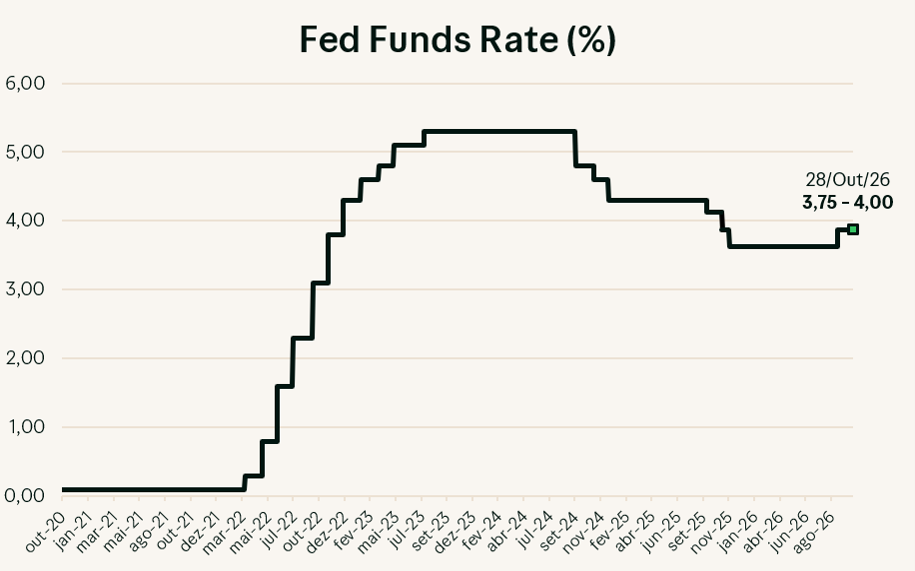
O comitê de política monetária do Federal Reserve (Federal Open Market Committee – FOMC) decidiu pela manutenção da taxa de juros na faixa de 3,75% a 4,00%, após o aumento de 25 pontos-base realizado em setembro.
A decisão era amplamente esperada pelo mercado, mas mostrou mais uma vez divisão de opiniões entre os dirigentes.
A votação foi de 10 a 2. Os dissidentes foram a governadora Lisa Cook e a presidente do Fed de Cleveland, Beth Hammack, que preferiam uma nova alta de 0,25 ponto percentual.
O Federal Open Market Committee (FOMC) decidiu hoje (28 de outubro de 2026) pela manutenção da taxa de juros na faixa de 3,75% a 4,00%, após o aumento de 25 pontos-base realizado em setembro. A votação foi de 10 a 2. Os dissidentes foram a governadora Lisa Cook e a presidente do Fed de Cleveland, Beth Hammack, que preferiam uma nova alta de 0,25 ponto percentual.
A decisão era amplamente esperada pelo mercado. O comunicado reforçou que a atividade econômica avança em ritmo forte (upgrade em relação ao “sólido” de reuniões anteriores), com gastos domésticos resilientes, crescimento robusto da produtividade e do investimento de capital (principalmente em tecnologia). O emprego acompanhou a força de trabalho e a taxa de desemprego pouco mudou.
Por outro lado, a inflação “permanece elevada”. O texto manteve o compromisso declaratório característico da era Warsh: “O Comitê entregará estabilidade de preços” e indicou que o acúmulo de mais informações ajudará a definir a postura necessária para o retorno oportuno à meta de 2%.
Fonte: Federal Reserve; Elaboração: Avenue
Impacto
- Yields dos títulos de dívida dos EUA tiveram comportamento misto, com os yields dos vértices mais curtos cedendo durante a sabatina, enquanto os vértices longos (acima de 10 anos) tiveram alta nas taxas.
- O índice dólar (índice DXY) cedeu levemente, e contra o Real se mantém estável no dia cotado a R$ 5,35;
- As bolsas americanas reagiram de forma neutra.
Estes foram os destaques da entrevista com o presidente do Fed, Kevin Warsh:
- Foco na estabilidade de preços: Warsh reiterou que a discussão se concentrou principalmente no lado da estabilidade de preços do mandato dual. Ele destacou que o crescimento econômico se fortaleceu (PIB do primeiro semestre revisado de 1,8% para 2,4%, com o terceiro trimestre ainda mais forte) e que o lado do emprego tem sido “bastante positivo”, com pedidos de seguro-desemprego em mínimos de gerações na média de quatro semanas.
- Sem guidance futuro: O presidente reafirmou sua aversão a orientar o mercado sobre o caminho futuro das taxas em tempos normais (“I don’t believe in forward guidance, absent exigent circumstances”), especialmente com uma economia subjacente forte. He deixou claro que o Fed não hesitará em agir se necessário, mas prefere observar os dados e a reação do mercado de forma direta.
- Mudança no calendário. Anúncio relevante de “regime change”: o FOMC continuará se reunindo oito vezes por ano, mas a partir de 2027 uma das reuniões será exclusivamente de estratégia (sem voto de taxa nem comunicado de política). Em 2028 serão duas reuniões de estratégia e seis de decisão de política. A ideia é reservar tempo para deliberações estratégicas de longo prazo e reduzir o impacto constante do Fed nos mercados.
- Condições financeiras: Warsh notou que as condições financeiras e de crédito apertaram um pouco desde o aumento de setembro, com participantes de mercado mais seletivos nas alocações de capital – algo que ele vê como positivo no caminho da estabilidade de preços, embora ainda não descreva as condições como amplamente “tight”.
- Outros pontos: a política/eleições de meio de mandato (3 de novembro) não influenciaram a decisão; a discussão interna foi descrita novamente como uma “briga de família”.
Leitura
A decisão está alinhada com as expectativas e não surpreende. O tom de Warsh permanece claramente focado em entregar a meta de inflação de 2% e o tom da entrevista seguiu bastante vago e sem muita margem para previsões sobre os movimentos do banco central americano. A ausência de forward guidance e o anúncio de menos reuniões de decisão de política reforçam a abordagem de “observar e agir quando necessário”, reduzindo a dependência do mercado em relação a cada reunião. Os dois dissidentes e a linguagem de inflação “elevada” mantêm viva a possibilidade de nova alta em dezembro ou no início de 2027, caso os dados não mostrem progresso.
Em resumo, Warsh continua implementando sua visão de um Fed mais focado em resultados de inflação e menos em comunicação contínua e previsões. O mercado reagiu de forma relativamente contida/positiva. O próximo foco será a evolução da inflação e o Comitê volta a apertar a política monetária antes do fim do ano, cenário esse que consideramos mais provável no atual momento.
Para mais comentários como este, acesse: avenue.us/mercados
@willcastroalves
Estrategista-chefe da Avenue Securities
Disclaimer
A Avenue Securities LLC é membro da FINRA e da SIPC. Oferta de serviços intermediada por Avenue Securities Banco de Investimento S.A. Veja todos os avisos importantes sobre investimento: https://avenue.us/termos/.
As expressões de opinião são a partir desta data e estão sujeitas a alterações sem aviso prévio. Não há garantia de que estas declarações, opiniões ou previsões aqui fornecidas se mostrem corretas. Este material está sendo fornecido apenas para fins informativos. Qualquer informação não é um resumo completo ou uma declaração de todos os dados disponíveis necessários para tomar uma decisão de investimento e não constitui uma recomendação.
Não há garantia de que essas opiniões ou previsões aqui fornecidas se mostrem corretas.
Os links estão sendo fornecidos apenas para fins informativos. A Avenue não é afiliada e não endossa, autoriza ou patrocina nenhum dos sites listados. A Avenue não é responsável pelo conteúdo de qualquer site ou pela coleta ou uso de informações sobre os usuários de qualquer site.