Voltar
Editorias
02 out 2026
Expectativa x Realidade
Expectativa de criação de 84 mil postos de trabalho
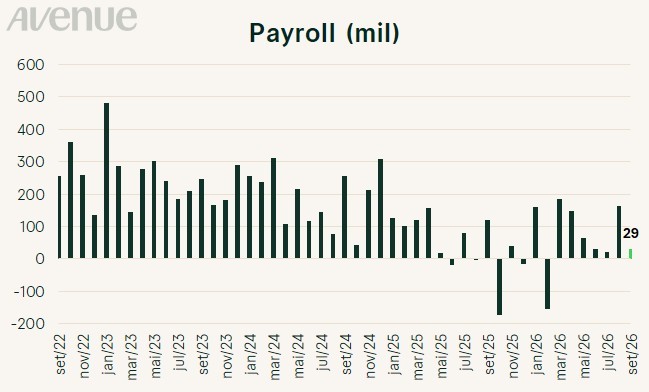
Houve a criação de 29 mil postos de trabalho
Dado anterior foi revisado de 162 mil para 133 mil
Expectativa para taxa de desemprego: 4,1%
Taxa de desemprego observada: 4,2%
Expectativas para os salários: +3,1% anual e +0,3% mensal
Salários cresceram +3,0% na comparação anual e +0,1% na comparação mensal
O Departamento de Estatísticas do Trabalho dos EUA (BLS) divulgou hoje, 2 de outubro de 2026, o relatório de empregos não agrícolas de setembro de 2026. O relatório mostrou a criação de 29 mil postos no mês, bem abaixo da expectativa do mercado de 84 mil empregos. Houve revisões negativas para os meses anteriores: julho passou de um ganho de 21 mil para uma queda de 10 mil, e agosto foi revisado de +162 mil para +133mil, totalizando 29 mil empregos a menos do que o previamente reportado. A taxa de desemprego ficou 1 ponto percentual acima do esperado e do reportado anteriormente, ficando em 4,2%, confirmando a perda de força do mercado de trabalho após a desaceleração do verão. Em termos de ganhos salariais, o aumento em base anual ficou em +3,0% e o mensal em +0,1%, o menor ritmo desde 2021 ambos abaixo do esperado.
Em termos de impacto no mercado, o dado reforça uma leitura dovish: um mercado de trabalho mais fraco do que o esperado, com revisões negativas e desemprego em alta, tende a reduzir a probabilidade de o Fed manter uma postura restritiva, pressionando os yields dos Treasuries para baixo. Ativos de risco reagiram de forma mista: por um lado, a perspectiva de juros mais baixos favorece as bolsas; por outro, a fraqueza do mercado de trabalho levanta preocupações sobre o ritmo de crescimento.
A abertura do dado por mostrou ganhos concentrados em saúde (+17 mil), construção (+11 mil) e indústria (+9 mil). Do lado das perdas, destacaram-se governo (-17 mil), serviços temporários (-11 mil), informação (-10 mil) e atividades financeiras (-7 mil). O setor de lazer e hospitalidade desacelerou para +10 mil, após ganho de 37 mil em agosto.
Fonte: Bloomberg – Elaboração Avenue
O payroll de setembro veio mais fraco que o esperado em todas as medições, com revisões negativas e desemprego em alta, , reforçando uma leitura dovish para os juros. Isso reduz o ímpeto de mercado e as apostas de elevação de juros na próxima reunião do FOMC na reunião de 27 e 28 de outubro, e suaviza a amplitude do movimento de alta nos yields recentes.
No mercado de juros, o efeito foi de uma queda nos yields, sobretudo na ponta curta, com a redução de apostas mais agressivas de aumentos de juros olhando a frente. No câmbio, a queda dos yields reduz o suporte recente ao dólar, já que um mercado de trabalho mais fraco reduz o diferencial de juros a favor dos Estados Unidos.
Na bolsa, apesar do viés positivo de juros mais baixos para ativos de risco, entendemos que um mercado de trabalho mais fraco pode levantar preocupações sobre o consumo, o qual é um importante vetor para o crescimento econômico. Ainda é cedo para falar, pois trata-se de apenas um dado isolado que sugere um nível de atividade econômica menos dinâmica.
Do lado da inflação, o núcleo do PCE também surpreendeu para baixo em agosto, confirmando uma desaceleração mais rápida do que a antecipada.
Por fim, entendemos que, o dado de forma isolada não muda a leitura nem a tendência e discussão vigente no mercado sobre a necessidade de aumentos de juro. Apenas abranda as expectativas mais hawkish do mercado e traz de novo a atenção aos dados de inflação para a inferência dos próximos passos do Fed.
Para mais comentários como este, acesse: avenue.us/mercados
@willcastroalves
Estrategista-chefe da Avenue Securities
Disclaimer
A Avenue Securities LLC é membro da FINRA e da SIPC. Oferta de serviços intermediada por Avenue Securities DTVM. Veja todos os avisos importantes sobre investimento: https://avenue.us/termos/.
As expressões de opinião são a partir desta data e estão sujeitas a alterações sem aviso prévio. Não há garantia de que estas declarações, opiniões ou previsões aqui fornecidas se mostrem corretas. Este material está sendo fornecido apenas para fins informativos. Qualquer informação não é um resumo completo ou uma declaração de todos os dados disponíveis necessários para tomar uma decisão de investimento e não constitui uma recomendação.
Não há garantia de que essas opiniões ou previsões aqui fornecidas se mostrem corretas.
Os links estão sendo fornecidos apenas para fins informativos. A Avenue não é afiliada e não endossa, autoriza ou patrocina nenhum dos sites listados. A Avenue não é responsável pelo conteúdo de qualquer site ou pela coleta ou uso de informações sobre os usuários de qualquer site.