Em meados de agosto, em meio a safra de resultados corporativos das grandes empresas americanas, tivemos mais uma vez o alcance de uma máxima histórica pelo S&P500 – e, mais recentemente, nos últimos dias o índice voltou a patamares próximos. E, toda vez que isso acontece, vemos a mesma tônica se repetir: os questionamentos e a afirmação de que “a bolsa americana está cara.” Ela aparece em discussões, em grupos e nas mesas de quem precisa justificar por que não está investido, ou porque posterga a decisão de investir no exterior.
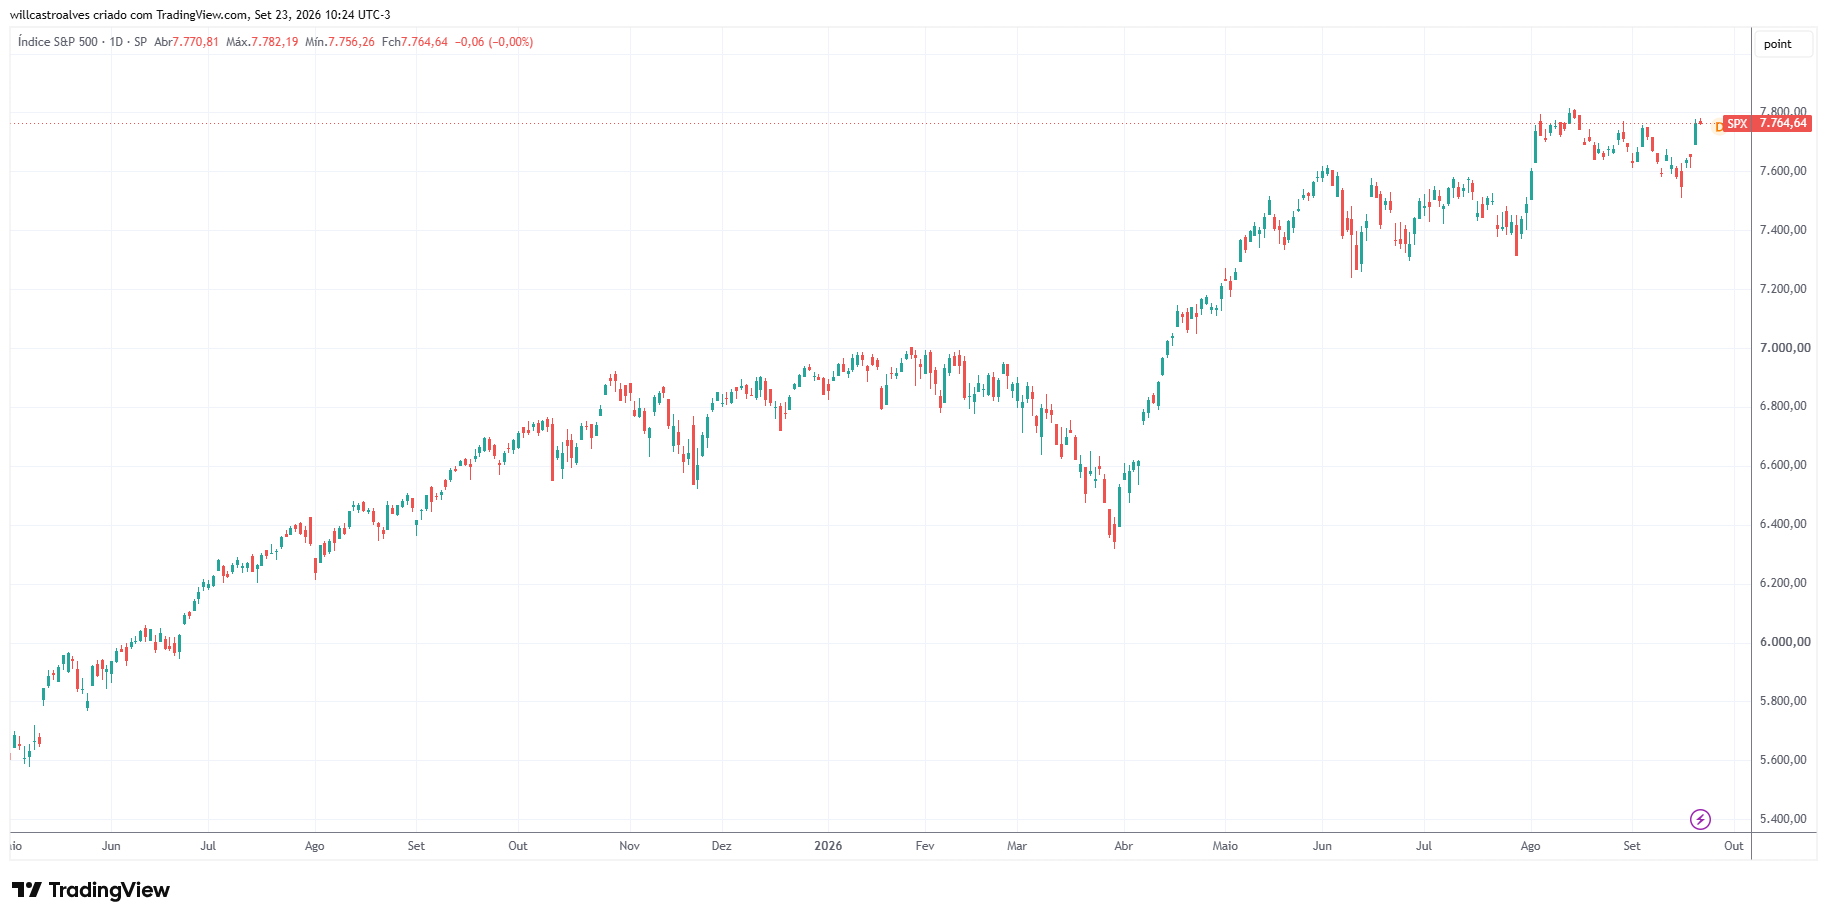
Fonte: Tradingview.com, 22/set/2026
Não estou aqui para negar o debate e a discussão. Pelo contrário, é a isso que esse artigo se propõe.
O problema, a meu ver, deriva da interpretação simples, rasa e linear de que um único múltiplo conceda essa conclusão. Meu problema é ignorar que o mercado é complexo e que vivemos um outro momento na economia americana – e que isso se reflete no índice ao qual a bolsa americana hoje negocia. O objetivo aqui não é decretar se a bolsa dos Estados Unidos está barata ou cara. É mostrar que análises rasas não podem ser levadas ao pé da letra e que o argumento da “bolha” encontra menos lastro nos números do que no sentimento.
Altas que encontram embasamento em lucros…
Um dos gráficos mais importantes, e por vezes ignorados pela sua simplicidade, é o que relaciona o preço das empresas que compõe o índice S&P500 e os lucros dessas empresas. Historicamente, esses dois fatores (preço e lucro) andam a lado a lado.
Pois bem, neste ano, a bolsa americana acumula uma alta de cerca de 12% (até 22/set), ao passo que os lucros das empresas que o compõe acumulam altas de mais de 20%. Ou seja: a alta recente, portanto, não foi só euforia, foi o mercado acompanhando — e, em alguns trechos ficando atrás — da geração de lucro. O gráfico abaixo compara a realidade de lucros e preços de ativos que vemos atualmente no mercado americano.
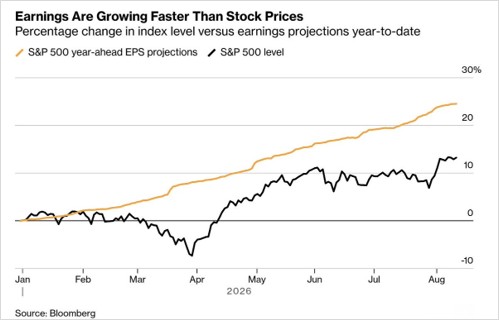
Fonte: Unusual_whales no X from Bloomberg, 24/ago/2026
Mais uma vez, essa relação não é uma casualidade ou algo inesperado e nem uma coincidência, e sim deriva de uma correlação lógica e observável no longo prazo entre os lucros do S&P 500 e o próprio índice (vide o gráfico abaixo). Aliás, uma das relações mais persistentes da história do mercado americano: preço sem lucro pode ser moda. Preço com lucro crescente é outra conversa.
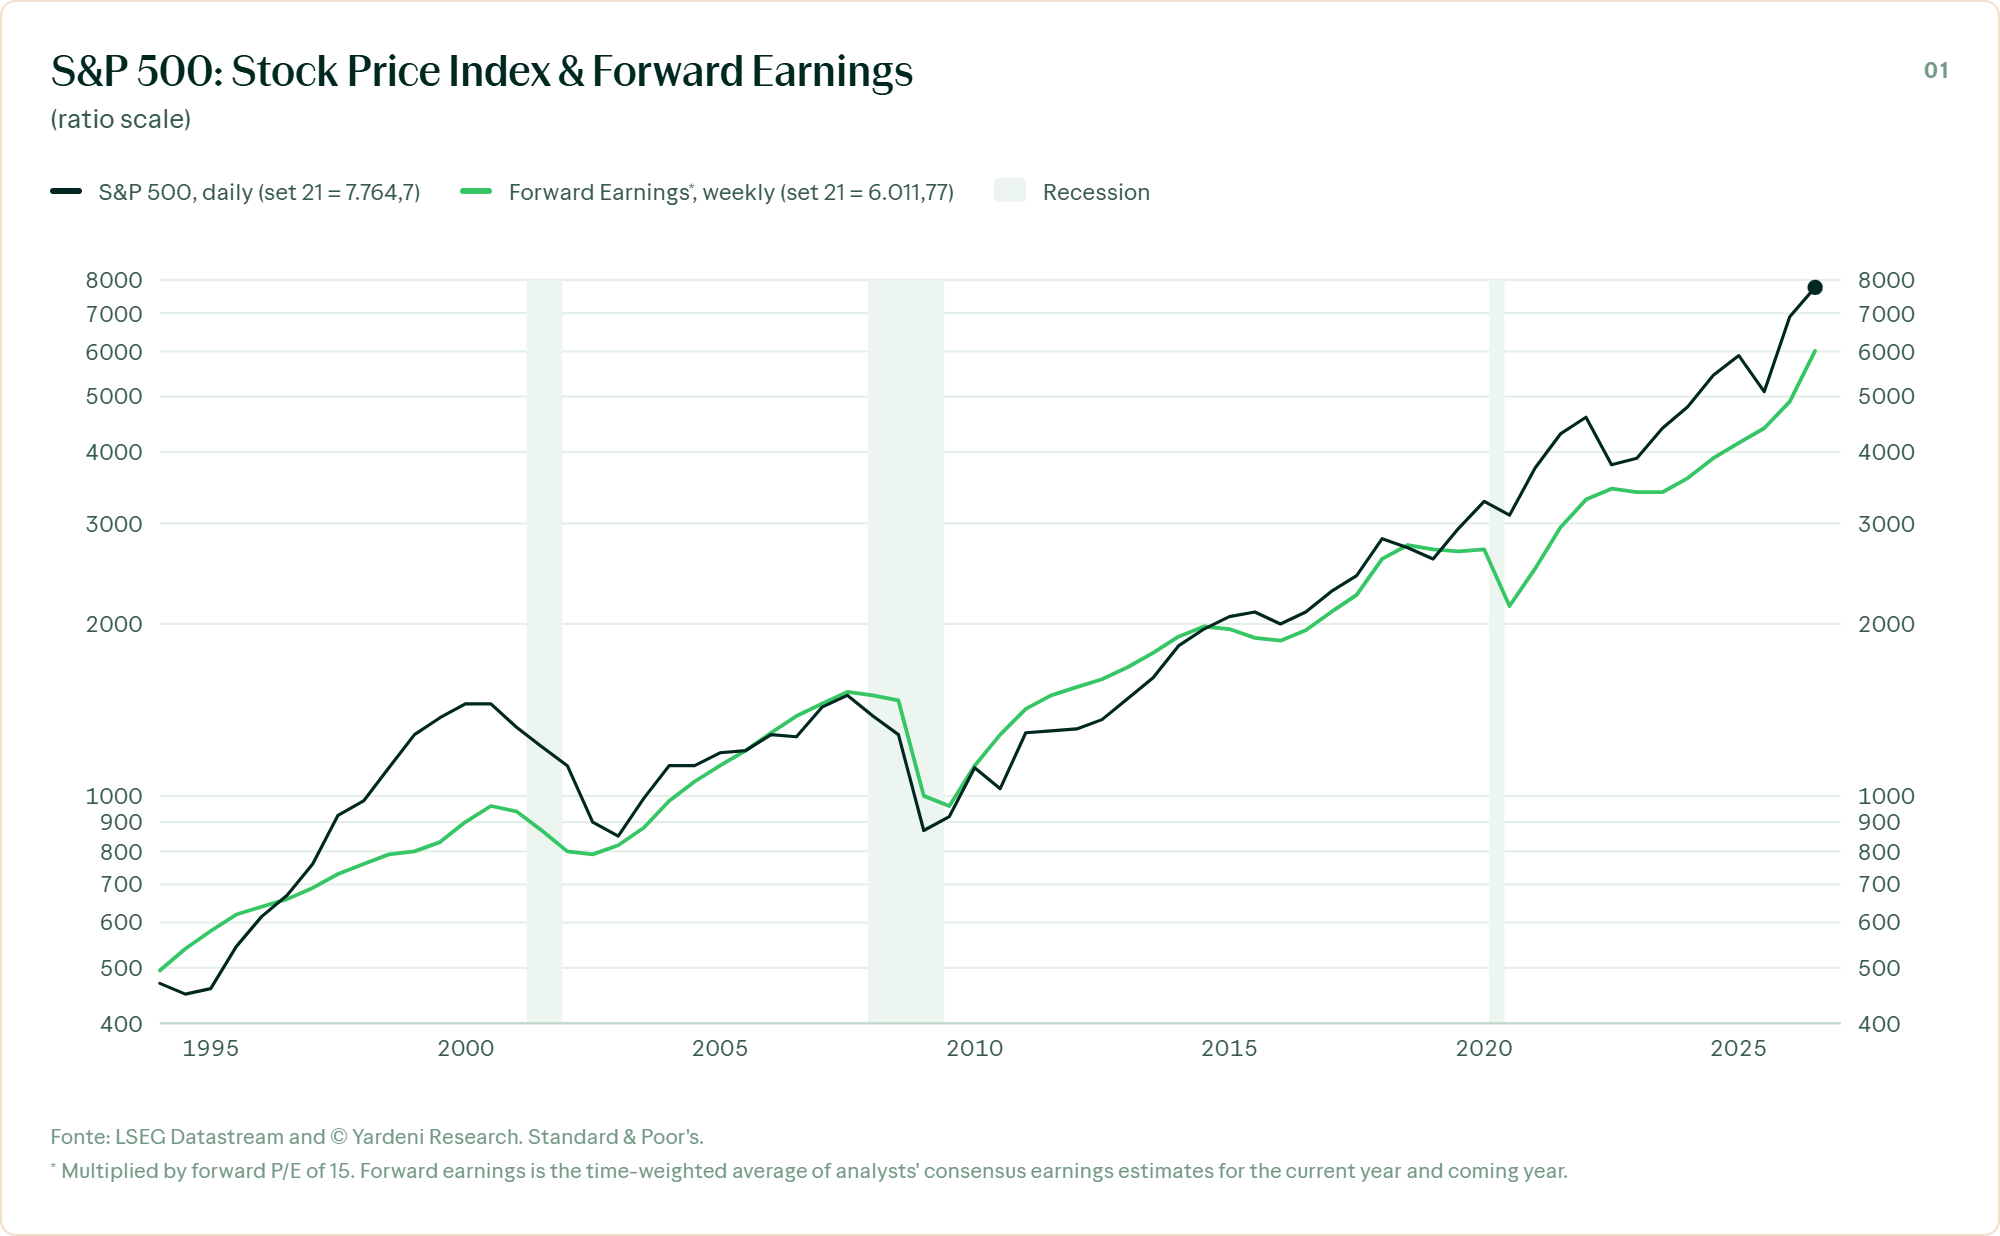
Fonte: S&P 500 Earnings & The Economy | Charts | Yardeni Research, 22/set.2026
Falando disso, encerramos agora em setembro a safra de resultados do segundo trimestre nos EUA. E o que ela nos ensinou? Que em 88% das empresas do índice, as expectativas de receita cresceram, em média, cerca de 15% ante o mesmo período do ano anterior. Quando olhamos para os lucros, mais de 70% das empresas reportaram números melhores que o esperado pelo mercado e o crescimento dos lucros foi de crescimento de mais de 30% (aqui já descontando os resultados não recorrentes de Google e Amazon, que inflaram o número total).
Mas, ok, isso é passado.
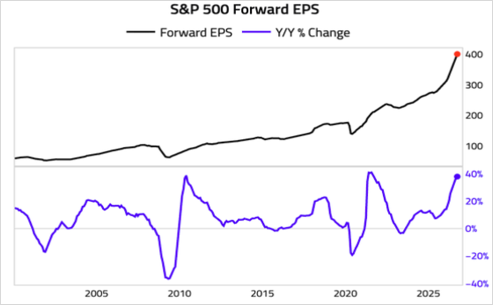
A verdade é que o mercado não só celebrou o trimestre, mas também reprecificou o que vem depois. Tivemos diversas empresas revisando suas estimativas para os meses seguintes e o ano como um tudo. Pelo menos 15% das empresas do índice forneceram guidances mais elevados olhando a frente. Dentro do universo de tecnologia, esse número alcançou 30%. Em geral, como mostra o gráfico abaixo, comparativamente nas médias de 10 ou 25 anos, tivemos um número significativamente maior de empresas fornecendo um guidance positivo.
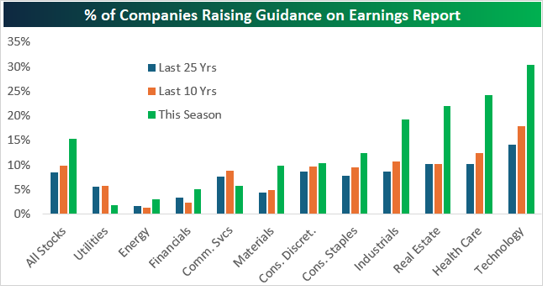
E, após fortes resultados e com melhor de guidances em muitos casos, o mercado, como de costume, não ficou parado e passou a embutir números melhores à frente. O consenso atual ainda vê alguns trimestres seguidos de crescimento de lucros na casa de 20%.
Fonte: The Daily Shot, 18/set/2026
E o que a economia nos diz?
As estimativas de lucros podem e muitas vezes são frustradas. Por isso é importante observarmos e “lermos” o que a economia nos mostra. Ora, as empresas listadas na bolsa americana nada mais são do que um reflexo um retrato de uma parte da economia. Se existe inconsistências no que as empresas nos dizem, deveríamos ver na economia, correto? Dito de outra forma, quem defende o diagnóstico de excesso costuma buscar na economia o contraponto: “o mercado subiu, mas a atividade não acompanha”.
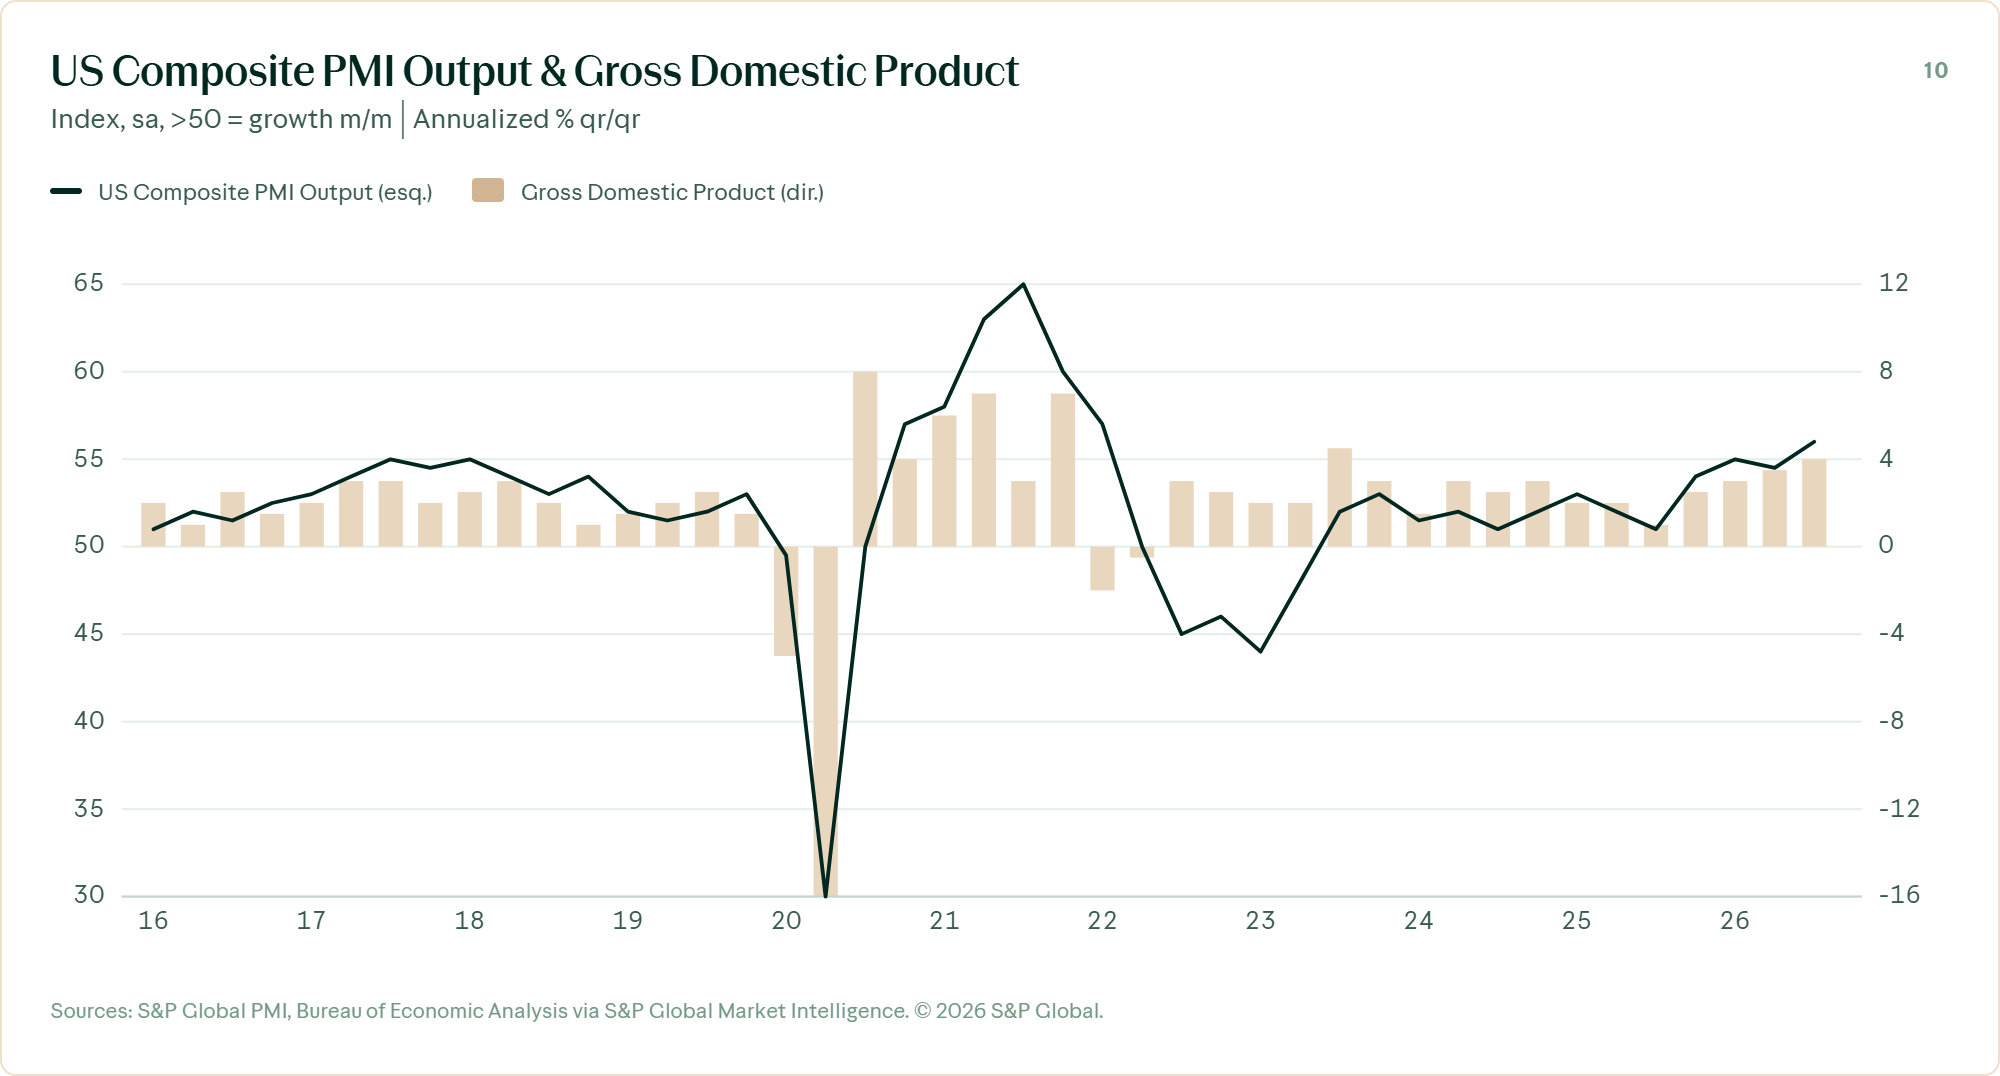
Mais uma vez, a checagem atual dos fatos nos mostra outra realidade. Os dados de atividade econômica nos EUA, em especial os últimos PMIs de agosto, pintam um quadro de expansão de atividade. O ISM de serviços avançou pelo 26º mês consecutivo de expansão e os PMIs da S&P Global confirmaram o mesmo padrão atingindo o maior nível em mais de quatro anos. Em suma, no conjunto, a economia americana segue crescendo, com serviços na dianteira, indústria ainda positiva, emprego mais cauteloso e custos persistentes.
Fonte: S&P Global US Services PMI, 03/set/2026
Ainda nessa linha, o banco central americano, em suas projeções econômicas, revelou que estima um crescimento de 2,3% para a economia americana (The Fed – September 16, 2026: FOMC Projections materials); e o GDP Now do Fed de Atlanta aponta para mais de 5% de crescimento no 3T2026.
Não estou aqui traçando um “céu de brigadeiro”, afinal os empregos seguem em tom seletivo e os preços pressionados, mas a leitura honesta é de expansão, não de uma economia que desmente a bolsa.
Usamah Bhatti, da S&P Global Market Intelligence, resumiu o ponto: o crescimento da atividade no setor privado acelerou em agosto e os dados apontam para um PIB anualizado de 3,0% no terceiro trimestre, bem acima dos 1,5% do trimestre anterior. Houve, segundo ele, uma aceleração bem-vinda também no emprego.
E o receio de bolha?
Muitos olham para o atual estado de crescimento da economia ou dos preços dos ativos com certa desconfiança. A ideia de bolha no atual momento derivada da AI é outra dúvida/receio recorrente. Mais uma vez, a comparação com a “bolha das .com” dos anos 2000 esbarra no balanço e nos resultados das empresas. A comparação é compreensível, pois vemos o momentum da economia ser muito derivado de uma concentração em tecnologia, em especial, a inteligência artificial.
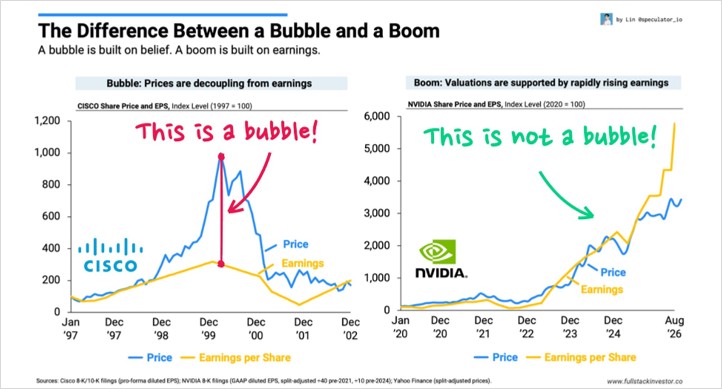
No entanto, a partir daqui, começam diversas diferenças. No fim dos anos 1990, uma fatia relevante do boom era resultado de elevadas expectativas, com empresas apresentando receitas tímida, lucros inexistentes e múltiplos que só faziam sentido se o futuro chegasse cedo e em dose cavalar. O ciclo atual de inteligência artificial tem uma diferença essencial: os lucros existem não só no discurso, mas também em margens, retornos e caixa.
O gráfico abaixo é deveras interessante nesse sentido. Ele compara os lucros por ação e o desempenho das ações da Cisco (expoente durante os anos 2000) e da Nvidia. Aqui não há nenhum julgamento de valor ou recomendação de investimento. Trata-se apenas de uma análise de lucros e preços de diferentes ativos em momentos distintos. Parece clara a diferença de ambos os casos.
Fonte: https://pbs.twimg.com/media/HQvKv8aWYAEb0wY?format=jpg&name=large
Não vou ser leviano aqui e é importante que se diga que os resultados atuais não garantem que todo investimento em IA vire retorno para o acionista – ou mesmo que seja rentável para as empresas. No entanto, o que parece acontecer é um grande choque de produtividade e de investimentos que irão gerar vencedores e perdedores à frente, mas longe do terreno da fantasia no debate. É algo real, atual e não apenas expectativas e promessas de um futuro que ninguém sabe quando irá chegar.
Antes do debate do valuation, é preciso conversar sobre margens e rentabilidade operacional
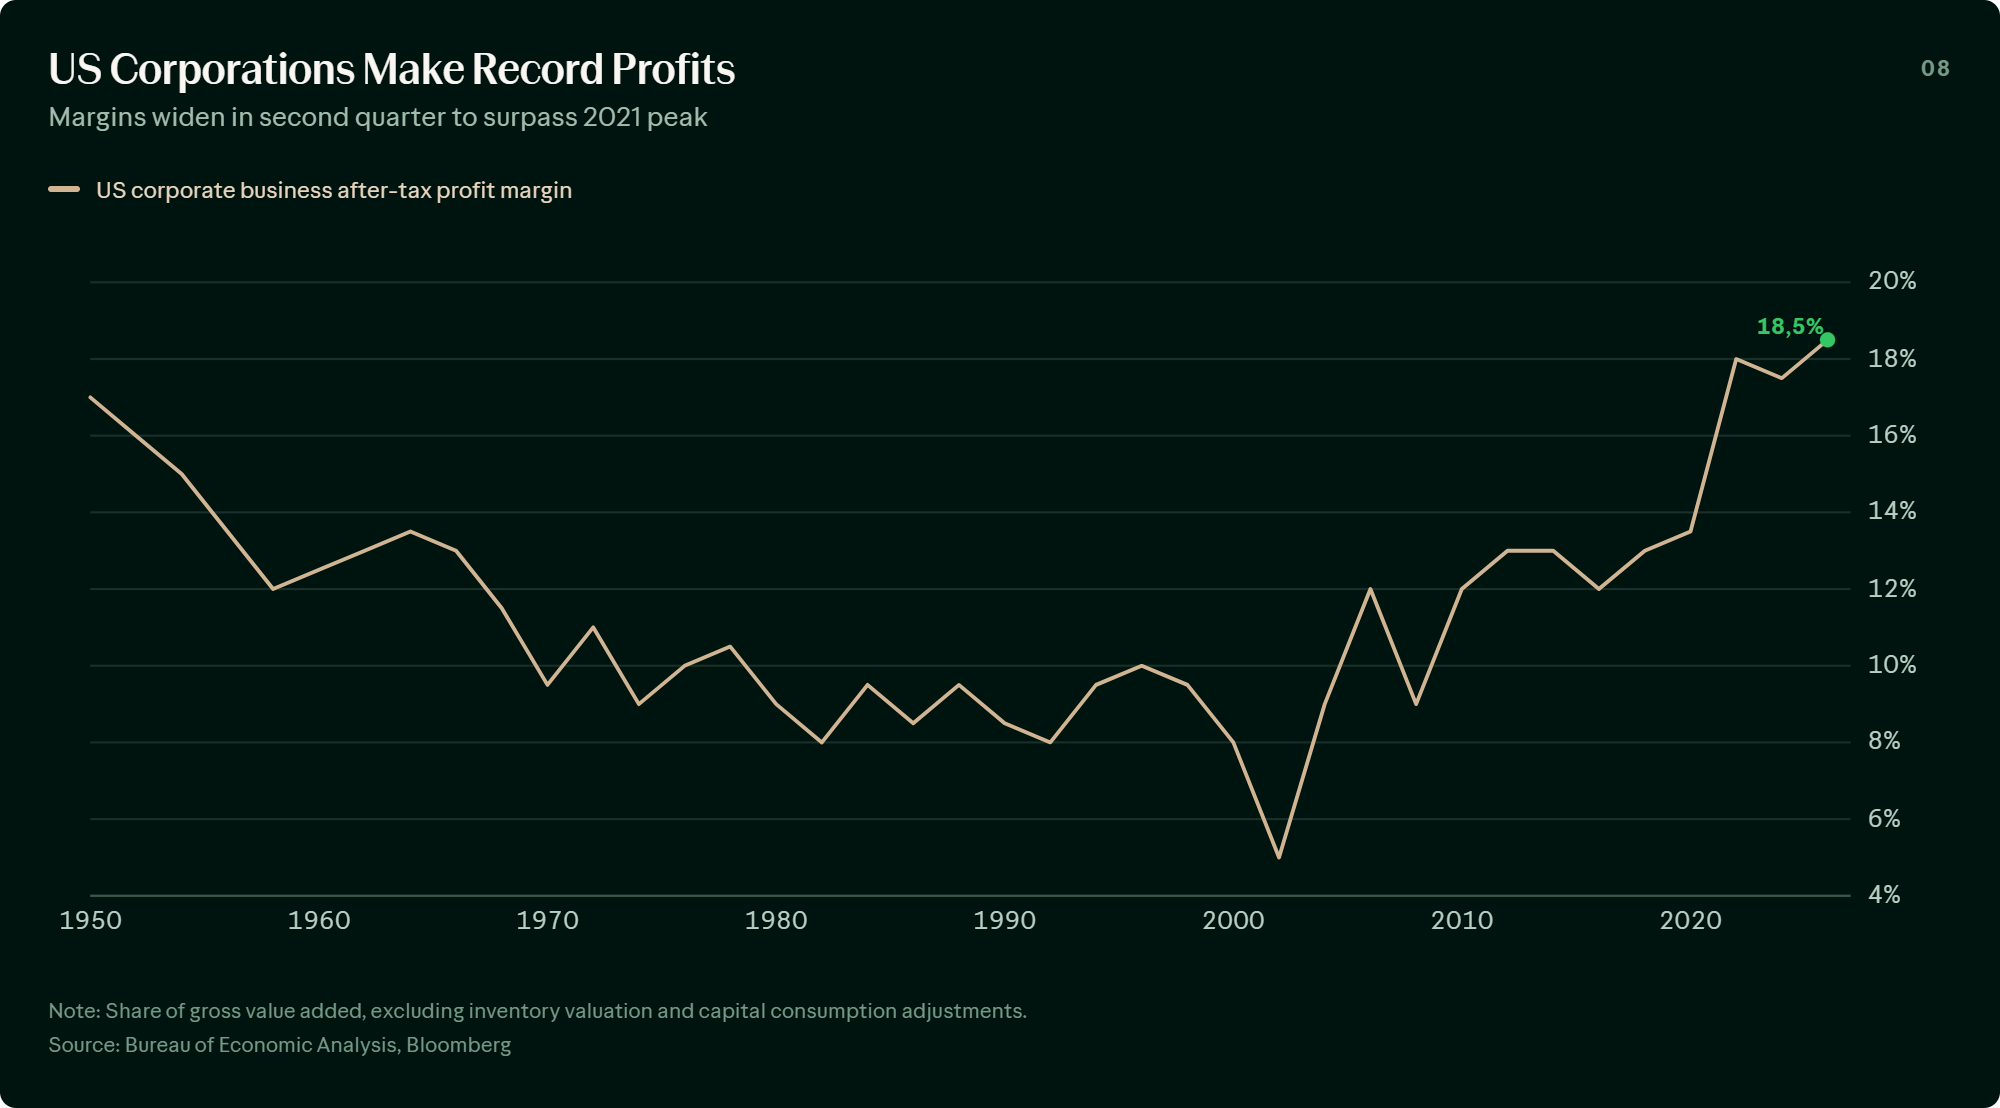
Parte do argumento que ajuda a refutar a ideia de bolha é que a realidade atual mostra que as empresas têm reportados lucros e margens historicamente altas. A safra recente mostrou empresas do S&P 500 operandos com margem de lucro em patamar recorde e que isso não foi um fenômeno isolado de duas ou três gigantes – vide gráfico abaixo.
Fonte: US corporate profit margins widen to highest on record, 22/set/2026
Cerca de 90% dos setores do índice apresentaram expansão de margens nesse trimestre – vide gráfico abaixo. Quando a rentabilidade se espalha, o argumento de que “só um punhado de ações segura o índice” enfraquece.
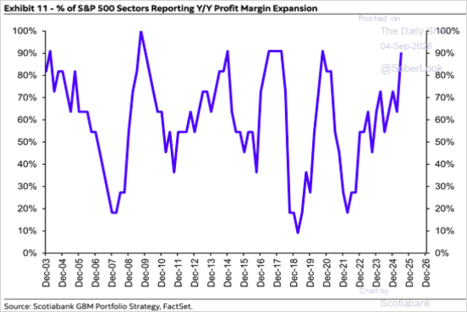
Fonte: The Daily Shot, 04/set/2026
O ROE (retorno sobre o patrimônio líquido) é um dos tijolos mais básicos de qualquer avaliação. Com lucros crescendo e margens nas máximas, o ROE agregado do S&P 500 também atinge novas máximas e ficando significativamente acima do nível de rentabilidade operacional das empresas da Europa, do Japão, do Canadá ou dos mercados emergentes – vide gráfico abaixo.
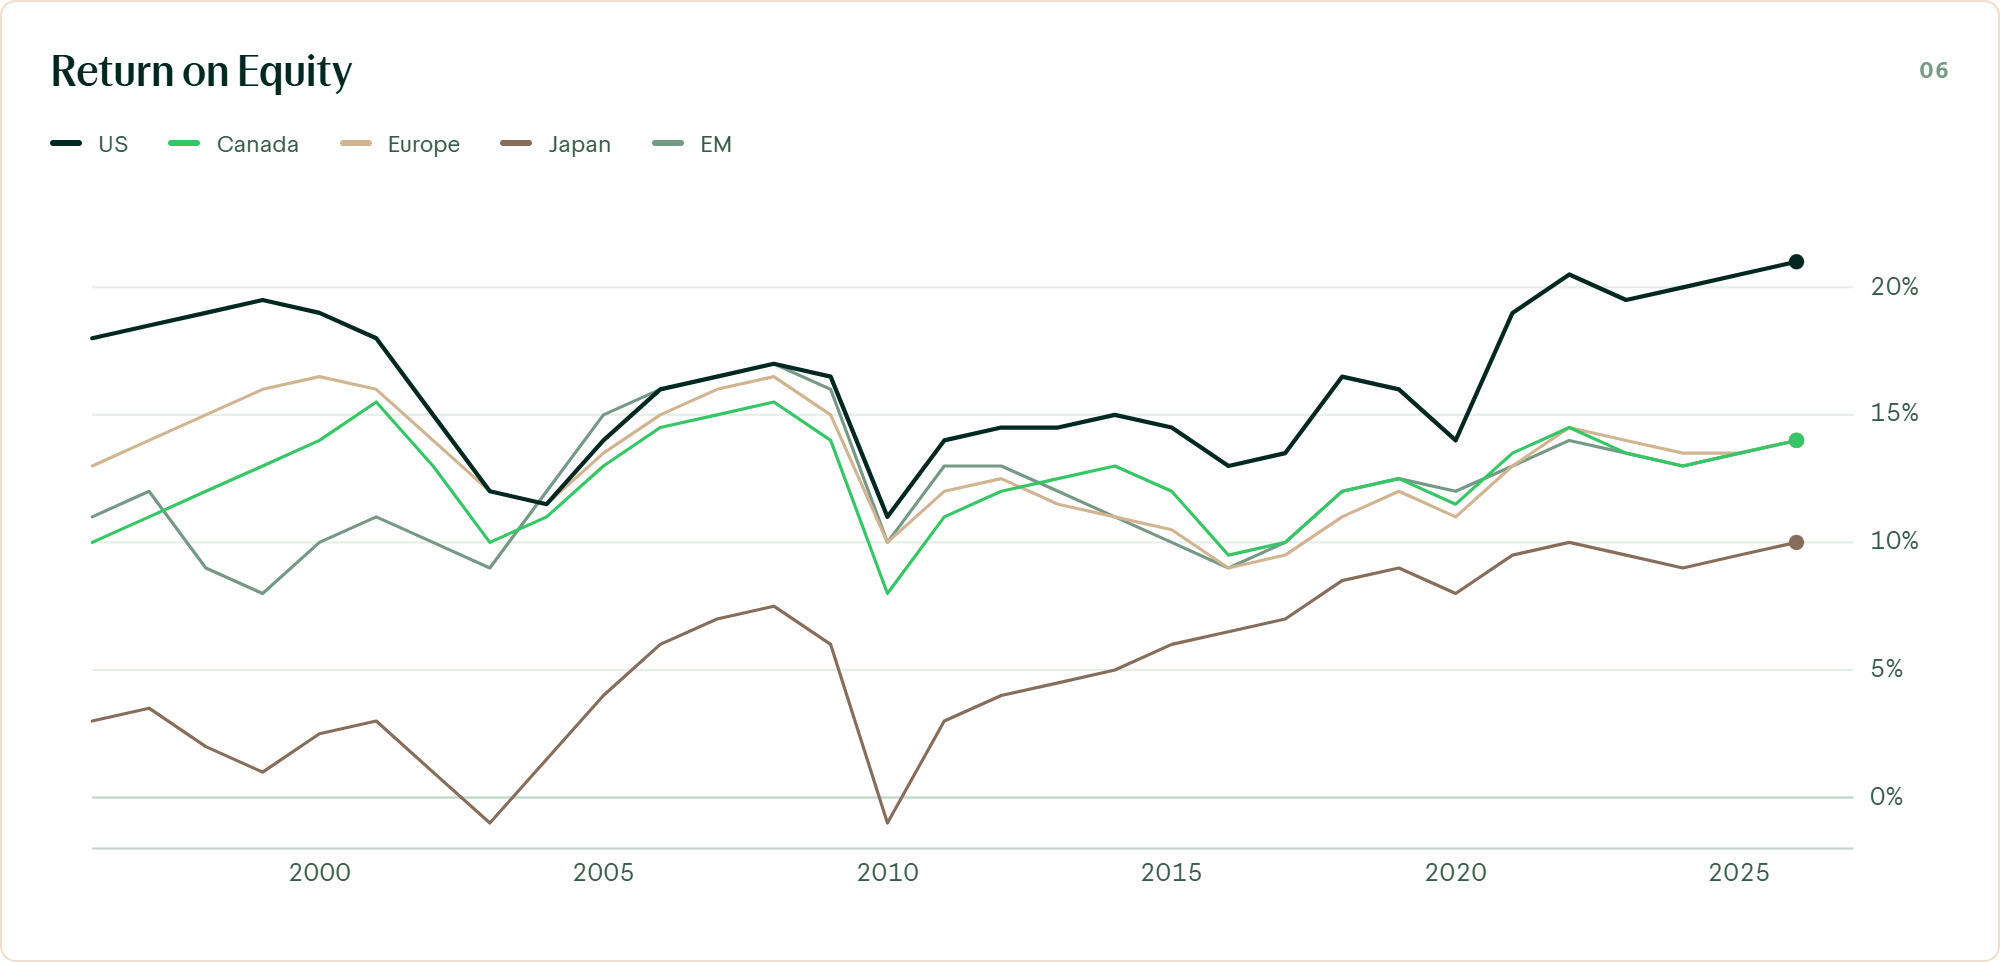
Fonte: The Daily Shot, 04/set/2026
Isso é importante porque antes de iniciarmos a discussão clássica sobre a frase “a bolsa americana está cara” na visão dos múltiplos, precisamos falar dessa nova realidade. Isso porque a comparação com o múltiplo médio de um S&P 500 mais industrial, mais cíclico e menos rentável do passado já nasce enviesada. A realidade atual revela um índice com mais empresas de alta margem e alto ROE.
Valuation: o múltiplo isolado é o começo, não o fim
Dito isso, também é verdade que sim, a bolsa americana negocia hoje a múltiplos mais elevados do que a média histórica (gráfico abaixo). Negar isso seria desonestidade.
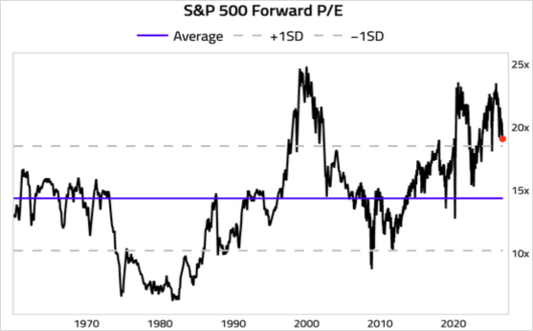
Fonte: The Daily Shot, 18/set/2026
Agora, me parece útil a pergunta: o múltiplo histórico ainda é o parâmetro correto? Primeiro porque houve uma grande mudança de composição. A décadas atrás o S&P 500 tinha peso maior de economia tradicional, composto por empresas com margens e ROE estruturalmente menores. Logo usar a média daquele mundo para julgar o índice de hoje é comparar duas fotografias diferentes e fingir que são a mesma paisagem.
Quando olhamos por exemplo a realidade dos últimos 5 anos em um mundo pós pandemia, chegamos à foto abaixo, na qual vemos que o atual patamar de múltiplo P/E do S&P500 se encontra longe de máximas históricas, apesar do índice estar próximo a essas máximas – a explicação é simples: os lucros cresceram.
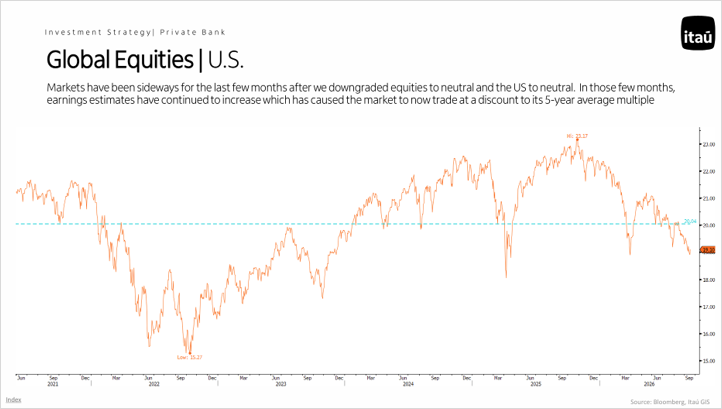
Fonte: Report – Investment Strategy, Itau, September 2026.
O segundo ponto é que o chamado “P/E justo” não cai do céu. Existe uma fórmula matemática a qual ele deriva – vide abaixo. Em suma, ele é função do retorno sobre o capital e da taxa de crescimento que se incorpora ao modelo. A matemática é simples e não dá margem para discussões. Quando o “g” (growth – crescimento) e o ROE incorporados no modelo é maior, a resultante, ou seja, o múltiplo justo, é maior. Tão simples quanto isso.
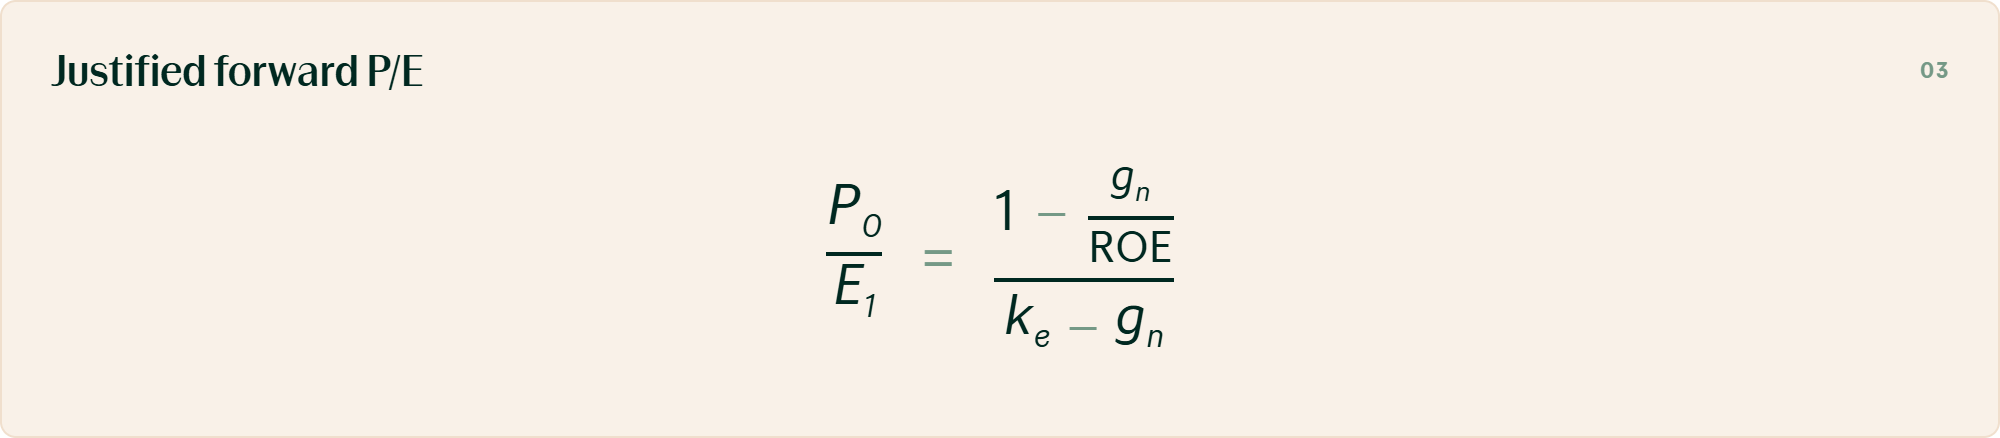
Uma forma de ajustar isso é olharmos a chamada PEG ratio, o P/E ajustado pelo crescimento. Ele não resolve todas as dúvidas, mas impede o reducionismo de olhar só o numerador. Em períodos de forte revisão de lucros, o mercado pode até ficar mais barato em termos de PEG enquanto o preço sobe, simplesmente porque o denominador corre mais depressa do que a cotação.
Conclusão
O ponto desse artigo é reforçar que nenhuma dessas métricas autoriza a conclusão oposta e igualmente preguiçosa de que “está barato, compre sem pensar”. Elas apenas mostram que “está cara” é uma sentença incompleta.
A meu ver, um dos gráficos mais pedagógicos relacionado a bolsa de valores não é o que fala do P/E, mas sim um que aborda a disciplina. Ele compara o resultado de permanecer investido no mercado com aqueles que tentam acertar o timming de bolhas, picos ou vales. Por exemplo, o gráfico abaixo mostra o efeito, em termos de rentabilidade anualizada de se permanecer investido (10,3% ao ano) ou de perder os 10, 20 ou 30 melhores dias do mercado. Como não termos bola de cristal, arriscar perder esses melhores dias pode ser fatal em termos de retorno final para o investidor.
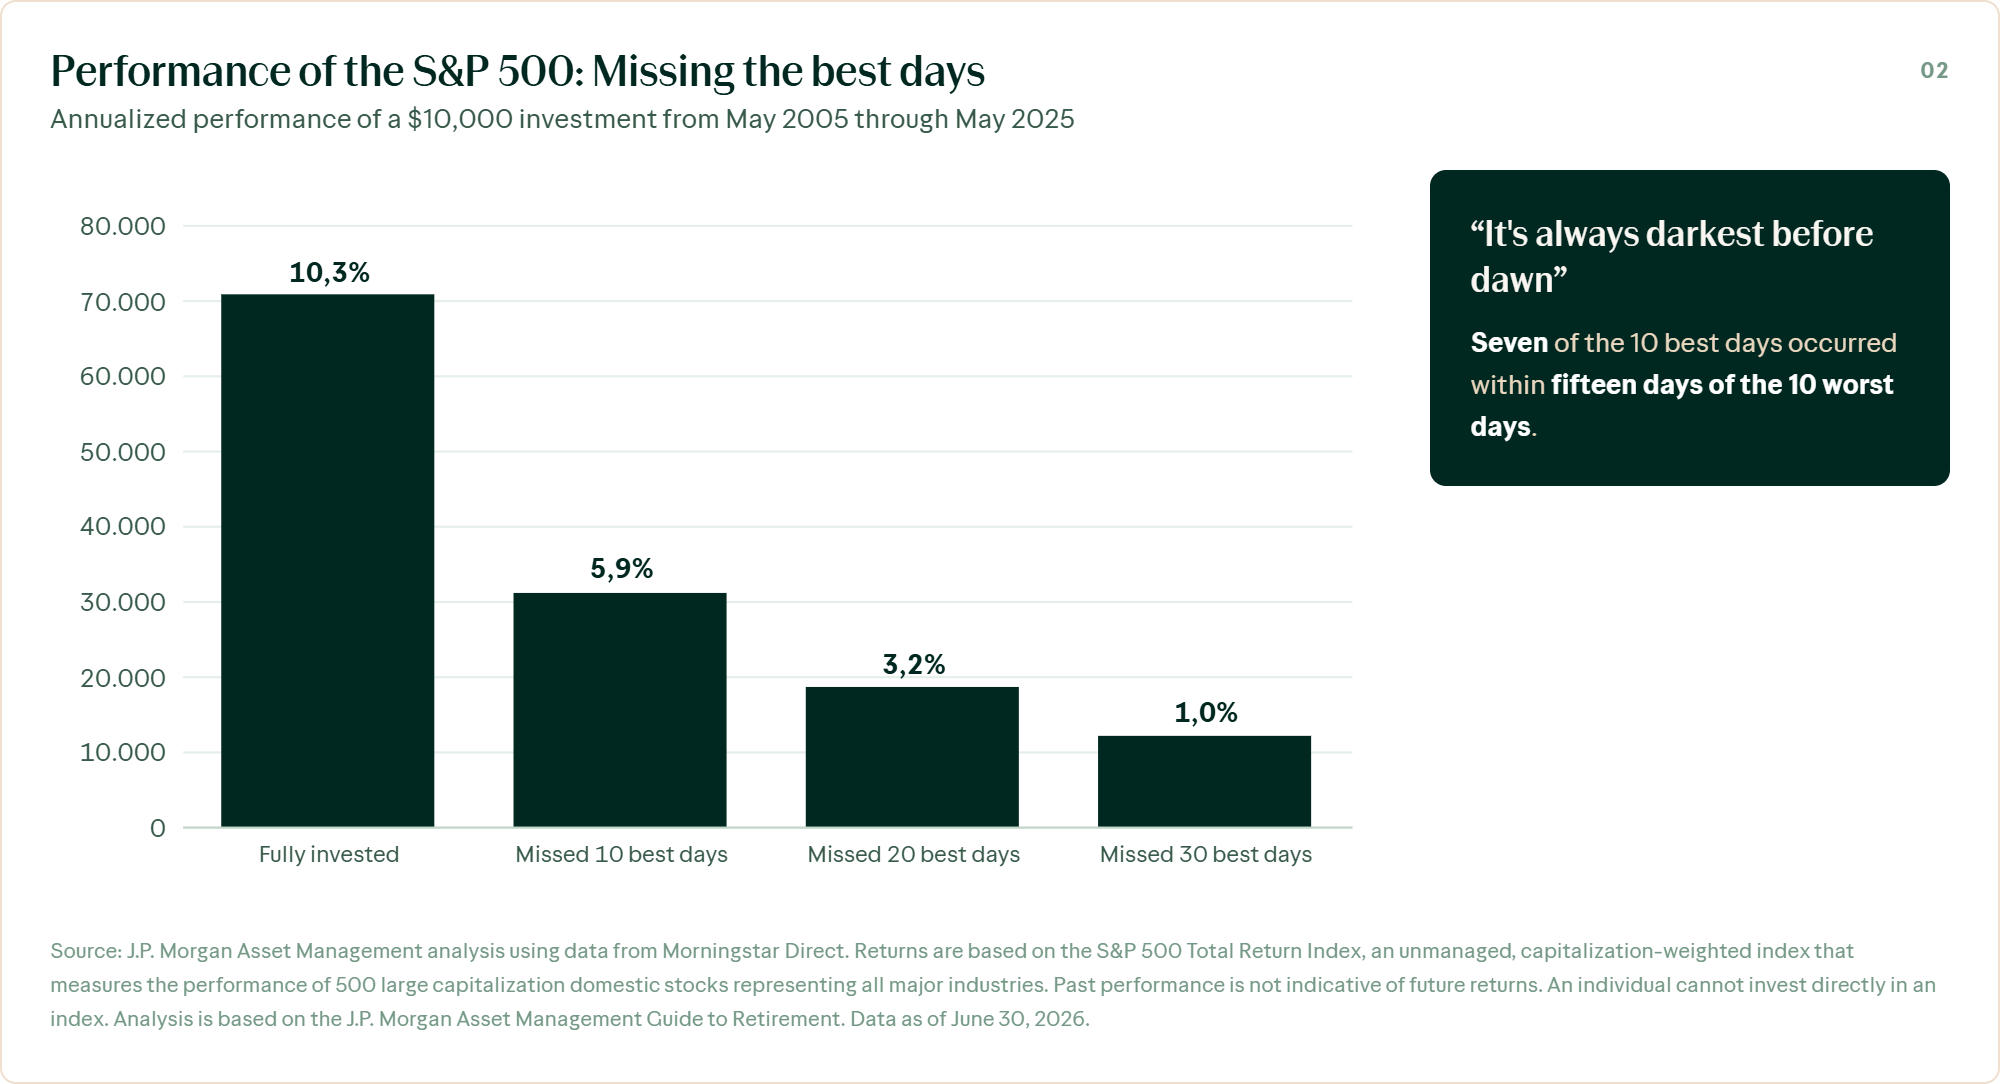
Fonte: 4 Reasons Investors May Benefit From Staying Invested | Chase, 17/jul/2026
A lição se repete ciclo após ciclo. O custo de tentar acertar o ponto em que “está cara demais ou barato” costuma ser maior do que o incômodo de atravessar volatilidade.
Isso não é um hino à passividade. Alocação, diversificação, horizonte e preço de entrada continuam importando. É um lembrete de que o investidor brasileiro, ao olhar para os Estados Unidos, muitas vezes transforma um debate de valuation em desculpa para não construir exposição estrutural ao maior mercado de capitais do mundo.
A bolsa americana pode corrigir. Pode compactar múltiplo. Pode frustrar quem chegou ontem e espera linha reta. Nenhuma leitura honesta dos dados elimina esse risco. O que os dados não autorizam é transformar um P/E acima da média histórica em veredito definitivo de bolha, nem em sinal automático de saída.
A discussão sobre a bolsa americana “estar cara” vai continuar. Sempre continuou. O que não precisa continuar é levar ao pé da letra o atalho que ignora o restante do quadro.
Aquele abraço!
William Castro Alves
@willcastroalves
Estrategista-chefe da Avenue Securities
Disclaimer
Os emissores de criptomoedas não estão registrados na SEC, e o mercado de criptomoedas não é atualmente regulamentado. O investimento em criptomoedas é altamente especulativo e envolve um alto grau de risco. Os investidores devem possuir capacidade financeira, sofisticação/experiência e disposição para suportar os riscos do investimento, incluindo a possibilidade de perda total dos seus recursos.
A Avenue Securities LLC é membro da FINRA e da SIPC. Oferta de serviços intermediada por Avenue Securities Banco de Investimento S.A. Veja todos os avisos importantes sobre investimento: https://avenue.us/termos/.
As informações sobre regulamentações são baseadas em fontes públicas e podem estar sujeitas a alterações. Consulte sempre fontes oficiais antes de tomar decisões de investimento.
As informações acima foram obtidas de fontes consideradas confiáveis, mas não garantimos que sejam precisas ou completas; não constituem uma declaração de todos os dados disponíveis necessários para tomar uma decisão de investimento, nem representam uma recomendação. Quaisquer opiniões são exclusivamente do autor e não refletem, necessariamente, as da Avenue Securities ou de suas afiliadas.
As informações, materiais e conteúdos disponibilizadas nas plataformas da Avenue têm caráter exclusivamente educacional e não se destinam a oferecer aconselhamento sobre investimentos e/ou em ativos financeiros e/ou ativos digitais. Tais informações não constituem, nem devem ser interpretadas como, uma oferta, recomendação ou solicitação para compra ou venda de qualquer ativo financeiro e/ou ativo digital específico, tampouco como sugestão para adoção de qualquer estratégia de investimento.
Os ativos, digitais ou financeiros, podem não ser adequados para todos os perfis de investidores. Antes de realizar qualquer operação, avalie sua situação financeira, seus objetivos de investimento e sua tolerância ao risco. A rentabilidade passada não é garantia de rentabilidade futura.
A negociação de ativos digitais envolve riscos significativos e inerentes, a exemplo de:
- Risco de Mercado e Volatilidade: Os preços dos ativos digitais são extremamente voláteis. Flutuações abruptas podem ocorrer em curtos períodos, levando à possibilidade de perda parcial ou total do capital investido.
- Risco Regulatório e Jurídico: O cenário regulatório para criptoativos está em constante evolução. Novas leis, restrições por parte de autoridades ou mudanças na regulamentação podem impactar a negociação, o uso e o valor desses ativos.
- Risco Tecnológico e de Segurança: A operação com ativos digitais depende de redes e softwares complexos. Falhas tecnológicas, ataques cibernéticos e, principalmente, a perda ou o roubo de chaves privadas (suas senhas) podem resultar na perda permanente e irrecuperável dos seus ativos.
- Risco de Irreversibilidade: Transações em redes descentralizadas (blockchain), uma vez confirmadas, não podem ser revertidas ou canceladas.
- Riscos Específicos de Stablecoins: Adicionalmente, as stablecoins possuem riscos próprios, associados à sua capacidade de manter a paridade (lastro) com o ativo de referência (ex: dólar norte-americano). Estes riscos incluem, mas não se limitam a: (a) falhas na gestão ou auditoria das reservas que garantem o lastro, (b) instabilidade do colateral (no caso de stablecoins algorítmicas ou colateralizadas por outros criptoativos), e (c) a possibilidade de desvalorização frente ao ativo de referência.
Os ativos digitais não são valores mobiliários regulados pela Comissão de Valores Mobiliários (CVM), nem títulos emitidos ou chancelados por qualquer autoridade monetária, incluindo, mas não se limitando, ao Banco Central do Brasil.