O mercado de títulos do Tesouro dos Estados Unidos voltou ao centro das atenções no fim de setembro de 2026. O assunto do momento nos círculos econômico e de investimentos nos EUA é a alta observada nos yields dos títulos de dívida americanos.
O yield do Treasury de 10 anos – o benchmark mais observado do mundo – ultrapassou os 5,20%, o maior patamar desde junho de 2007. O papel de 30 anos avançou para a casa dos 5,55%, nível não visto desde 2004. Mesmo os títulos mais curtos estão acima de 4,90%. Abaixo, o gráfico de longo prazo que mostra como o patamar atual é raro e não se observava há muito tempo.
O contraste com a realidade pós-2008 fica nítido. Tivemos mais de uma década de juros baixos, com o título de 10 anos negociando a um yield médio entre 1,5% e 3%. No retorno da pandemia, o choque inflacionário fez com que o Fed tivesse de subir os juros para conter a escalada de preços. Os títulos reagiram e chegamos a ver o título de 10 anos se aproximando dos 5%, o que parecia um evento extremo. Agora, em 2026, o mercado supera e mantém aquele nível elevado. Mais do que um choque no nível absoluto, o momento atual chama atenção pela quebra da âncora psicológica criada por 15 anos de juros extraordinariamente baixos.
Nesse cenário, o investidor é bombardeado por uma série de notícias e análises sobre os riscos de tal evento. Mas entender por que isso está acontecendo, a importância, o impacto e como se posicionar nesse cenário é algo fundamental – e esse é o objetivo deste artigo. Então, vamos lá!
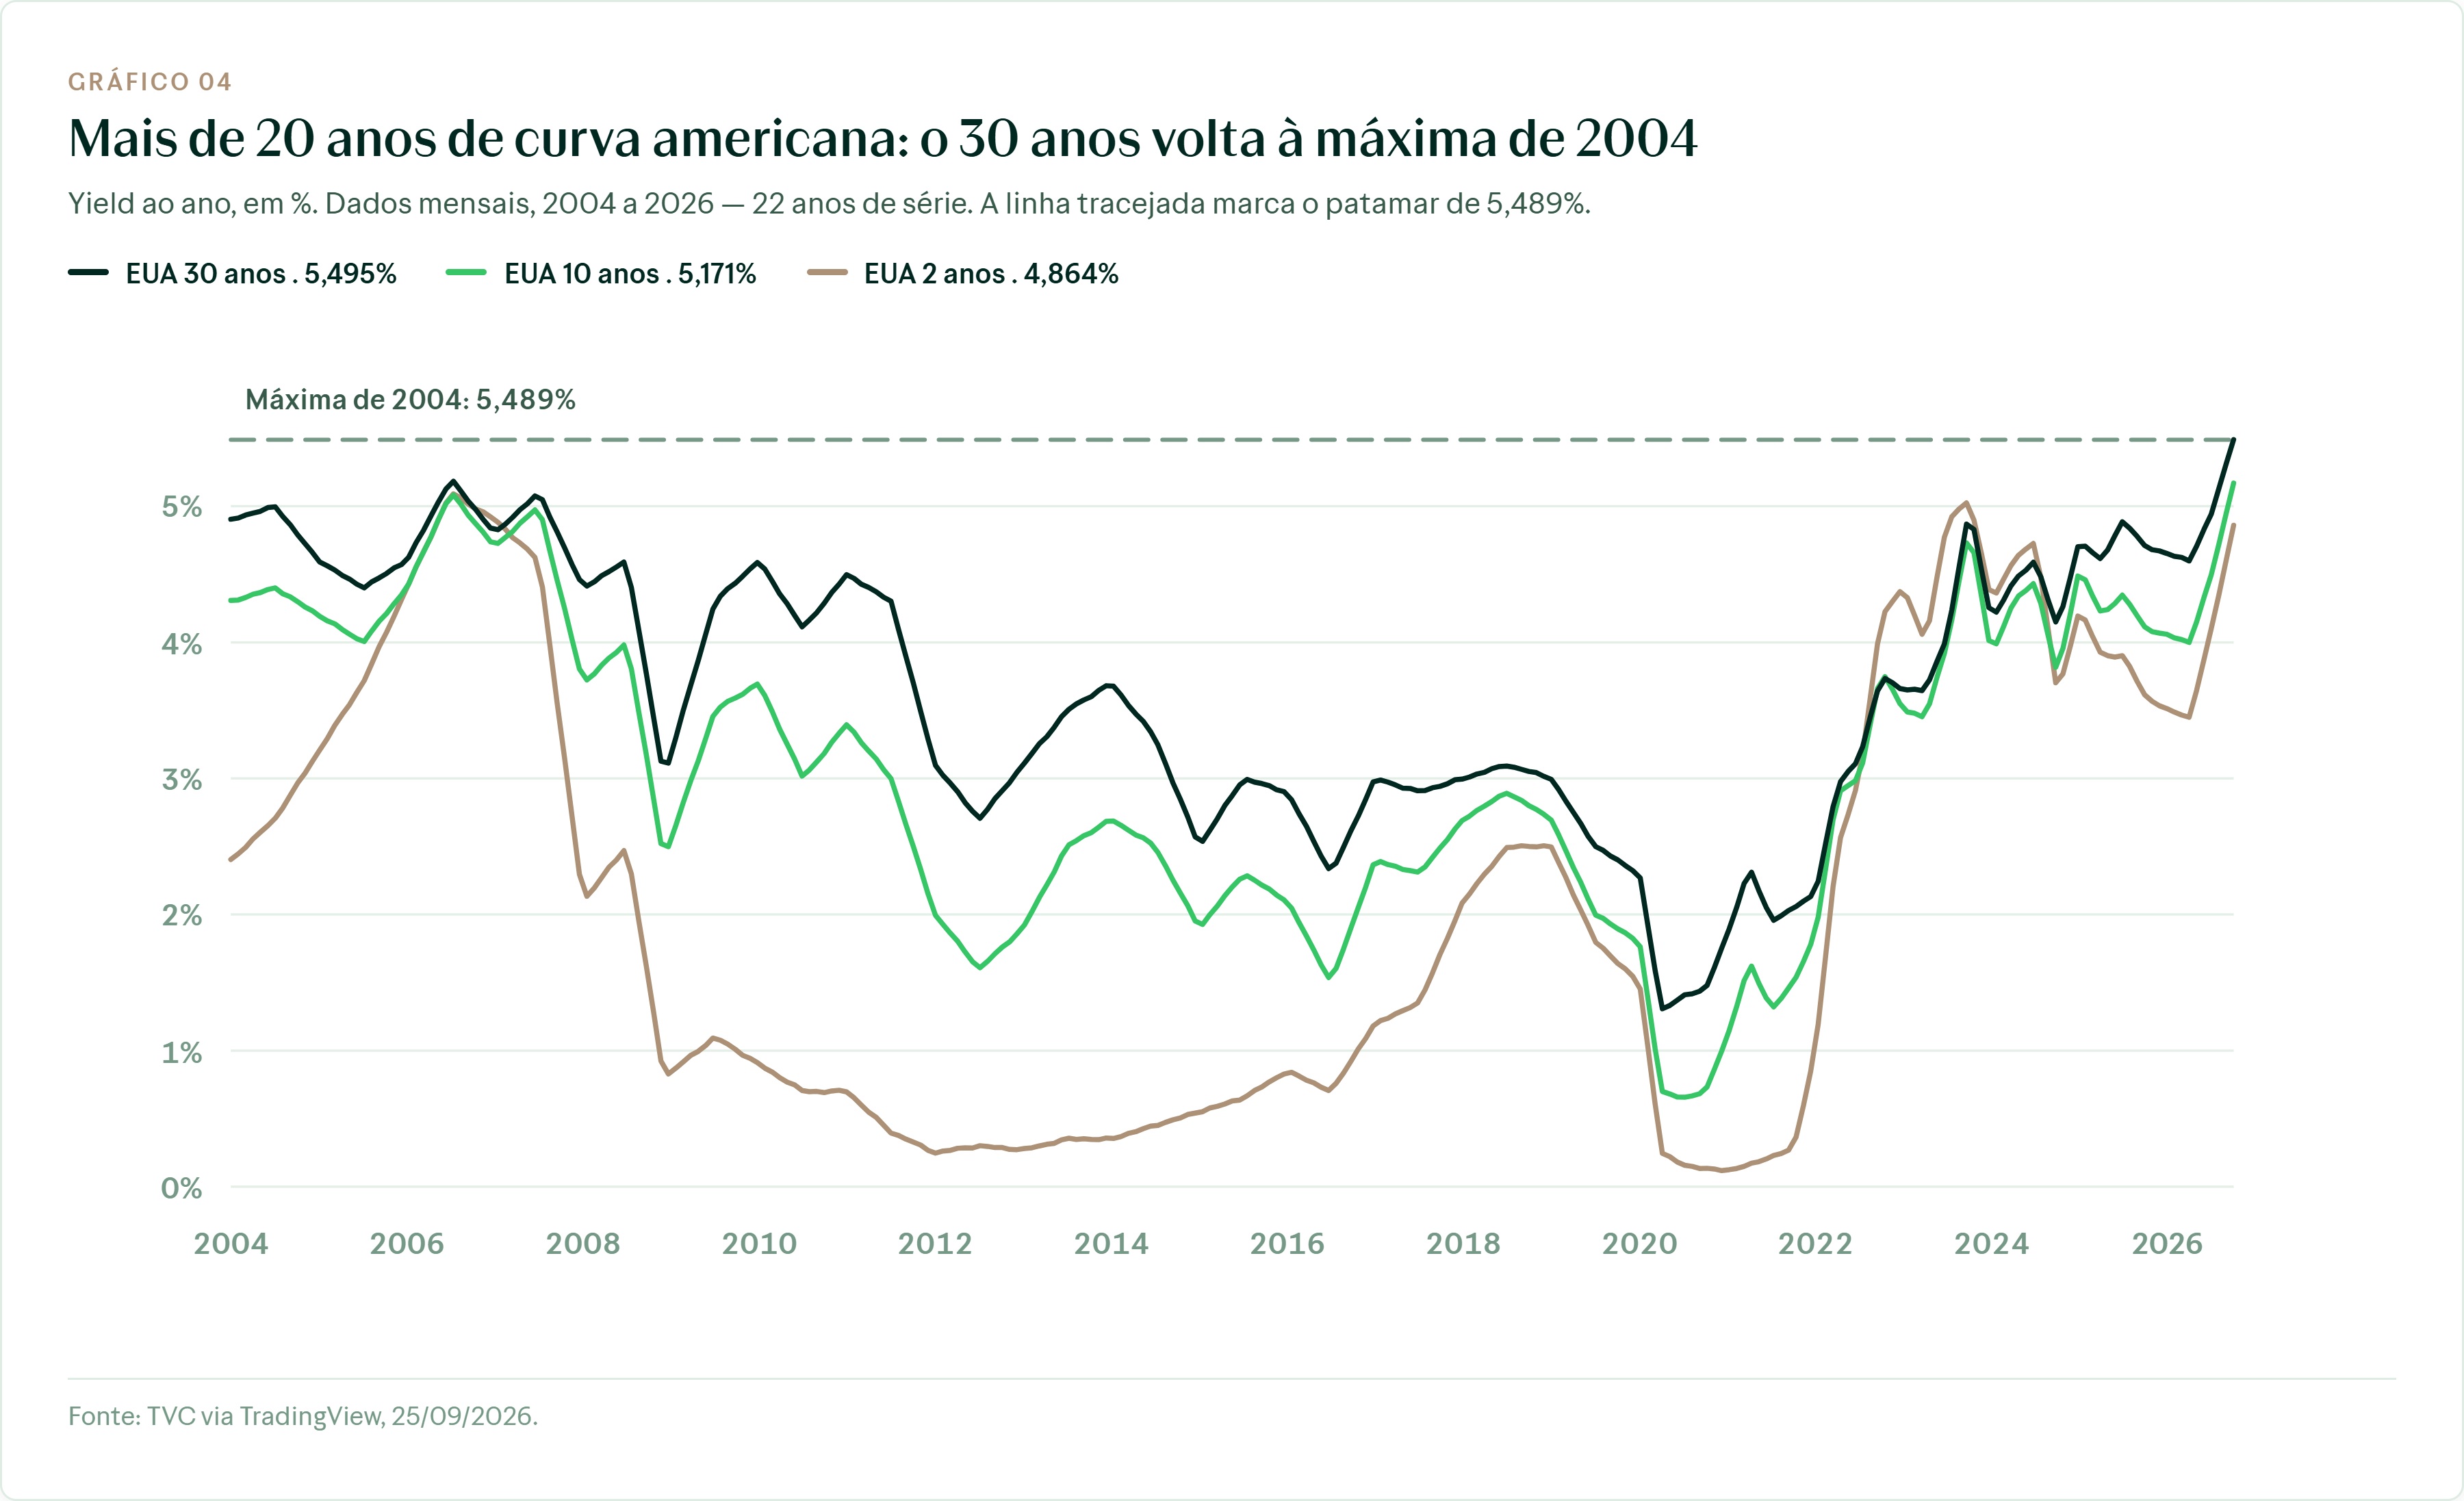
Fonte: Tradingview.com 28/set/2026
Convém entender que esse não foi um movimento isolado, ou algo que aconteceu do dia para a noite. Na verdade, essa alta nos yields tem sido a tônica ao longo de 2026 – vide gráfico abaixo. No início do ano, o yield da Treasury de 2 anos estava em ~3,50%, o de 10 anos em ~4,15% e o de 30 anos em ~4,80%.
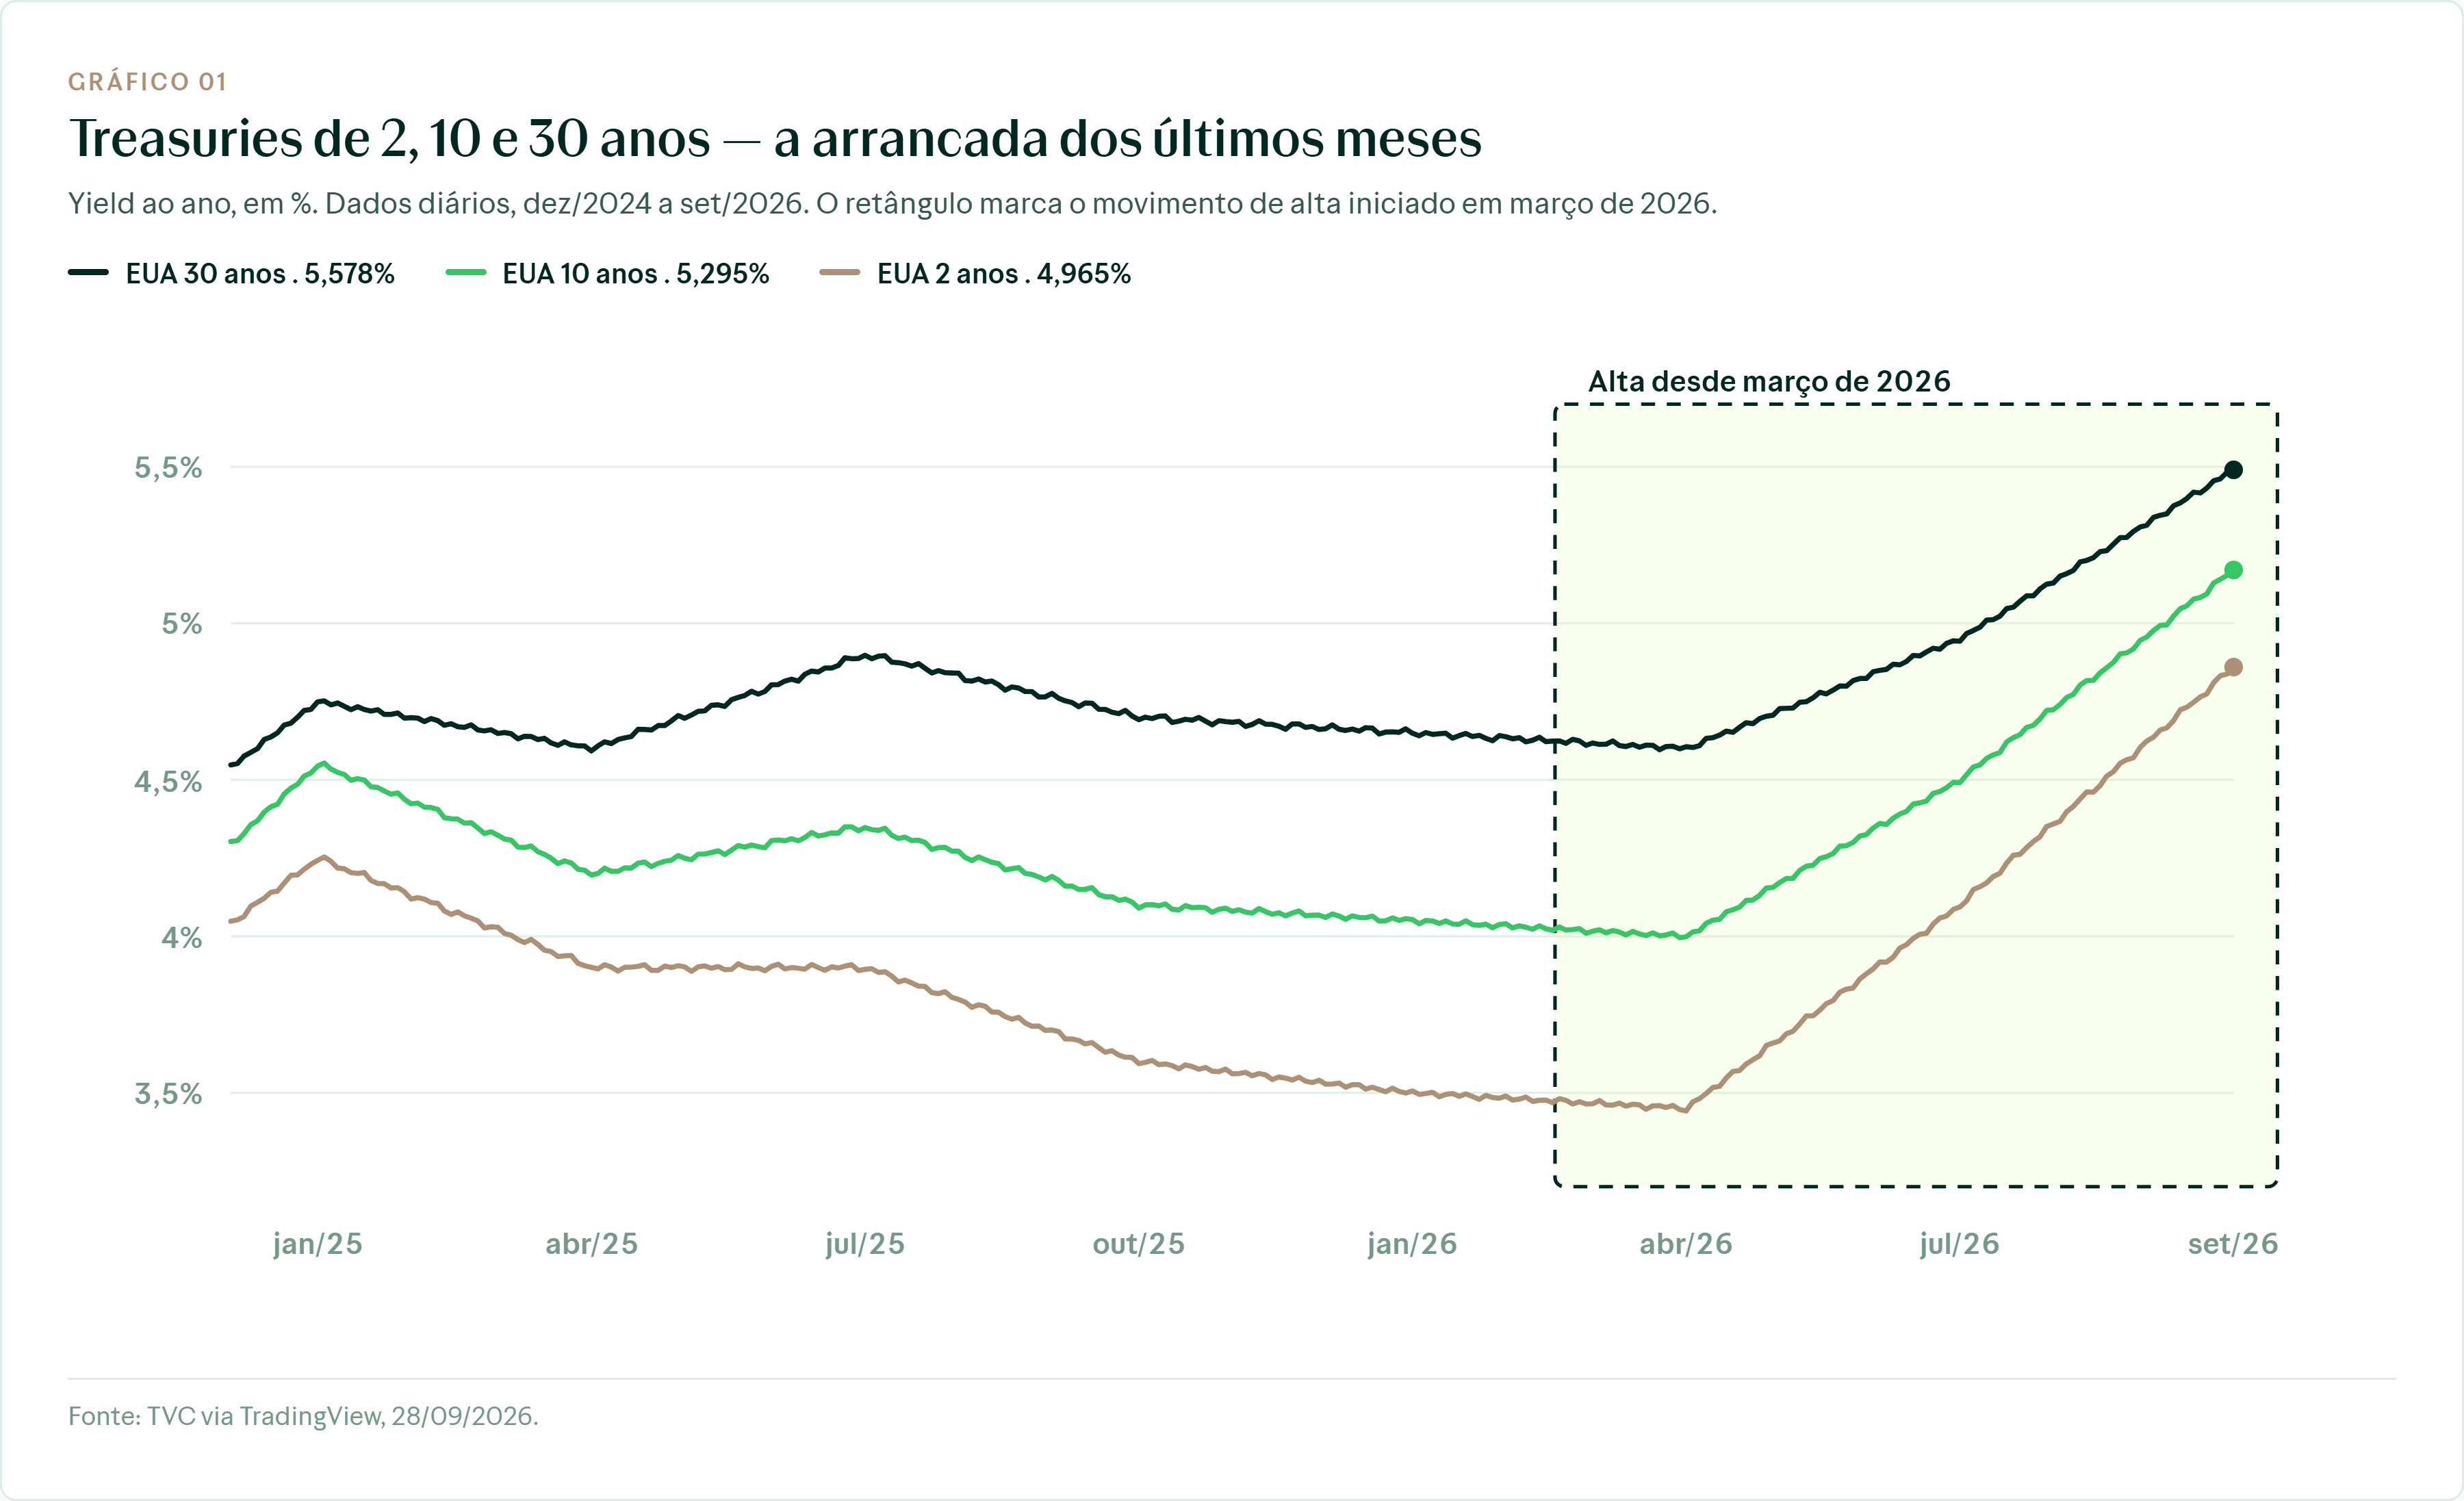
Fonte: Tradingview.com 28/set/2026
Primeiro ponto: por que isso está acontecendo?
É fundamental entender que isso não é resultado de apenas um evento ou vetor específico. Vários fatores se sobrepuseram. Ainda que muitos olhem apenas para o lado da dívida e do déficit americanos, existem outros condicionantes que atuam mais no curto prazo. Então, vale entender que, para os vértices mais curtos (até 3 anos), os condicionantes de política monetária (como inflação e crescimento econômico) exercem um peso maior.
a) Crescimento. A economia americana tem dado cada vez mais sinais de resiliência acima do esperado. Na semana passada (23/set), o flash PMI de setembro apontou aceleração da atividade no ritmo mais forte em mais de quatro ou cinco anos, tanto em serviços quanto na indústria, reforçando a leitura de que o crescimento ainda é robusto o suficiente para o Fed continuar apertando os juros. Abaixo, o gráfico do PMI e sua relação com o crescimento econômico. Do lado das empresas, os resultados corporativos têm se mostrado fortes, com os lucros das empresas do S&P 500 registrando crescimento acima do esperado – mais um sinal de força da economia. O modelo mais recente do Fed de Atlanta, o GDP Now aponta para uma estimativa de taxa de crescimento de 5% no terceiro trimestre de 2026. Os economistas têm revisado suas projeções de crescimento para 2026: até julho, o consenso apontava para 2,0%, mas os dados mais fortes, bem como os resultados corporativos, elevaram as projeções para os atuais 2,8%, vide gráfico mais abaixo (fonte).
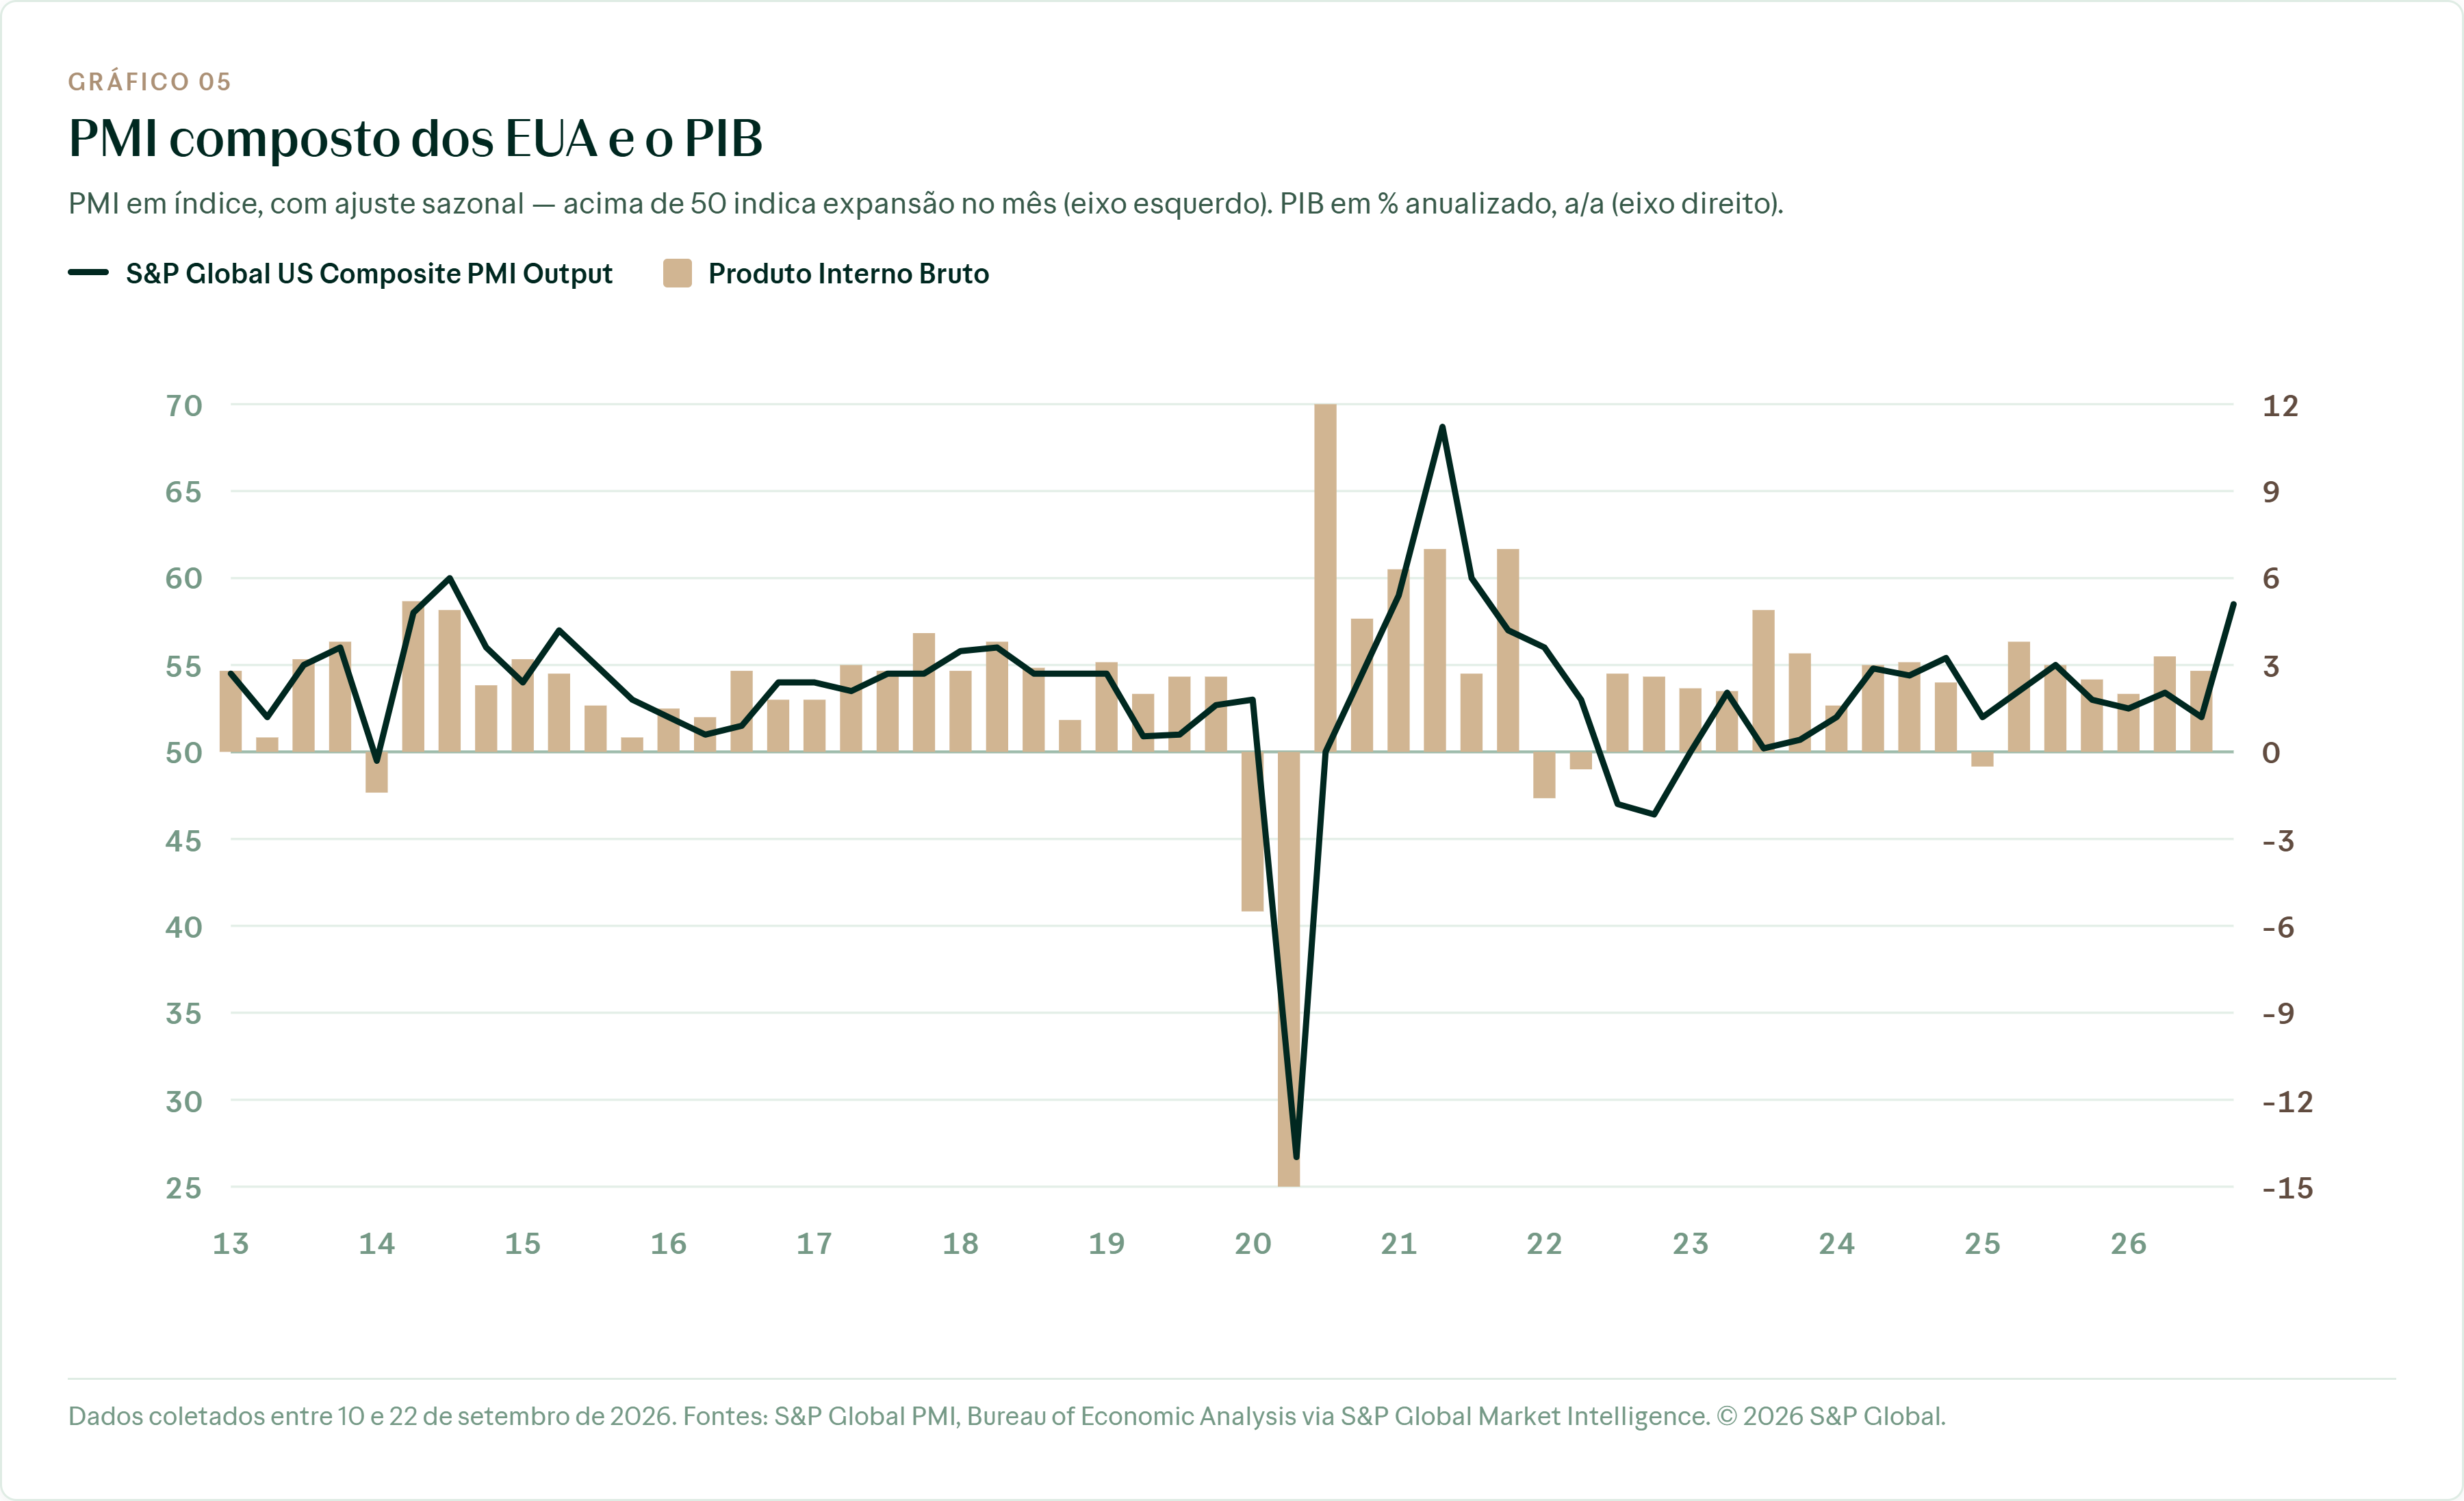
Fonte: S&P Global Flash US PMI, 23/set/2026
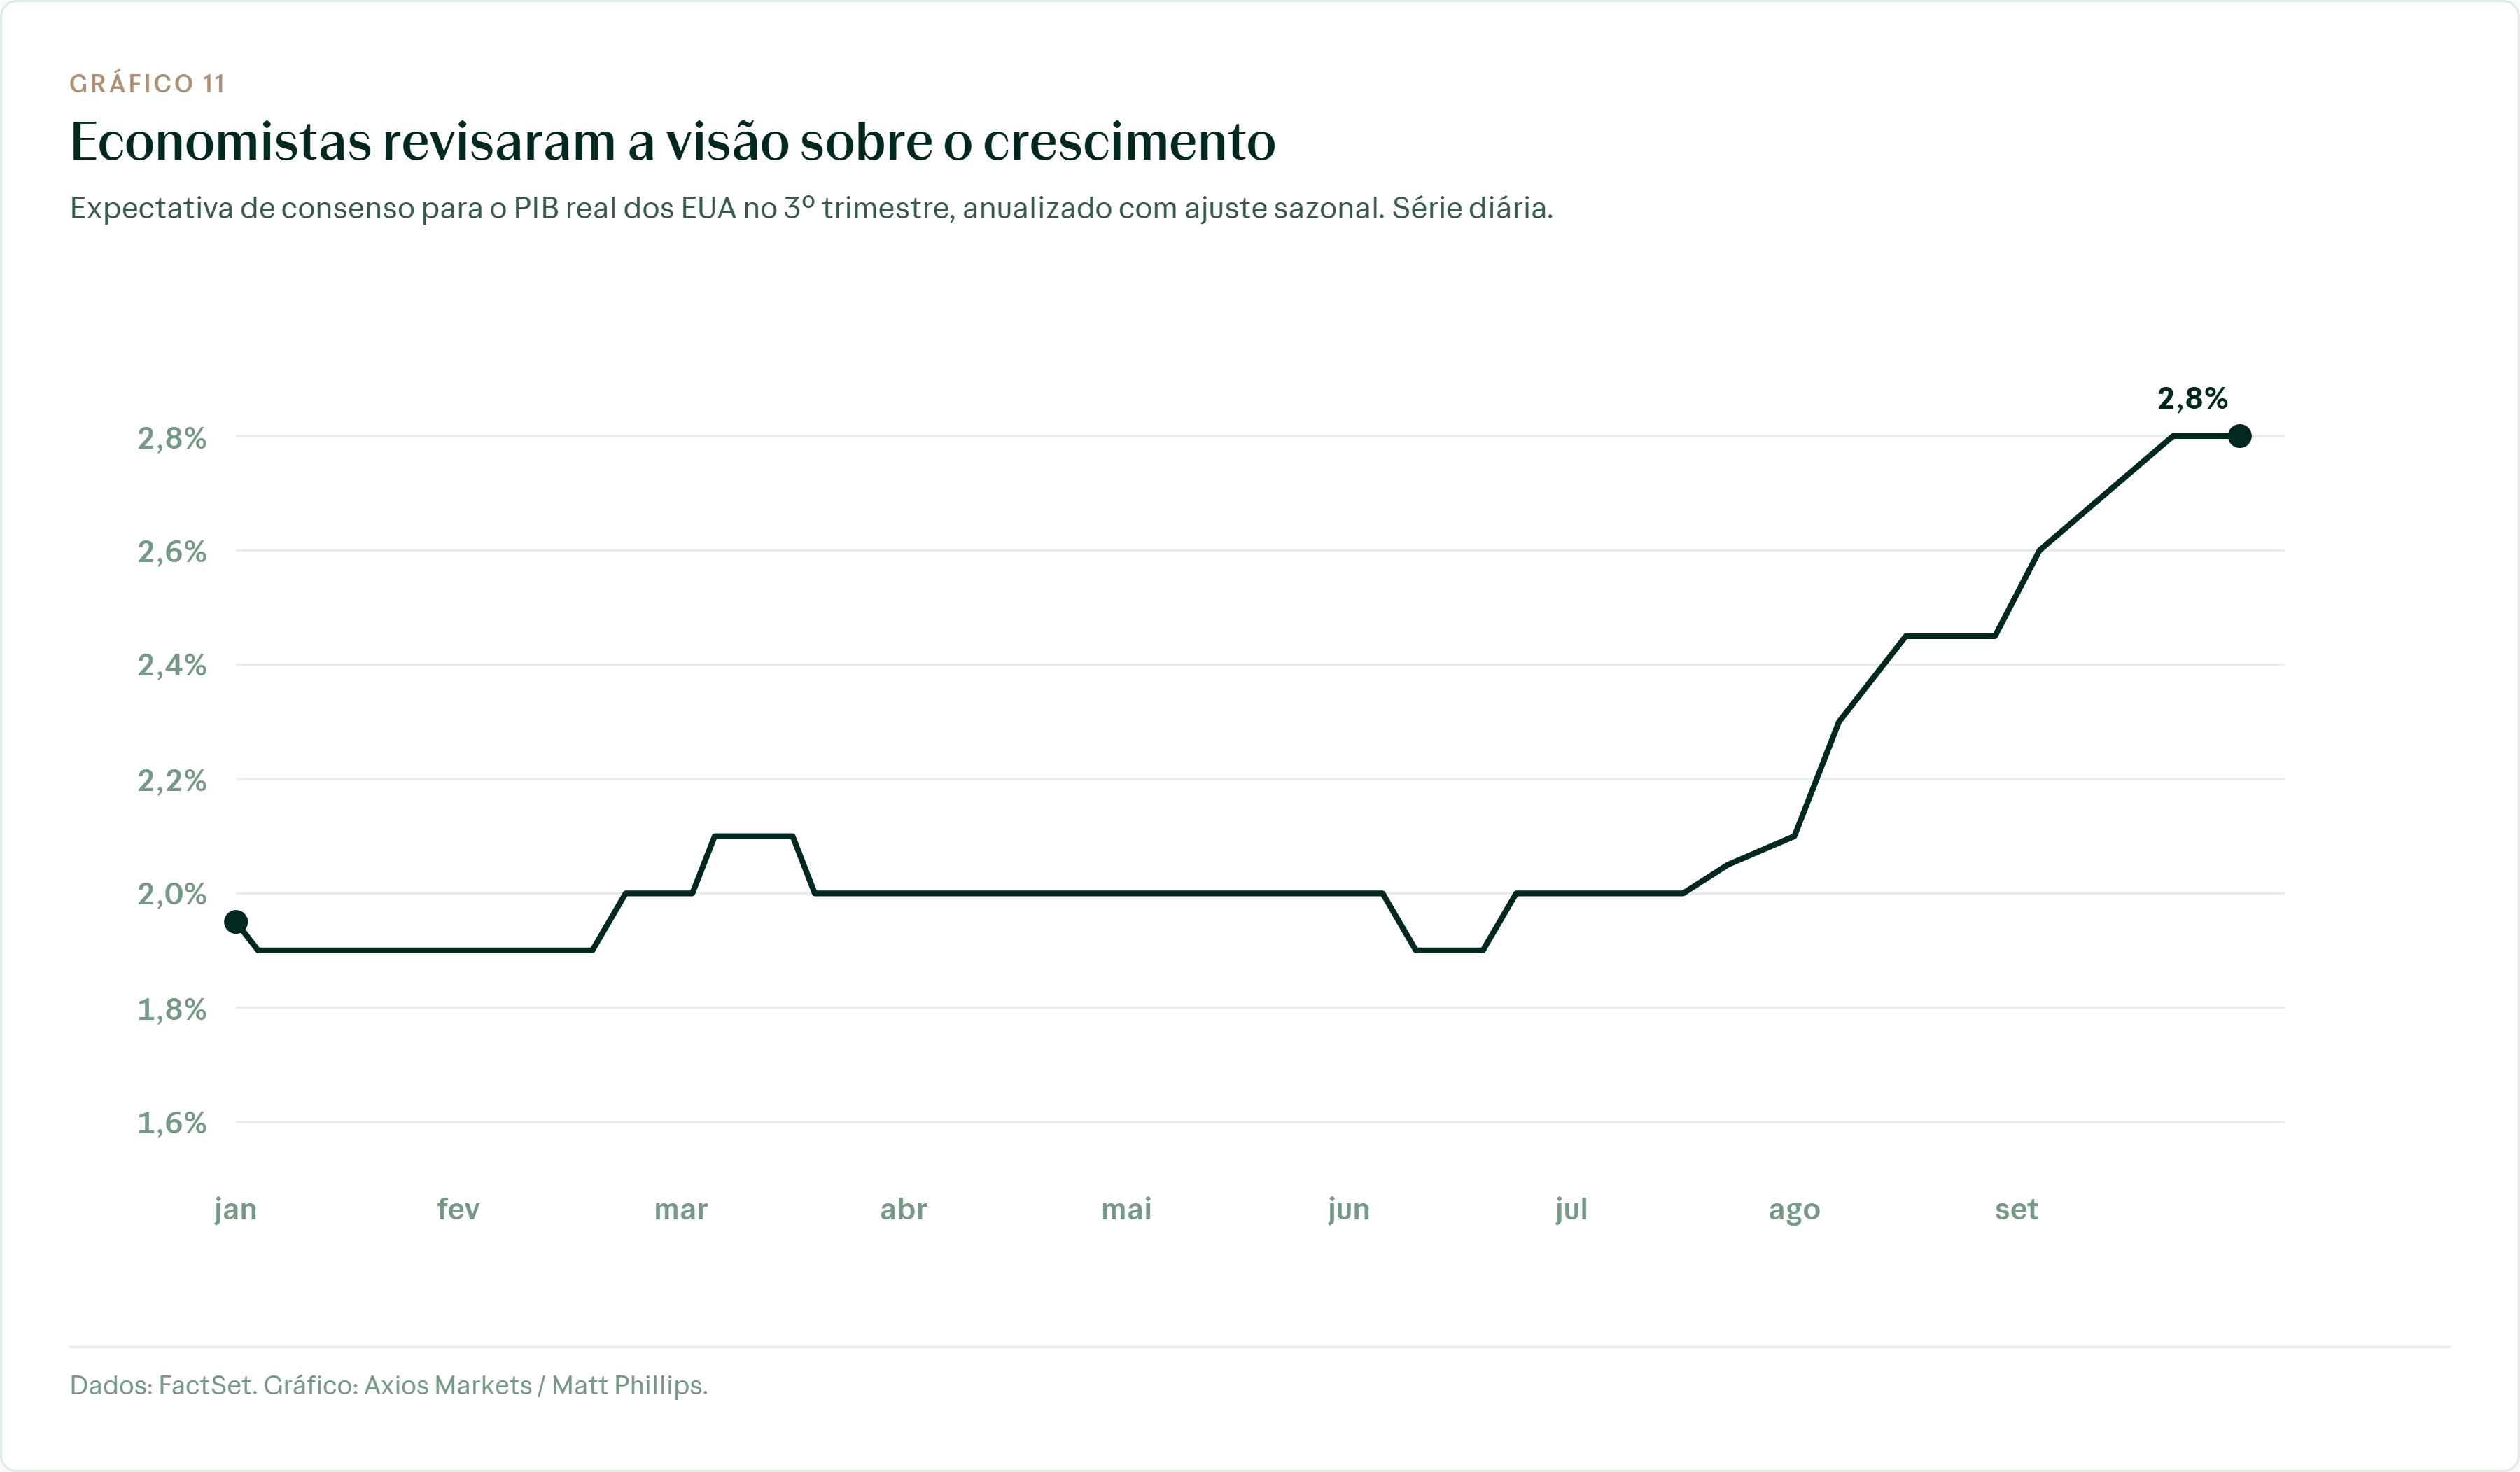
Fonte: Why the surge in bond yields could be a positive, 27/set/2026
b) Inflação. A pressão no nível de preços e os receios com o petróleo se mantendo acima de US$ 100 o barril têm sido o segundo motor. A guerra entre Estados Unidos e Irã, em curso desde o início do ano, manteve o prêmio de risco energético elevado e reabriu temores de inflação persistente. Não obstante, perspectivas de maiores custos com a ideia do nearshoring ganhando espaço, o conflito Rússia/Ucrânia, o El Niño e uma demanda crescente por insumos para o desenvolvimento de chips alimentam ainda mais as expectativas inflacionárias. Como reação a tudo isso, o FOMC elevou a taxa básica em 25 pontos-base, para a faixa de 3,75%–4,00% – a primeira alta desde 2023. Junto a isso, houve a revisão de projeções econômicas, incorporando mais crescimento e inflação – temos tido comentários de dirigentes do Fed falando em “novos ajustes” para trazer a inflação de volta à meta de 2%. Isso desencadeou uma reprecificação dos juros, com o mercado elevando suas apostas de aumentos na próxima reunião de outubro, bem como calibrando as expectativas de novos aumentos em 2027.
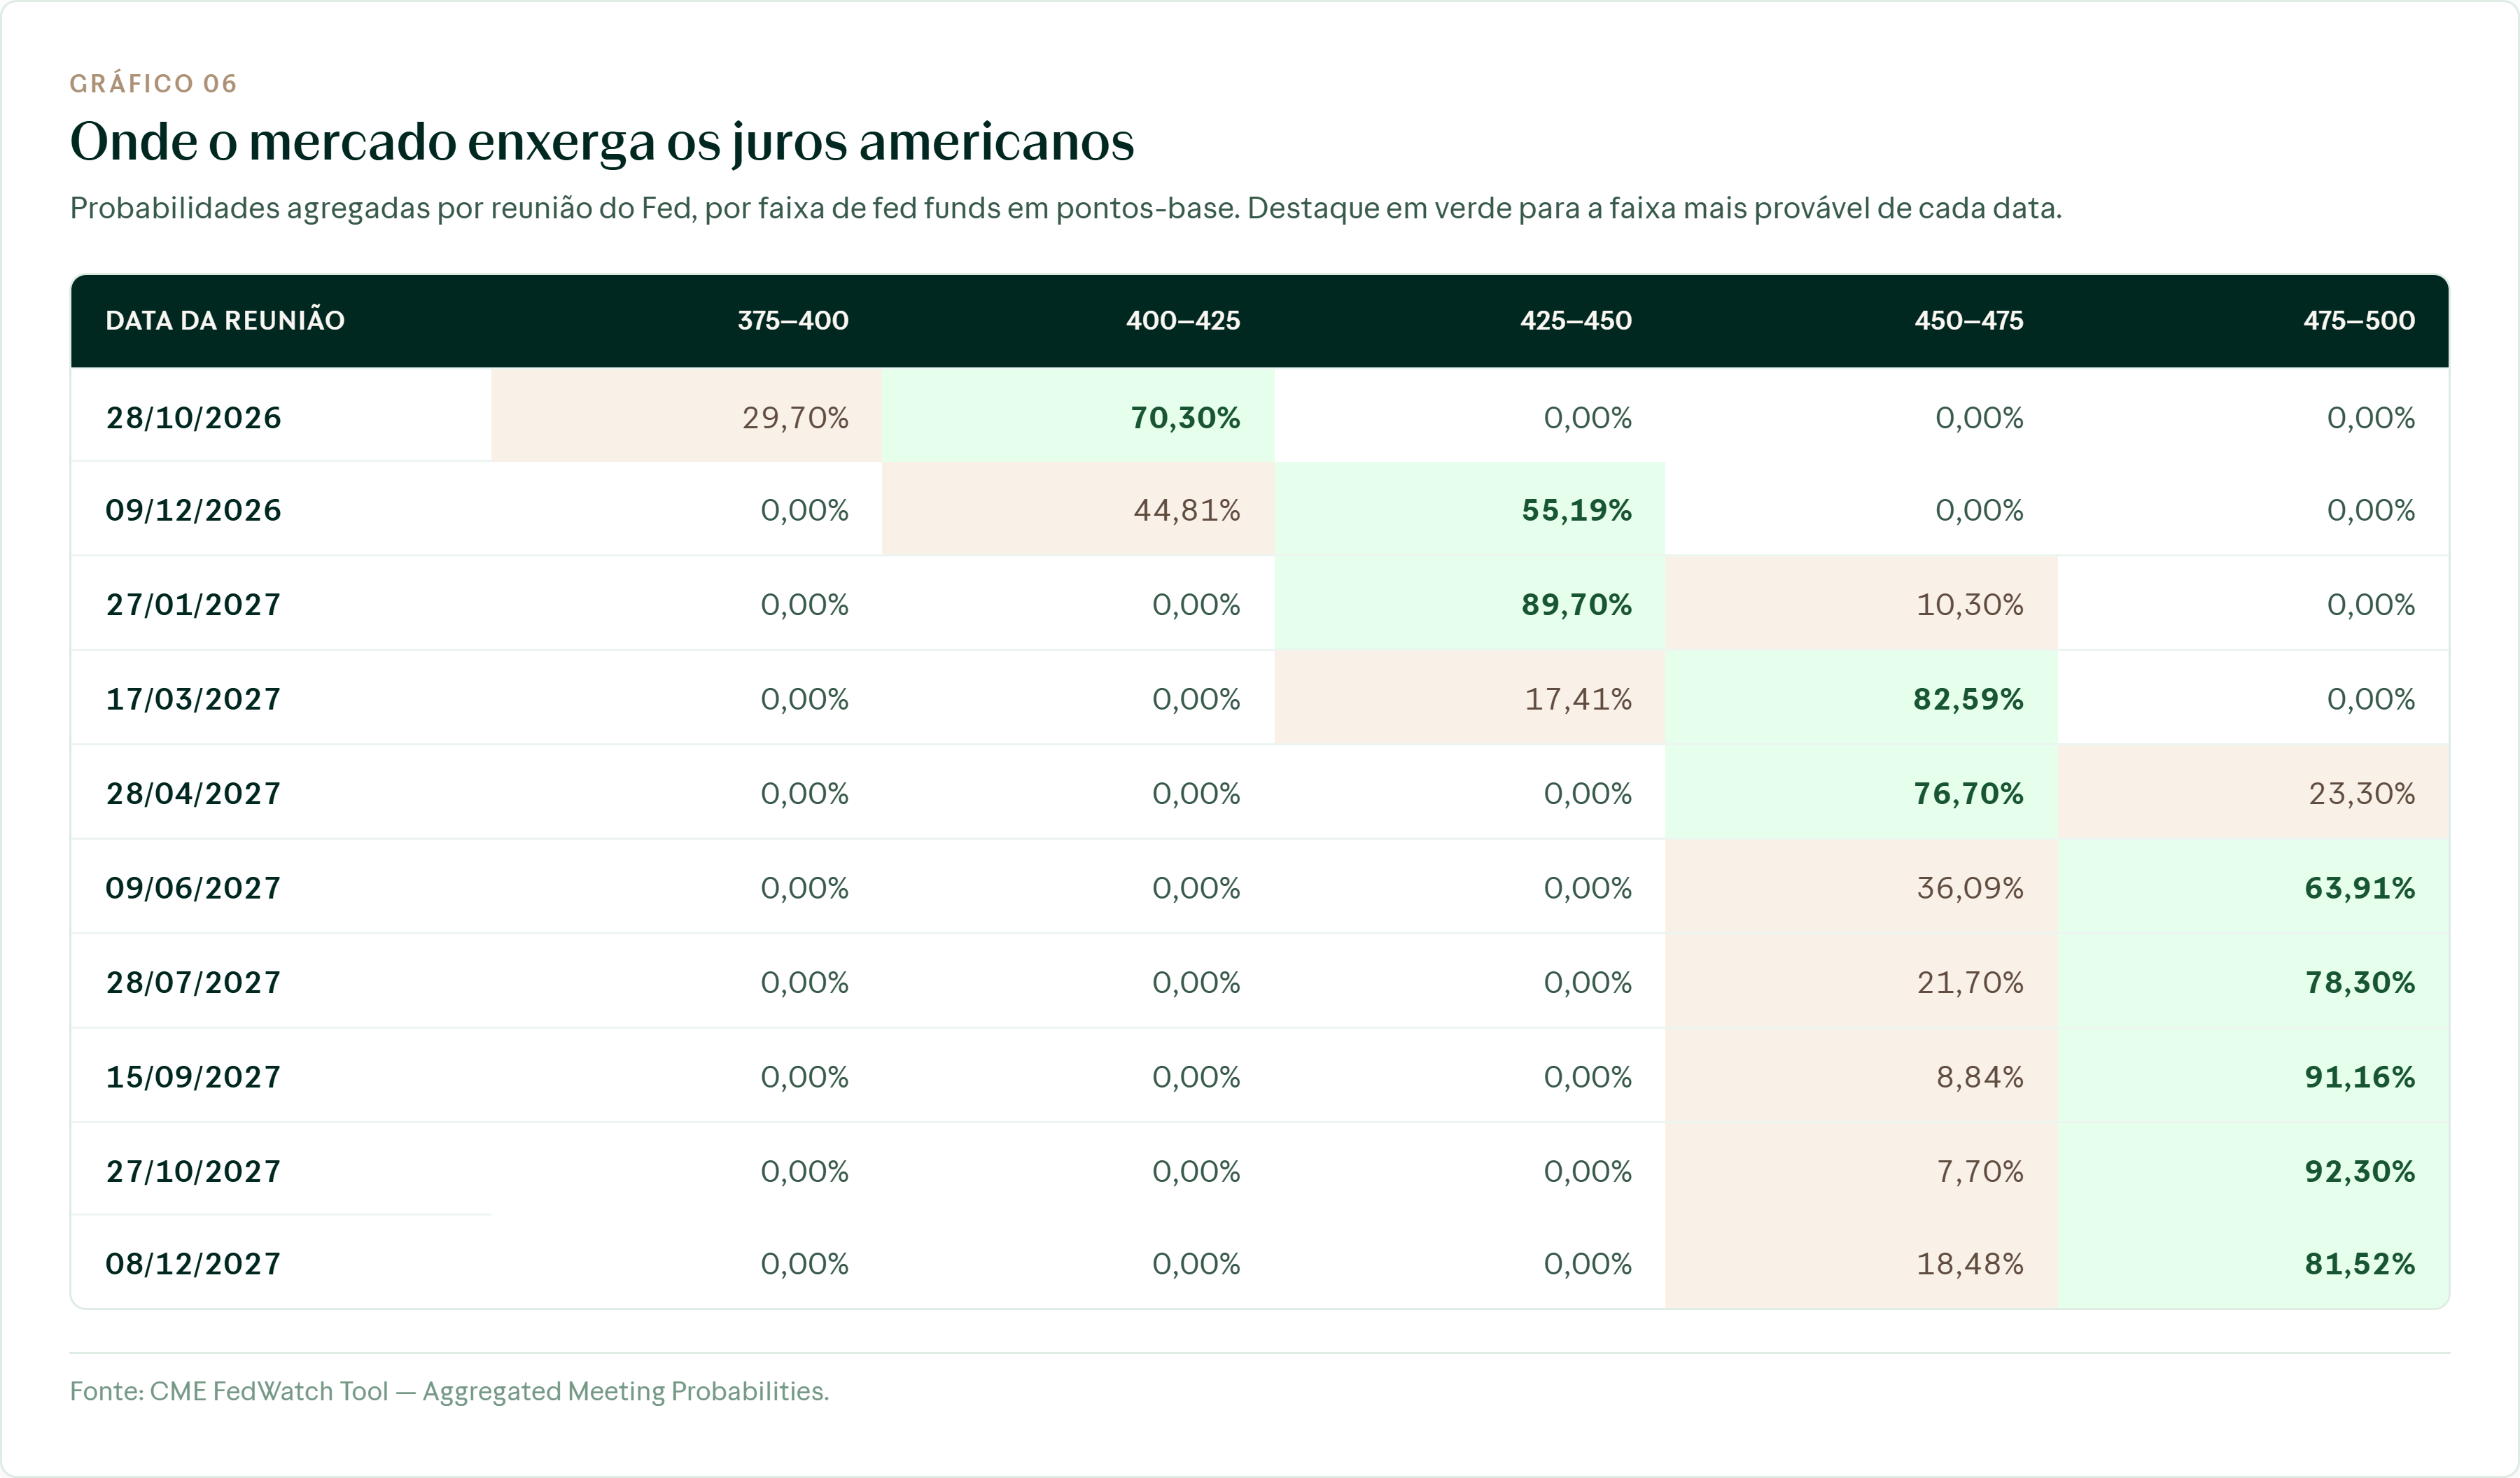
Fonte: FedWatch – CME Group, 28/set/2026
Mas, para além do curto prazo, as forças mencionadas acima também influenciam a percepção de que vivemos em um mundo diferente do pós-crise de 2008, no qual iremos conviver com níveis de inflação mais elevados, mas que também vivemos uma transformação decorrente da inteligência artificial, que irá contribuir para um equilíbrio com maior crescimento.
Veja que o gráfico abaixo relaciona a taxa de crescimento do “GDP Nominal” (PIB nominal = PIB + inflação) com o yield dos títulos de 10 anos mostrando que há uma relação. Ou seja, se assumirmos que o “novo normal” é uma taxa de crescimento mais elevada e uma inflação igualmente maior, iremos conviver com um PIB nominal maior, o que, por consequência, faz com que os yields de equilíbrio se elevem.
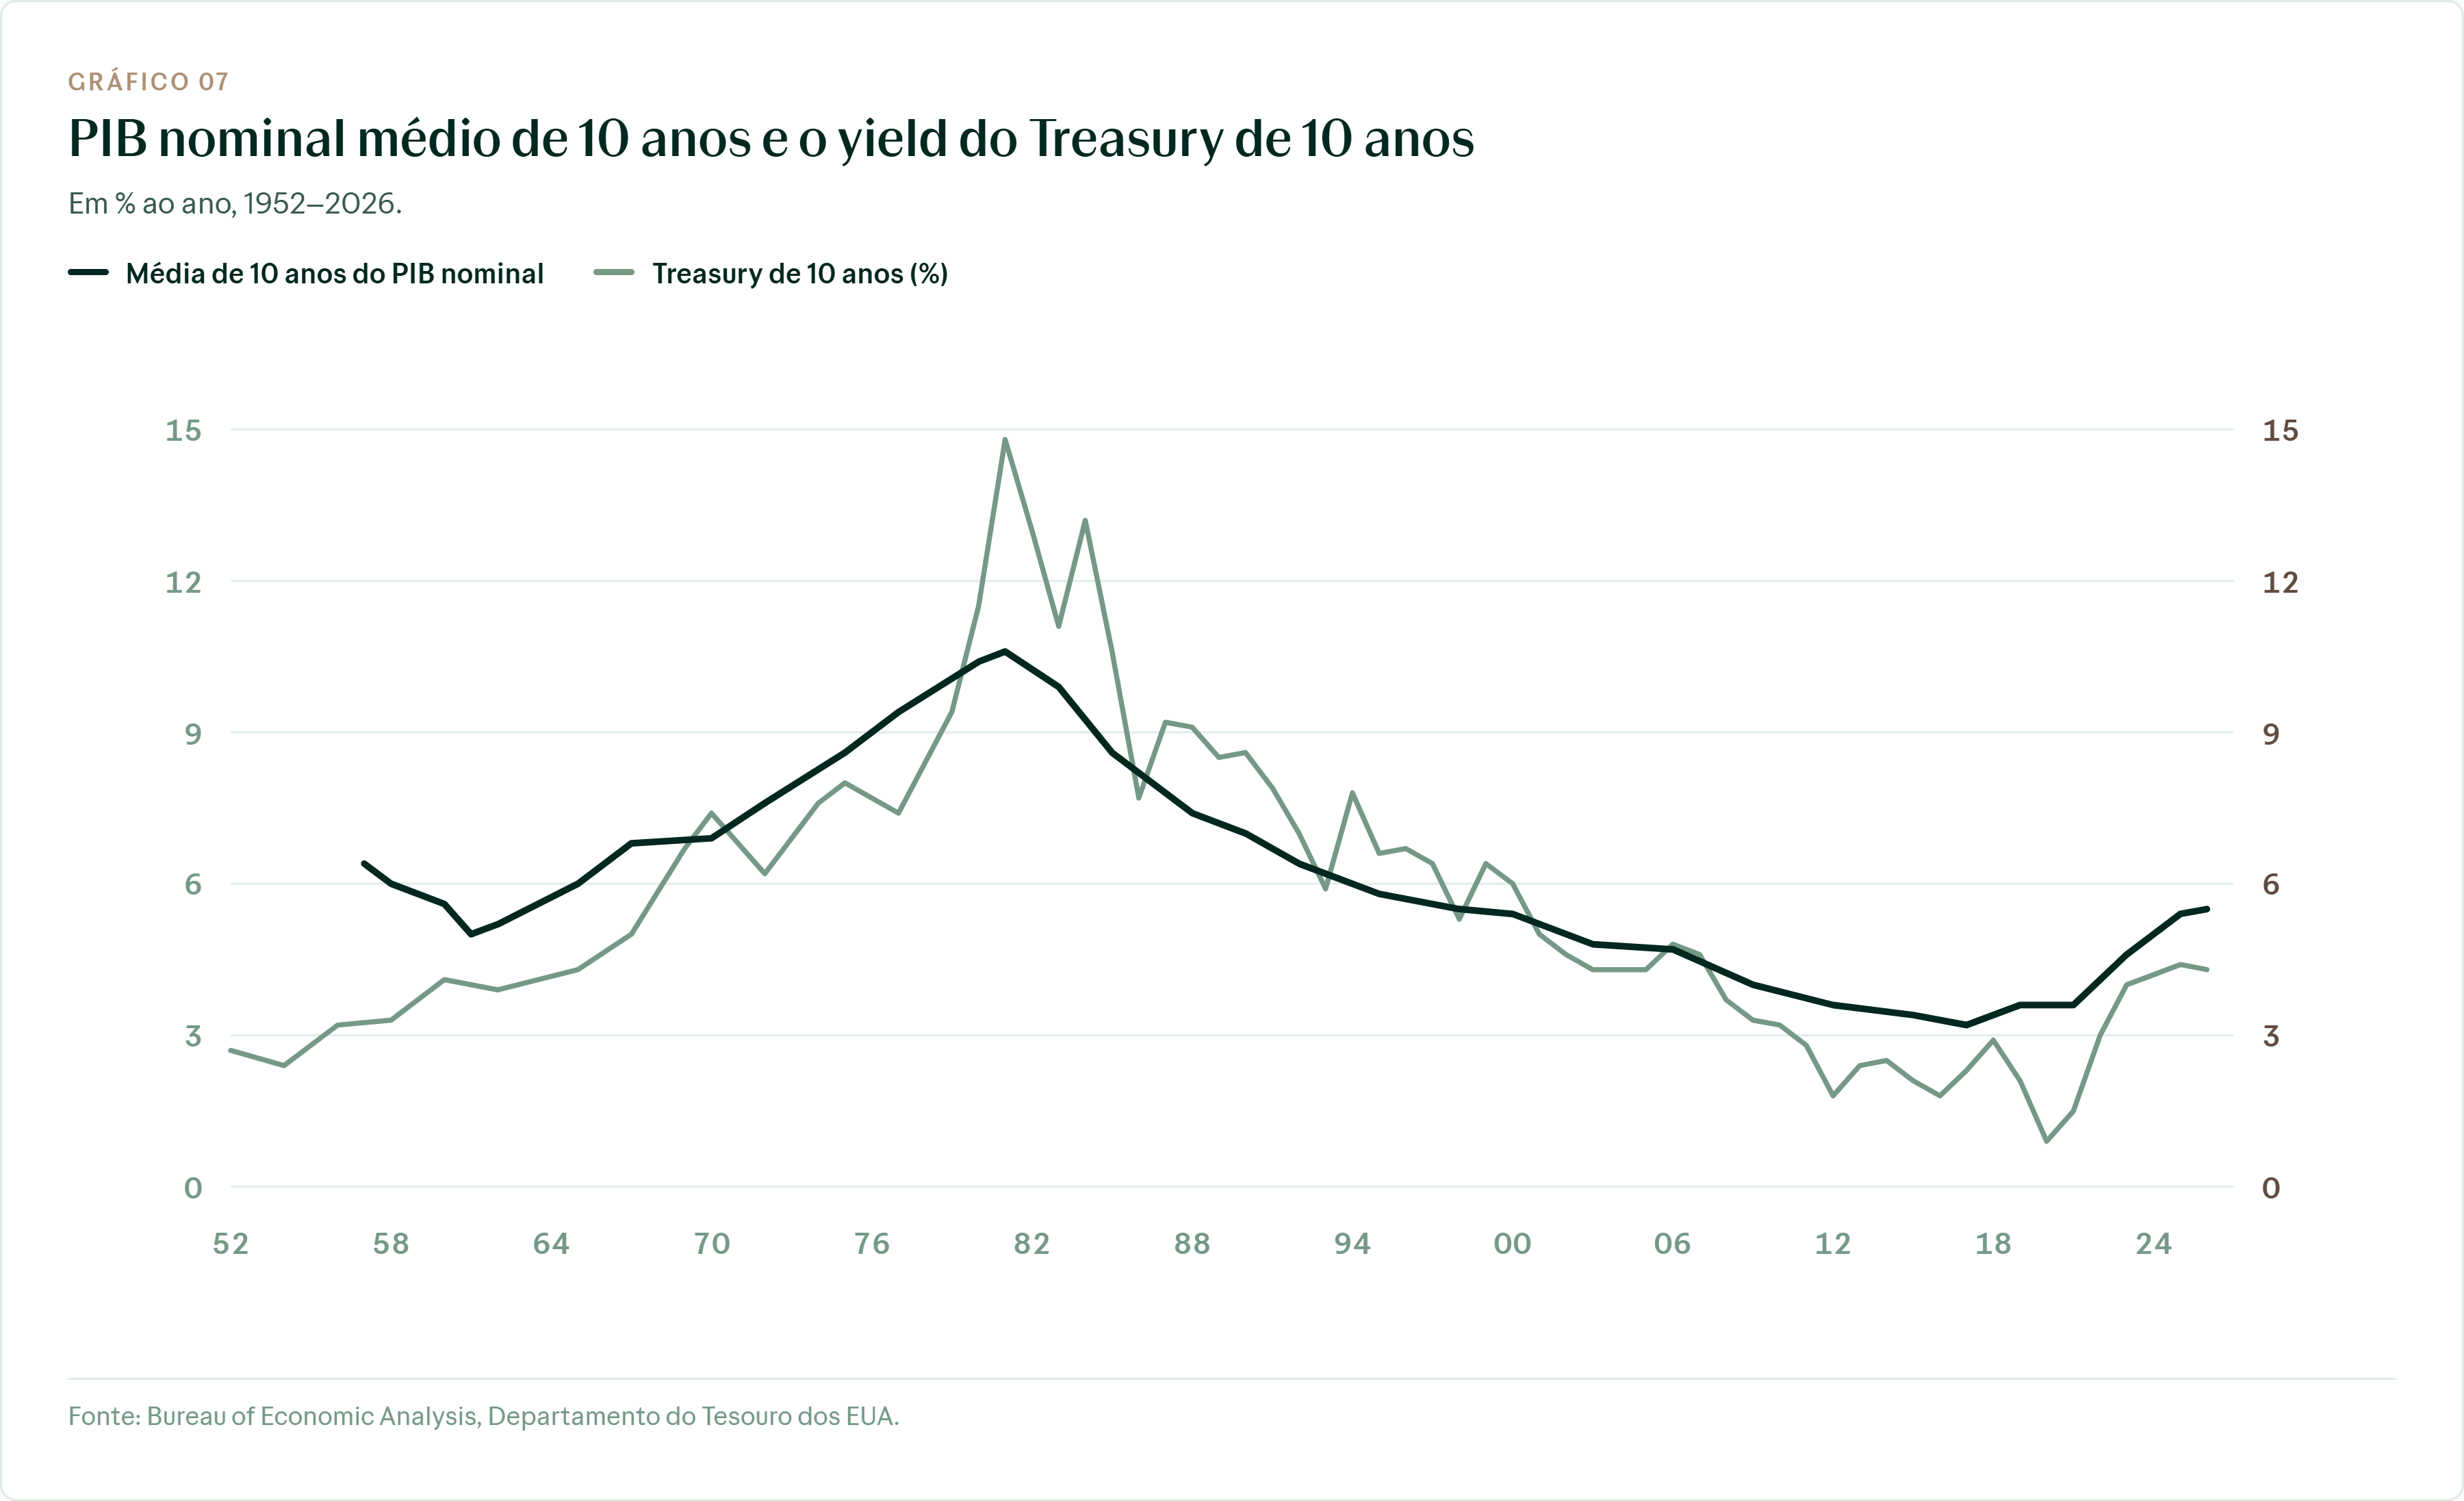
Fonte: Julian Klymochko no X, gráfico do Deutsche Bank, 24/set/2026
Indo além, há outra força atuando no curto prazo, mas que também influencia os yields a médio prazo.
c) Competição por recursos. Como forma de sustentar o crescimento dos investimentos, temos visto um retorno de grandes empresas ao mercado de emissão de dívidas. Para sustentar o salto de capex em data centers e IA – que, no caso dos cinco grandes hyperscalers (Amazon, Alphabet, Meta, Microsoft e Oracle), deve superar US$ 750–820 bilhões em 2026 – as big techs voltaram com força ao mercado de dívida. Depois de anos emitindo pouco (média de cerca de US$ 20–28 bilhões ao ano entre 2020 e 2024), o grupo captou mais de US$ 100 bilhões em bonds em 2025. Em 2026, esse número já chega próximo aos US$ 200 bilhões (Amazon, Alphabet, Meta e Oracle). O efeito é imediato no mercado de crédito: esses emissores, que eram irrelevantes no universo investment grade, passaram a responder por cerca de 11% da oferta americana de IG em 2026, alongaram o prazo médio da curva corporativa e passaram a disputar o mesmo pool de recursos que financia o Tesouro. Logo, essa maior competição por recursos eleva os yields requeridos pelos emprestadores. O gráfico abaixo ajuda a ver a relação entre a taxa média de crescimento do capex (investimentos) das companhias listadas e os yields dos títulos de 10 anos. Aqui, a comparação é com os yields globais, ou seja, não exclusivamente dos EUA.
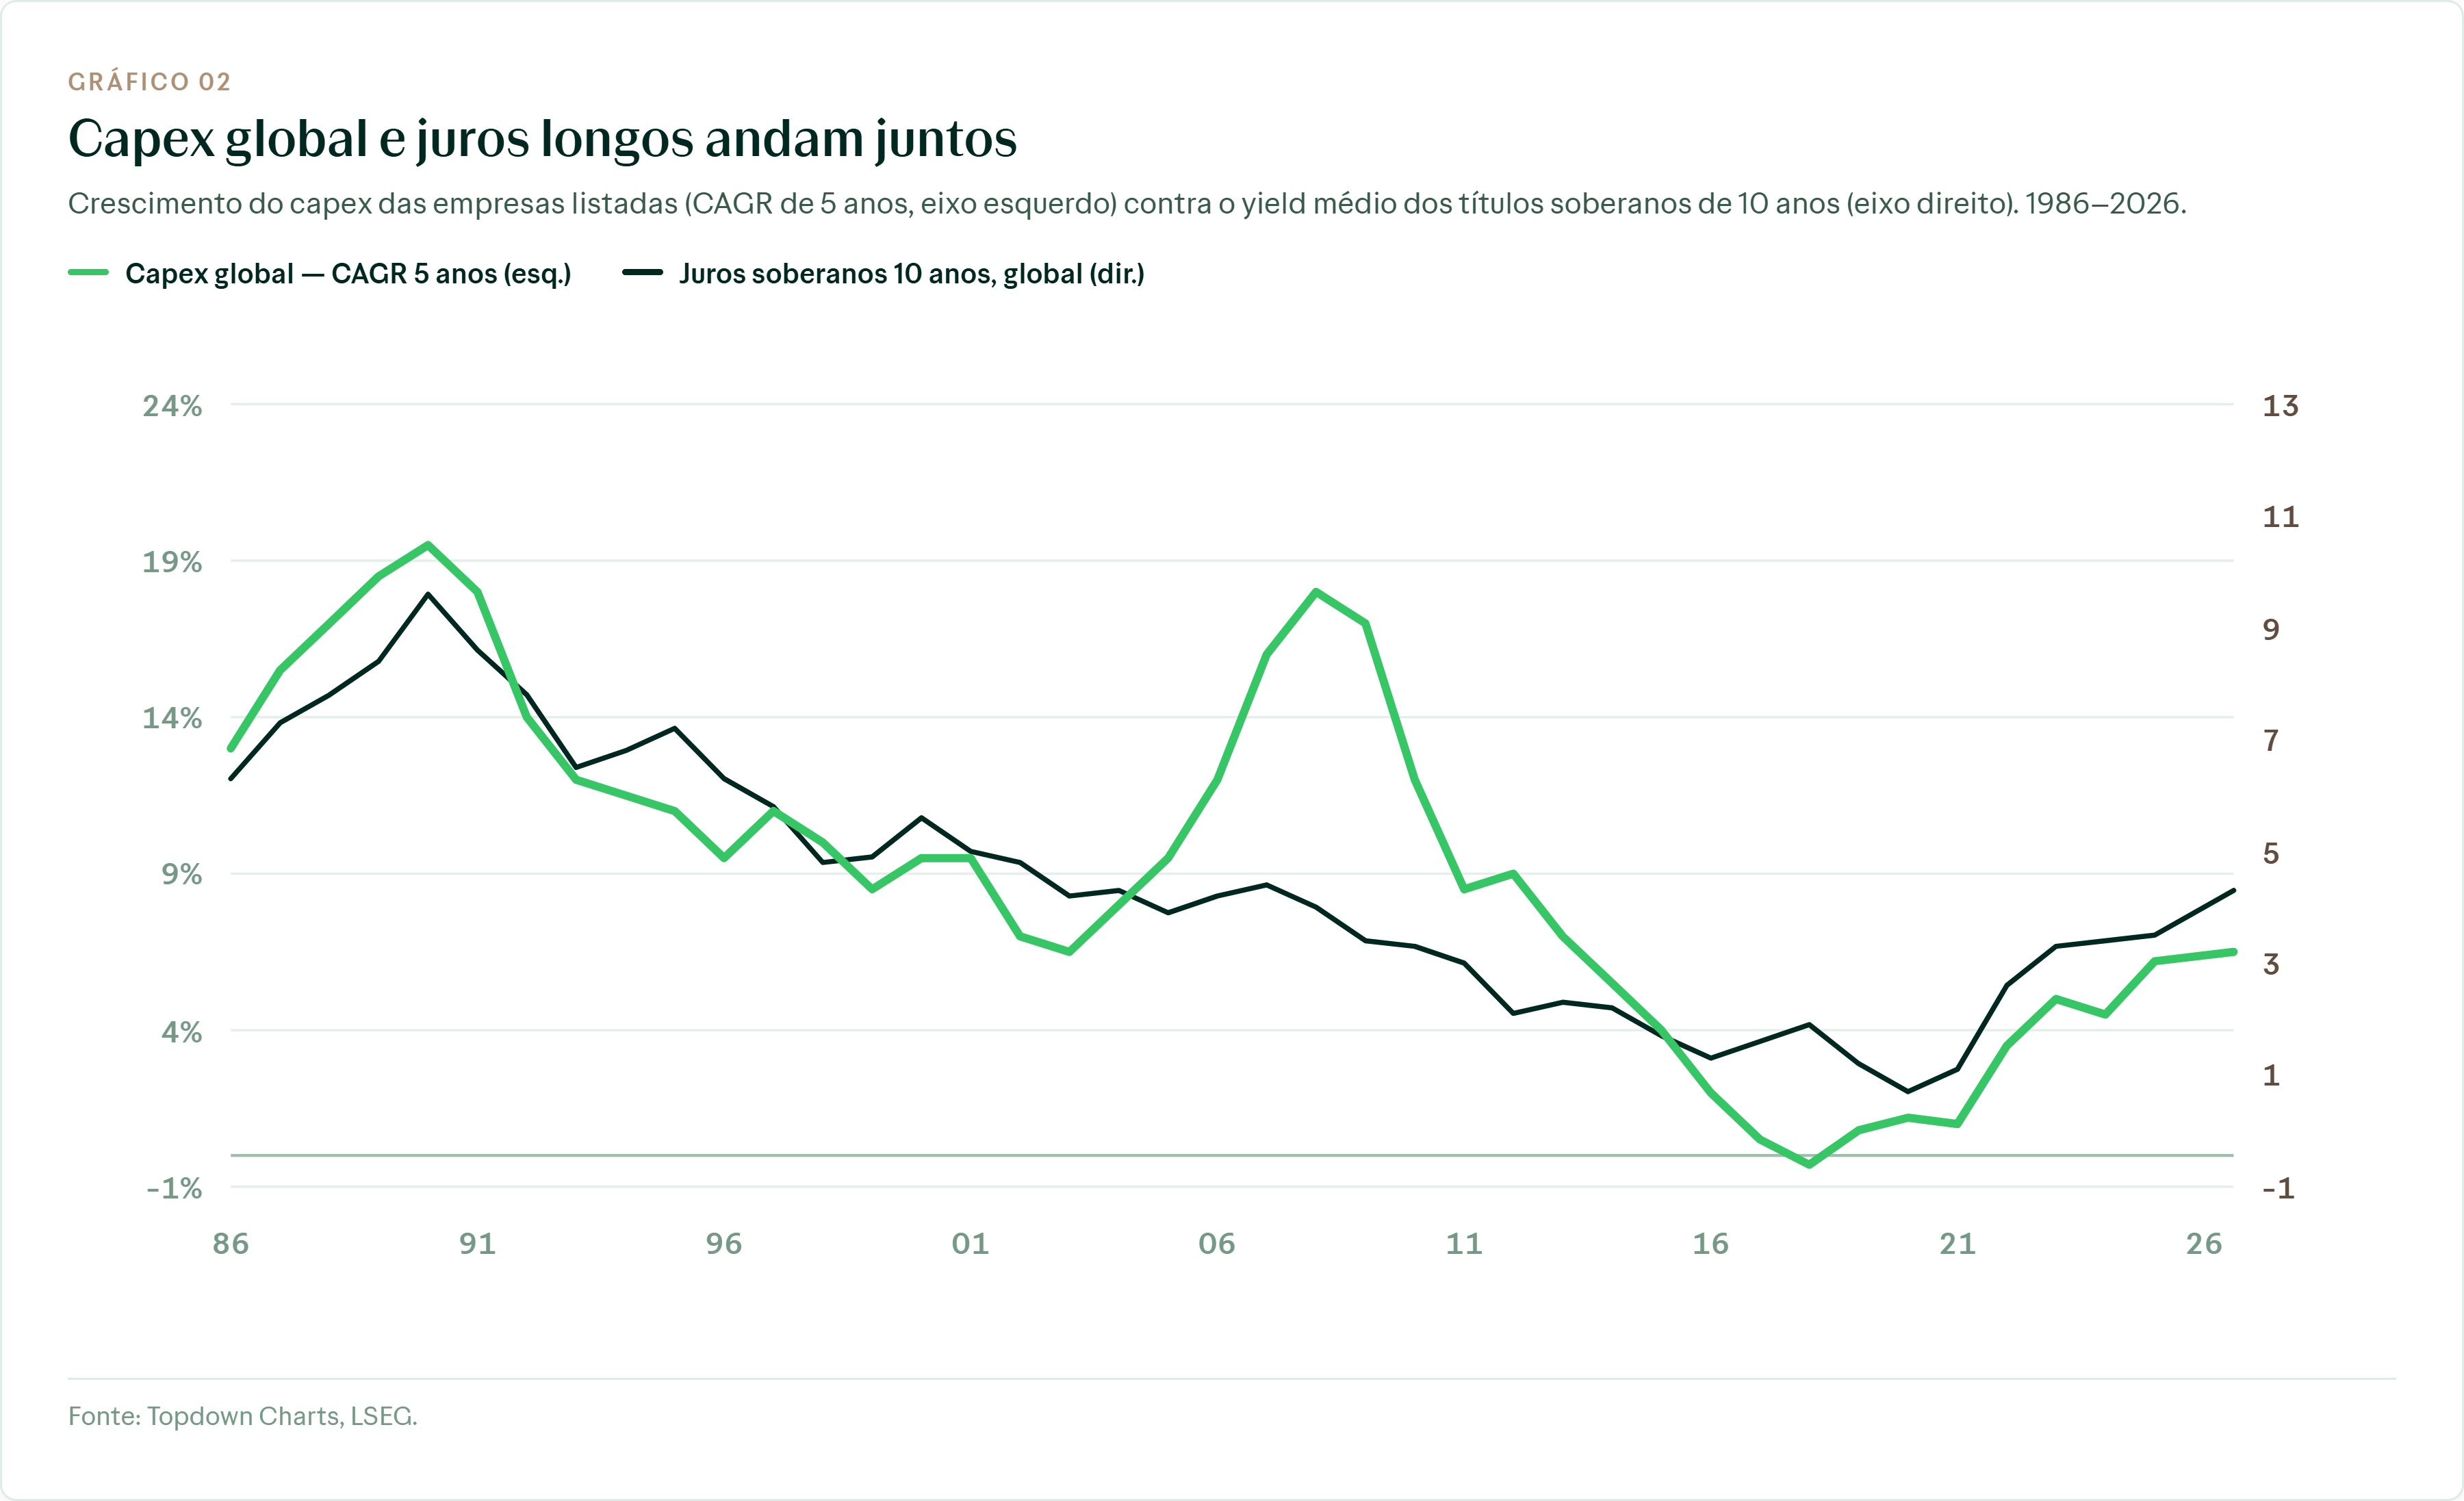
Fonte: (6) Callum Thomas (@Callum_Thomas) / X
d) Situação fiscal e dívida. E, por fim, obviamente não podemos ignorar a questão fiscal e a da dívida americana. Essa força estrutural também corrobora um juro de equilíbrio mais elevado. O déficit americano permanece elevado (acima de 6% do PIB em algumas estimativas), a dívida superou US$ 40 trilhões e o Tesouro precisa emitir volumes grandes. Ao mesmo tempo, empresas de tecnologia captam no mercado de dívida para financiar a expansão de data centers e infraestrutura de inteligência artificial. Governo e setor privado competem pelo mesmo pool de poupança, o que pressiona o que chamamos de term premium – a compensação extra que o investidor exige para travar dinheiro por 10 ou 30 anos. Por outro lado, em relação ao receio quanto à dívida, é importante destacar que esse não é um problema dos EUA isoladamente. O gráfico abaixo compila o yield dos títulos de 10 anos dos países do G7 (Canadá, França, Alemanha, Itália, Japão, Reino Unido e Estados Unidos), mostrando que esse tem sido um movimento global, que ocorre nos diferentes países e moedas – ou seja, não é necessariamente um receio específico apenas com os EUA.
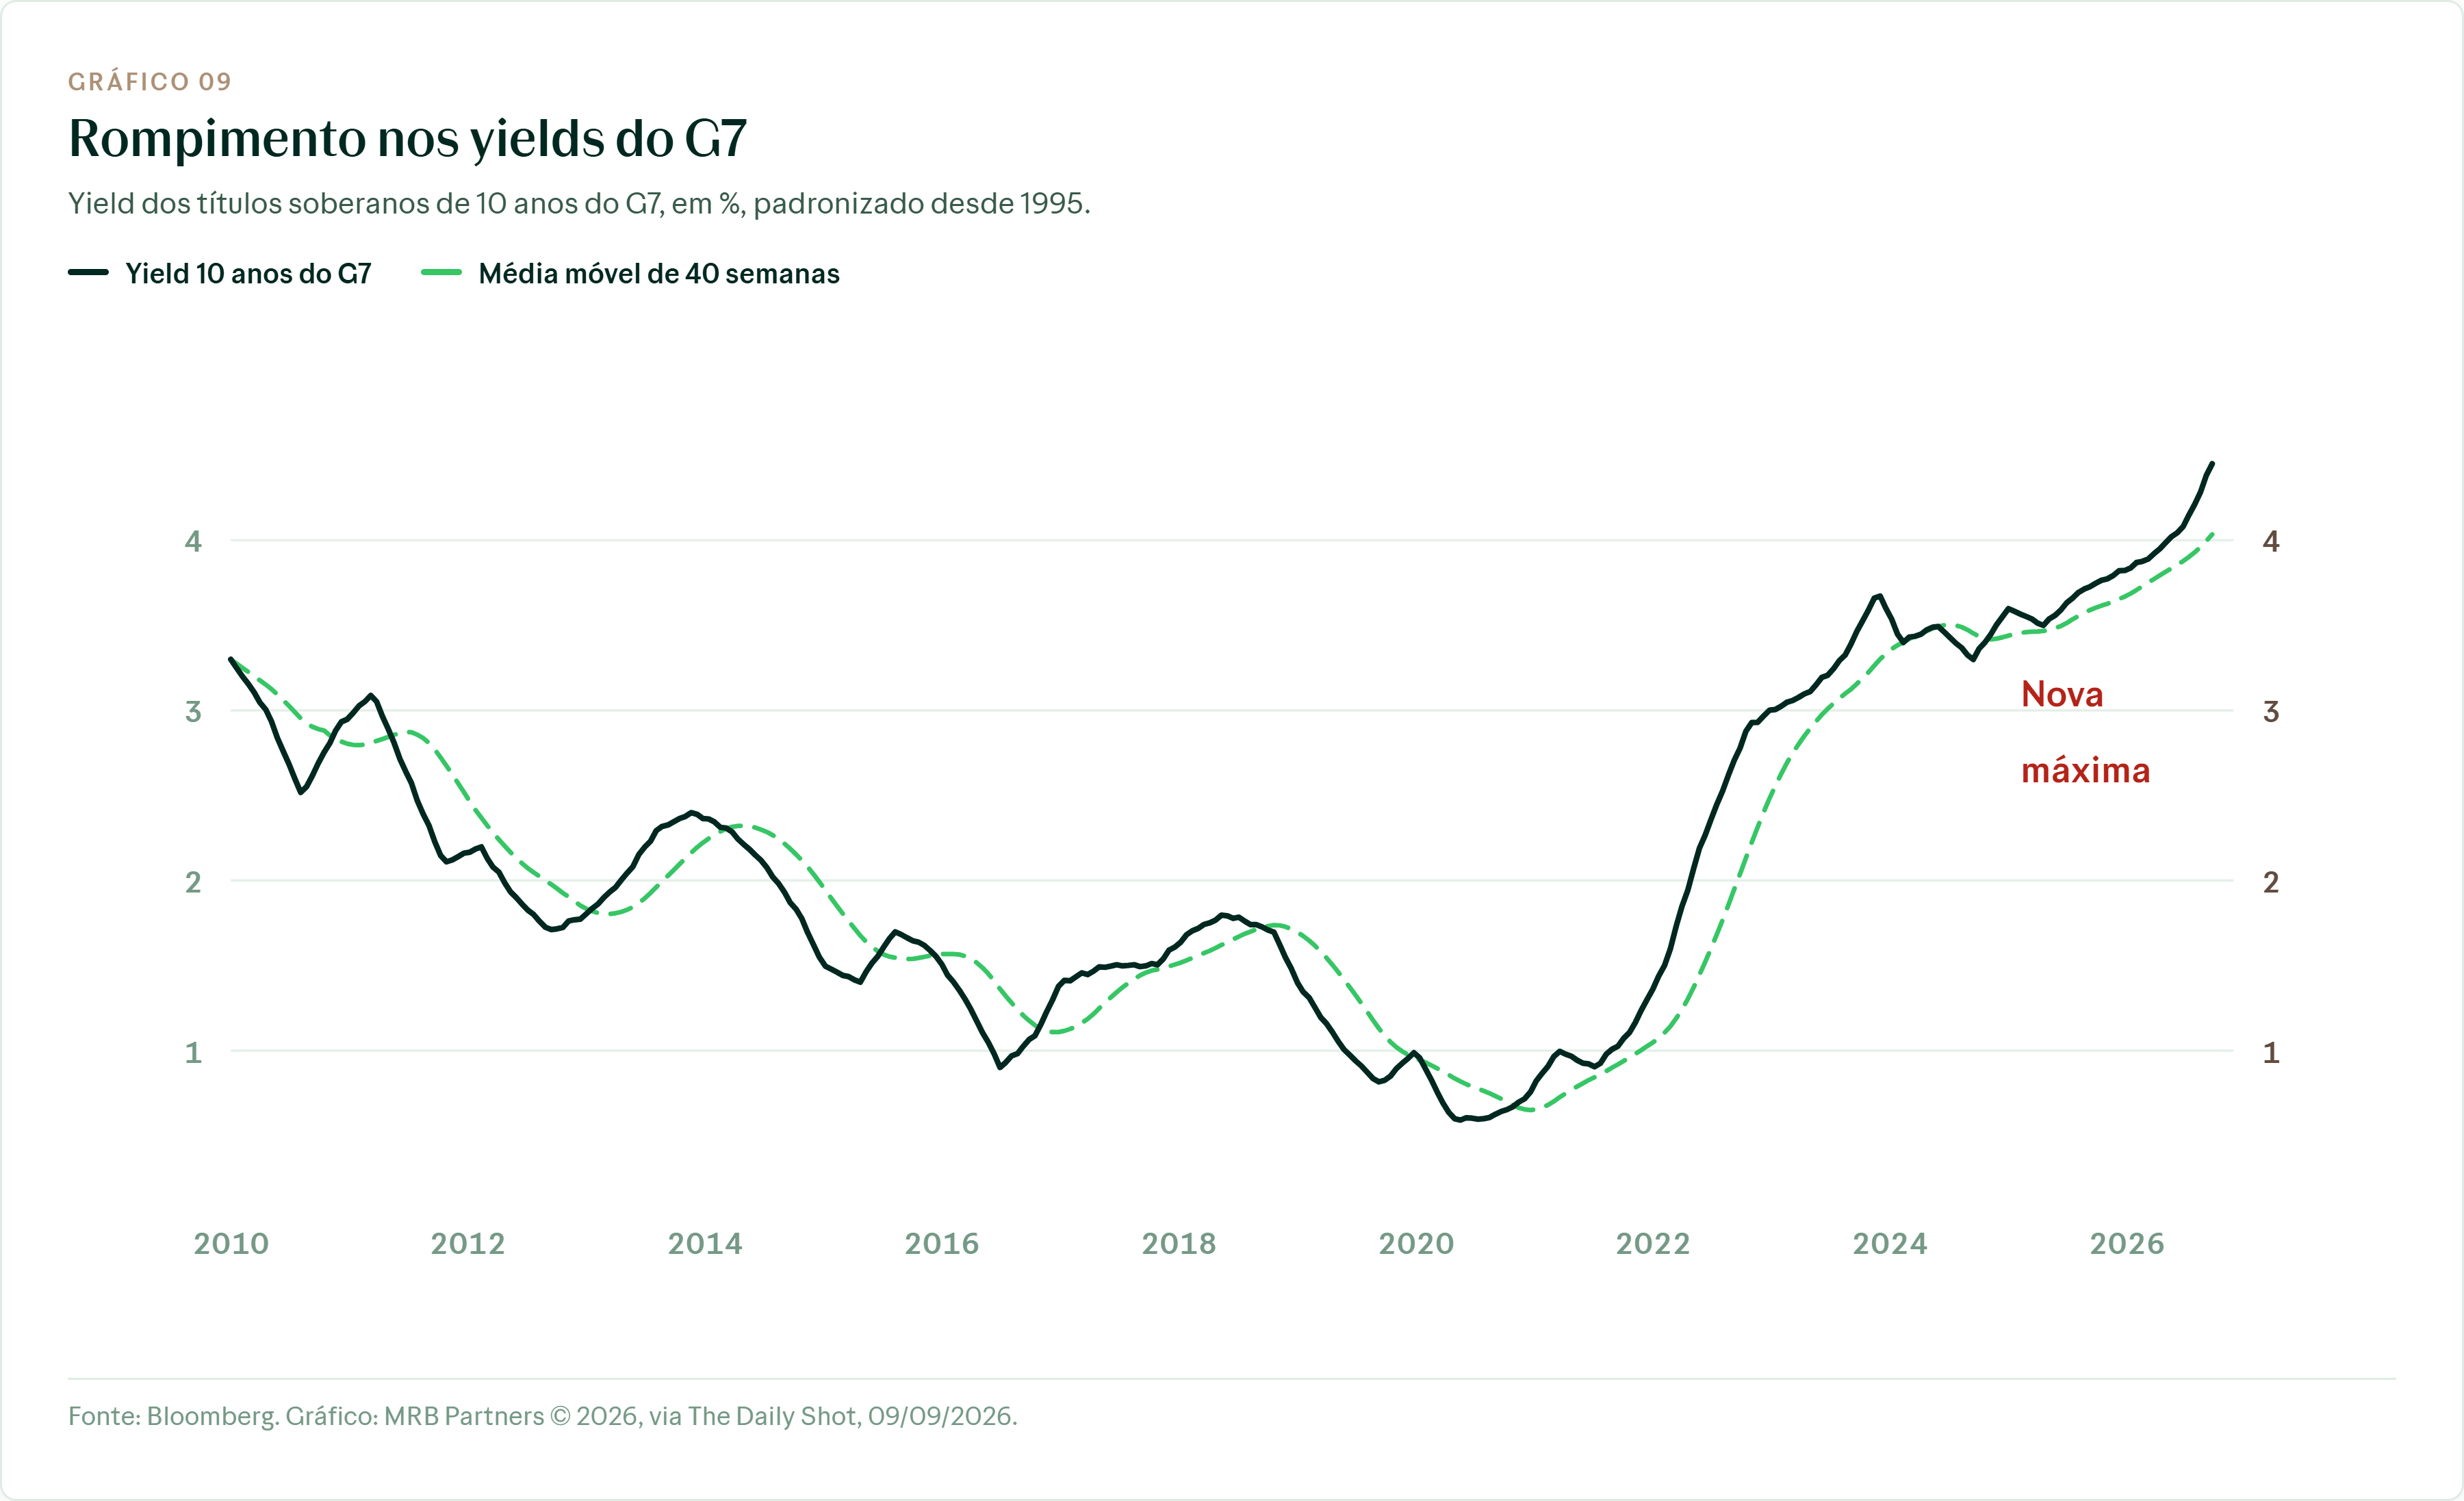
Fonte: The Daily Shot, 09/set/2026
Segundo ponto: por que é importante?
Começando do básico: o juro pode ser entendido como o custo do dinheiro. Quando olhamos o juro de cada país, ele acaba sendo a referência do custo do dinheiro local. No caso americano, o juro se torna a referência do custo de empréstimos em dólar. Mas, como o dólar é a moeda de reserva e de transação global, os juros americanos acabam tendo uma importância ainda maior para os diferentes mercados no mundo.
Em especial, o yield das Treasuries de 10 anos acaba funcionando como uma taxa de referência global. Hipotecas americanas, crédito corporativo, valuation de ações, custo de capital de projetos de longo prazo e fluxos internacionais de portfólio se ancoram nele. Quando os yields de 10 anos sobem, temos diversos efeitos, tais como:
- O preço dos títulos já emitidos cai (relação inversa clássica entre preço e yield – explicação mais abaixo);
- O custo de financiamento ou de rolagem da dívida fica mais caro para o governo americano;
- As hipotecas de 30 anos nos EUA sobem, tornando mais caro o financiamento imobiliário;
- Empresas que precisam rolar dívida ou financiar investimentos sentem o aperto;
- Ações de crescimento, cujo valor presente depende de fluxos de caixa distantes, sofrem com a alta da taxa de desconto.
Para o resto do mundo, yields mais elevados das Treasuries elevam a atratividade do investimento nos EUA vis-a-vis o de outros mercados, competindo assim por recursos. Consequentemente, poderíamos perceber uma maior demanda pelo dólar, o que poderia levar a uma valorização da moeda americana em contexto global. Não obstante, esse maior patamar de juros encarece o financiamento internacional para países e empresas do mundo todo.
Ainda no tema da importância, para o investidor brasileiro, além de impactar os seus investimentos já dolarizados (efeito em preços de ações e marcação a mercado de títulos), a elevação dos yields reduz o diferencial de juros entre Brasil e Estados Unidos, o que pode reduzir o apetite por risco brasileiro, pressionar o real e limitar o espaço para novos cortes de juros domesticamente.
Quais os impactos no mercado?
No curto prazo, o efeito mais visível é a queda de preços dos bonds, em especial daqueles mais sensíveis às taxas de juros (durations mais elevadas, como 10, 20 e 30 anos). Da mesma forma, para os fundos que investem em renda fixa, suas performances no curto prazo tendem a ser impactadas pela marcação a mercado dos preços dos títulos que compõem suas carteiras.
Para aqueles menos familiarizados com o assunto, vale a explicação: yields e preços de bonds mantêm uma relação inversa. Dado que a remuneração do título (bond) é fixa (cupom), uma menor procura pelos títulos (bonds) tende a levar à queda em seus preços; uma maior procura pelos títulos (bonds) tende a levar a uma elevação de seus preços no mercado. Logo, quanto maior o preço pago pelo título (bond), menor tende a ser o yield que ele proporciona, e vice-versa.
Vejamos um exemplo: suponha que um bond tenha sido emitido a valor de face de US$ 1.000 e que remunere o investidor em 5% ao ano (US$ 50). Caso o seu preço caia para US$ 800, o yield de quem compra esse bond a esse preço sobe para 6,25% (50/800); já quem compra o mesmo bond a US$ 1.200 perceberá um yield de 4,17% (50/1.200). O diagrama da gangorra abaixo ajuda a entender essa lógica.
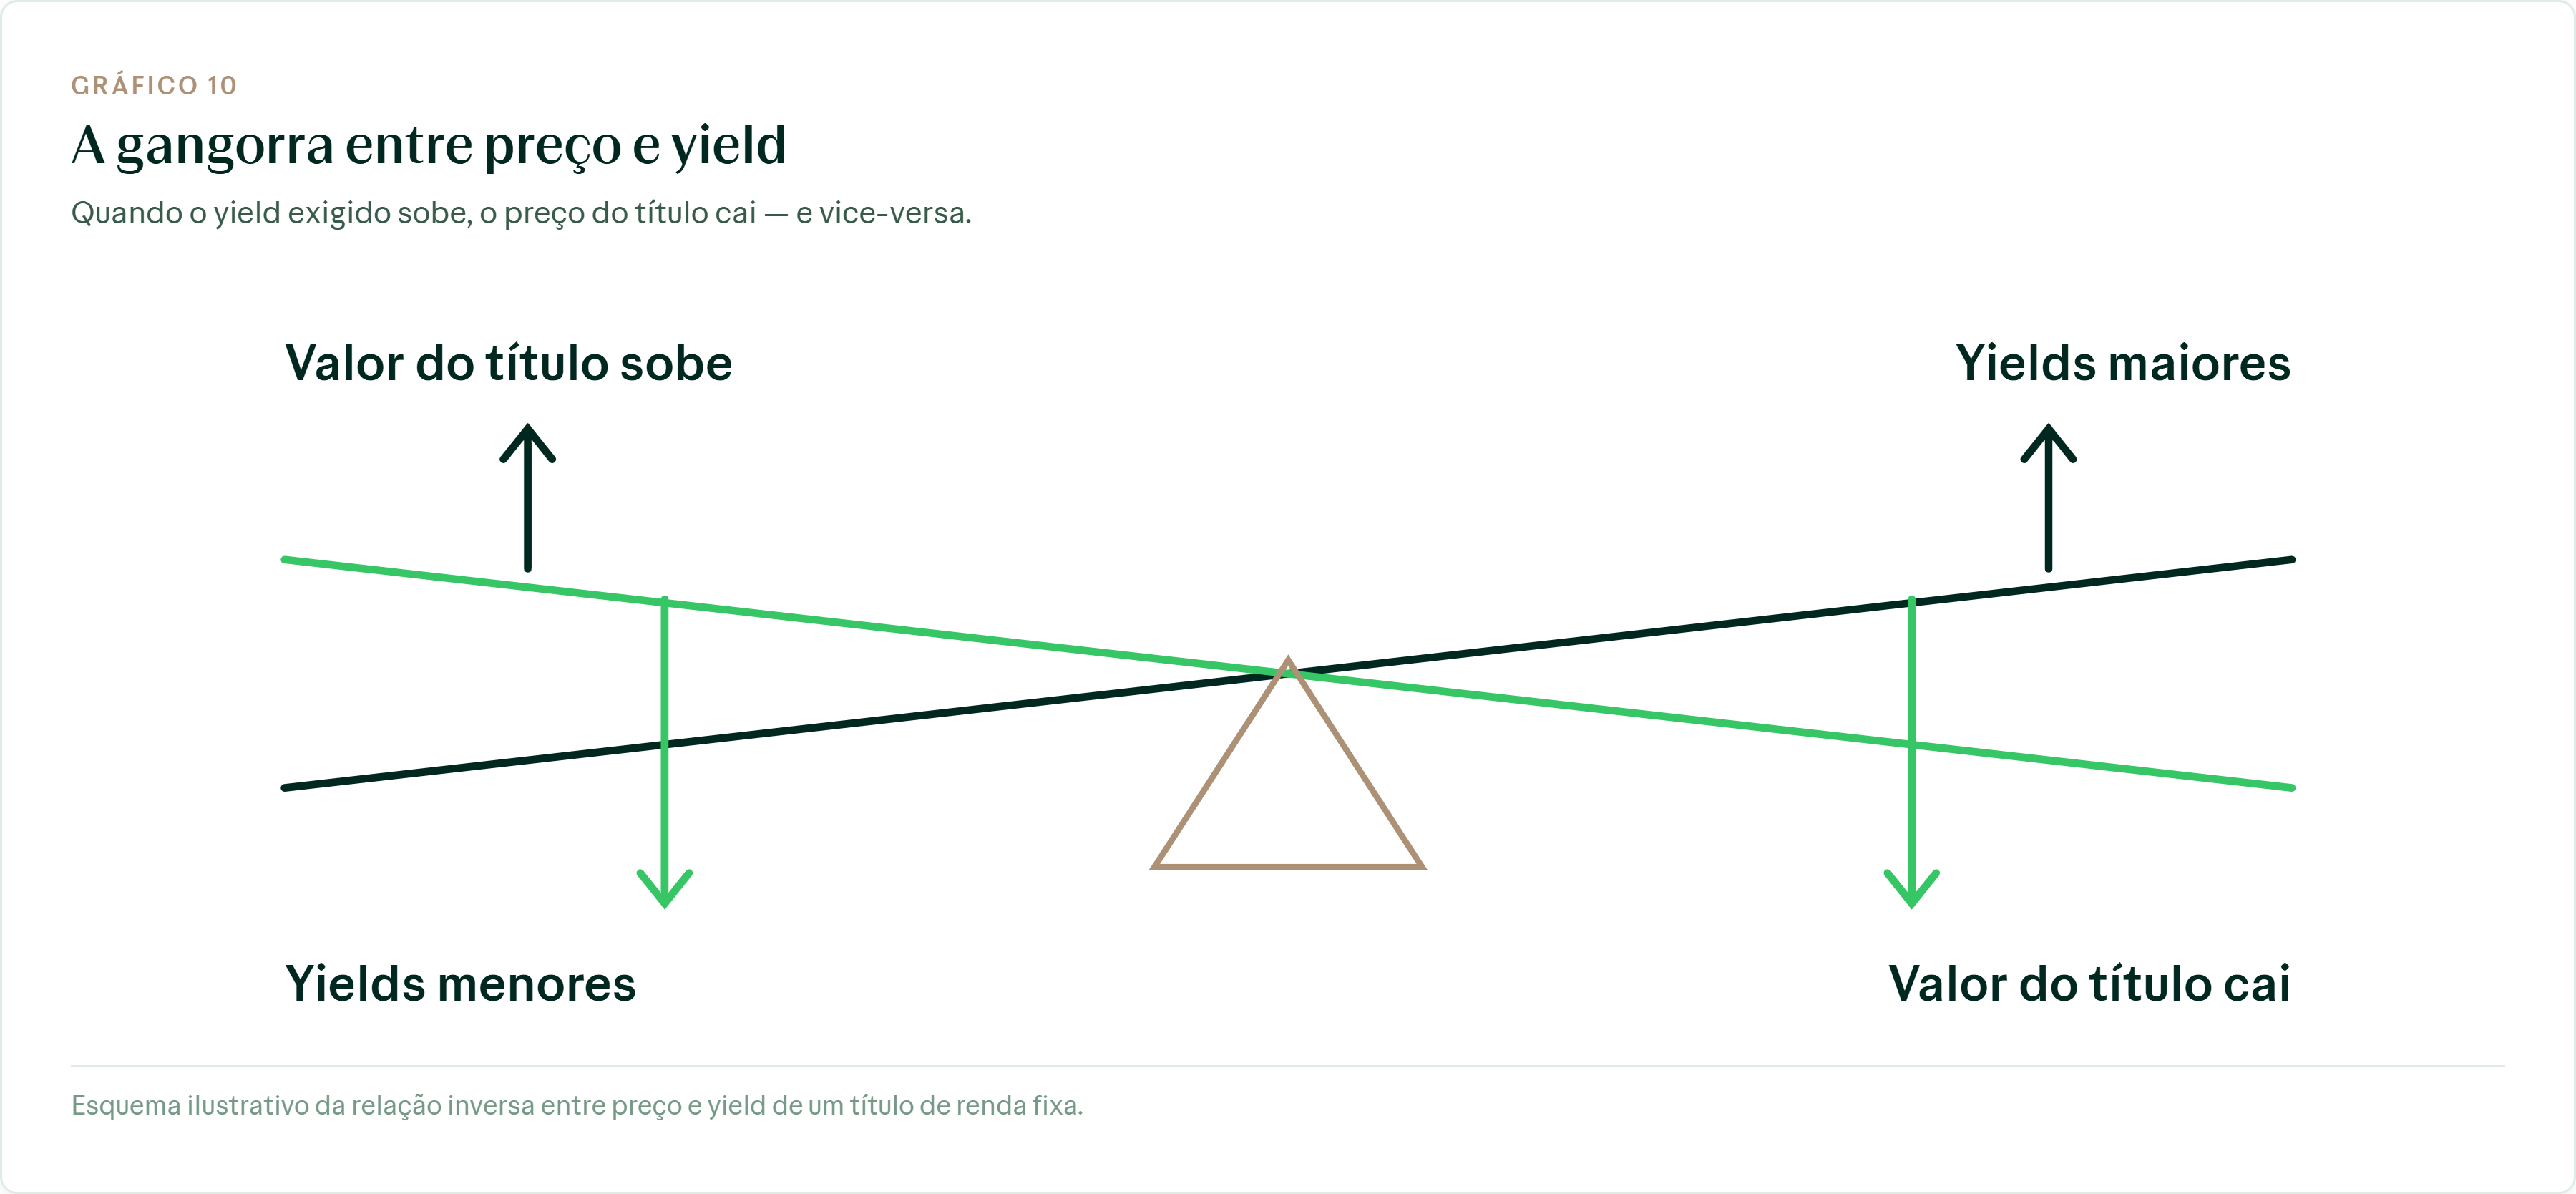
Fonte: What are bond yields? How do rising yields affect investors?
Nas bolsas, também vemos impacto, mas mais concentrado em empresas mais alavancadas (níveis maiores de endividamento), que tenham uma parcela maior de dívida pós-fixada (tradicionalmente o caso das small caps), em setores e empresas consideradas “bond proxies” – como telefonia, saneamento básico, distribuição de energia e REITs – e em empresas de crescimento com múltiplos elevados. Para o setor financeiro, bancos, operadores de cartão de crédito e seguradoras, em tese, se beneficiam de margens de juros mais largas, mas o efeito líquido depende de como a economia, o crédito e as carteiras de investimentos dessas instituições reagem.
Como comentamos acima, o dólar tende a ganhar suporte relativo quando os yields americanos sobem mais que os de outros países desenvolvidos. No Brasil, a pressão aparece primeiro nos prefixados do Tesouro Direto e, de forma mais difusa, no câmbio e no apetite de estrangeiros. O prêmio brasileiro continua alto em termos reais, mas a comparação com Treasuries a mais de 5% em dólar ficou menos confortável do que quando o de 10 anos americano estava em 4%.
Como o investidor pode se posicionar a esse cenário?
A pergunta que muitos de vocês devem estar se fazendo não possui uma única resposta correta.
Primeiro, porque tudo passa por entender o seu perfil de investidor e se faz sentido, dentro da sua alocação, adicionar um determinado tipo de ativo “A ou B”. Essa escolha passa por definição de horizonte, necessidades de liquidez e aversão e aptidão a risco.
Mas, algumas coisas são importantes de você entender.
Primeiro, entender o contexto que vivemos atualmente – e o gráfico abaixo ajuda nesse sentido. Veja que, durante um longo período (2010 a 2021), apenas títulos considerados de maior risco (high yield e dívidas de países emergentes) ofereciam taxas de remuneração (yields) acima de 4%. Hoje, o cenário é outro, e temos uma variedade maior de títulos com taxas significativamente mais elevadas do que vimos nos últimos anos. Sendo mais específico, cerca de 84% dos títulos de renda fixa oferecem taxas superiores a 4%, e esses não ficam restritos apenas aos títulos de maior risco de crédito.
Em outras palavras, o investidor tem hoje a opção de travar taxas mais elevadas em seus investimentos de renda fixa. O investidor tem a opção de investir com yields historicamente elevados, os quais não eram observados no mercado americano há décadas.
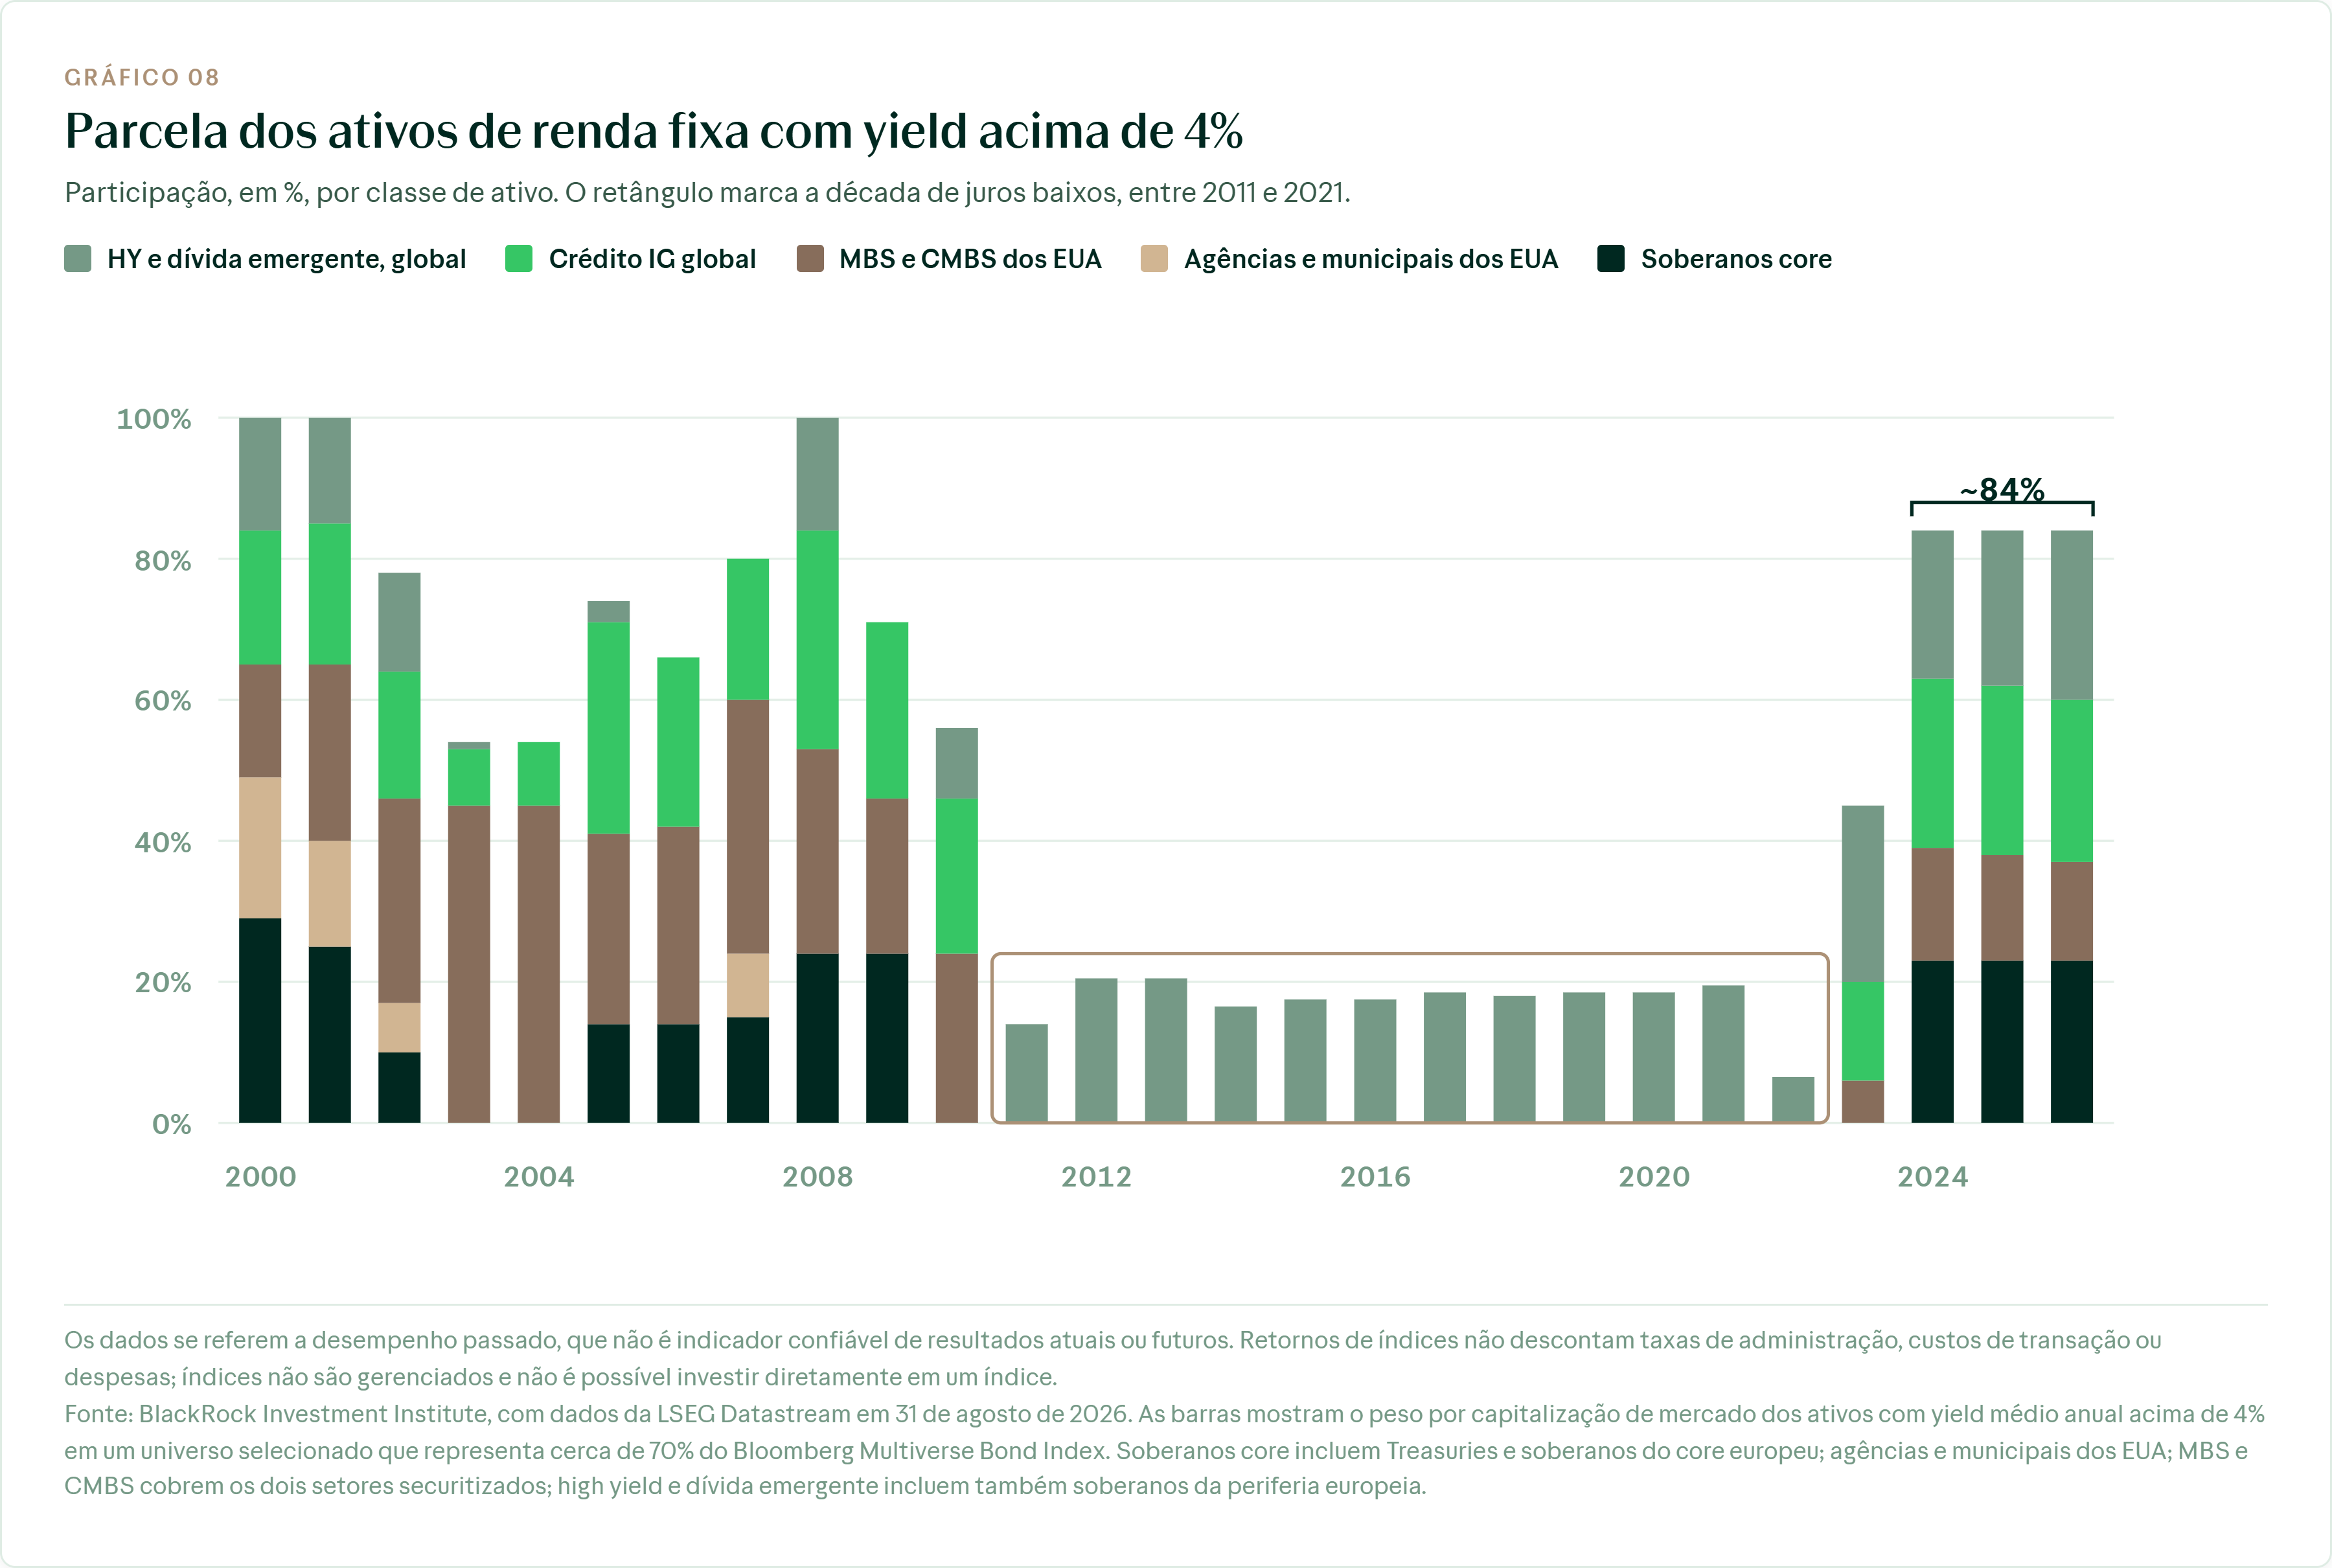
Fonte: Mike Zaccardi, CFA, CMT no X, gráfico by Blackrock
O outro ponto é o que esperar daqui para frente.
Caso vejamos a economia e a inflação arrefecer, é provável que o mercado reajuste suas expectativas para os juros. Mais especificamente, seria razoável supor um arrefecimento nas altas dos yields. Se esse cenário vier a se materializar, além dos yields elevados que o investidor consegue travar atualmente, você poderia ainda perceber um ajuste nos preços dos títulos.
Por outro lado, é sempre importante lembrar que investir é uma atividade que incorre em riscos. Caso vejamos os yields acumularem ainda mais altas, seja pelos receios com a inflação, seja pela continuidade de dados mais fortes da economia, haveria impacto negativo nos preços dos ativos.
Na bolsa, entendemos que esse não é um nível catalisador de uma realização maior na renda variável e que o fator “crescimento econômico” tende a sobressair aos receios em relação às taxas de juros. Ou seja, para as ações, em contexto geral (excetuando aquelas mais sensíveis a juros, tais como as que comentamos neste artigo), a continuidade ou não do crescimento é o fator preponderante.
Por fim, para o investidor brasileiro, existe ainda a questão do câmbio. Entendemos que yields mais elevados tendem a tornar o dólar mais competitivo, só reforçando a alocação em moeda forte, porque o regime de juros globais mudou. Aquele período de dinheiro barato parece ter ficado para trás, e yields na casa de 5% no Tesouro americano parecem deixar de ser anomalia e voltaram a ser referência. Quem souber distinguir entre o ruído de curto prazo e essa mudança de regime terá mais opções – e menos surpresas – pela frente.
Como sempre, o cenário que se apresenta é desafiador e muitos ressaltam os riscos. No entanto, entendemos que, se há risco, pode haver recompensa para aqueles que entendem e aceitam assumir os riscos para buscar melhores retornos.
Aquele abraço!
William Castro Alves
@willcastroalves
Estrategista-chefe da Avenue Securities
Disclaimer
A Avenue Securities LLC é membro da FINRA e da SIPC. Oferta de serviços intermediada por Avenue Securities Banco de Investimento S.A. Veja todos os avisos importantes sobre investimento: https://avenue.us/termos/.
As informações acima foram obtidas de fontes consideradas confiáveis, mas não garantimos que sejam precisas ou completas; não constituem uma declaração de todos os dados disponíveis necessários para tomar uma decisão de investimento, nem representam uma recomendação. Quaisquer opiniões são exclusivamente do autor e não refletem, necessariamente, as da Avenue Securities ou de suas afiliadas.
Qualquer informação não é um resumo completo ou declaração de todos os dados disponíveis necessários para tomar uma decisão de investimento e não constitui uma recomendação. Os investimentos mencionados podem não ser adequados para todos os investidores.
Oferta de serviços intermediada por Avenue Securities DTVM. Avenue Securities Distribuidora de Títulos e Valores Mobiliários Ltda. (“Avenue Securities DTVM”) é uma distribuidora de valores mobiliários brasileiros, devidamente autorizada pelo Banco Central do Brasil (“BCB”) e pela comissão de Valores Mobiliários (“CVM”). Os saldos disponíveis em Reais são mantidos na Avenue Securities DTVM Ltda., uma instituição financeira regulada. Os fundos detidos pela Avenue Securities DTVM não são cobertos pelo FGC (Fundo Garantidor de Créditos). Veja todos os avisos importantes: https://avenue.us/termos/.
As informações sobre regulamentações são baseadas em fontes públicas e podem estar sujeitas a alterações. Consulte sempre fontes oficiais antes de tomar decisões de investimento.
As informações acima foram obtidas de fontes consideradas confiáveis, mas não garantimos que sejam precisas ou completas; não constituem uma declaração de todos os dados disponíveis necessários para tomar uma decisão de investimento, nem representam uma recomendação. Quaisquer opiniões são exclusivamente do autor e não refletem, necessariamente, as da Avenue Securities ou de suas afiliadas.
As informações, materiais e conteúdos disponibilizadas nas plataformas da Avenue têm caráter exclusivamente educacional e não se destinam a oferecer aconselhamento sobre investimentos e/ou em ativos financeiros e/ou ativos digitais. Tais informações não constituem, nem devem ser interpretadas como, uma oferta, recomendação ou solicitação para compra ou venda de qualquer ativo financeiro e/ou ativo digital específico, tampouco como sugestão para adoção de qualquer estratégia de investimento.
Os ativos, digitais ou financeiros, podem não ser adequados para todos os perfis de investidores. Antes de realizar qualquer operação, avalie sua situação financeira, seus objetivos de investimento e sua tolerância ao risco. A rentabilidade passada não é garantia de rentabilidade futura.