Esta semana temos o pontapé inicial nos balanços das empresas americanas, também chamada de Earnings Season. Esse é um período sempre muito aguardado e acompanhado de perto pelo mercado, que tende a repercutir inúmeras pautas ao longo das próximas semanas.
Por que, então, a Earnings Season é um evento importante para o mercado?
Porque os balanços nos fornecem uma visão geral de como as empresas têm se saído no cenário atual e quais são os seus planos e as suas perspectivas futuras. Juntamente com os lucros passados, muitas empresas aproveitam para apresentar previsões (guidance) sobre seus resultados futuros e/ou organizam reuniões abertas para esclarecimento de dúvidas, nas quais a administração executiva conversa diretamente com o público, incluindo stakeholders e até a imprensa.
A Earnings Season é também amplamente aguardada pelos analistas de mercado, que costumam fazer várias projeções e análises sobre os números da empresa para melhor embasamento e acompanhamento estratégico dos investidores. Com a divulgação pública dessas informações financeiras, eles podem reavaliar se as suas estimativas estão alinhadas ou não com os resultados divulgados. E essa comparação (expectativa versus realidade) tende a impactar os preços das ações. Isso ocorre porque, no mercado de capitais, frequentemente trabalhamos com base em expectativas; por conseguinte, números acima ou abaixo das expectativas resultam em oscilações nos preços das ações.
Contexto econômico do terceiro trimestre
Os resultados que começam a sair agora se referem aos três meses entre julho e setembro. Nesse intervalo, a atividade americana voltou a surpreender para cima. Tivemos dados de PMIs mais fortes que o esperado, tal qual comentamos aqui em algumas de nossas publicações. O nowcast GDPNow do Fed de Atlanta apontava, em 8 de outubro, crescimento anualizado de 3,6% no 3T26, acima do ritmo do trimestre anterior e sustentado pelo consumo das famílias e, sobretudo, pelo investimento corporativo em infraestrutura de IA.
Essa semana temos o pontapé inicial nos balanços das empresas americanas, também chamada de Earnings Season. Esse é um período sempre muito aguardado e acompanhado de perto pelo mercado, que tende a repercutir inúmeras pautas ao longo das próximas semanas.
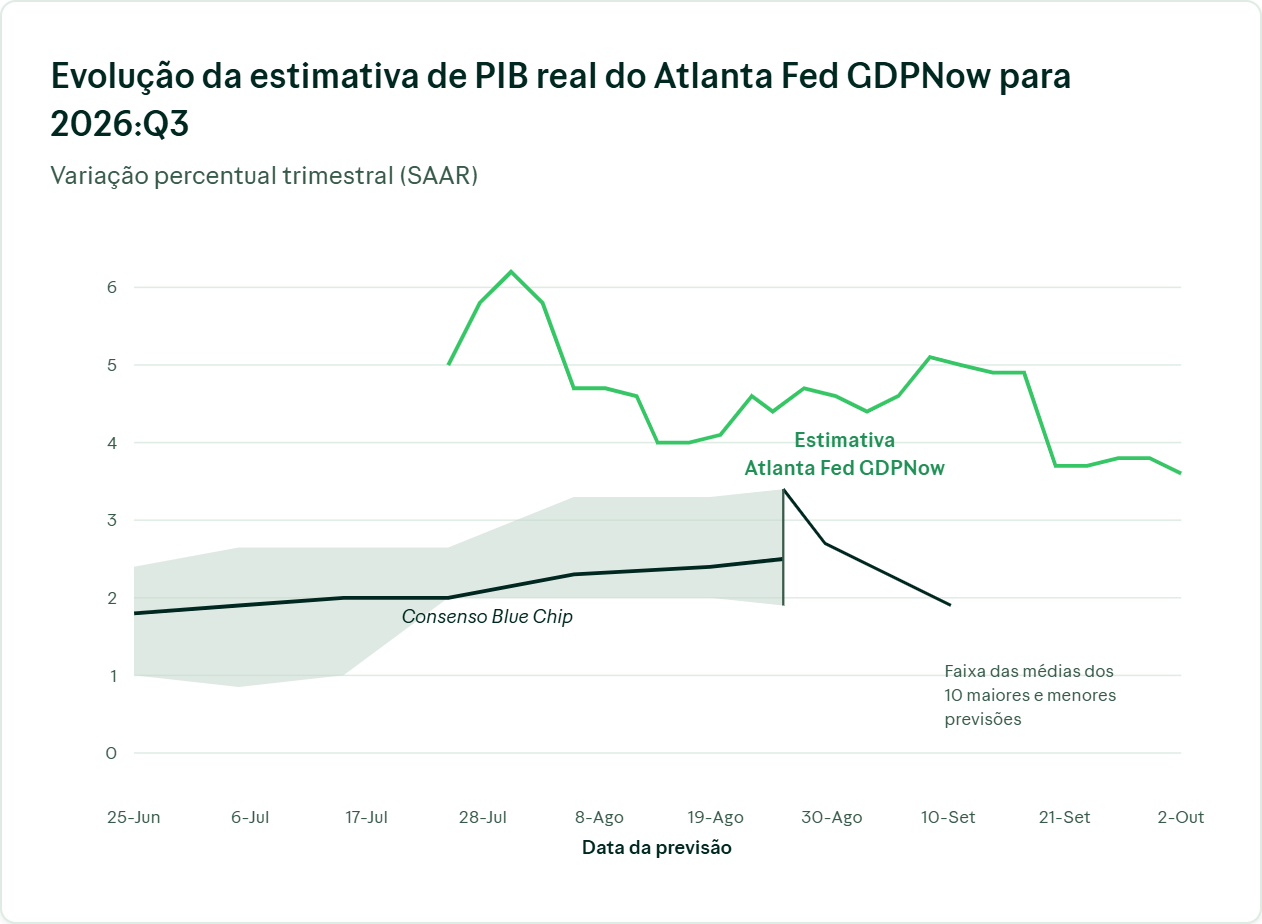
Fonte: GDPNow – Federal Reserve Bank of Atlanta, 13/10/2026
O mercado de trabalho permaneceu equilibrado, sem sinal claro de superaquecimento nem de ruptura. Do lado dos custos, no entanto, tivemos pressões que são importantes de serem analisadas pelo impacto que podem ter sobre os custos e margens das empresas. Como destaque, o petróleo: os preços subiram cerca de 30% no trimestre, em meio à tensão geopolítica no Oriente Médio (conflito envolvendo EUA, Israel e Irã). Isso ajuda receitas e margens de energia, mas pressiona custos em boa parte do restante da economia e mantém o rendimento dos Treasuries mais elevado.
Números gerais
Vamos comentar aqui a percepção geral do mercado, e não uma expectativa própria da Avenue. Ao fim deste artigo, compartilharemos as fontes e links que usamos como referência.
A percepção vigente no mercado é de que esse pano de fundo de atividade mais firme e de investimento em IA tende a se traduzir em um trimestre forte de receitas e lucros no S&P 500. Não obstante, durante o 2T26 tivemos recorde de guidances positivos: 72 empresas emitiram orientação de lucro acima do esperado, com tecnologia respondendo por 44 delas. Logo, a expectativa é de que tenhamos uma safra de balanços com números que mostram crescimento.
As expectativas são de:
- Crescimento de receitas entre 11% e 12% na comparação anual. Se confirmado, será o terceiro trimestre seguido de expansão de dois dígitos nas receitas.
- Crescimento de lucros entre 29% e 31% na comparação anual. Caso se confirme, será o terceiro trimestre seguido com alta acima de 25% e o oitavo consecutivo de crescimento de dois dígitos.
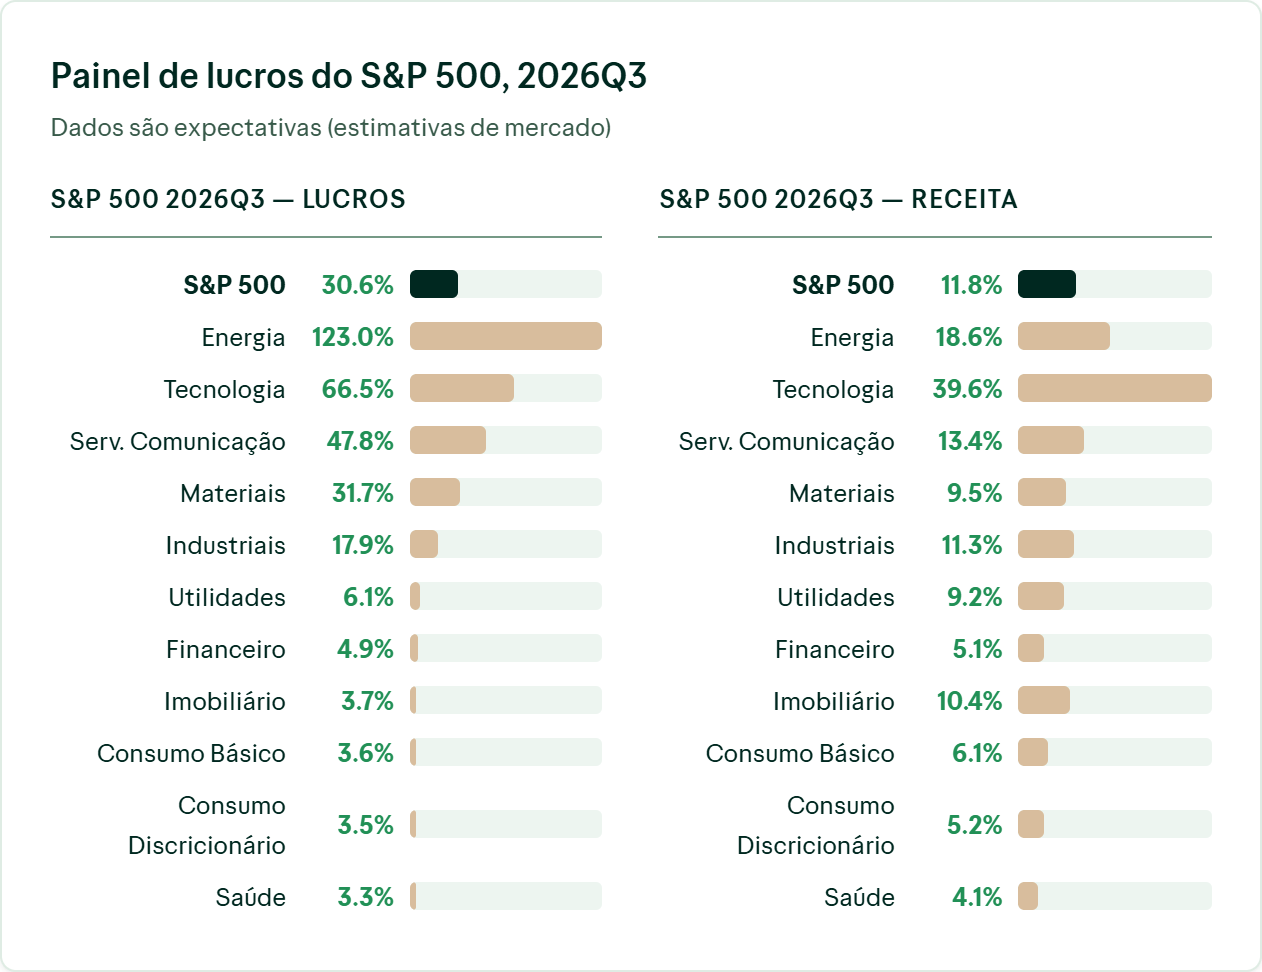
Fonte: SP_Manual_20261009.xlsx
- Olhando para as margens. Estima-se que a margem líquida das empresas do S&P 500 fique em 15,0%, acima dos 13,0% de um ano atrás, mas abaixo dos 17,0% do 2T26 (fontes e referências dos números ao final deste artigo). A expansão de margem tende a não ser generalizada e puxada para cima pelos setores de Energia (14,7% contra 8,1%) e de Tecnologia da Informação (32,3% contra 27,5%).
- Olhando setorialmente, estima-se que os onze setores devam reportar crescimento de lucro, mas que dois terços do salto agregado de lucros sejam oriundos de Tecnologia e de empresas conhecidas que se relacionam à tese de IA, como Alphabet, Amazon e Meta. Setores como Energia e Materiais Básicos entram em segundo plano e se beneficiam de preços de commodities mais elevados. No extremo oposto, Consumo Básico e Imobiliário figuram entre os crescimentos mais fracos. Abaixo, uma fotografia do crescimento esperado de lucros neste trimestre, por setor.
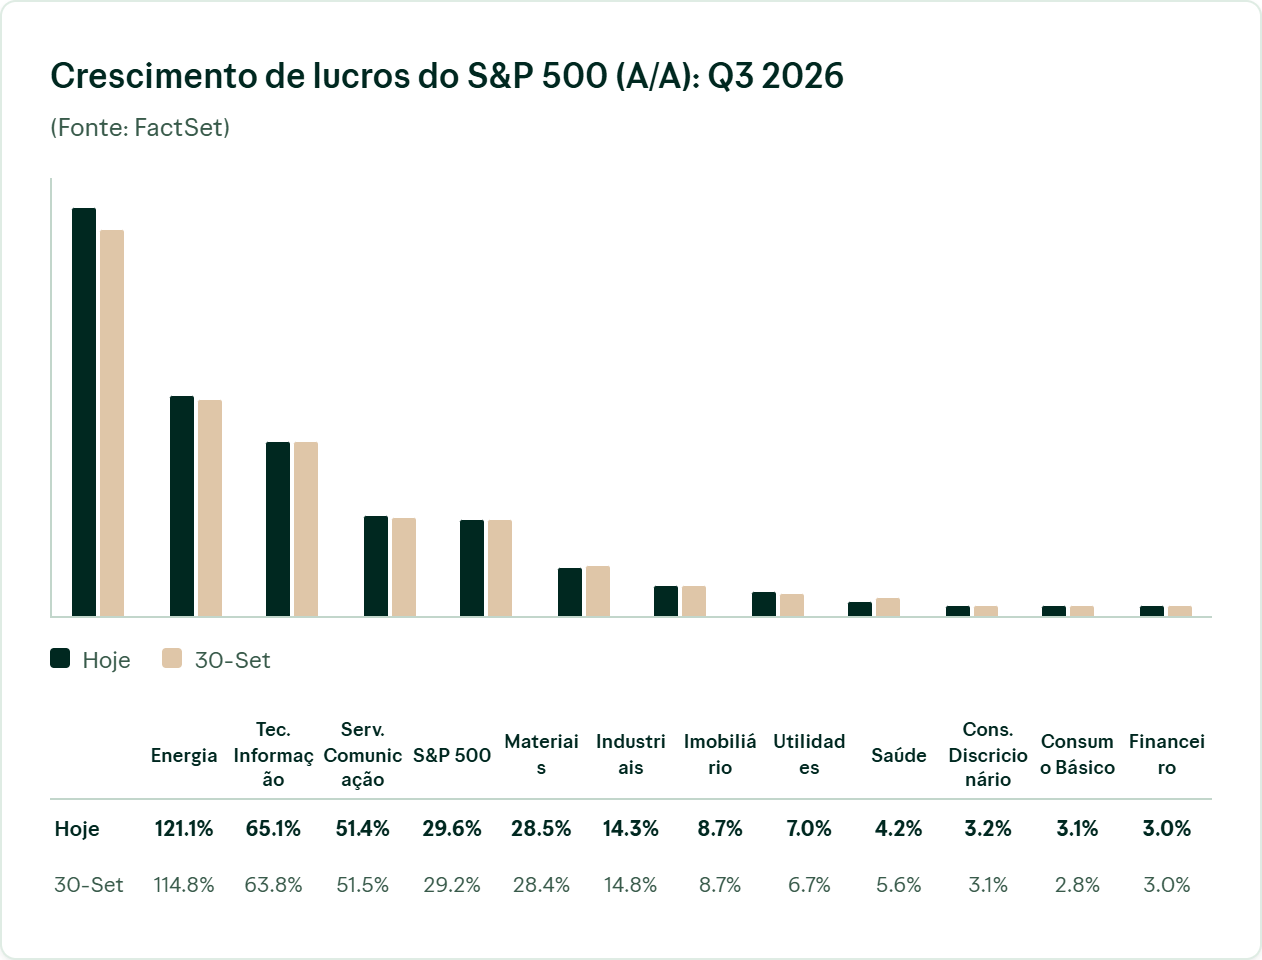
Fonte: FactSet Earnings Insight
Até o momento (13/out), considerando os resultados recentes de JPMorgan, Wells Fargo, Goldman Sachs e Citigroup divulgados nesta terça (13/10), 23 empresas do S&P 500 já reportaram o 3T26: cerca de 83% superaram a estimativa de lucro por ação.
5 Tópicos para ficar de olho
- IA e o retorno dos investimentos (capex): Mais uma vez, o mercado vai olhar com calma e cuidado os números que derivam e sustentam a tese de IA. O mercado deve focar no crescimento das receitas de nuvem e de vendas de chips, mas também na evolução do backlog de pedidos para as hyperscalers que estão diretamente ligadas ao tema. Além disso, teremos atualização dos números de investimentos no segmento, fator importante para mensurar as possibilidades de retorno olhando à frente. Esse deve ser um foco importante do mercado, uma vez que, cada vez mais, as empresas relacionadas à tese de IA têm uma participação maior no S&P 500 – abaixo, 2 gráficos: um que mostra uma estimativa interessante da participação relativa de uma cesta de ações que se relacionam ao tema de IA no S&P 500; e outro que quebra a performance do índice no ano entre as ações dessa cesta e as das demais, evidenciando a importância dessas ações para a performance do índice agregado.
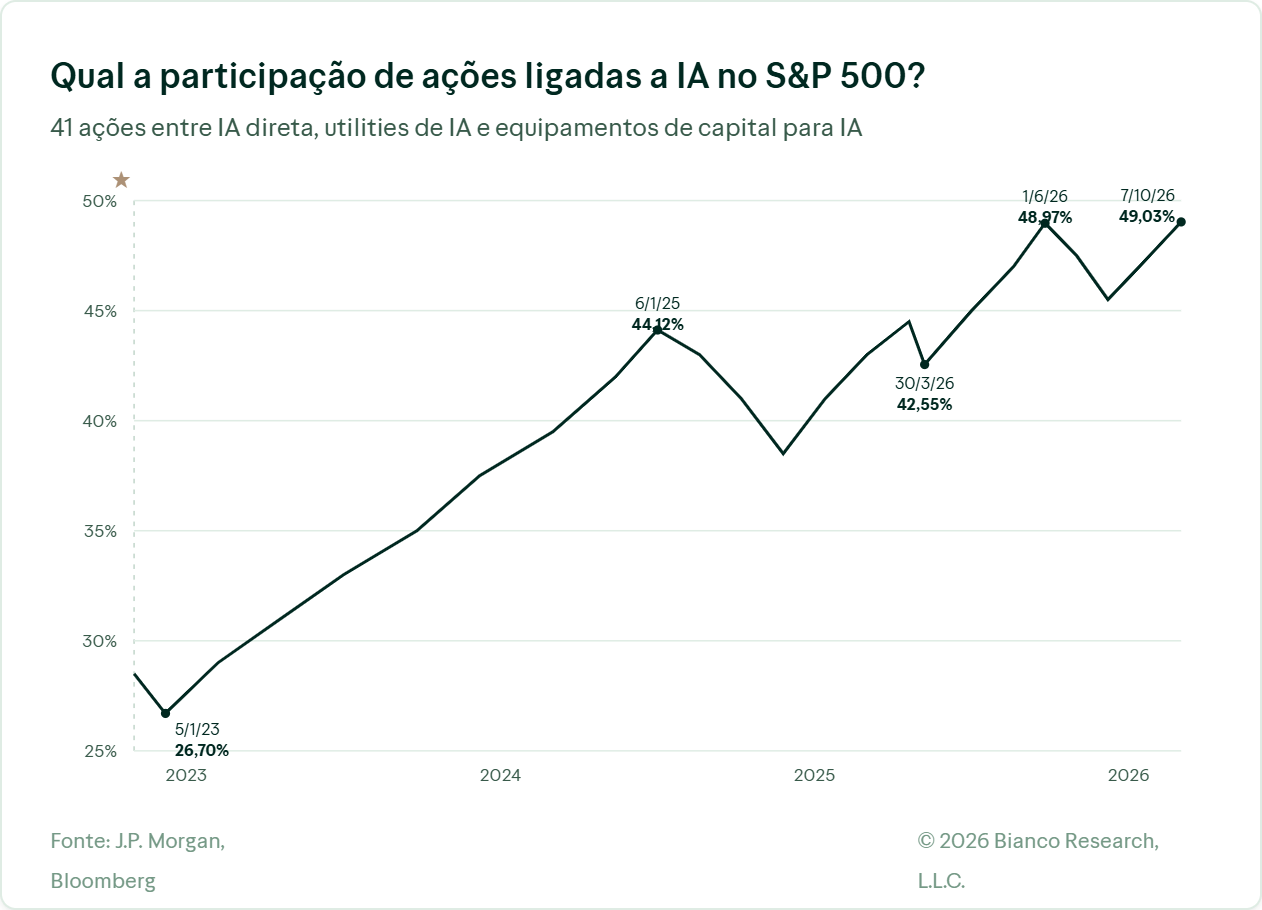
Fonte: Alex Malitas, CFA no X, 07/out/2026
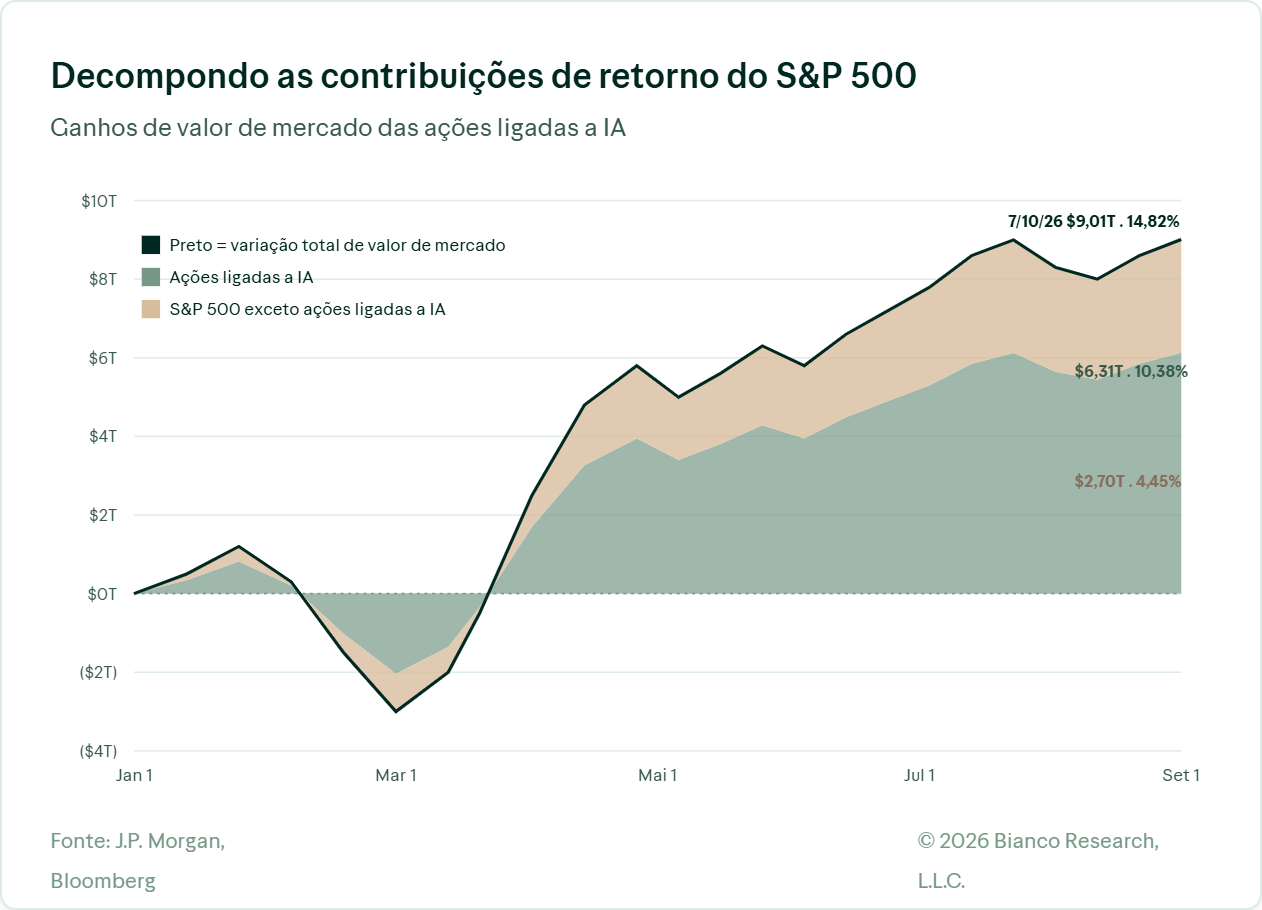
Fonte: Alex Malitas, CFA no X, 07/out/2026
2. Bancos, crédito e o custo do dinheiro: A temporada começa tradicionalmente com os grandes bancos americanos reportando seus números. Um nível de atividade elevado, aliado a um ritmo saudável de operações no mercado financeiro e mercados de emissão de dívida e M&A ainda bastante ativos, sustenta a percepção de que os bancos tendem a divulgar números robustos em comparação com trimestres anteriores. Porém, o foco recai na qualidade da carteira e nas provisões para possíveis calotes no futuro, com o impacto de yields mais altos na margem de juros e na demanda por crédito, num ambiente em que a atividade ainda não esfriou.
3. Energia, petróleo e o efeito colateral nos custos: A alta do barril explica boa parte do crescimento de lucro do setor e a expansão de margens. Fora dali, o mesmo movimento aparece como custo de insumo, frete e energia elétrica. Então, vai ser ideal olhar como esse fator impacta os diferentes setores, gerando pressões sobre as margens. Outro fator de preocupação foi a alta nos yields e suas pressões de custos de financiamento sobre as empresas mais alavancadas.
4. O consumidor fora do efeito riqueza da IA: O gasto das famílias segurou o PIB, mas Consumo Básico e varejo mais sensível a preço devem mostrar se a inflação de energia está mordendo o orçamento. Um olhar além da tecnologia pode mostrar um mercado não tão pujante em setores sensíveis a preço.
5. Guidance e o 4T26: Por fim, como sempre, tão importante quanto os números apresentados, a reação do mercado tende a ser fortemente impactada pela orientação (guidance) acerca do futuro. O volume recorde de guidances positivos emitidos no trimestre anterior cria uma barra alta, o que pode ser um risco. Além disso, um tom mais cauteloso em capex ou demanda pode gerar reprecificações mesmo com lucro acima do consenso.
Conclusão
Começamos esta safra de resultados corporativos do 3T26 com o S&P 500 próximo das máximas e ainda com expectativas de lucro elevadas, como vimos acima, o que eleva a barra e representa um risco de decepção se as surpresas positivas ficarem aquém do histórico ou se os guidances para o próximo trimestre forem mais cautelosos.
Por outro lado, o valuation pode ajudar a equilibrar o quadro: o múltiplo forward P/E de 12 meses do índice está em torno de 19x, alinhado com a média de 10 anos e abaixo da média de 5 anos (cerca de 19,8x), conforme o gráfico abaixo. Isso indica que boa parte da alta recente de preços foi acompanhada por revisão de lucros para cima, e não só por expansão de múltiplo. Soma-se a isso o fato de o crescimento econômico ter se mostrado aparentemente resiliente no 3T e a tese de IA continuar firme, com o capex e a demanda por infraestrutura ainda sustentando os setores que mais contribuem para o lucro agregado.
O mercado, portanto, entra na temporada com expectativas altas, mas com um múltiplo menos esticado e com fundamentos de atividade e tecnologia que ainda sustentam o cenário.
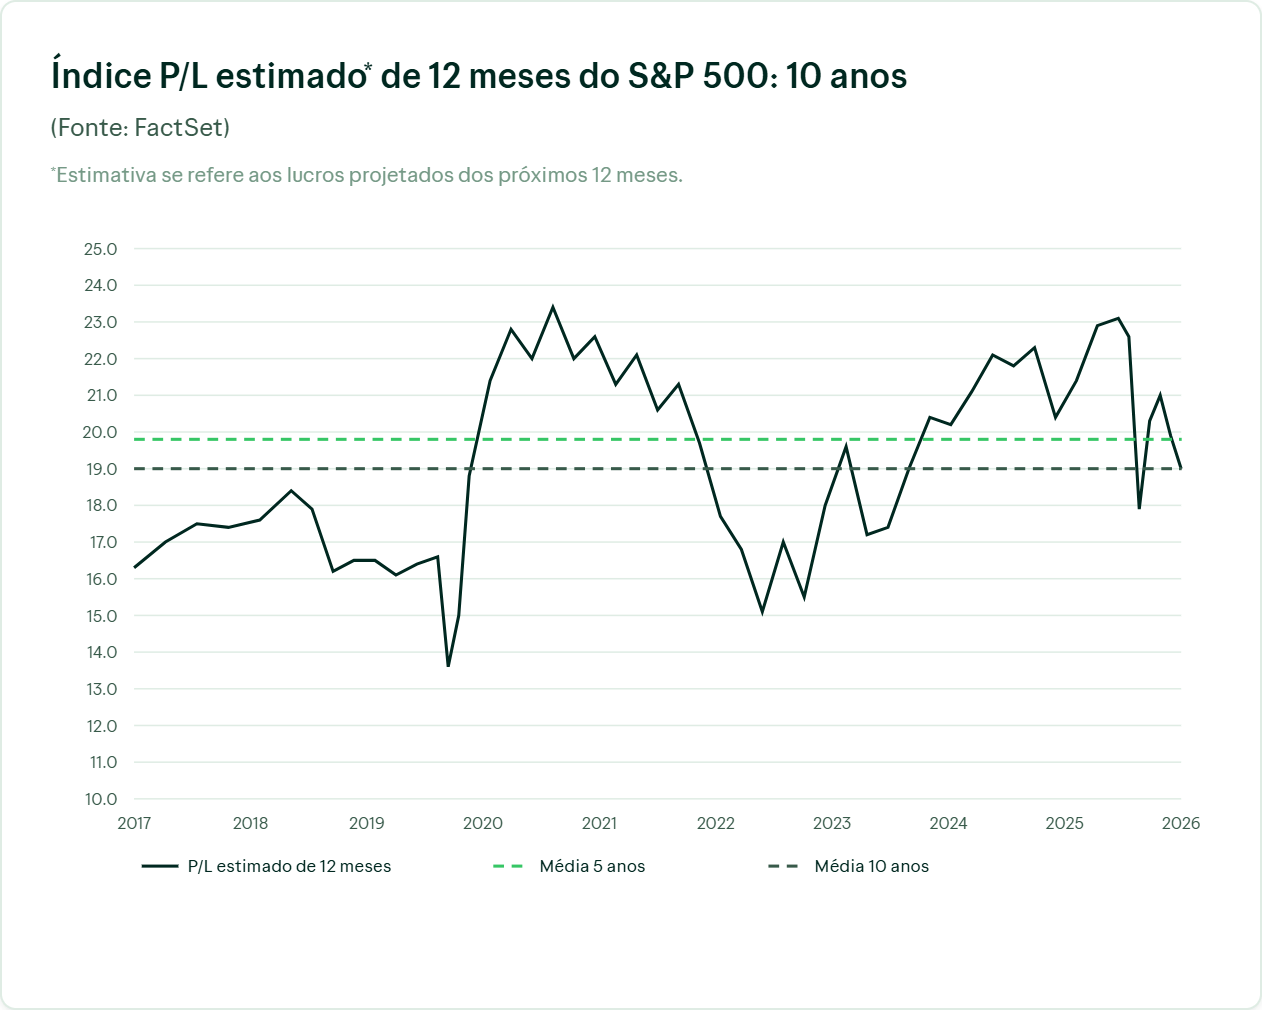
Fonte: FactSet Earnings Insight
Referências
Reuters, 9 de outubro: https://www.reuters.com/business/ai-related-companies-drive-most-third-quarter-us-earnings-gains-2026-10-09/.
FactSet Earnings Insight, atualizado em 9 de outubro de 2026: https://www.factset.com/earningsinsight.
LSEG I/B/E/S, “This Week in Earnings”: o PDF de 9 de outubro está em https://lipperalpha.refinitiv.com/wp-content/uploads/2026/10/TRPR_82201_20261009.pdf.
Disclaimer
A Avenue Securities LLC é membro da FINRA e da SIPC. Oferta de serviços intermediada por Avenue Securities Banco de Investimento S.A. Veja todos os avisos importantes sobre investimento: https://avenue.us/termos/.
As informações acima foram obtidas de fontes consideradas confiáveis, mas não garantimos que sejam precisas ou completas; não constituem uma declaração de todos os dados disponíveis necessários para tomar uma decisão de investimento, nem representam uma recomendação. Quaisquer opiniões são exclusivamente do autor e não refletem, necessariamente, as da Avenue Securities ou de suas afiliadas.
Qualquer informação não é um resumo completo ou declaração de todos os dados disponíveis necessários para tomar uma decisão de investimento e não constitui uma recomendação. Os investimentos mencionados podem não ser adequados para todos os investidores.
As informações sobre regulamentações são baseadas em fontes públicas e podem estar sujeitas a alterações. Consulte sempre fontes oficiais antes de tomar decisões de investimento.
As informações acima foram obtidas de fontes consideradas confiáveis, mas não garantimos que sejam precisas ou completas; não constituem uma declaração de todos os dados disponíveis necessários para tomar uma decisão de investimento, nem representam uma recomendação. Quaisquer opiniões são exclusivamente do autor e não refletem, necessariamente, as da Avenue Securities ou de suas afiliadas.
As informações, materiais e conteúdos disponibilizadas nas plataformas da Avenue têm caráter exclusivamente educacional e não se destinam a oferecer aconselhamento sobre investimentos e/ou em ativos financeiros e/ou ativos digitais. Tais informações não constituem, nem devem ser interpretadas como, uma oferta, recomendação ou solicitação para compra ou venda de qualquer ativo financeiro e/ou ativo digital específico, tampouco como sugestão para adoção de qualquer estratégia de investimento.
Os ativos, digitais ou financeiros, podem não ser adequados para todos os perfis de investidores. Antes de realizar qualquer operação, avalie sua situação financeira, seus objetivos de investimento e sua tolerância ao risco. A rentabilidade passada não é garantia de rentabilidade futura.