As ações de tecnologia e, em especial, aquelas que se relacionam ao tema de inteligência artificial (IA) volta e meia roubam a cena do noticiário econômico e de investimentos aqui nos EUA. Também, pudera: cerca de 40% do índice S&P 500 está diretamente relacionado ao setor de Tecnologia da Informação (Information Technology), e estimativas apontam para uma participação de até 50% de ações que se relacionam de alguma forma ao tema “IA”.
No entanto, nas últimas semanas vimos correções fortes em diversas ações do setor/segmento e isso acendeu uma luz amarela em muitos investidores: seria esse apenas um movimento tático ou uma mudança estrutural? Não temos uma resposta definitiva, mas nestes insights vamos estudar e abordar mais o tema. Espero que gostem!
O que aconteceu?
O Philadelphia Semiconductor Index (SOX) caiu cerca de 15-16% desde o pico de início de outubro, registrando a mais longa sequência de perdas desde 2008, contribuindo para uma evaporação de cerca de US$ 1 trilhão em valor de mercado no setor. A correção começou a ganhar força no início de outubro, intensificando-se na semana de 13 a 16 de outubro. O SOX acumulou cerca de 15-16% de queda desde o fechamento de 6 de outubro, com oito sessões consecutivas de baixa – a pior sequência desde 2008.
O movimento não ficou restrito aos Estados Unidos: o Kospi (o principal índice da bolsa sul-coreana), fortemente concentrado em semicondutores, amplificou o mesmo sentimento. O gráfico abaixo apresenta a comparação entre o S&P 500 (linha preta), o Kospi (linha rosa) e o Philadelphia Semiconductor Index (linha azul), evidenciando a forte alta acumulada no ano, bem como a queda recente em comparação com o S&P 500.
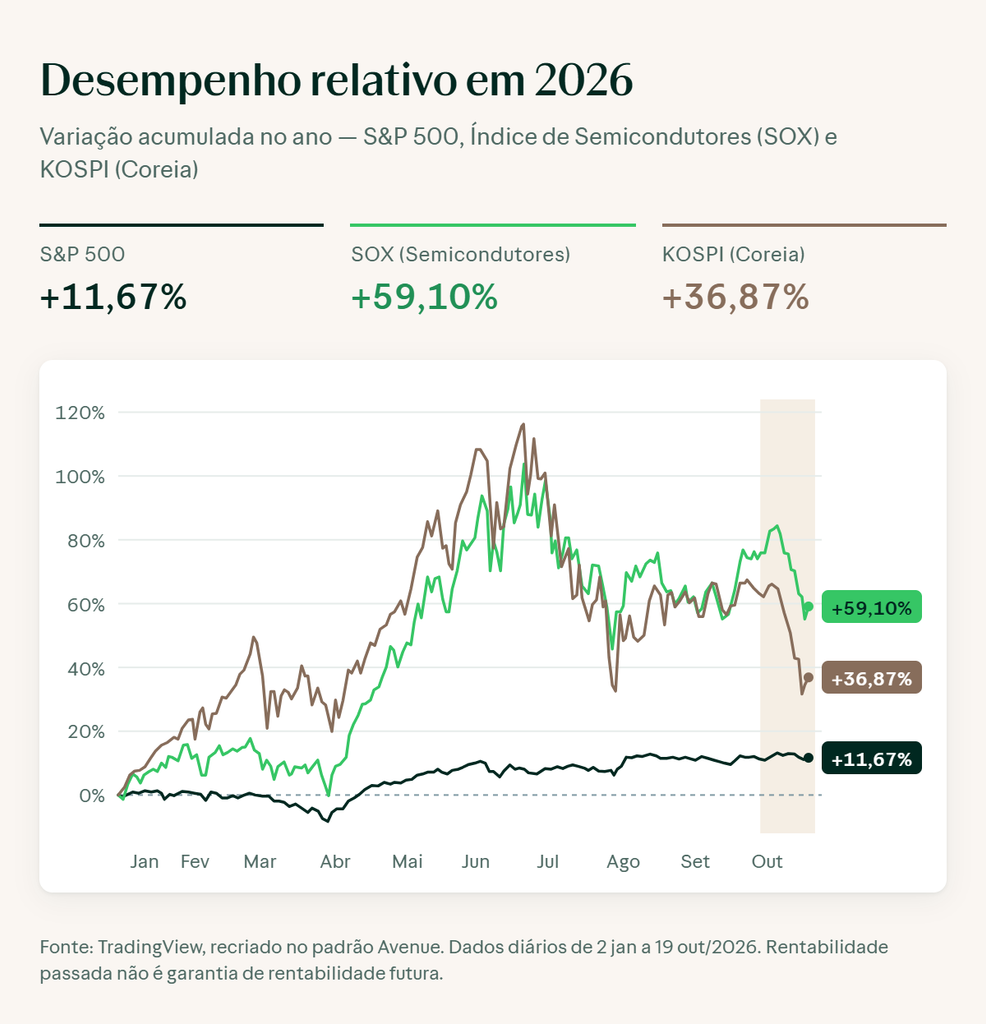
Fonte: Tradingview.com 19/out/2026
Quedas concentradas…
A título de exemplificação, alguns ativos comunmente relacionados a tese de AI tiveram fortes quedas. Por exemplo:
- Nvidia recuou cerca de 10% do topo histórico.
- AMD, Broadcom, Micron e outros nomes de processadores, memória e equipamentos registraram quedas mais severas, frequentemente entre 15% e 25% no período recente.
- Nomes de “neocloud” e infraestrutura, como CoreWeave e Nebius, caíram ainda mais (na casa de 30% ou superior em alguns casos).
- O fenômeno de concentração se manifestou de forma ainda mais aguda no Kospi. Samsung Electronics e SK Hynix juntas respondem por cerca de 47% da capitalização de mercado do índice. Essa dependência de dois nomes de memória e semicondutores tornou o Kospi um dos mercados mais sensíveis ao ciclo de IA. Desde o pico de junho, o índice já recuou mais de 40%, com os investidores estrangeiros liderando as vendas, concentradas justamente nesses dois papéis.
O gráfico abaixo apresenta a queda acumulada de ativos relacionados à tese de IA e ajuda a evidenciar o risco associado à tese.
*Qualquer informação não é um resumo completo ou declaração de todos os dados disponíveis necessários para tomar uma decisão de investimento e não constitui uma recomendação. Os investimentos mencionados podem não ser adequados para todos os investidores.
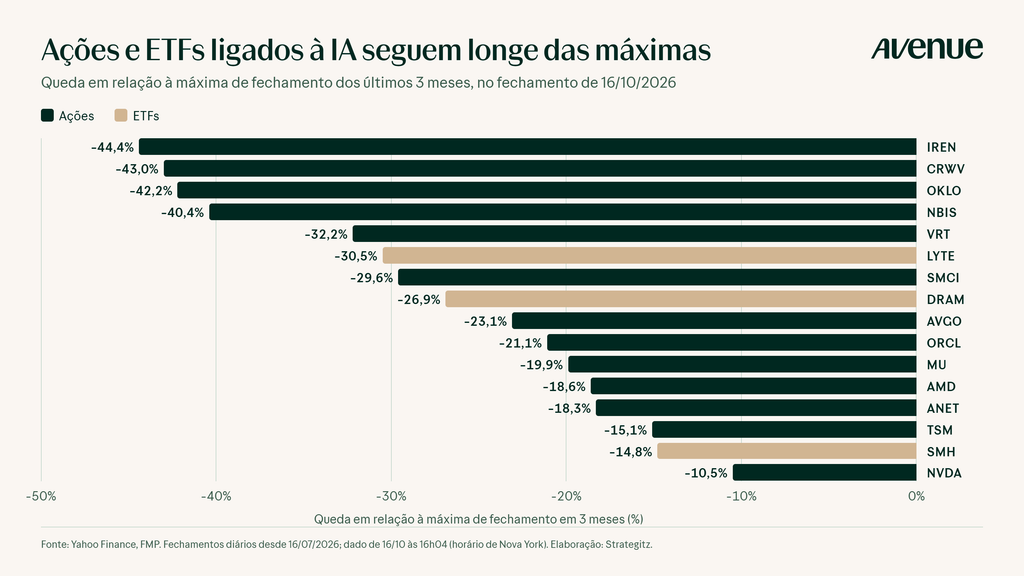
Fonte: Strategitz on X, 16/out/2026
Por que esse momento é importante?
Desde 2022, com o advento e a massificação do ChatGPT ao público e varejo, o tema IA tem estado no foco dos investidores nos EUA. Expectativas com as novas funcionalidades, um volume gigantesco de investimentos no segmento, a maior concorrência de modelos e a atenção da grande mídia são observados atualmente. Todos esses fatores, aliados à grande participação das empresas do segmento no índice americano, tornam qualquer faísca de mudança em uma grande fogueira de notícias, percepções e análises.
Mas, para além da manchete, o fato é que grande parte da alta do índice S&P 500 no ano deriva diretamente desse boom de IA. O índice avançou cerca de 13% até meados de outubro de 2026, atingindo recorde próximo de 7.819 pontos em 6 de outubro antes de recuar para a região de 7.660. Grande parte desse desempenho veio de um grupo de ações que se relacionam ao tema – estamos aqui falando das “Magnificent Seven”, que respondiam por cerca de 35% do valor de mercado do índice em outubro. Mas também, em uma análise mais ampla, veio de cerca de 42 ações relacionadas a IA que geraram 67% dos ganhos de preço do S&P 500 desde o início de 2024 e 58% do crescimento de lucros no mesmo período.
Essa concentração torna o índice sensível a qualquer desaceleração no tema. Uma queda mais persistente nessas empresas não seria apenas um episódio setorial; teria impacto material na performance agregada do S&P 500, dado o peso e a contribuição desproporcional para os ganhos.
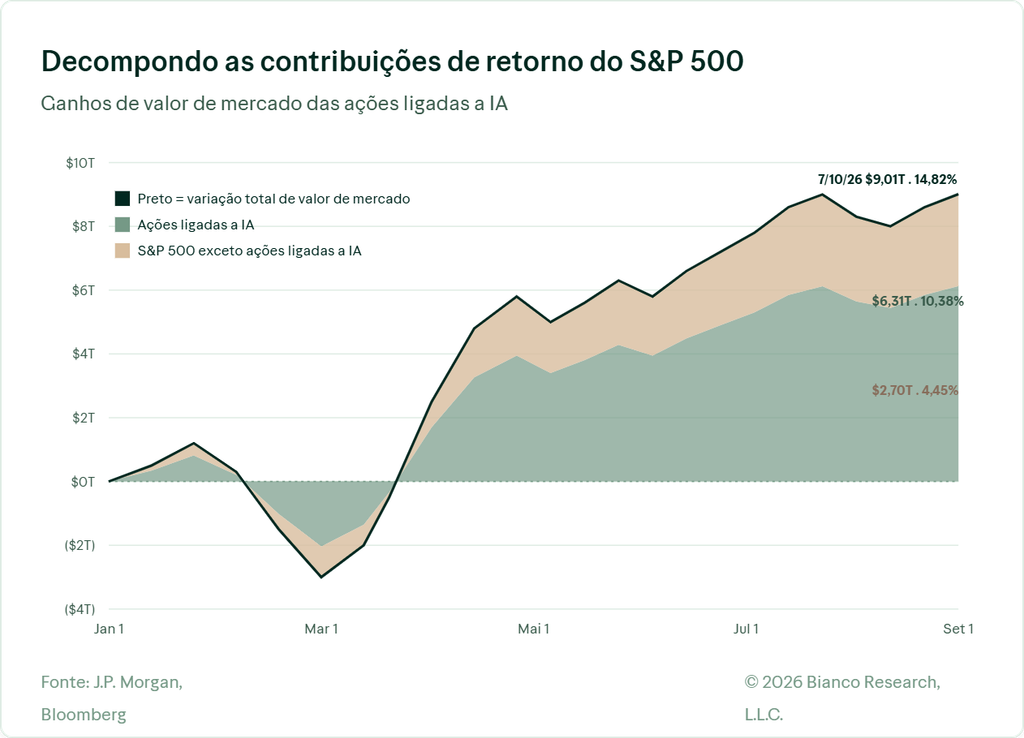
Fonte: Alex Malitas, CFA no X, 07/out/2026
A preocupação: risco para os lucros futuros?
Mas não só olhando para trás… as expectativas são de um crescimento de lucros projetado em torno de 30% na comparação anual para as empresas do S&P 500 neste terceiro trimestre, sendo que grande parte dessa expansão está concentrada em dois setores: Energia, por conta das altas dos preços do petróleo, e Tecnologia, com semicondutores liderando (expectativa de crescimento de lucros em alguns casos acima de 100%).
O gráfico abaixo apresenta a contribuição esperada para o crescimento de lucros do S&P 500 no 3T26 de diferentes companhias, bem como de 3 grupos distintos: Micron + Nvidia, outras 8 contribuintes importantes e as demais empresas do índice. Fica evidente a forte participação esperada no crescimento de lucros advinda de empresas como Micron + Nvidia, ou de outras 8 empresas que, somadas, devem adicionar um terço do crescimento de lucros do índice.
De onde vem o crescimento dos lucros no 3º trimestre?
Contribuição para o crescimento esperado dos lucros do S&P 500: os 10 principais contribuintes versus os demais
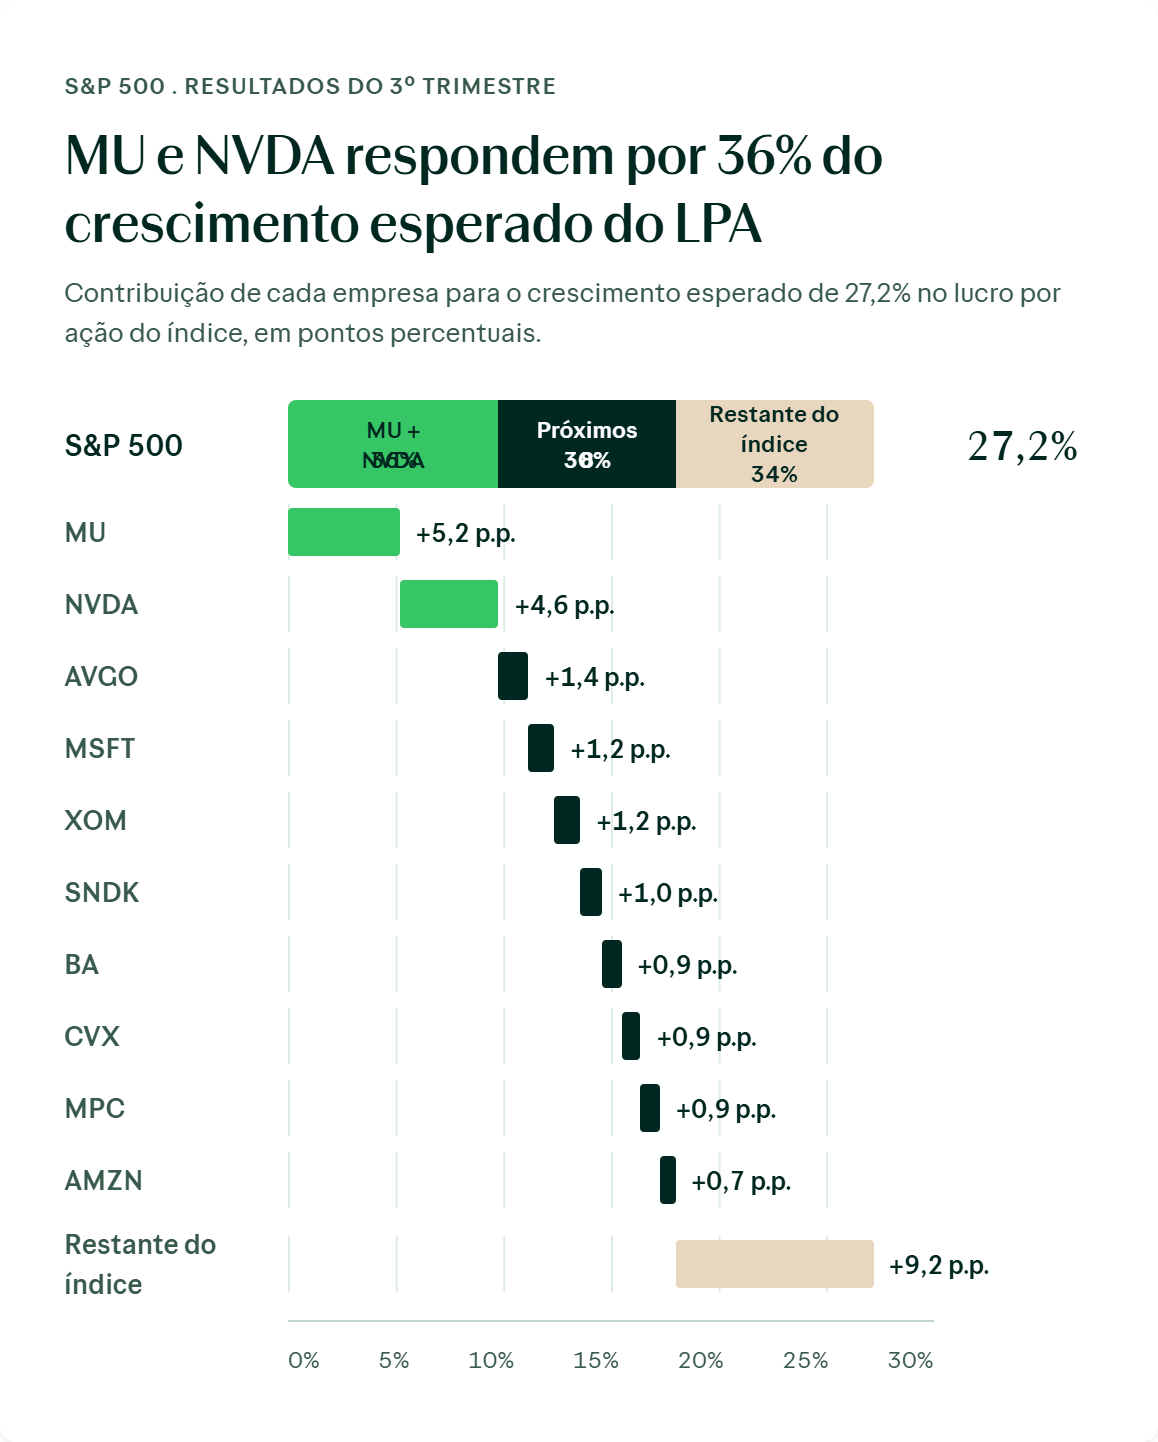
Fonte: October Update: Fundamentals in Focus – Citadel Securities, 14/out/2026
O crescimento esperado nos lucros do S&P 500 está fortemente concentrado em poucas empresas: apenas a Micron (MU) e a Nvidia (NVDA) respondem por 36% desse crescimento, enquanto as dez maiores contribuintes representam cerca de dois terços do total. Excluindo essas dez companhias, o crescimento esperado nos lucros cai para aproximadamente 11%. Já as 300 menores empresas do índice, em termos de valor de mercado, devem apresentar um crescimento nos lucros de cerca de 5%. Ainda assim, apesar dessa concentração, estima-se que cerca de 74% das empresas do S&P 500 registrem crescimento positivo nos lucros na comparação anual, um patamar acima da mediana de 66% observada desde 2021.
E é aqui que está a gênese do receio recente do mercado: o fato de a saúde dos lucros do S&P 500 depender, em boa medida, da continuidade da expansão de IA e da demanda por chips e infraestrutura associada. Dado que as expectativas são elevadas, qualquer sinal de receio ou de dúvida em relação a esses lucros torna a reação do mercado bastante sensível.
O que motivou as quedas?
Uma pergunta importante para esse quebra-cabeça de mercado é entender o que motivou essas quedas. O catalisador inicial é incerto, mas parece envolver as notícias de que a receita anualizada da OpenAI estava próxima de US$ 50 bilhões no fim de setembro, abaixo dos cerca de US$ 70 bilhões que se especulava no mercado. A esse fator somam-se preocupações com custos de financiamento, inflação e progressos relatados de concorrentes chineses em memória.
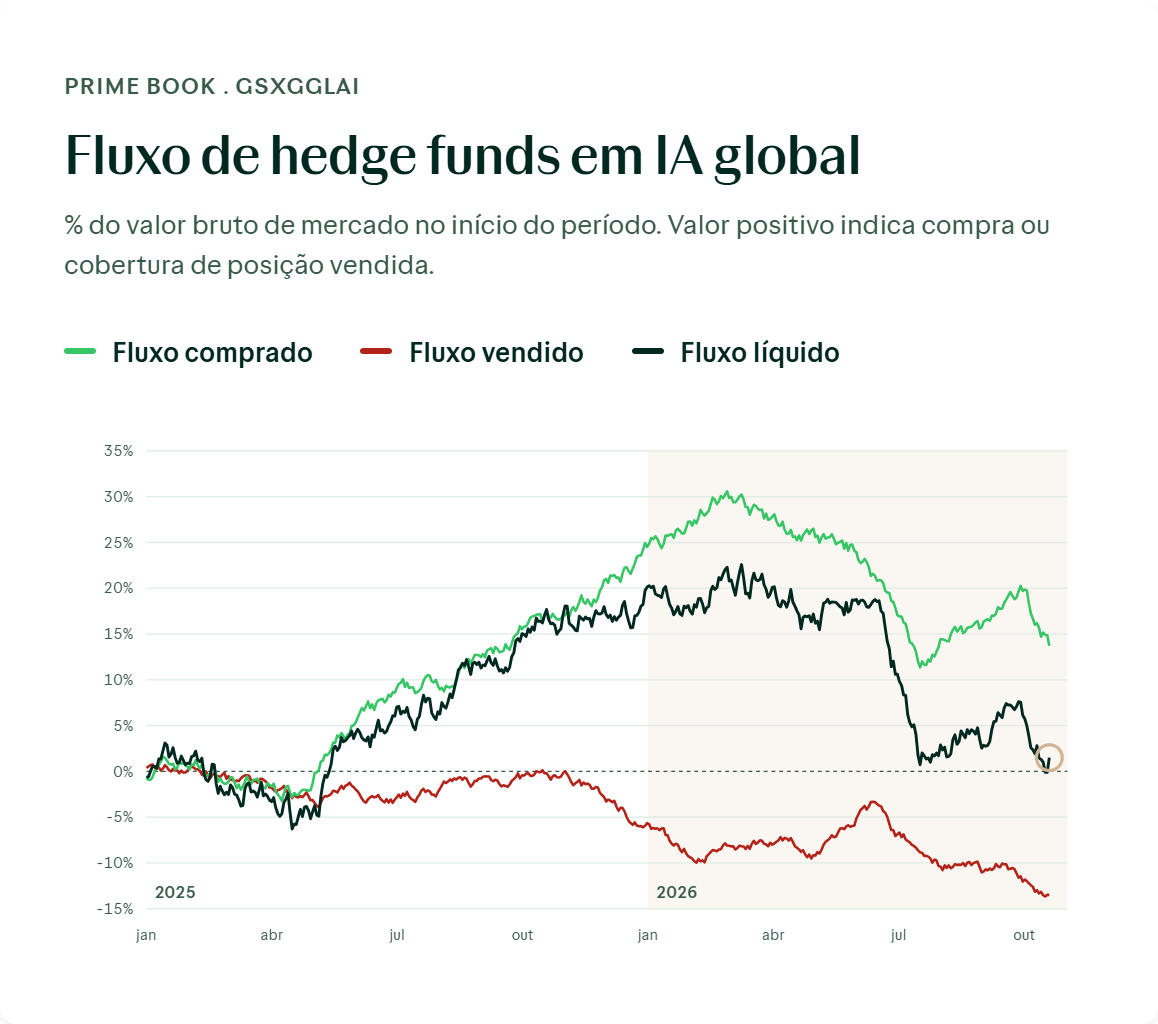
Essa é uma tentativa de justificar a queda olhando para os fundamentos do setor. No entanto, uma teoria que nos parece mais coerente é a da redução de alocação no setor por diferentes players. Parece ter havido uma redução de exposição por hedge funds.
Segundo a Goldman Sachs, os fundos reverteram praticamente toda a compra líquida global em ações de IA acumulada desde o início de 2025 em um período curto de vendas intensas, com vendas de posições longas predominando sobre shorts. Isso coincidiu com a piora recente e com rotação para setores defensivos e de energia.
Junto a isso, tivemos notícias bem específicas sobre o caso da Value Aligned Research Advisors (VARA), fundo focado em IA e infraestrutura, que ilustra o risco de posicionamento concentrado e alavancado. O fundo teve ganhos expressivos no primeiro semestre (chegaram próximos a 200% em um momento), mas caiu para cerca de 40% em julho. Em meados de outubro circularam rumores de liquidação ou pressão de margem, embora sem confirmação oficial. O portfólio incluía exposições relevantes a nomes como Bloom Energy, Nebius e CoreWeave – justamente alguns dos mais pressionados na correção recente. Mesmo que os rumores não se confirmem integralmente, eles amplificam o sentimento de redução de exposição e controle de risco que contribuiu para vendas em nomes com alta concentração de hedge funds.
Rotação recente
Seguindo esse movimento, parece ter havido uma rotação de alocação para setores tradicionais, com o Dow Jones se mostrando mais resiliente em alguns dias, enquanto tecnologia e Nasdaq lideravam as perdas. Setores como energia, saúde e consumo básico atraíram fluxos relativos em meio ao sell-off de chips.
Não obstante, chamou atenção também a queda nos yields dos títulos de dívida americanos após alcançarem fortes altas durante setembro. Essa queda, mais do que fundamentada por mudança em fatores econômicos, parece ter sido também derivada de mudanças de alocação que priorizaram a compra de bonds a preços mais atrativos após as fortes quedas.
Dúvida sobre o caráter estrutural das quedas recentes
Em meio a esse turbilhão de notícias e movimentos do mercado, a grande dúvida que persiste é: essas quedas recentes se relacionam a alguma mudança estrutural ou esse é apenas um movimento normal de mercado?
Não temos uma resposta definitiva, mas entendemos que há motivos para acreditar que a segunda hipótese parece mais plausível neste momento. Isso porque resultados recentes de algumas empresas que se relacionam diretamente ao tema não apontam para desaceleração fundamental. A TSMC, empresa taiwanesa que concentra cerca de 90% da produção global de chips mais sofisticados, reportou receita e lucro recordes no terceiro trimestre (lucro líquido com alta de 68% ano a ano). Não obstante, seus executivos afirmaram não ver sinais de desaceleração na demanda e reiteraram a força do ciclo de IA.
A ASML também reforça essa leitura ao reportar receitas recordes e elevar as projeções para o ano. O CEO Christophe Fouquet destacou que os clientes continuam aumentando as previsões de demanda por equipamentos no curto e médio prazo, impulsionados pelos investimentos em IA, e que alguns já demonstram interesse em pedidos até 2029 e 2030. A ASML ainda afirmou que a capacidade atualmente planejada para 2027 e 2028 pode não ser suficiente para atender toda a demanda dos clientes, e está avaliando formas de expandi-la.
Dois exemplos que não indicam uma quebra estrutural de paradigma. Acreditamos que, se o movimento fosse estrutural (dúvidas sobre uma quebra de demanda ou de retornos sobre o investimento em IA), os resultados e guidances deveriam começar a refletir isso. Até agora, não é o caso. A demanda por chips avançados, memória de alta largura de banda e infraestrutura continua robusta. Isso sugere que a correção pode ser mais de natureza de mercado do que de fundamentos.
Vale lembrar que a alta observada nos preços de diversos desses ativos que se relacionam ao tema de IA não se deu por acaso ou por especulação, mas essencialmente por crescimento de lucros. Esse é um dos grandes fatores que sustentam a ideia de que a queda recente parece, ao menos por ora, algo mais tático e menos estrutural. O gráfico abaixo compara a exuberância observada nos preços dos ativos durante a “bolha das .com” no início dos anos 2000 com a alta nos preços dos ativos de tecnologia no atual momento. A comparação se dá por meio da performance do índice MSCI IT com o respectivo crescimento de lucros das empresas que o compõem, em ambos os períodos.
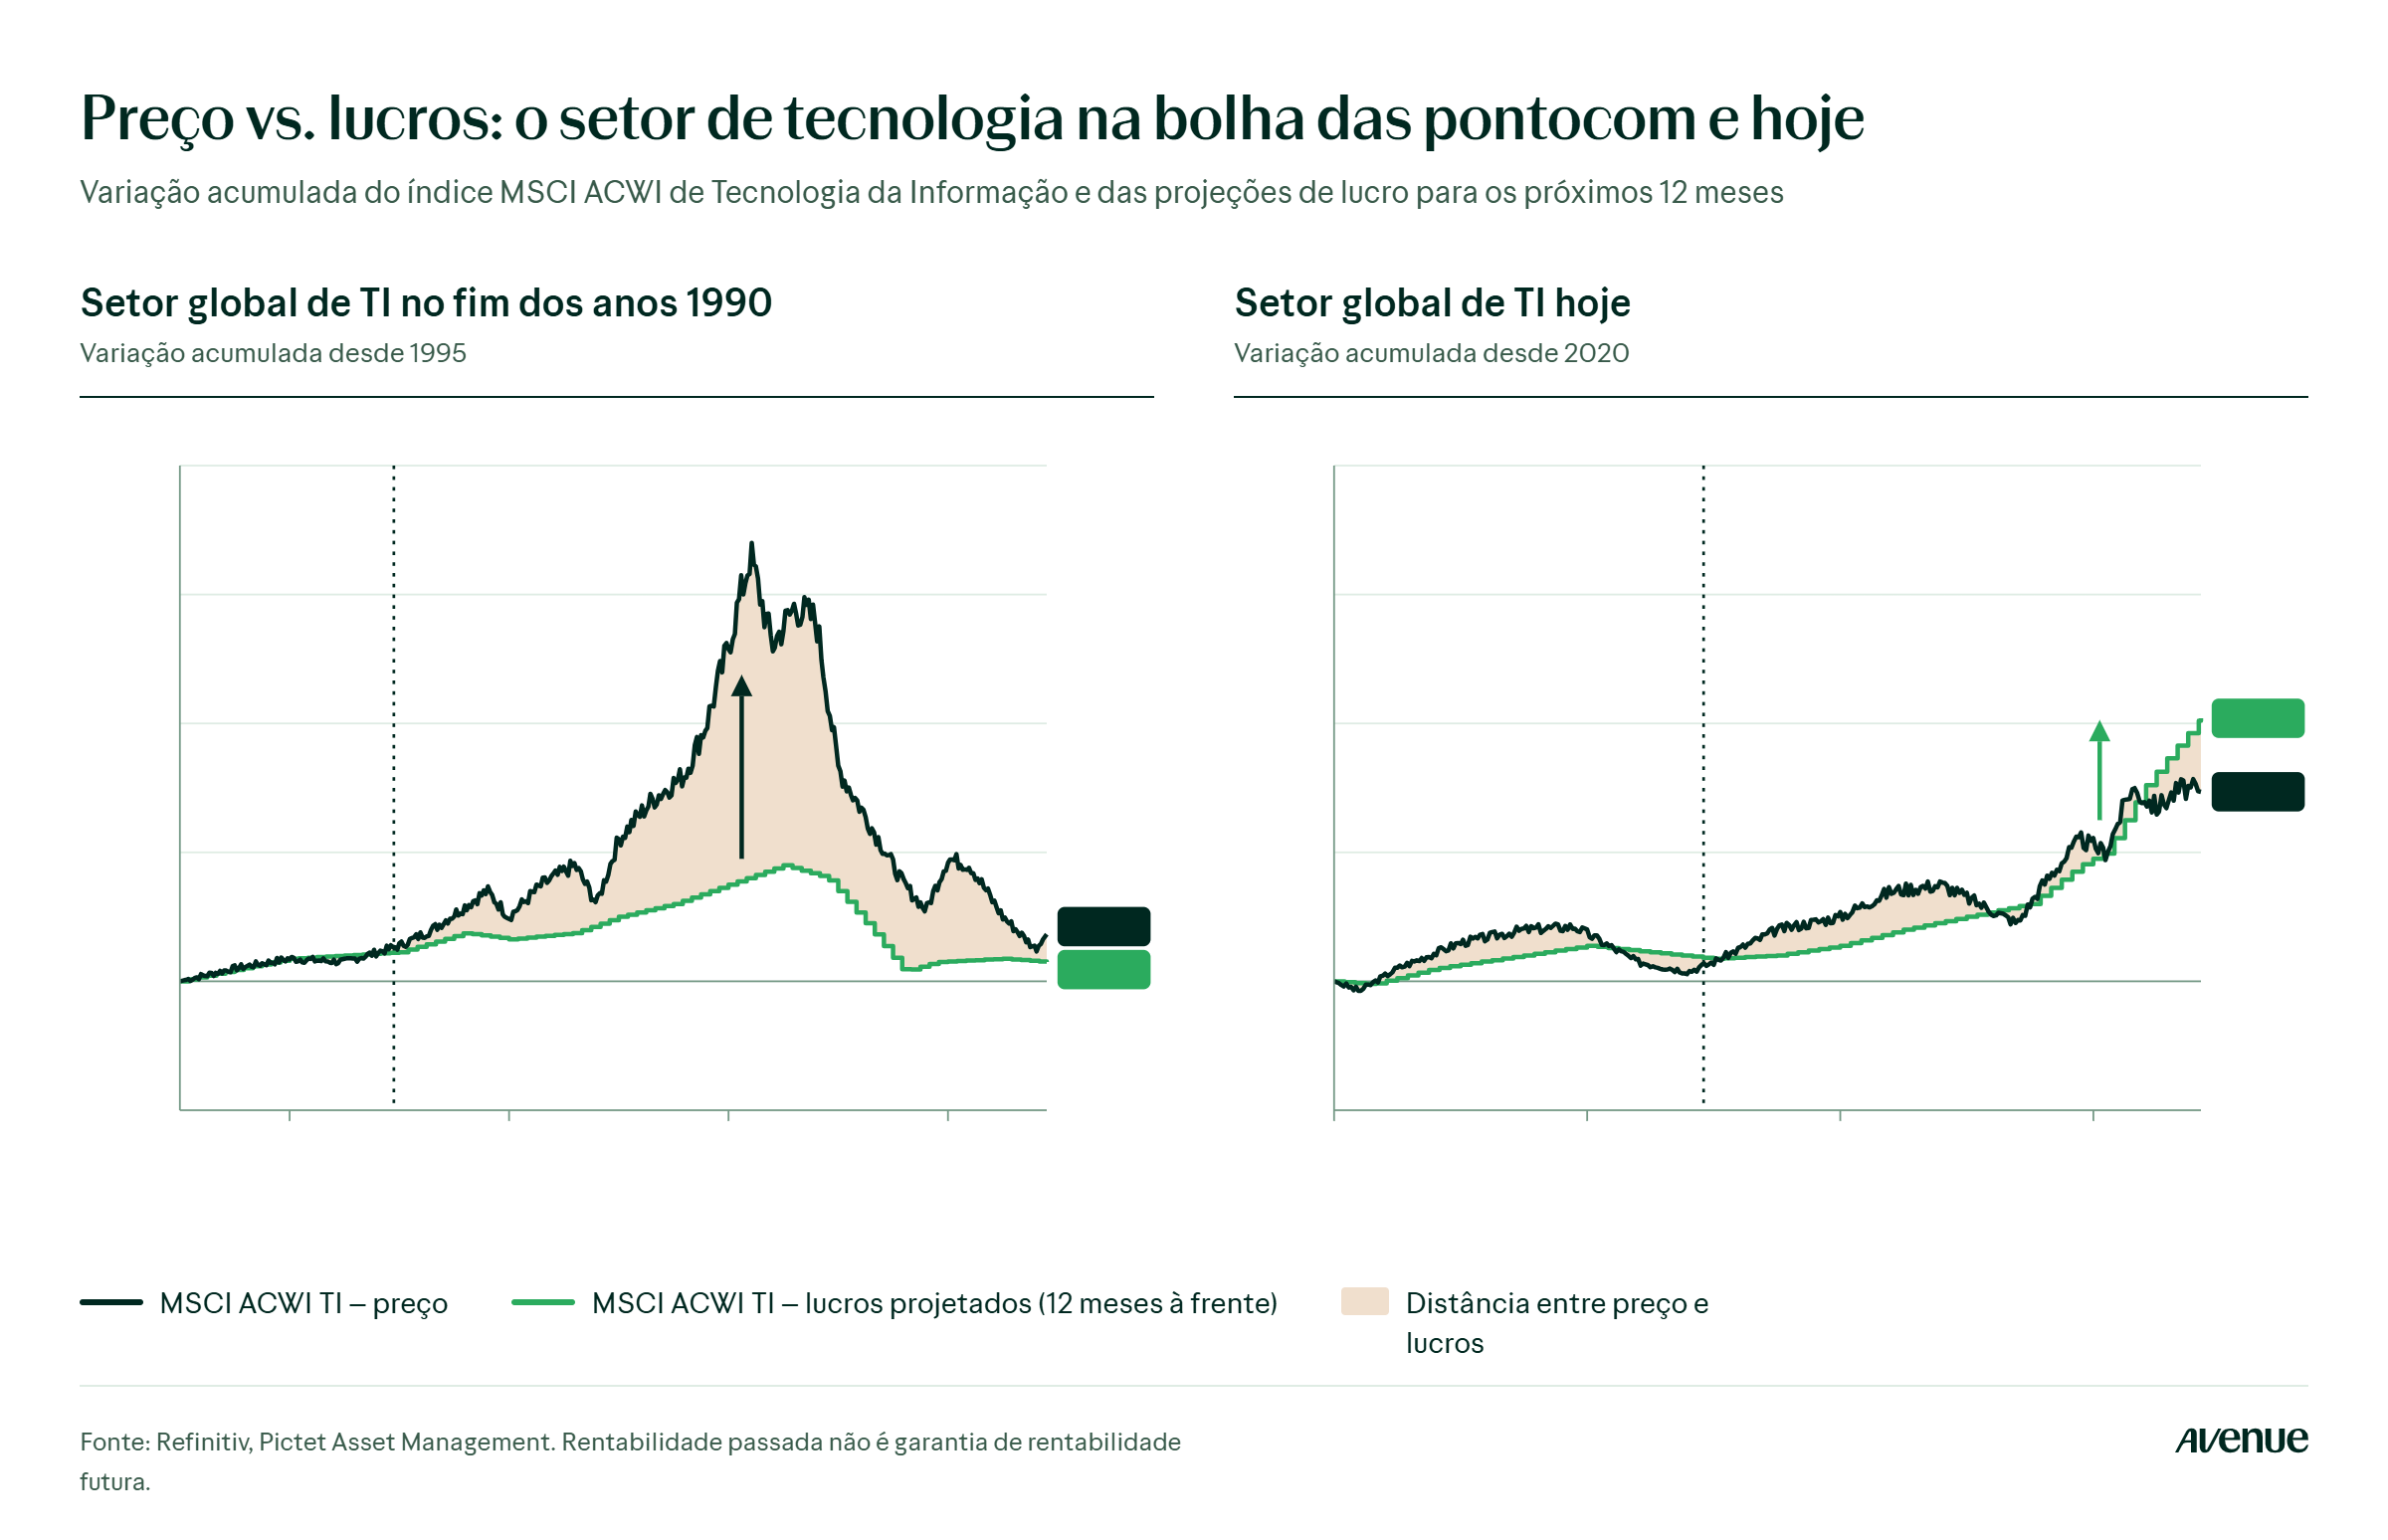
Fonte: Steve Donzé no X, 19/out/2026
Concluindo
Movimentos como esse ilustram a importância de manter a consistência, o equilíbrio e a diversificação na construção de portfólios. A importância das empresas de IA e de semicondutores para a alta e para o crescimento de lucros do S&P 500 é inegável e torna o índice vulnerável a correções nesse grupo. O índice coreano (Kospi) demonstra de forma ainda mais extrema o mesmo risco de concentração. O episódio ilustra como o mesmo conjunto de preocupações se propaga globalmente e se amplifica em mercados com elevada concentração setorial. Enquanto o S&P 500 tem diversificação relativa, o Kospi funciona quase como um proxy de alto beta para o trade de semicondutores de IA.
Por outro lado, os resultados operacionais até aqui não sustentam a tese de deterioração estrutural. Os gatilhos recentes apontam mais para um movimento tático de ‘desrisco’ e rebalanceamento após ganhos expressivos do que para uma mudança de regime.
A tese de longo prazo do ciclo de investimento em IA permanece intacta, sustentada pela demanda real e pelos resultados das empresas líderes. Todavia, entendemos que movimentos como esses são normais e decorrem das nuances de humor do mercado, especialmente em temas de alta concentração. Por isso, investidores devem estar preparados para tais oscilações e sempre atentos ao seu perfil de investidor.
Referências
Mercado americano e semicondutores
- https://www.businessinsider.com/chip-stocks-ai-tech-stock-market-today-korea-kospi-2026-10
- https://www.techi.com/chip-stocks-eighth-straight-day-longest-since-2008/
- https://247wallst.com/investing/2026/10/17/chip-stocks-just-fell-8-days-in-a-row-their-longest-losing-streak-since-2008/
- https://finance.yahoo.com/technology/ai/articles/chip-index-sox-posts-longest-123436535.html
Concentração no S&P 500 e lucros
- https://www.fool.com/research/magnificent-seven-sp-500/
- https://www.tradingview.com/news/moneycontrol:204f4009f094b:0-ai-is-all-that-matters-how-42-artificial-intelligence-stocks-drive-67-of-s-p-500-gains-since-2024/
- https://insight.factset.com/sp-500-earnings-season-update-october-16-2026
- https://www.reuters.com/business/finance/sp-500s-march-8000-hinges-very-very-strong-third-quarter-2026-10-15/
Hedge funds e VARA
- https://www.bloomberg.com/news/articles/2026-08-10/ai-focused-hedge-fund-vara-drops-44-in-july-on-stock-plunge
- https://www.hedgeweek.com/hedge-funds-slash-us-technology-exposure-as-ai-trade-unwind-accelerates-says-goldman-sachs/
- https://en.bloomingbit.io/feed/news/122398
- https://seekingalpha.com/news/4653826-investors-have-reversed-all-global-ai-net-buying-since-2025-goldman-sachs-prime-book
Kospi e mercado coreano
- https://en.yna.co.kr/view/AEN20261015007252320
- https://www.koreaherald.com/article/10904070
- https://www.theinvestor.co.kr/article/10906195
- https://biz.heraldcorp.com/article/10904255
- https://en.sedaily.com/finance/2026/10/15/kospi-plunges-76-percent-to-six-month-low-in-black-thursday
Outras fontes relevantes
https://www.macrotrends.net/stocks/charts/NVDA/nvidia/stock-price-history (dados de preços NVDA e índices)
Disclaimer
A Avenue Securities LLC é membro da FINRA e da SIPC. Oferta de serviços intermediada por Avenue Securities Banco de Investimento S.A. Veja todos os avisos importantes sobre investimento: https://avenue.us/termos/.
As informações acima foram obtidas de fontes consideradas confiáveis, mas não garantimos que sejam precisas ou completas; não constituem uma declaração de todos os dados disponíveis necessários para tomar uma decisão de investimento, nem representam uma recomendação. Quaisquer opiniões são exclusivamente do autor e não refletem, necessariamente, as da Avenue Securities ou de suas afiliadas.
Qualquer informação não é um resumo completo ou declaração de todos os dados disponíveis necessários para tomar uma decisão de investimento e não constitui uma recomendação. Os investimentos mencionados podem não ser adequados para todos os investidores.
As informações sobre regulamentações são baseadas em fontes públicas e podem estar sujeitas a alterações. Consulte sempre fontes oficiais antes de tomar decisões de investimento.
As informações acima foram obtidas de fontes consideradas confiáveis, mas não garantimos que sejam precisas ou completas; não constituem uma declaração de todos os dados disponíveis necessários para tomar uma decisão de investimento, nem representam uma recomendação. Quaisquer opiniões são exclusivamente do autor e não refletem, necessariamente, as da Avenue Securities ou de suas afiliadas.
As informações, materiais e conteúdos disponibilizadas nas plataformas da Avenue têm caráter exclusivamente educacional e não se destinam a oferecer aconselhamento sobre investimentos e/ou em ativos financeiros e/ou ativos digitais. Tais informações não constituem, nem devem ser interpretadas como, uma oferta, recomendação ou solicitação para compra ou venda de qualquer ativo financeiro e/ou ativo digital específico, tampouco como sugestão para adoção de qualquer estratégia de investimento.
Os ativos, digitais ou financeiros, podem não ser adequados para todos os perfis de investidores. Antes de realizar qualquer operação, avalie sua situação financeira, seus objetivos de investimento e sua tolerância ao risco. A rentabilidade passada não é garantia de rentabilidade futura.