O resultado das eleições no Brasil gerou um impacto relevante na precificação de ativos locais. É como se o primeiro turno tivesse provocado uma reprecificação do Brasil em um único pregão. O dólar voltou à casa dos R$ 5, a Bolsa cruzou os 200 mil pontos e os juros futuros recuaram com força. No entanto, nesses momentos de forte movimentação do mercado, é sempre bom relembrar fatores importantes que não mudam de um dia para o outro. O que não mudou em um dia? Algumas coisas, como o tamanho e o direcionamento da questão fiscal e da dívida brasileira, a trajetória do real no longo prazo e o fato de que uma carteira concentrada em uma só geografia continua exposta ao que vier depois.
O que o mercado precificou
Ainda que vocês muito provavelmente tenham acompanhado isso, convém colocar todo mundo na mesma página. No domingo, 4 de outubro, Flávio Bolsonaro (PL) terminou o primeiro turno à frente de Luiz Inácio Lula da Silva (PT), com 47,03% dos votos válidos contra 45,16%. Os dois disputam o segundo turno em 25 de outubro. Não obstante, houve mudanças significativas no Congresso e no Senado: o PL saiu com a maior bancada do Senado e também da Câmara.
Esse resultado da eleição presidencial contrariou diversas pesquisas, e o fato de a atual oposição ter obtido maioria nas duas Casas foi lido pelo mercado como uma maior probabilidade de que um eventual novo governo encontre condições mais favoráveis para aprovar parte da sua agenda econômica.
Com isso, tivemos uma reação imediata: o dólar cedeu para abaixo dos R$ 5; o Ibovespa subiu 7,7% na segunda-feira (05/out), fechando acima dos 200 mil pontos pela primeira vez na história; e os juros futuros longos recuaram com força (gráfico abaixo). Em contexto, essa foi a maior queda diária do dólar desde 2018 e a maior alta diária da Bolsa desde março de 2020.
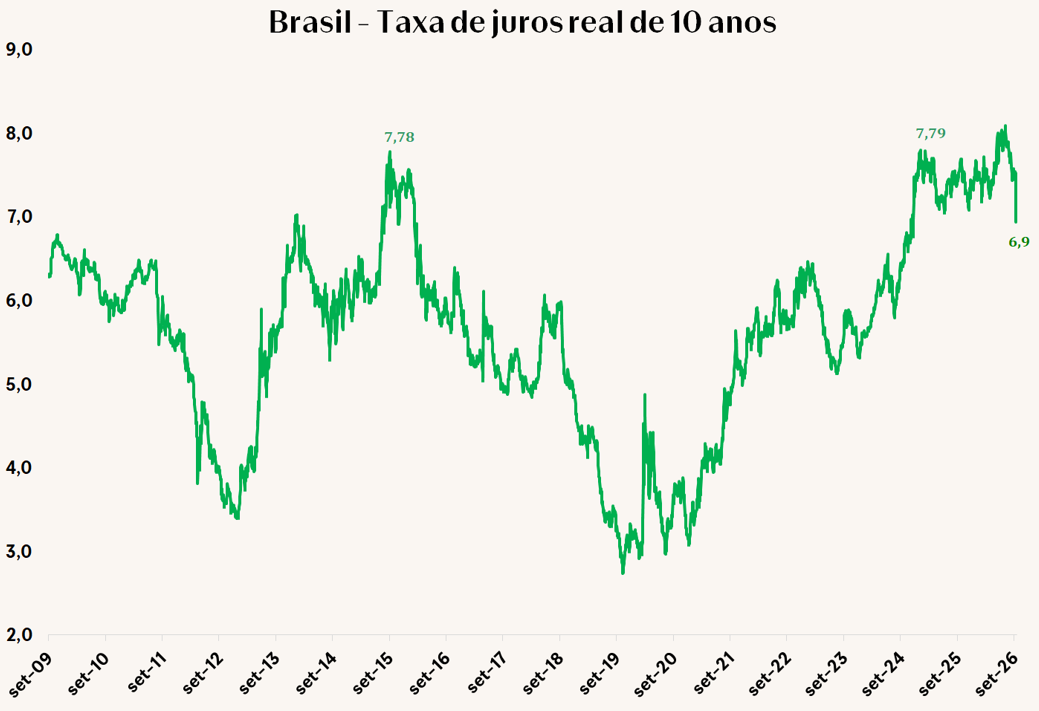
Fonte: Bloomberg. Elaboração Avenue
O movimento é uma antecipação daquilo que o país pode se tornar, mas esse tipo de reação cria um descompasso entre a precificação e a execução, no qual a conversa sobre diversificação internacional ganha espaço. Por isso, convém lembrar alguns pontos importantes quando pensamos em uma carteira bem-posicionada para diferentes cenários, inclusive aquele em que nem todas as boas expectativas se tornam realidade.
O desafio fiscal continua
Uma das poucas certezas do cenário doméstico atual é que, independentemente de quem vencer a eleição de outubro, o próximo governo herda uma situação fiscal preocupante. Apesar de um indicativo de agenda econômica que considera a questão fiscal por parte da chapa que se saiu melhor no primeiro turno, a dívida bruta do governo segue em patamar elevado: estava em 82,9% do PIB em agosto, cerca de 11 pontos percentuais acima do fim de 2022. Apenas para estabilizar essa dívida — para que ela pare de crescer —, o governo precisa alcançar um superávit primário da ordem de 2,1% do PIB, quando a realidade atual, com o orçamento vigente, é de um déficit de 0,6%.
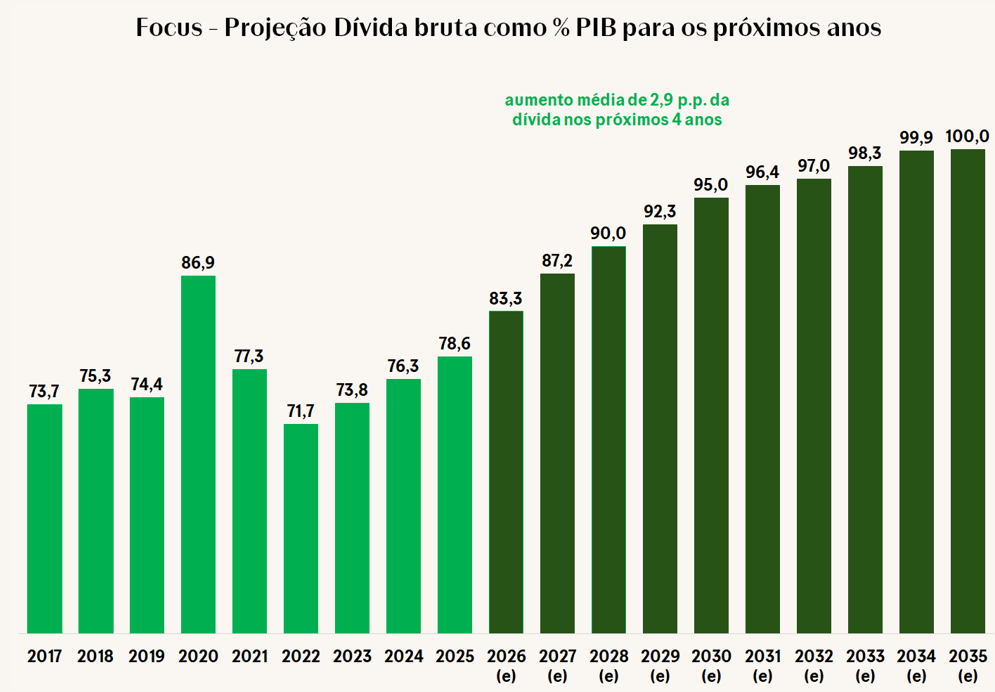
Fonte: Focus
A capacidade de executar um ajuste passa por um arranjo político complexo, mesmo com maioria em ambas as casas, uma vez que o custo político da execução de medidas impopulares é sempre elevado. Portanto, a questão fiscal segue sendo um ponto de cuidado, que tende a gerar impactos relevantes nos preços dos ativos.
Se o ajuste não vier, ou se demorar, o dólar pode devolver parte das quedas recentes, como já aconteceu em outros ciclos em que a euforia eleitoral precedeu a conta fiscal. Nesse caso, a diversificação internacional pode proteger contra esse risco.
Por outro lado, se de fato houver um ajuste na questão fiscal, entendemos que os juros tendem a cair — e, como consequência, chegamos ao próximo argumento.
Com o CDI menor, a diversificação pesa mais
Se de fato caminharmos no sentido de uma reorganização das contas públicas e de um ajuste fiscal, entendemos que os juros podem ceder no Brasil, tal como a curva de juros já começa a indicar. Nisso, temos duas implicações:
(i) A primeira se dá no câmbio. A Selic está em 13,75%, mas o boletim Focus já aponta algo perto de 12% no fim de 2027. Enquanto isso, temos visto uma escalada dos yields nos EUA. Ou seja, vemos a materialização de um cenário em que o diferencial de juros entre Brasil e Estados Unidos vem se reduzindo, saindo de 11,3 pontos em janeiro para 9,75 e podendo ir a 8,0 se a trajetória do Focus se confirmar. Esse menor diferencial pode limitar valorizações maiores do real frente ao dólar.
(ii) A segunda está na busca por novas alternativas de retorno. Caso vejamos a queda da taxa básica de juros brasileira, a atratividade do CDI diminui. Isso já aconteceu no passado recente. O gráfico abaixo analisa o retorno acumulado do CDI, da inflação, do dólar e da bolsa americana (S&P 500) em reais, durante períodos em que a Selic — e, consequentemente, o CDI — esteve em um dígito.
Quando a Selic ficou em um dígito, o CDI mal acompanhou a inflação
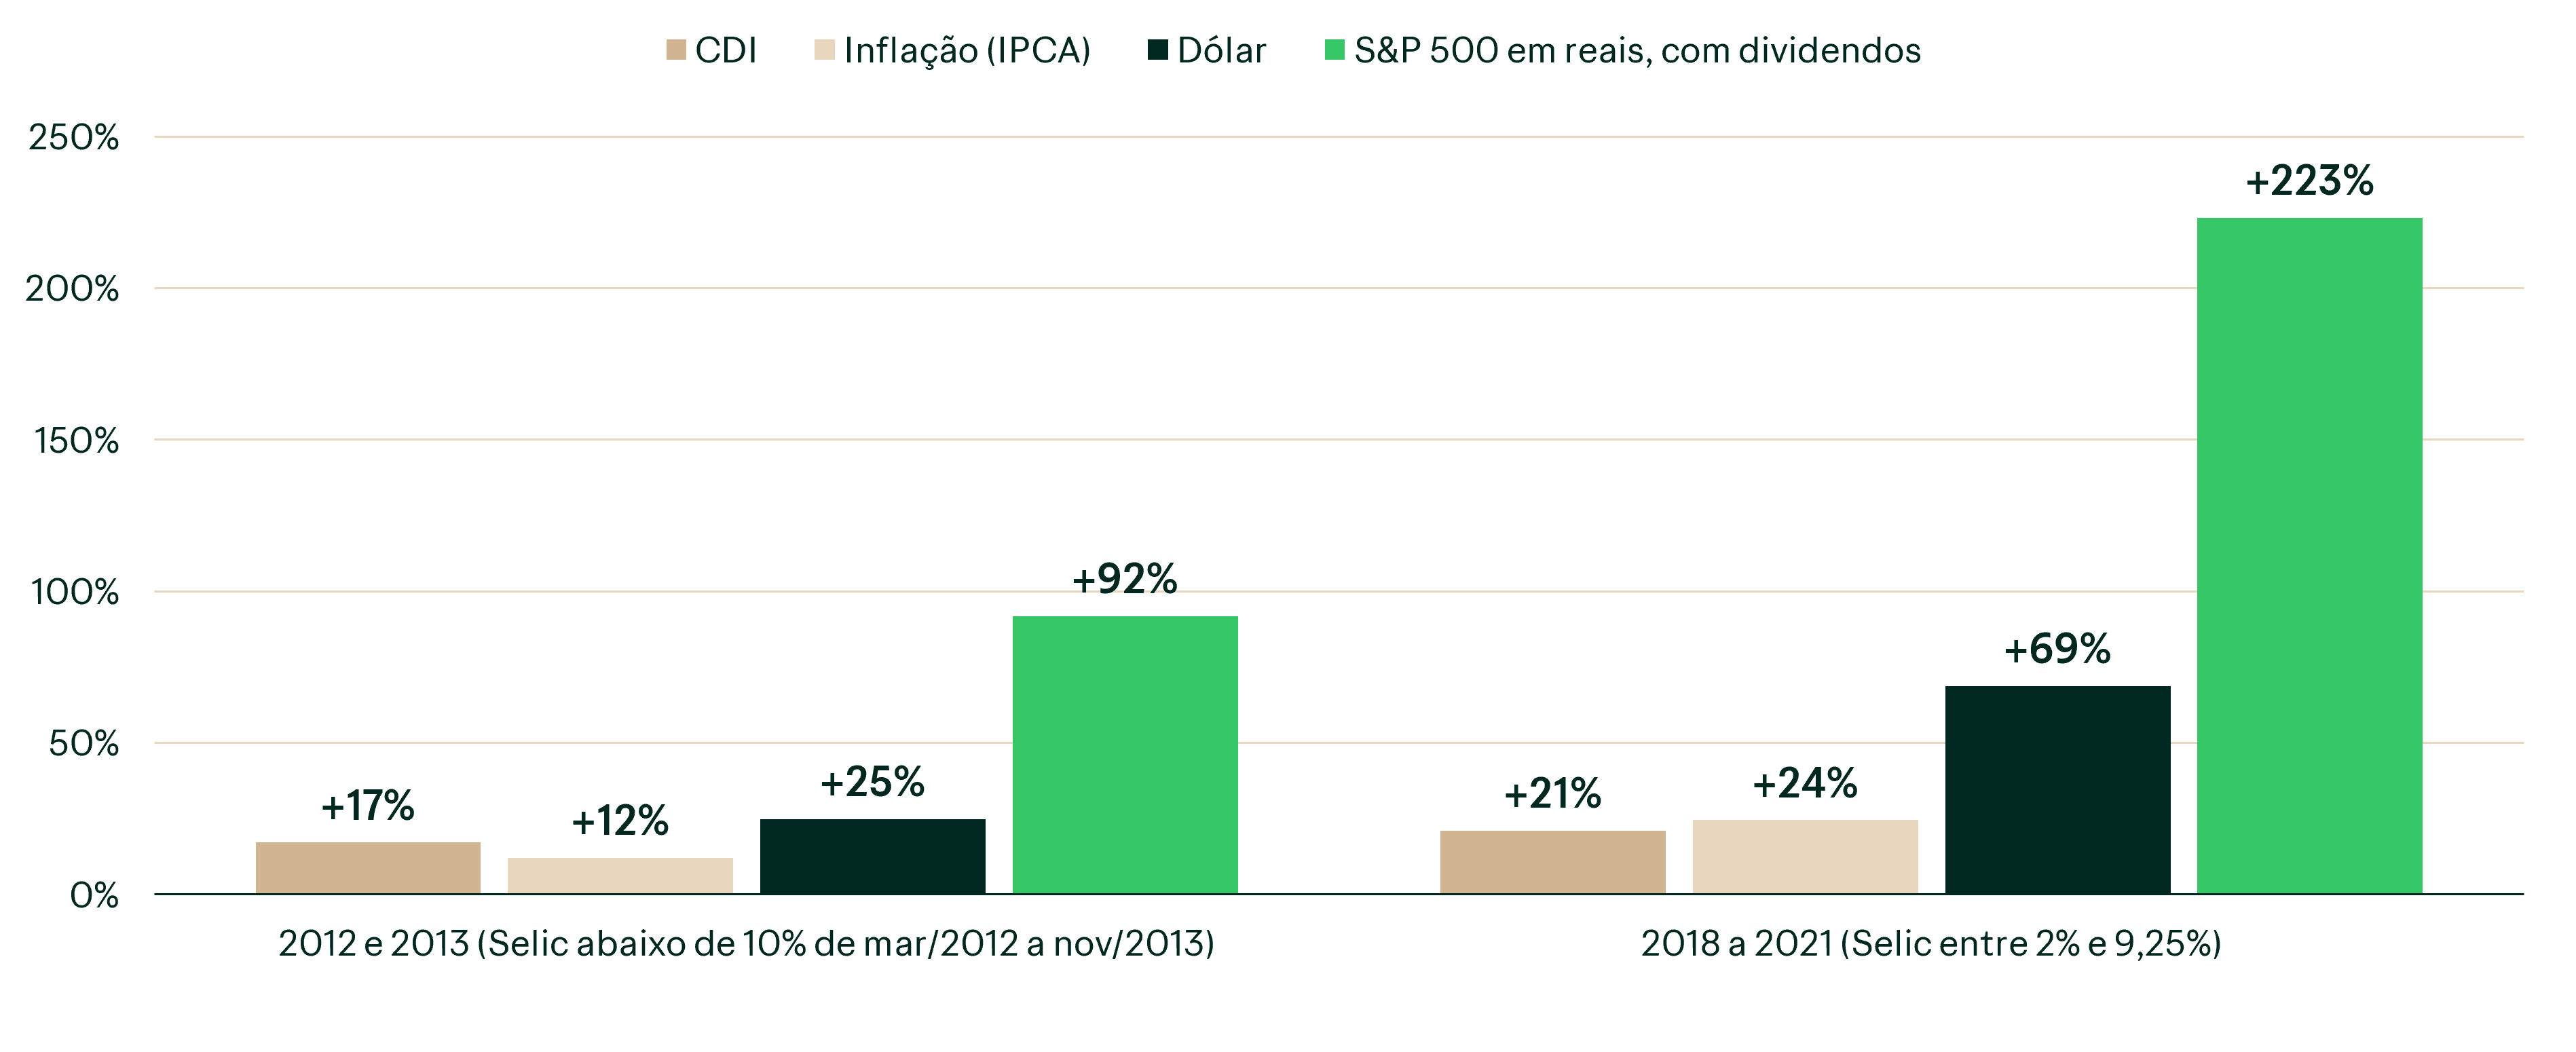
Fontes: Banco Central do Brasil (CDI, IPCA e PTAX) e S&P Dow Jones Indices (retorno total anual do S&P 500). Cálculo próprio. Retorno passado não garante retorno futuro. Retorno acumulado em reais nos dois períodos mais longos de Selic abaixo de 10% (anos-calendário)
As oscilações do real e sua perda de valor no longo prazo
Nunca é demais lembrar que o Brasil já viveu outros momentos de euforia, seja ela interna ou oriunda de fatores externos. Ainda assim, um olhar de longo prazo sobre a performance da moeda brasileira mostra que uma variável importante na precificação relativa entre moedas se fez presente e pesou sobre o real. Refiro-me ao diferencial de inflação, que corrói o poder de compra das diferentes moedas. Quanto maior a inflação, maior a perda do poder de compra da moeda.
Desde o Plano Real, a inflação brasileira acumulada medida pelo IPCA foi de cerca de 790%; nos Estados Unidos, no mesmo período, o CPI acumulou 126%. Esse diferencial de inflação ajuda a explicar por que o dólar saiu de R$ 1 para a casa dos R$ 5, resultando em uma alta média de 5,1% ao ano. O gráfico abaixo mostra a evolução de ambos os índices inflacionários ao longo dos mais de 30 anos do Plano Real.
A inflação brasileira ficou acima da americana em 30 dos últimos 31 anos
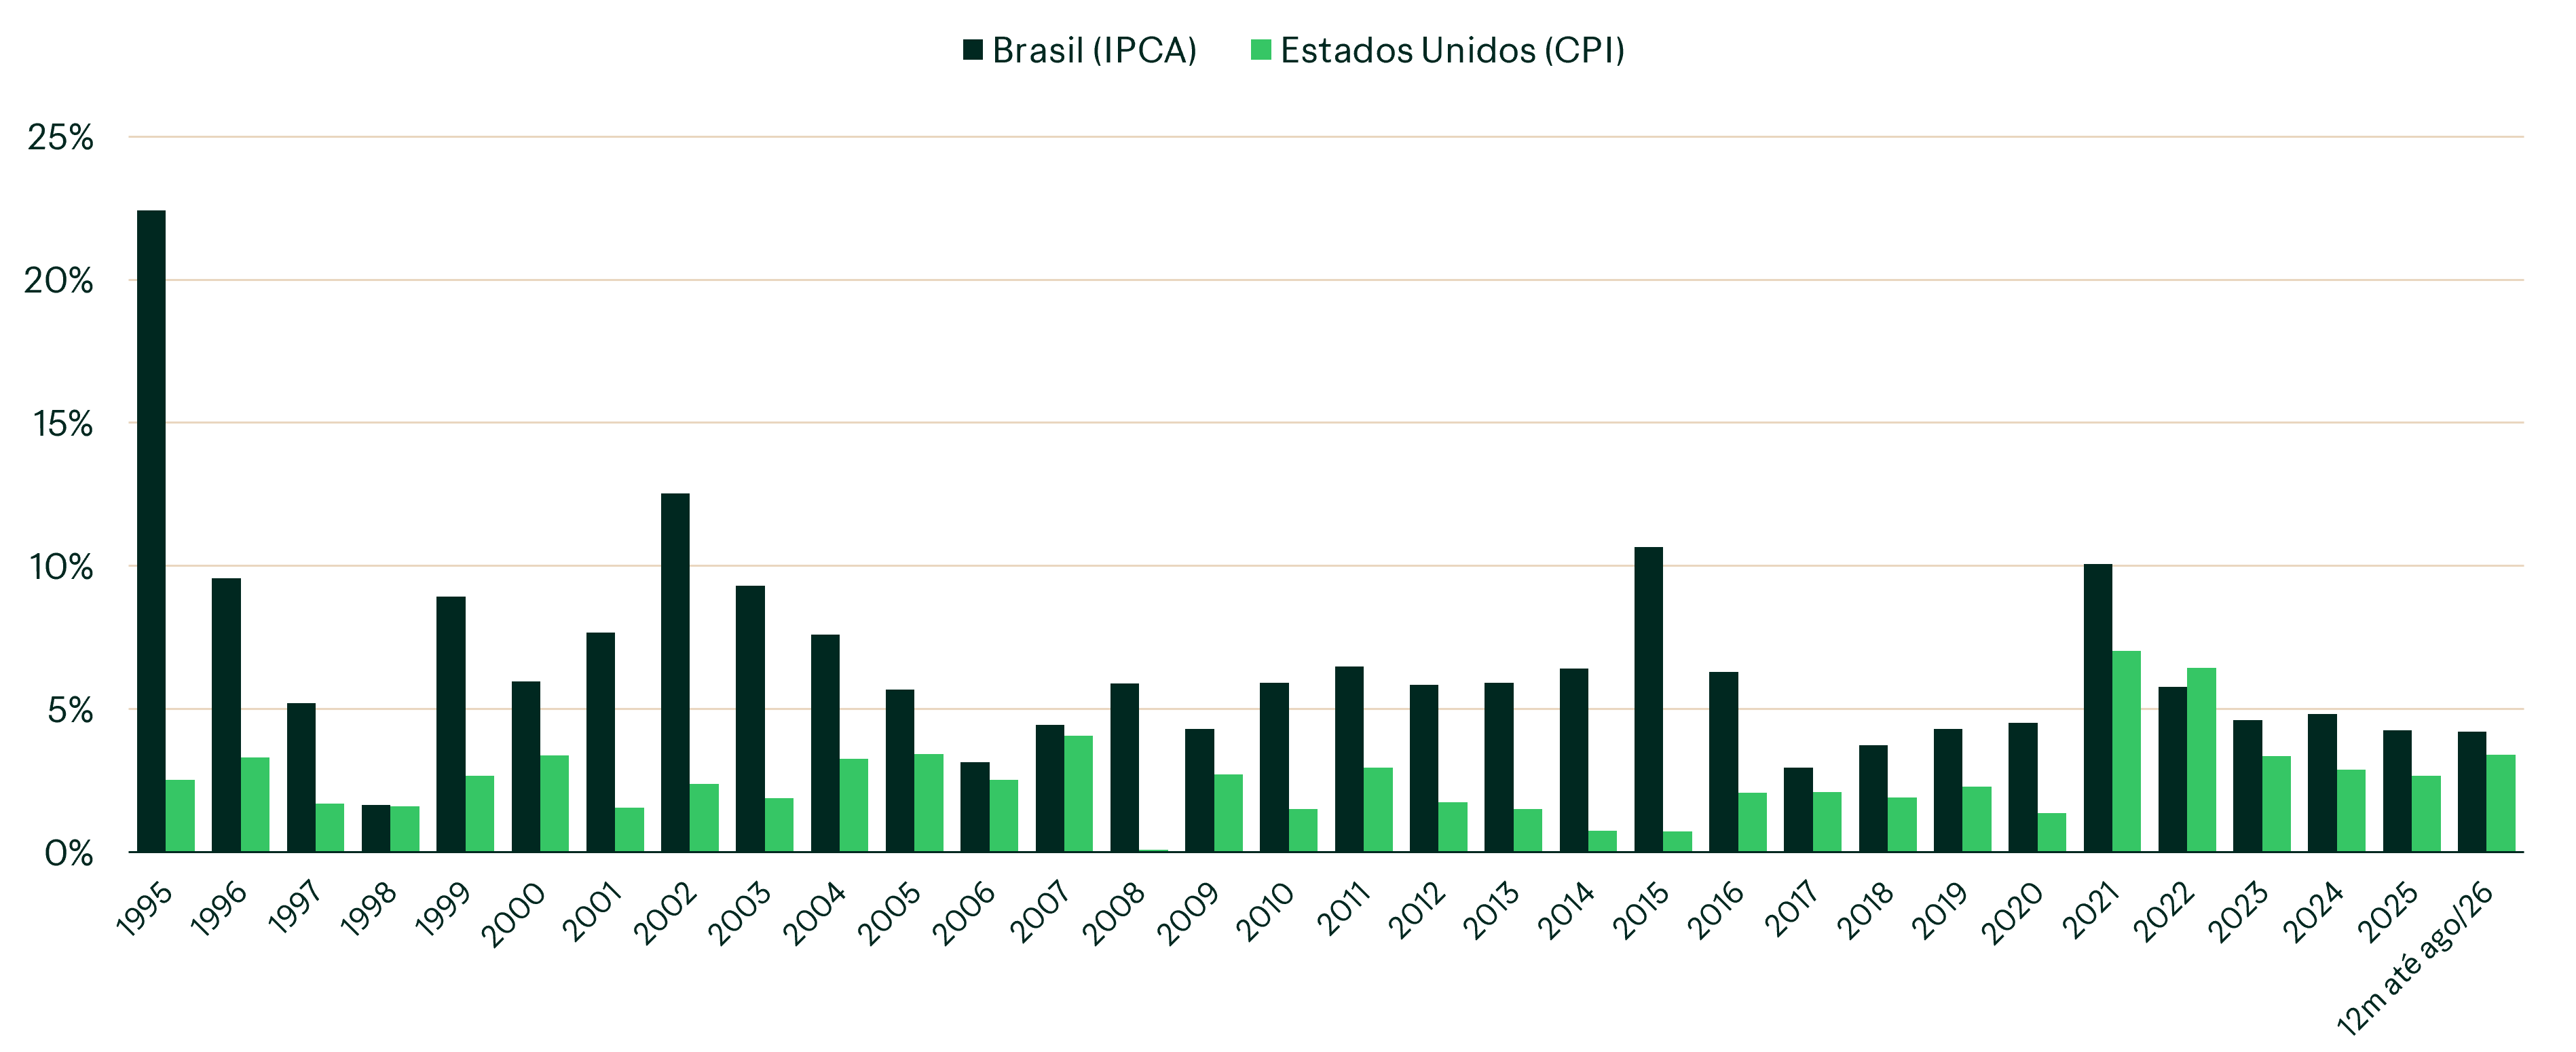
Fontes: Banco Central do Brasil (IPCA) e BLS (CPI-U). Cálculo próprio. No material de setembro os valores estavam deslocados um ano; aqui cada barra está no ano correto. Inflação anual no Brasil (IPCA) e nos Estados Unidos (CPI), dezembro contra dezembro, de 1995 a 2025, e 12 meses até agosto de 2026
Obviamente, esse movimento não é linear nem único. Quero dizer que o desempenho relativo de ambas as moedas decorre de diversos outros fatores, como o diferencial de juros, os termos de troca (preços de commodities), o maior ou menor apetite a risco e à alocação em emergentes, entre outros. E é exatamente esse conjunto de fatores que deve ser levado em conta quando pensamos em alocação e diversificação geográfica. A cotação do dólar, fator importante na decisão de muitos investidores ao buscar internacionalizar parte do patrimônio, sofre influência de diversos outros elementos que em nada têm a ver com a cena local. Desde 1999, quando o câmbio brasileiro passou de fato a flutuar, nesses 28 anos, a cotação do dólar no mercado interno teve relação com a cotação do dólar em nível global em 19. Ou seja, em grande parte dos anos, a alta do dólar internamente esteve ligada a um movimento global.
O gráfico abaixo mostra essa história de longo prazo com os condicionantes internos e externos, indicando que os movimentos do dólar não são lineares, mas que, quando acontecem, se dão de forma intensa e rápida nas altas. O ponto não é acertar o próximo movimento, mas lembrar que uma parcela do patrimônio em moeda forte protege o poder de compra contra essa erosão, independentemente de quem ganhe o segundo turno.
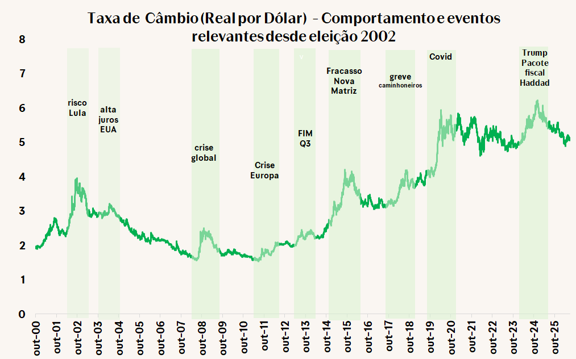
Fonte: Bloomberg
Há oportunidade lá fora que não depende da eleição daqui
O quarto e último ponto é lembrar que, ao internacionalizar parte do patrimônio, abrimos espaço na carteira para buscar oportunidades de retorno no mundo todo sem depender do resultado de 25 de outubro.
Estimativas apontam para um crescimento de lucros das empresas do S&P 500 da ordem de 29,5% no terceiro trimestre, o oitavo seguido com expansão de dois dígitos. Vivemos uma revolução de IA que tem gerado oportunidades em diferentes geografias pelo globo. Escrevi mais sobre a bolsa americana duas semanas atrás:Avenue Insights: a eterna discussão sobre a bolsa americana “estar cara” – Avenue Connection
Na renda fixa, os títulos do Tesouro americano de 10 anos oferecem uma taxa de remuneração (yield) de mais de 5%, algo que não foi comum nas últimas duas décadas — vide gráfico abaixo. Para fins de comparação, em dólar, o CDI rendeu cerca de 4,35% ao ano nos últimos dez anos e 2,54% nos últimos quinze, mesmo com vários anos de Selic acima de 13%. O título americano de dez anos, atualmente, paga mais do que isso. Escrevi mais sobre esses yields elevados na semana passada: Avenue Insights: juros nos EUA em máximas históricas. Risco ou oportunidade? – Avenue Connection
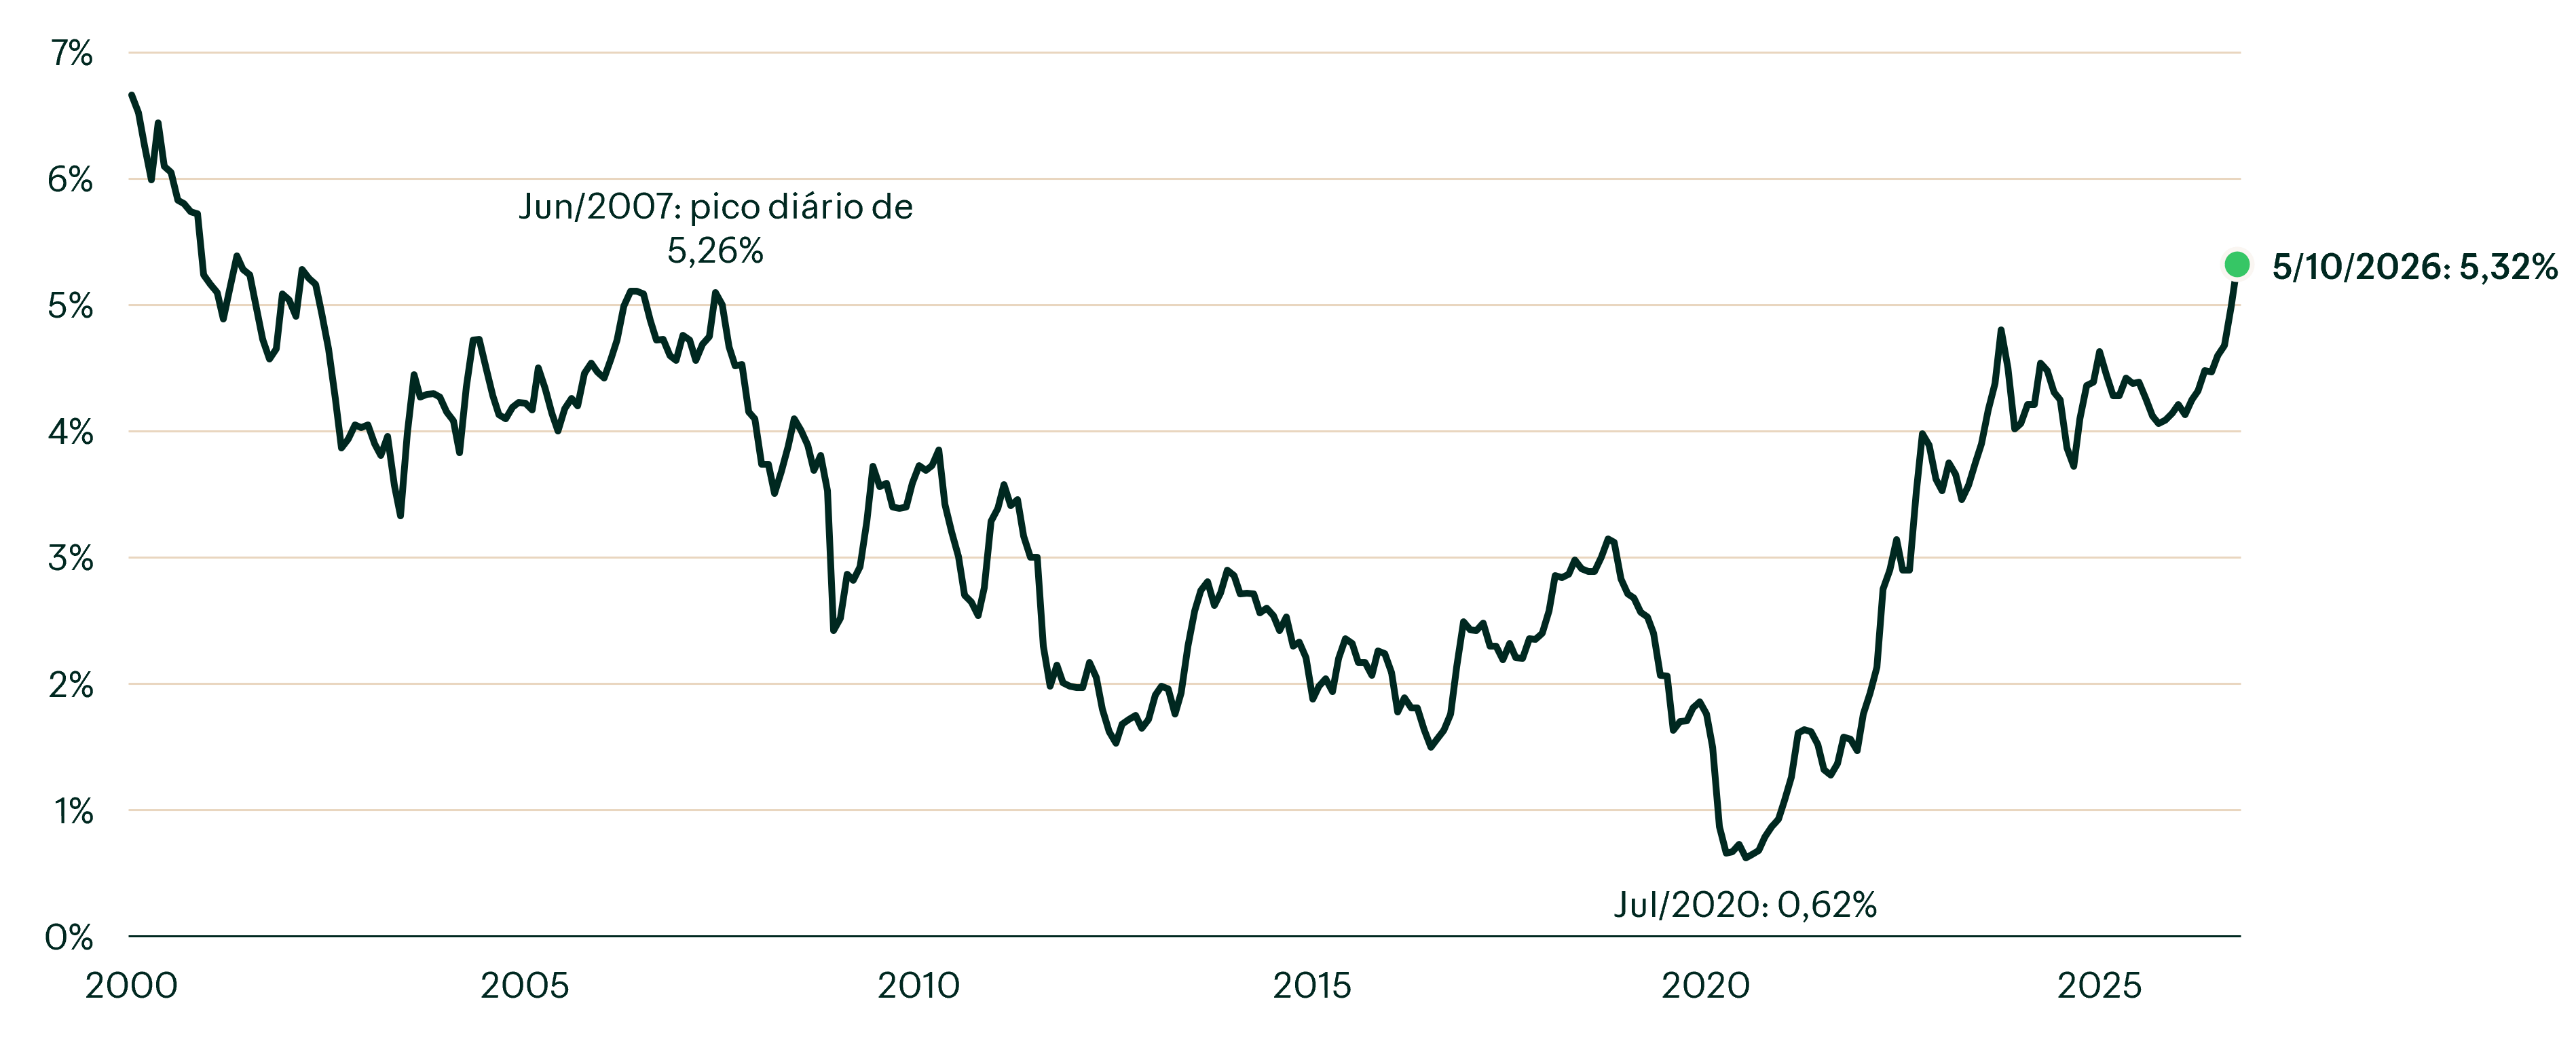
Fontes: Federal Reserve (Treasury de 10 anos, vencimento constante, média mensal). Fechamento de 5/10/2026 e pico diário de 2007 (5,26% em 12/6/2007) conforme imprensa. Juro do Treasury de 10 anos: média mensal de janeiro de 2000 a setembro de 2026 e fechamento de 5/10/2026
Concluindo…
A reação de segunda-feira (05/out) mostra como o mercado é rápido e ágil ao reagir a eventos que afetam a precificação de ativos locais. Não sabemos como será daqui para a frente, mas essa reação do mercado pode ocorrer de novo até o segundo turno ou depois dele, com ou sem ajuste fiscal, com ou sem choque externo. Já tivemos momentos de crises externas, surpresas inflacionárias e atrasos na execução de medidas ou projetos que pudessem melhorar a situação do país, entre outros. E tudo isso influencia a percepção de prêmio de risco do Brasil e, diretamente, a poupança de quem está exposto a uma única geografia.
Por isso, a alocação internacional não é uma aposta contra o Brasil nem uma tese de um único cenário. É uma decisão de consistência: manter uma parcela do capital fora da mesma geografia, da mesma moeda e do mesmo ciclo político, e rebalancear com disciplina quando o humor do mercado empurra tudo para um lado só.
Aquele abraço!
William Castro Alves
@willcastroalves
Estrategista-chefe da Avenue Securities
Disclaimer
A Avenue Securities LLC é membro da FINRA e da SIPC. Oferta de serviços intermediada por Avenue Securities Banco de Investimento S.A. Veja todos os avisos importantes sobre investimento: https://avenue.us/termos/.
As informações acima foram obtidas de fontes consideradas confiáveis, mas não garantimos que sejam precisas ou completas; não constituem uma declaração de todos os dados disponíveis necessários para tomar uma decisão de investimento, nem representam uma recomendação. Quaisquer opiniões são exclusivamente do autor e não refletem, necessariamente, as da Avenue Securities ou de suas afiliadas.
Qualquer informação não é um resumo completo ou declaração de todos os dados disponíveis necessários para tomar uma decisão de investimento e não constitui uma recomendação. Os investimentos mencionados podem não ser adequados para todos os investidores.
As informações sobre regulamentações são baseadas em fontes públicas e podem estar sujeitas a alterações. Consulte sempre fontes oficiais antes de tomar decisões de investimento.
As informações acima foram obtidas de fontes consideradas confiáveis, mas não garantimos que sejam precisas ou completas; não constituem uma declaração de todos os dados disponíveis necessários para tomar uma decisão de investimento, nem representam uma recomendação. Quaisquer opiniões são exclusivamente do autor e não refletem, necessariamente, as da Avenue Securities ou de suas afiliadas.
As informações, materiais e conteúdos disponibilizadas nas plataformas da Avenue têm caráter exclusivamente educacional e não se destinam a oferecer aconselhamento sobre investimentos e/ou em ativos financeiros e/ou ativos digitais. Tais informações não constituem, nem devem ser interpretadas como, uma oferta, recomendação ou solicitação para compra ou venda de qualquer ativo financeiro e/ou ativo digital específico, tampouco como sugestão para adoção de qualquer estratégia de investimento.
Os ativos, digitais ou financeiros, podem não ser adequados para todos os perfis de investidores. Antes de realizar qualquer operação, avalie sua situação financeira, seus objetivos de investimento e sua tolerância ao risco. A rentabilidade passada não é garantia de rentabilidade futura.