Passada as eleições no Brasil, agora, em menos de uma semana depois, o investidor brasileiro já enfrenta uma nova eleição que pode trazer impactos em preços de ativos. Me refiro aqui às eleições de meio de mandato nos EUA.
Há motivos de preocupação? O que esperar? Quais os impactos para o mercado? Vem comigo e vamos conversar sobre todos esses pontos. Para começar, convém entendermos o que são as eleições de meio de mandato.
O que são as midterms?
Chama-se “midterm election” (eleição de meio de mandato) porque acontece exatamente na metade do mandato de 4 anos do presidente. Enquanto o presidente é eleito de 4 em 4 anos, o Congresso tem ciclos diferentes, definidos na Constituição de 1787:
- Todos os 435 membros da Câmara dos Representantes têm mandato de 2 anos
- Os senadores têm mandato de 6 anos, divididos em três classes, com cerca de 1/3 do Senado sendo renovado a cada 2 anos
Ou seja, a cada dois anos há eleição para todo o Congresso (Câmara completa + ~1/3 do Senado). Quando essa eleição cai no mesmo ano da eleição presidencial, é a eleição geral. Quando cai no meio do mandato do presidente (2 anos depois), é chamada de midterms.
Por que o sistema foi criado assim?
Os Founding Fathers (os autores da Constituição) queriam equilibrar responsividade popular e estabilidade:
- Câmara com mandatos curtos (2 anos): para ficar próxima do povo e poder ser trocada rapidamente se a opinião pública mudar. Era um compromisso entre as eleições anuais comuns nos estados da época e mandatos mais longos. James Madison (no Federalist No. 52) defendeu eleições frequentes para garantir “dependência imediata e íntima simpatia com o povo”.
- Senado com mandatos longos e escalonados (6 anos): para dar estabilidade, continuidade e tempo de deliberação. O Senado não é renovado inteiro de uma vez — dois terços dos senadores sempre continuam. Madison (Federalist No. 62) argumentou que isso evita mudanças abruptas e dá independência em relação a paixões momentâneas do público.
Sim, aqui temos a primeira curiosidade: os deputados americanos têm mandatos de 2 anos enquanto os senadores de 6 anos. Todos os assentos da Câmara são renovados a cada dois anos (nas eleições presidenciais e nas midterms).
Atualmente, os republicanos controlam as duas casas por margens estreitas: 218 a 214 na Câmara (com 1 independente e vagas em aberto) e 53 a 47 no Senado (contando dois independentes que se alinham mais aos democratas). Os democratas precisam de uma virada líquida de cerca de 4 cadeiras na Câmara e de 4 no Senado para obter a maioria.
O que está em jogo?
O Congresso tem poder direto sobre o orçamento federal, a definição de impostos, os níveis de gasto público e a maior parte da agenda legislativa do país. É ele quem autoriza (ou bloqueia) projetos de lei importantes, pacotes de infraestrutura, mudanças fiscais e programas de governo. Além disso, o Senado é responsável por confirmar as nomeações do presidente — de ministros e secretários de Estado a juízes federais e membros de agências reguladoras.
Na prática, avançar qualquer agenda significativa é mais difícil do que parece. No Senado, a maior parte da legislação precisa de 60 votos para chegar à votação final. Já para derrubar um veto presidencial, são necessários dois terços dos votos em ambas as casas (Câmara e Senado).
Por isso, o controle das câmaras é decisivo nos dois últimos anos do mandato. Se o partido do presidente perder uma ou as duas casas, a capacidade de aprovar nova legislação e de confirmar nomeações cai drasticamente. Mesmo que o partido de oposição conquiste o controle total do Congresso, ainda enfrenta a barreira do veto presidencial — a menos que consiga os dois terços necessários, algo raro. Em outras palavras, o resultado das midterms define o grau de liberdade (ou de bloqueio) que o governo terá para executar sua agenda até o fim do mandato.
Quais as expectativas para essa eleição de midterms?
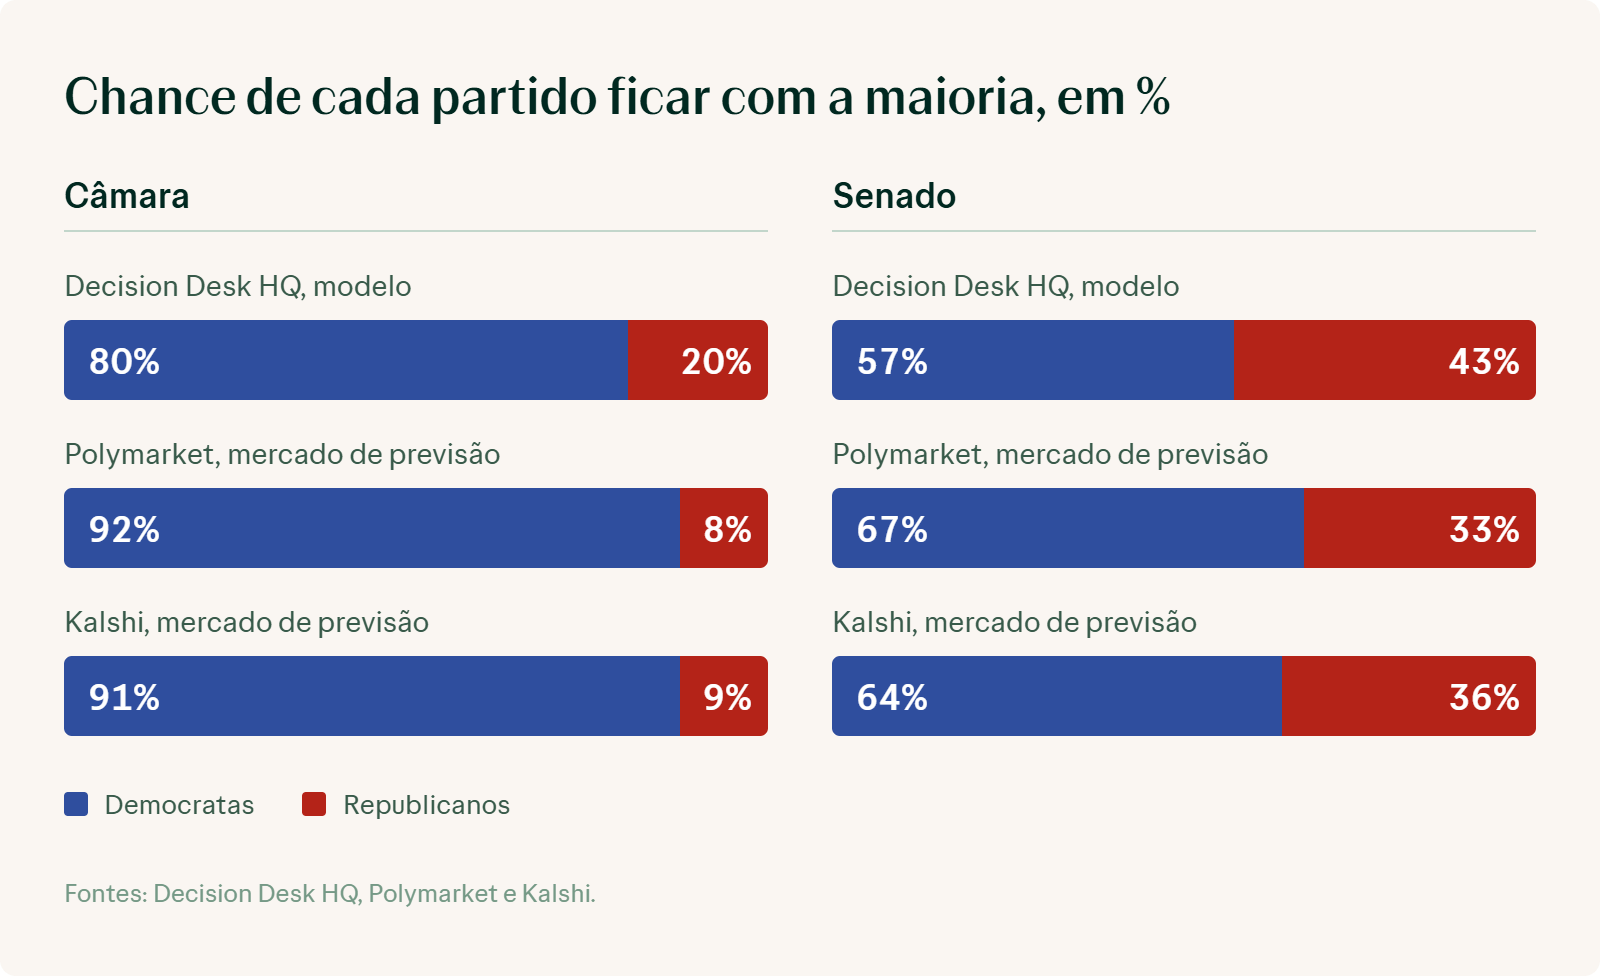
Os mercados preditivos (Polymarket e Kalshi, dados de 26-28 de outubro) dão aos democratas cerca de 90-92% de chance de controlar a Câmara e 63-67% de chance de controlar o Senado. A probabilidade de um Blue Wave (democratas nas duas casas) está na casa dos 60-65%. Fontes: 2026 Midterm Election Predictions & Odds: Live Senate, House & Governor Forecasts | Kalshi; Midterms Prediction Markets & Live Odds 2026 | Polymarket .
Fontes: Decision Desk HQ (25/10/2026); Polymarket (28/10/2026); Kalshi (26/10/2026);
Essas probabilidades se apoiam em:
- Histórico de perda de assentos do partido do presidente: desde 1946, o partido do presidente perde em média cerca de 25 cadeiras na Câmara e 3 a 4 no Senado. Em 17 das 19 midterms desde 1950, houve perda de deputados. 1998 e 2002 foram as únicas exceções recentes.
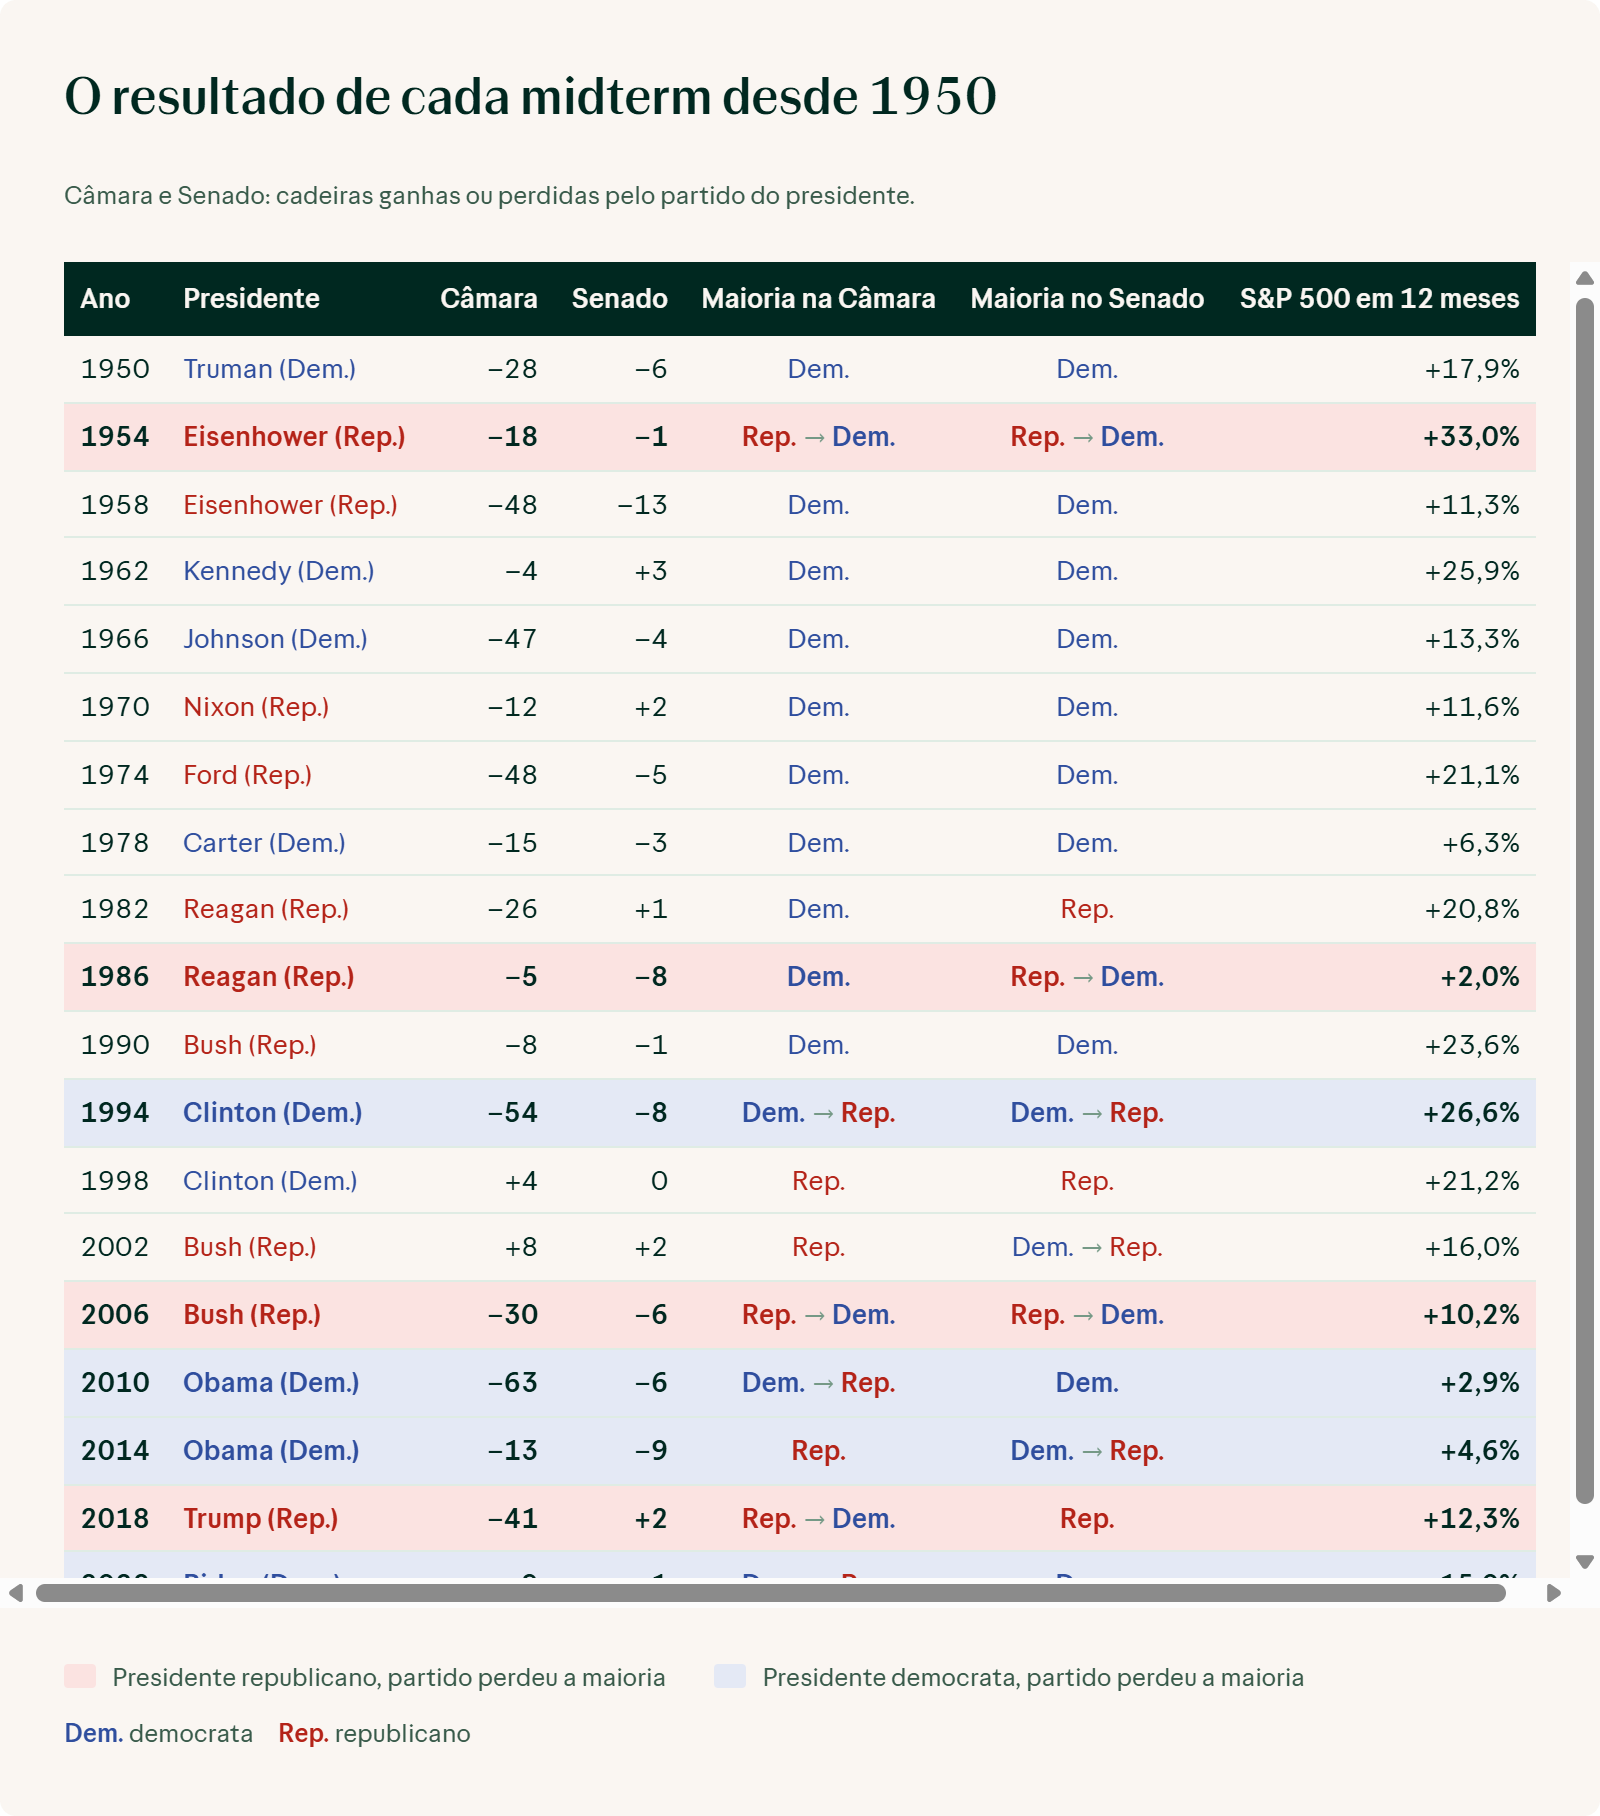
Fontes: The American Presidency Project (cadeiras)
- Aprovação presidencial baixa: a média das pesquisas coloca a aprovação de Trump em torno de 37% e a desaprovação em ~60%. Níveis abaixo de 50% estão historicamente associados a perdas maiores (média de ~34 cadeiras na Câmara). Fonte: Trump Approval Rating: Latest Polls | Silver Bulletin
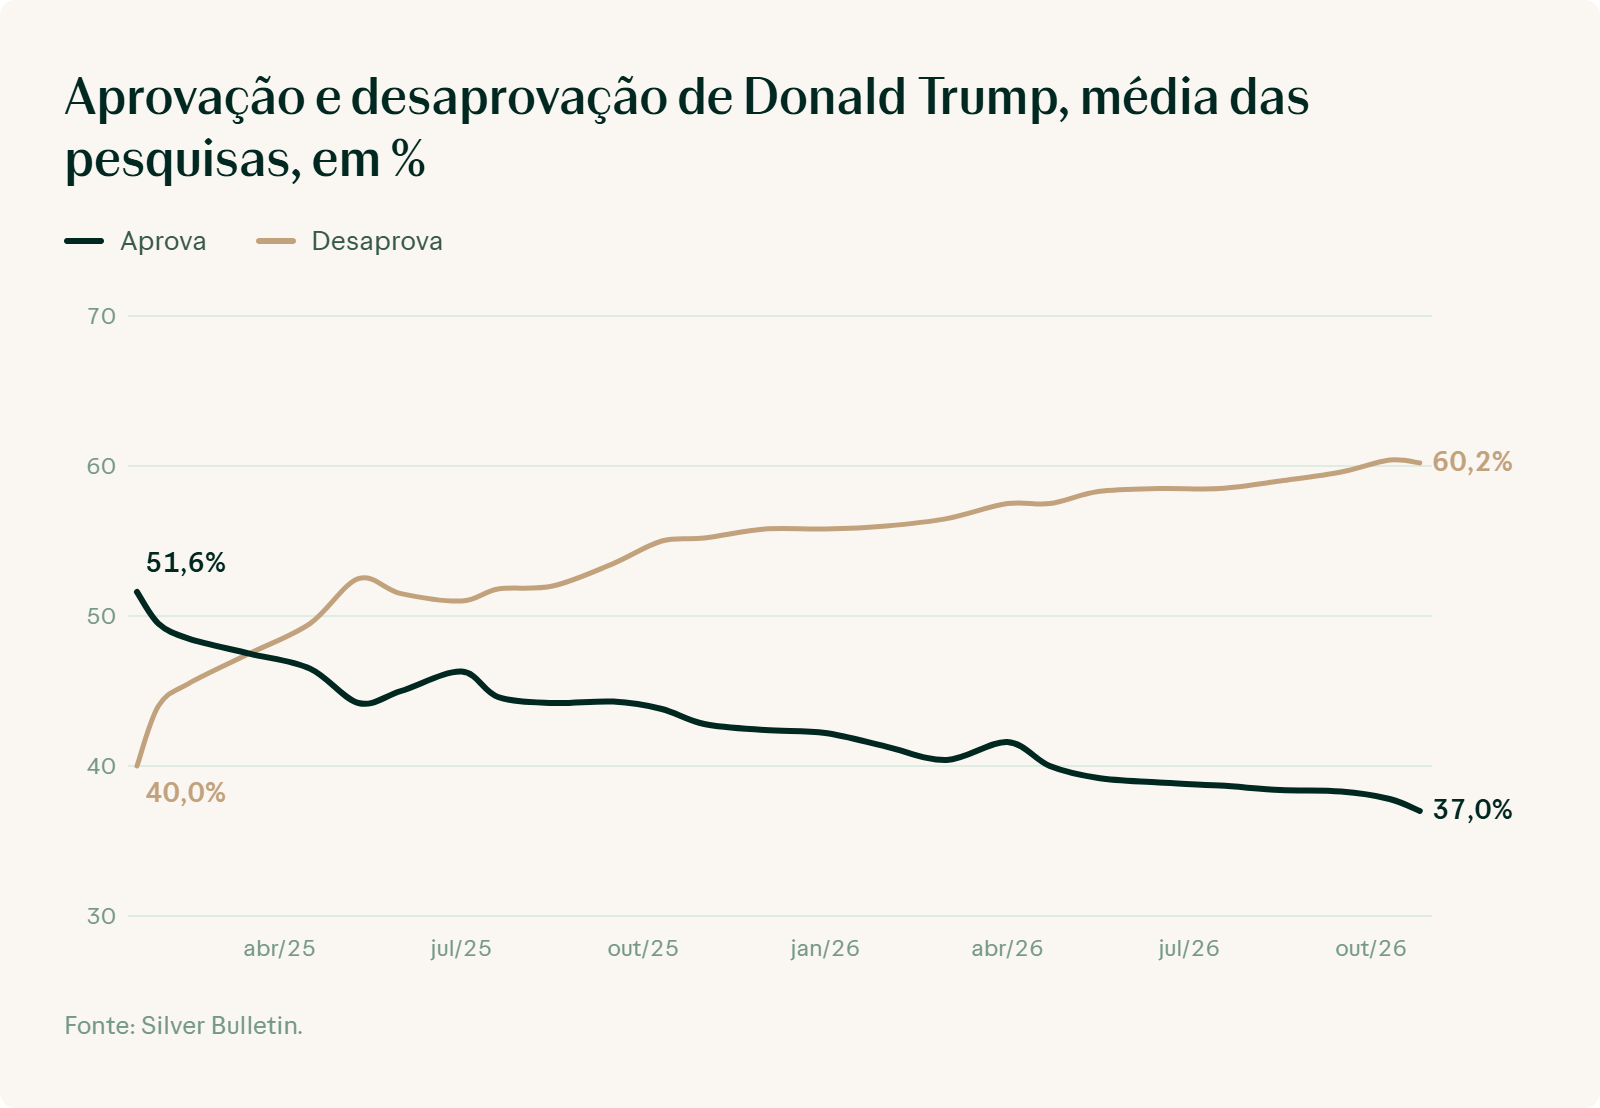
Fonte: Silver Bulletin, médias de pesquisas de aprovação geral e por tema (21/01/2025 a 26/10/2026);
- Generic Ballot: a pesquisa nacional genérica mostra democratas com vantagem de cerca de 9 pontos percentuais (próxima de 50% vs. 41%), e o erro dessas pesquisas em midterms recentes tem sido próximo de zero. Fonte: Generic Congressional Ballot: Latest Polls | Silver Bulletin
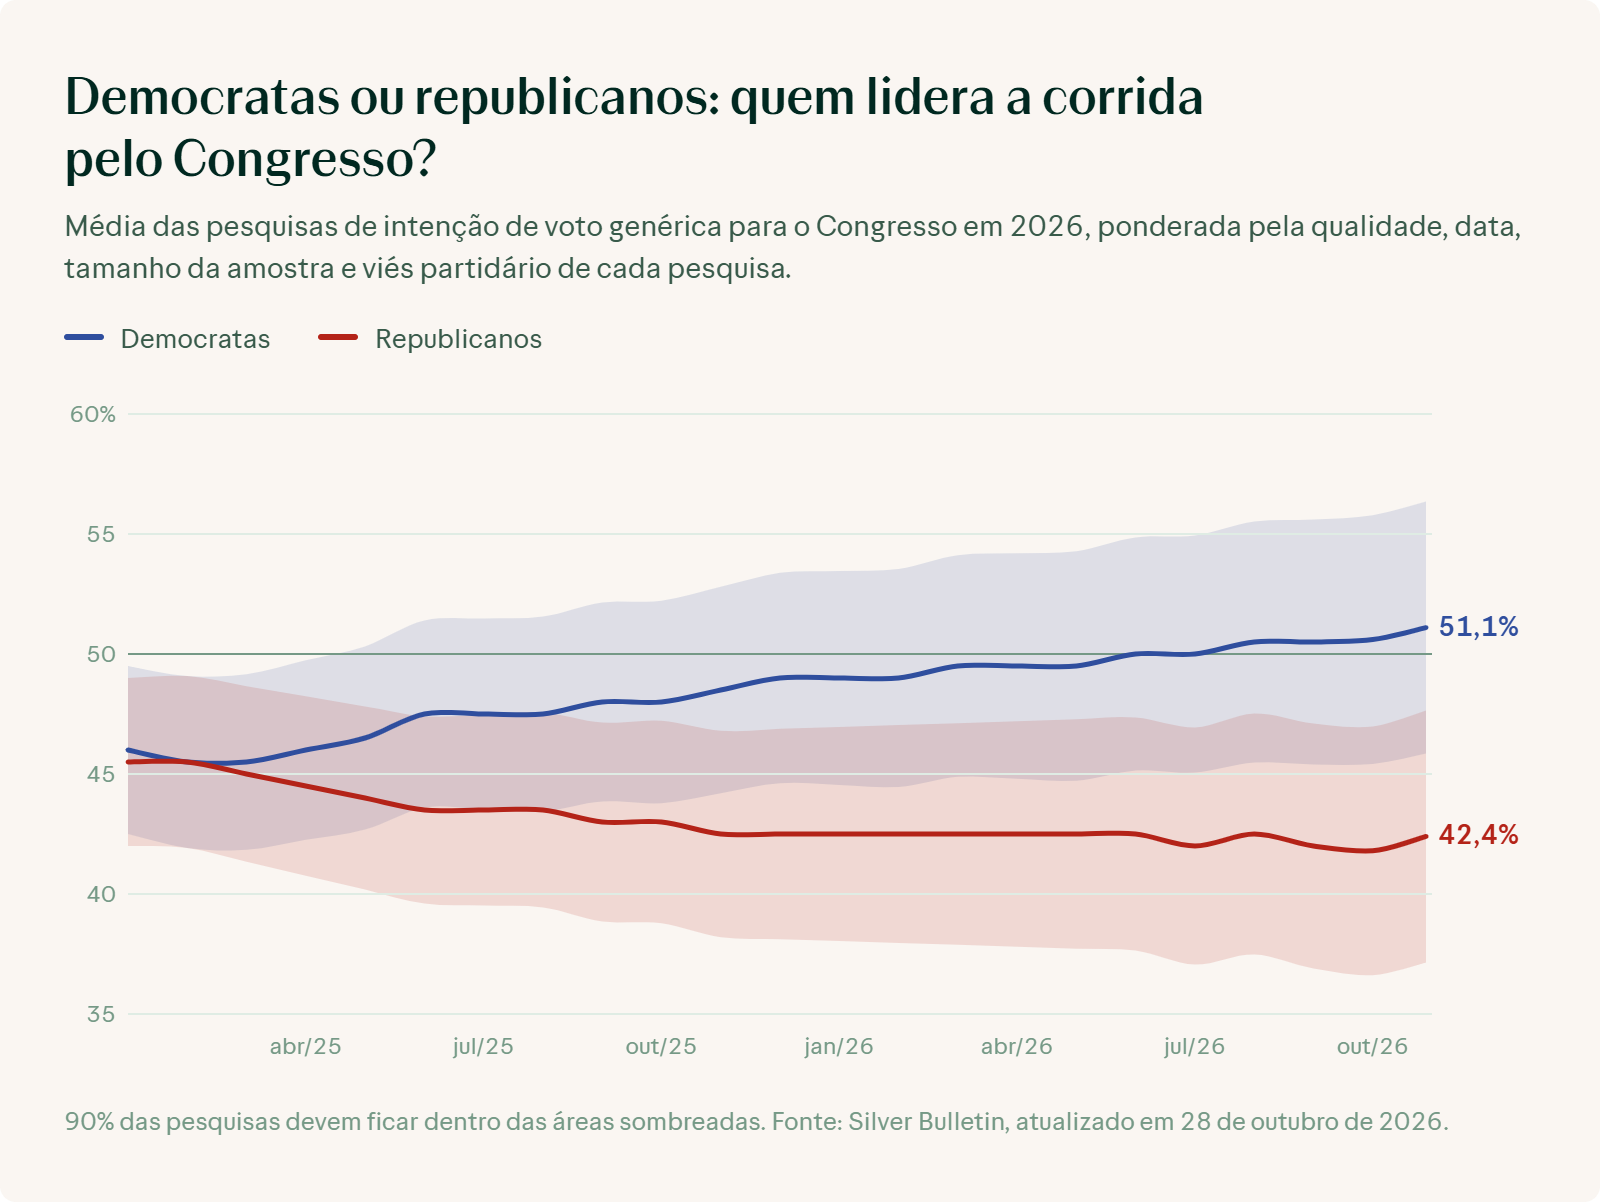
Fonte: Generic Congressional Ballot: Latest Polls | Silver Bulletin
Olhando para as insatisfações dos eleitores, o custo de vida é, de longe, o tema dominante da eleição. Segundo a Reuters/Ipsos, 52% dos eleitores o apontam como o principal assunto, sendo essa insatisfação resultado de uma combinação de fatores: (i) os preços de energia e gasolina subiram, em parte pressionados pelo conflito no Oriente Médio, uma guerra pouco compreendida por parcela relevante da população; (ii) a inflação de serviços e o custo da moradia continuam elevados; (iii) a conta de luz aumentou em várias regiões em parte por conta da expansão de data centers de inteligência artificial; (iv) ao mesmo tempo, a percepção sobre a economia em geral piorou, assim como a avaliação de comércio e tarifas e de imigração.
Por isso, essa eleição de meio de mandato está sendo encarada por muitos como um referendo na qual boa parte relevante do eleitorado está usando o voto para expressar suas insatisfações.
O que muda se o cenário se materializar
Uma vitória democrata em uma ou nas duas casas implica no que chamamos de gridlock legislativo, ou seja, aquele cenário onde temos impasses no legislativo com o Congresso travado e com dificuldade para aprovar leis. Pautas do lado republicano ou do atual governo tendem a se mostrar mais difíceis de serem aprovadas. Por outro lado, mesmo com controle das duas casas, as expectativas são de que os democratas não consigam atingir os dois terços necessários para derrubar vetos presidenciais, limitando também sua capacidade de impor agenda própria.
Então, na prática, espera-se um maior embate e ruído político, com leis de maior envergadura sofrendo um grande escrutínio e uma maior dependência de ações executivas do presidente. Temas como affordability, tarifas, gastos com defesa, regulação de AI tendem a gerar tensão.
Para a economia, entendemos que esse balanço de poder reduz a pressão fiscal expansionista republicana, especialmente considerando a proximidade das eleições presidenciais em 2028; por outro lado, devemos ver o aumento de incertezas regulatórias e maior embate político tende a impactar os agentes econômicos e suas decisões de investimentos futuras.
E os impactos no mercado financeiro?
Aqui vamos analisar o comportamento do mercado em outros anos com eleições de meio de mandato para, a partir da inferência histórica, traçar expectativas acerca do que podemos esperar para o momento atual – com a ressalva de que o passado pode não se repetir e que não há garantia alguma de que qualquer previsão ou analise aqui posta venha se materializar.
Renda variável
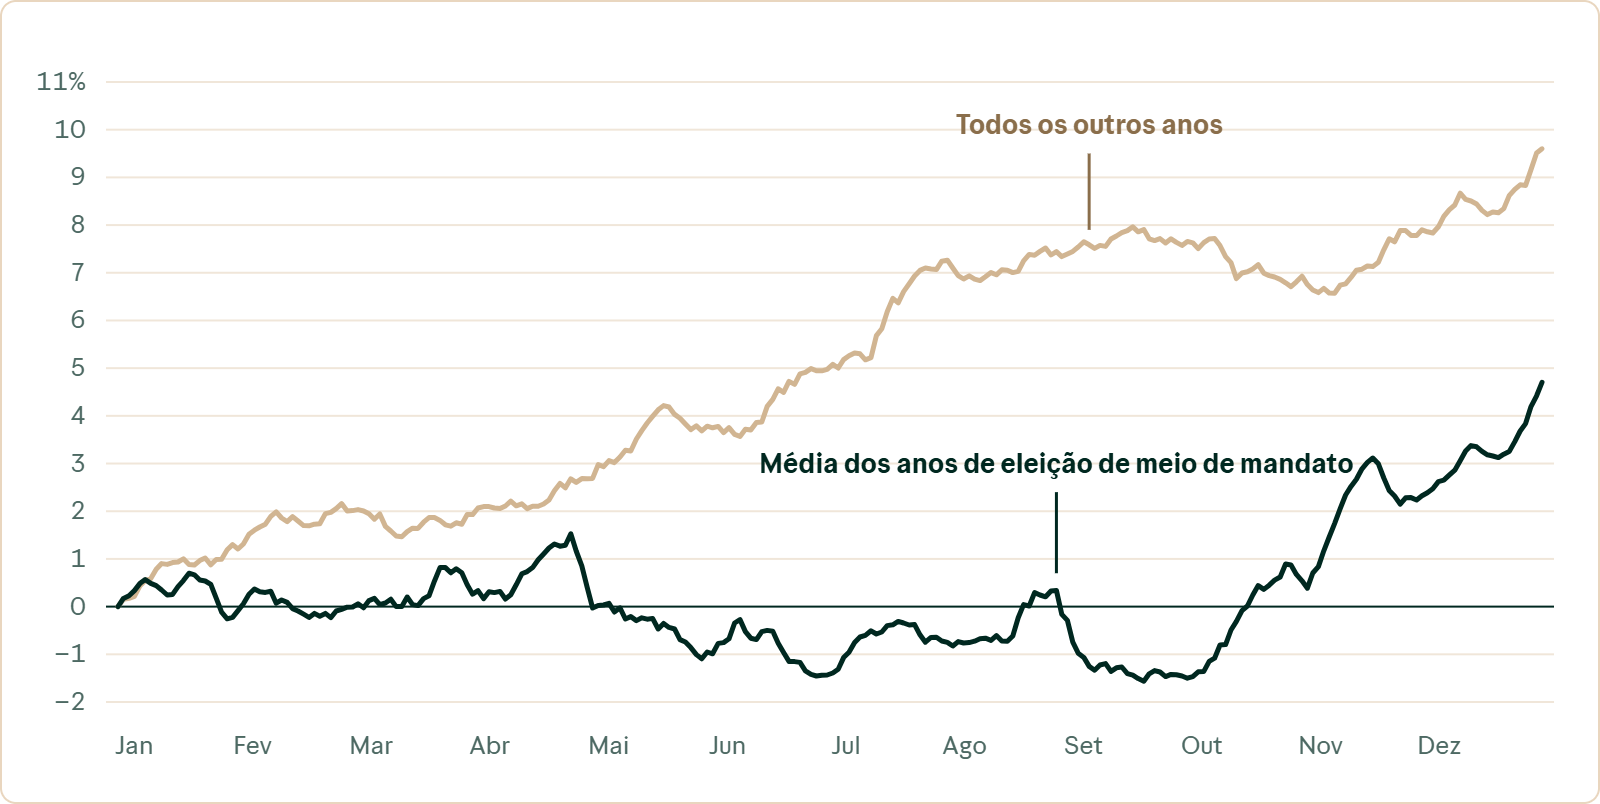
Historicamente, os anos de eleições de meio de mandato se mostraram mais desafiadores para o mercado acionário – gráfico abaixo ajuda a ver isso. A incerteza sobre o resultado e sobre a direção da política econômica pode ser uma explicação para a redução de apetite ao risco, elevando a volatilidade e comprimindo os retornos durante o ano da eleição. O gráfico abaixo compara o desempenho do S&P500 em anos de midterm e os demais anos.
A incerteza política tem reduzido os retornos em anos de eleições de meio de mandato
Retornos médios do índice S&P 500 desde 1931
Fonte: How US midterm elections affect the markets | Capital Group
No entanto, historicamente, esse padrão se inverteu depois da eleição.
Desde 1950, o S&P 500 subiu nos 12 meses seguintes em todas as 19 midterms, com alta média de 15,6%. Uma forma de “ler” esse cenário é: o mercado costuma precificar a incerteza antes do voto e, uma vez que o resultado se torna claro, o prêmio de risco político diminui e as ações acabaram performando positivamente.
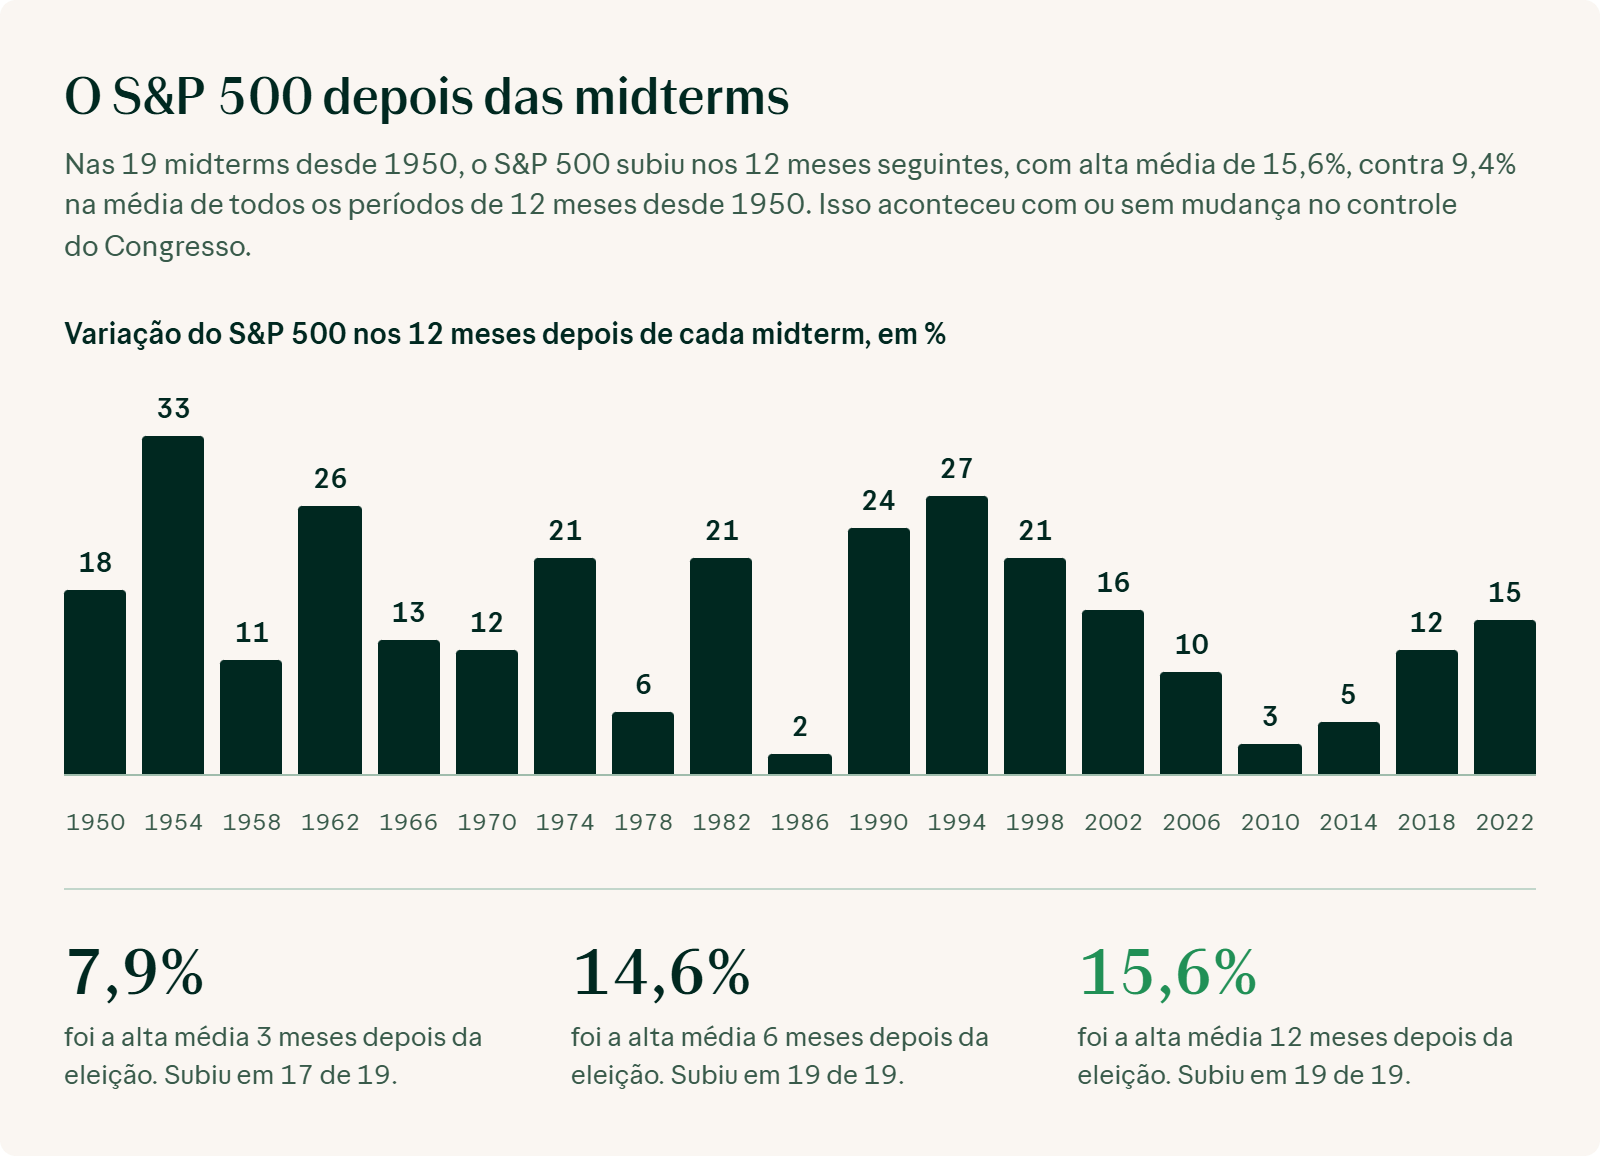
Fonte: S&P 500 (índice de preço, sem dividendos), via Bloomberg, a partir do fechamento do dia anterior a cada eleição.
Mesmo quando olhamos os diferentes cenários possíveis, ou seja, com a perda ou não da maioria nas casas com os diferentes presidentes, o saldo histórico mostrou retornos positivos.
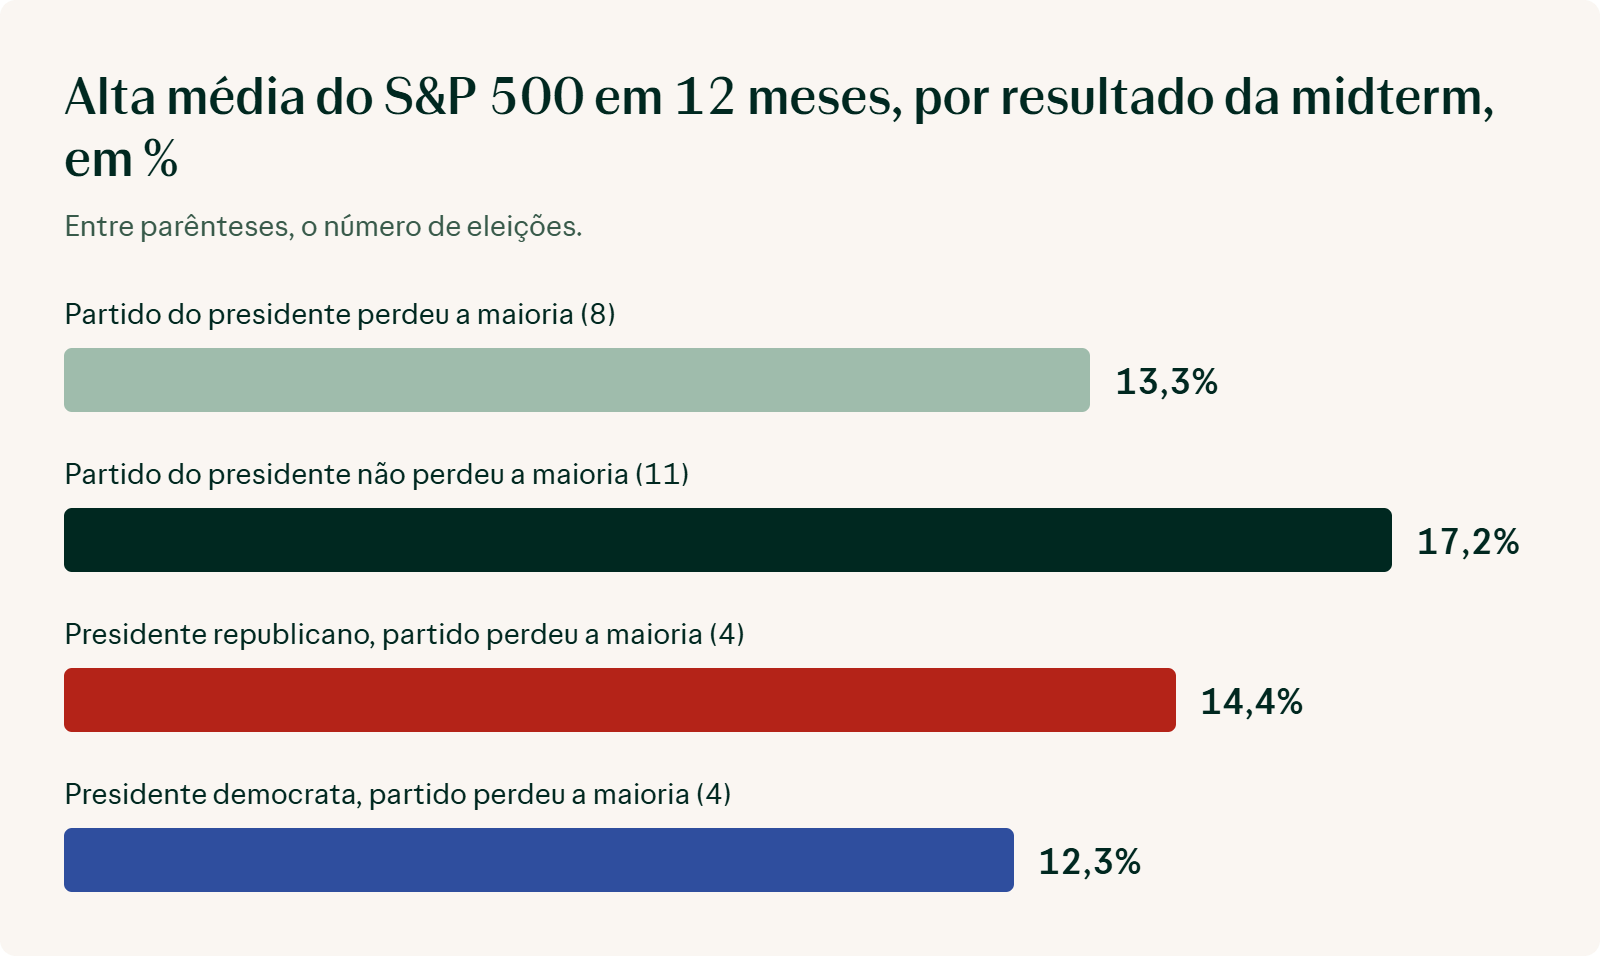
A forma de ler isso em nosso entendimento é a seguinte: o controle partidário específico tem pouco impacto no retorno médio de longo prazo. O que mais explica de fato o desempenho pós-midterm é a redução da incerteza e o foco em fundamentos — ou seja, crescimento de earnings, trajetória de juros e condições econômicas. Mesmo em ciclos em que o ano da midterm foi fraco (como 2018 e 2022), o período subsequente foi positivo.
Juros
No mercado de juros, a verdade é que não conseguimos identificar um padrão robusto e consistente de movimento dos yields de Treasuries após as eleições de midterms. A lógica nos parece simples: a independência do banco central, força das instituições faz com que o impacto nos yields venha muito mais do ciclo econômico, da inflação e da trajetória do Fed do que do controle do Congresso em si.
Ainda assim, cenários de gridlock (onde temos impasses no legislativo com o Congresso) tendem a reduzir a probabilidade de grandes pacotes fiscais ou de expansão de gastos, diminuindo assim a pressão sobre o déficit e sobre a emissão de Treasuries. Esse cenário, quando materializado, tende a ser favorável a bonds, uma vez que haja a redução dos yields.
Em quatro das cinco midterms desde 1962 em que o partido do presidente perdeu a Câmara, os yields de 10 anos caíram nos 12 meses seguintes. Pesquisas recentes de mercado apontam maior probabilidade de queda de yields em um cenário de Blue Wave. Nas últimas duas eleições (2018 e 2022), os yields caíram após a divulgação dos resultados.
Mas vale a ressalva inicial: não conseguimos identificar um padrão robusto e consistente de movimento dos yields de Treasuries após as eleições de midterms.
Dólar
Semelhantemente aos yields, o comportamento do dólar também não apresenta um padrão claro e confiável. O comportamento da moeda americana frente a seus pares globais, costuma ser mais influenciado pelos diferenciais de juros, pela política do Fed e pelo crescimento relativo dos EUA em relação ao resto do mundo.
Em um cenário de Blue Wave, algumas análises apontam possibilidade de dólar mais fraco e de menor pressão de alta nos juros. De qualquer forma, o resultado eleitoral raramente é o principal driver da moeda.
Conclusão: instituições fortes e o caso estrutural do investimento no exterior
Sabemos que as eleições mexem com o humor dos investidores, especialmente no mundo atual, complexo e polarizado. No entanto, entendemos que as instituições americanas são sólidas e foram desenhadas para funcionar nos diferentes cenários de balanço de poder. Controles e contrapesos, o poder de veto e a necessidade de maiorias qualificadas tornam mudanças radicais difíceis independentemente de quem controla o Congresso. Os mercados americanos já conviveram diversas vezes com esse balanço de poder na Câmara e Senado, portanto, não será novidade caso aconteça agora.
Para o investidor brasileiro, o ponto mais relevante permanece estrutural: a diversificação internacional, em particular a exposição a ativos americanos, continua sendo um pilar importante para qualquer carteira de investimento. Ela reduz risco local, oferece acesso a setores de elevada produtividade e traz o benefício esperado da diversificação.
O resultado das midterms de 2026 — seja Blue Wave, governo dividido ou manutenção republicana — não muda essa tese de longo prazo. O histórico mostra que ficar investido e focar em fundamentos costuma ser mais recompensador do que tentar acertar o “time” domercado com base no resultado eleitoral.
Referências
- Relatório Itaú BBA “EUA: Democratas ganham força para os Midterms” (13/10/2026)
- Material interno Avenue “Midterms 2026 – O cenário antes da eleição e o histórico” (26/10/2026)
- Capital Group – “How US midterm elections affect the markets”
- U.S. Bank – “How midterm elections affect the stock market”
- Morningstar – “What the Midterm Elections Will Mean for Markets”
- Fidelity – “The surprising truth about midterms and stocks”
- Polymarket, Kalshi e agregadores de prediction markets (dados de final de outubro/2026)
- Cook Political Report, Decision Desk HQ, Sabato’s Crystal Ball e demais forecasters de assentos
- Silver Bulletin / Nate Silver (aprovações e Generic Ballot)
- Análises complementares de BlackRock, MSCI, Franklin Templeton e outras sobre padrões históricos de mercado
Disclaimer
A Avenue Securities LLC é membro da FINRA e da SIPC. Oferta de serviços intermediada por Avenue Securities Banco de Investimento S.A. Veja todos os avisos importantes sobre investimento: https://avenue.us/termos/.
As informações acima foram obtidas de fontes consideradas confiáveis, mas não garantimos que sejam precisas ou completas; não constituem uma declaração de todos os dados disponíveis necessários para tomar uma decisão de investimento, nem representam uma recomendação. Quaisquer opiniões são exclusivamente do autor e não refletem, necessariamente, as da Avenue Securities ou de suas afiliadas.
Qualquer informação não é um resumo completo ou declaração de todos os dados disponíveis necessários para tomar uma decisão de investimento e não constitui uma recomendação. Os investimentos mencionados podem não ser adequados para todos os investidores.
As informações sobre regulamentações são baseadas em fontes públicas e podem estar sujeitas a alterações. Consulte sempre fontes oficiais antes de tomar decisões de investimento.
As informações acima foram obtidas de fontes consideradas confiáveis, mas não garantimos que sejam precisas ou completas; não constituem uma declaração de todos os dados disponíveis necessários para tomar uma decisão de investimento, nem representam uma recomendação. Quaisquer opiniões são exclusivamente do autor e não refletem, necessariamente, as da Avenue Securities ou de suas afiliadas.
As informações, materiais e conteúdos disponibilizadas nas plataformas da Avenue têm caráter exclusivamente educacional e não se destinam a oferecer aconselhamento sobre investimentos e/ou em ativos financeiros e/ou ativos digitais. Tais informações não constituem, nem devem ser interpretadas como, uma oferta, recomendação ou solicitação para compra ou venda de qualquer ativo financeiro e/ou ativo digital específico, tampouco como sugestão para adoção de qualquer estratégia de investimento.
Os ativos, digitais ou financeiros, podem não ser adequados para todos os perfis de investidores. Antes de realizar qualquer operação, avalie sua situação financeira, seus objetivos de investimento e sua tolerância ao risco. A rentabilidade passada não é garantia de rentabilidade futura.