As ações da SpaceX já estão disponíveis para negociação na Avenue. A Space Exploration Technologies Corp. estreou na Nasdaq em 12 de junho de 2026 com alta de 28% sobre o preço de oferta de US$ 135 por ação – tornando-se a sexta maior empresa dos Estados Unidos com valor de mercado superior a US$ 2 trilhões. O IPO captou US$ 75 bilhões, superando o recorde anterior da Saudi Aramco e consolidando-se como a maior abertura de capital da história.
Fundada em 2002 por Elon Musk com o objetivo declarado de tornar a humanidade uma espécie multiplanetária, a SpaceX se tornou ao longo de duas décadas a companhia privada de foguetes mais valiosa do mundo.
Neste artigo, você vai conhecer a trajetória da empresa, seus marcos tecnológicos, os principais dados do prospecto oficial, o desempenho na estreia e o que o investidor precisa entender antes de tomar qualquer decisão.
Fonte: Reuters – cobertura da estreia da SpaceX na Nasdaq, 12/jun/2026
Antes de investir, leia o artigo completo para entender o que está por trás da empresa – seus dados financeiros, a estrutura do IPO, os riscos documentados no prospecto e as análises divergentes sobre o valuation.
Investir em ações envolve riscos, incluindo a possível perda do capital investido. A disponibilidade de um ativo na plataforma não constitui recomendação de investimento. Avalie seu perfil antes de tomar qualquer decisão.
Saiba mais: Ambições interplanetárias da SpaceX
IPO nos EUA: entenda como funciona
De startup a maior operadora de satélites do mundo
A SpaceX foi fundada em Hawthorne, Califórnia, com um capital inicial de US$ 100 milhões do próprio Elon Musk. O objetivo era reduzir radicalmente o custo dos lançamentos espaciais por meio da reutilização de foguetes – algo que a indústria aeroespacial tradicional considerava inviável à época.
O primeiro grande marco veio em 2008, quando o Falcon 1 se tornou o primeiro foguete líquido de combustível desenvolvido inteiramente por uma empresa privada a alcançar a órbita terrestre. Dois anos depois, a cápsula Dragon foi a primeira nave espacial privada recuperada após orbitar a Terra. Em 2012, a SpaceX deu mais um passo histórico: a Dragon atracou com sucesso na Estação Espacial Internacional (ISS).
Fonte: SpaceX – About (spacex.com/about)
O salto que transformou o modelo de negócio foi o Falcon 9 com propulsores reutilizáveis. Em dezembro de 2015, a SpaceX pousou pela primeira vez um propulsor orbital de volta à plataforma de lançamento. Hoje, alguns propulsores do Falcon 9 já completaram mais de 20 voos.
Fonte: SpaceX – Falcon 9 (spacex.com/vehicles/falcon-9)
Com essa tecnologia consolidada, a SpaceX construiu uma posição dominante no mercado de lançamentos comerciais. Com a rede de satélites Starlink, tornou-se a maior operadora de satélites em órbita do mundo. Em 2024, o Starlink superou a marca de 6.000 satélites – uma constelação que tem como objetivo levar internet de alta velocidade a regiões remotas do planeta.
Fonte: FCC – Starlink satellite filings; SpaceX (spacex.com/starlink)
Leia ainda: SpaceX pretende fazer 10.000 lançamentos anuais ao espaço em 5 anos
Starship: o foguete mais poderoso já construído
Se o Falcon 9 foi o foguete que mudou a economia dos lançamentos, o Starship é a aposta da SpaceX para redefinir o que é possível na exploração espacial. Com 122 metros de altura e capacidade para transportar mais de 100 toneladas até a órbita baixa da Terra, é o veículo de lançamento mais poderoso já construído pela humanidade – superando o Saturn V da NASA.
Fonte: NASA – Saturn V vs. Starship comparison data; SpaceX (spacex.com/starship)
O sistema é composto por dois estágios totalmente reutilizáveis: o propulsor Super Heavy e a nave Starship em si. Em outubro de 2024, durante o quinto voo de teste integrado, a SpaceX capturou o propulsor Super Heavy de volta à torre de lançamento usando braços mecânicos – uma manobra inédita na história da aviação espacial, apelidada internamente de ‘Mechazilla’.
Fonte: SpaceX – IFT-5 Mission Update (spacex.com)
Mas o Starship não é apenas tecnologia – é a peça central da estratégia financeira e comercial da SpaceX. O próprio prospecto S-1 é direto.
Ou seja, atrasos no desenvolvimento do Starship têm efeitos em cascata sobre toda a operação – dos satélites de próxima geração aos data centers de IA no espaço.
Estrutura de controle e o papel de Elon Musk
A SpaceX permaneceu como empresa de capital fechado até o registro do S-1 em maio de 2026. Elon Musk é o fundador, CEO e maior acionista individual da companhia. A estrutura acionária conta com fundos de venture capital de longa data, como a Founders Fund (Peter Thiel) e a Sequoia Capital, além de investidores estratégicos e funcionários com participações via programas de remuneração em ações.
Fonte: SEC – Form D filings da SpaceX (sec.gov); Wall Street Journal; Reuters
Empresa ‘controlada’ – governança concentrada
Um aspecto incomum do IPO é a estrutura de governança planejada: a SpaceX pretende manter o ‘status de empresa controlada’ após a abertura de capital. Isso significa que o conselho não precisará ter maioria de diretores independentes, nem comitês independentes de remuneração e nomeação.
Segundo o próprio prospecto, Musk e um pequeno grupo de pessoas têm ações com direito a voto que superam os outros investidores – mantendo o controle decisório independentemente da participação acionária dos novos acionistas públicos.
Fonte: Space Exploration Technologies – S-1, SEC EDGAR, mai/2026
O bônus bilionário condicionado a Marte
Entre as revelações mais incomuns do prospecto está o pacote de remuneração aprovado para Elon Musk em janeiro de 2026:
"Em 13 de janeiro de 2026, nosso conselho aprovou a concessão de 1 bilhão de ações restritas com desempenho Classe B ao Sr. Musk. As ações são liberadas mediante (i) o atingimento de marcos de capitalização de mercado em 15 parcelas iguais e (ii) o estabelecimento pela Companhia de uma colônia humana permanente em Marte com pelo menos um milhão de habitantes – em cada caso, sujeito à continuidade do emprego do Sr. Musk conosco até que o cumprimento seja certificado pelo nosso conselho."
Prospecto S-1 – Remuneração de Musk
Fonte: Space Exploration Technologies – S-1, SEC EDGAR, mai/2026 (tradução livre)
O que isso significa na prática: parte do maior pacote de bônus corporativo já estruturado está literalmente condicionado à colonização de Marte com ao menos 1 milhão de habitantes. Não é metáfora – é linguagem de prospecto regulatório, sujeita à revisão.
Para o investidor, isso reforça algo que o próprio prospecto deixa claro: a SpaceX não está pedindo capital para fazer o que outras empresas fazem melhor. Está pedindo que o mercado avalie o que ela pode se tornar – e isso inclui cenários que vão muito além do que métricas tradicionais conseguem precificar.
Leia também: Registro de oferta pública inicial de ações da SpaceX mostra que Musk pode manter controle da diretoria
IPO da SpaceX aposta US$2 tri em visão ambiciosa de Musk de foguetes à IA
63 menções a Marte: o prospecto que parece ficção científica
63 vezes. É quantas vezes a palavra ‘Mars’ aparece no prospecto oficial S-1 da SpaceX. Para comparação: empresas como Apple, Google e Amazon raramente mencionam seus projetos de longo prazo em documentos regulatórios com essa frequência – e quando o fazem, costumam ser projetos com prazo definido e métricas claras.
O prospecto da SpaceX é diferente. Em vários momentos, o documento transita entre a linguagem de divulgação corporativa convencional e declarações sobre o futuro da humanidade:
Para analistas e investidores mais conservadores, essa linguagem levanta questões legítimas sobre precificação. Como disse Aswath Damodaran, professor de finanças da Stern School of Business da NYU, em análise reportada pela Reuters:
“Não é possível justificar uma avaliação de US$ 1,75 trilhão para a SpaceX usando apenas as métricas fundamentais tradicionais.”
Fonte: Reuters – cobertura do IPO da SpaceX, mai/2026
O próprio prospecto reconhece o risco: ‘A SpaceX reconhece que muitas de suas iniciativas dependem de tecnologias que são incipientes ou que ainda não existem, e que podem nunca se tornar comercialmente viáveis.’
Para o investidor, a pergunta não é se Marte faz sentido como projeto de longo prazo – mas se esse horizonte está adequadamente refletido no preço pedido hoje.
O que o prospecto revela sobre as finanças
Pela primeira vez de forma oficial, o prospecto S-1 divulga dados financeiros detalhados da SpaceX. Os números revelam uma empresa que investe muito mais do que arrecada – e que pede ao mercado que avalie o que pode se tornar, não o que já é.
| Dado | Informação |
| Valuation no IPO | US$ 1,8 trilhão (preço de oferta: US$ 135/ação) |
| Captação | US$ 75 bilhões – maior IPO da história americana (2× Saudi Aramco 2019) |
| Bolsa de listagem | Nasdaq |
| Data de estreia | 12 de junho de 2026 |
| Preço de abertura | US$ 150/ação (+11% sobre o preço de oferta) |
| Preço às 14h27 (horário de Brasília) | US$ 173,85/ação (+28% sobre o preço de oferta) |
| Valor de mercado na estreia | Mais de US$ 2 trilhões – 6ª maior empresa dos EUA |
| Ações reservadas para funcionários | Até 5% do IPO – sem lock-up |
| Lock-up de insiders | 60% das ações (incluindo Musk) com venda bloqueada |
| Receita total em 2025 | US$ 18,7 bilhões |
| Receita Starlink (1T26) | US$ 3,26 bilhões (+33% a.a.) |
| Prejuízo SpaceX em 2025 | Quase US$ 5 bilhões |
| Déficit acumulado | US$ 41,31 bilhões |
| Menções a Marte no prospecto | 63 referências |
| Bônus de Musk | 1 bilhão de ações Classe B – condicionado à colônia em Marte |
| Oportunidade de mercado declarada | US$ 28,5 trilhões (classificada pela empresa como a maior da história) |
| Proporção preço/receita | 94x sobre a receita de 2025 |
| Inclusão no Nasdaq 100 | Prevista em ~30 dias (regra de entrada rápida da Nasdaq) |
Fonte: Space Exploration Technologies – S-1, SEC EDGAR, mai/2026; Reuters (12/jun/2026); InfoMoney
A Starlink continua sendo o motor de caixa: US$ 3,26 bilhões em receita no primeiro trimestre de 2026, crescimento de 33% em relação ao mesmo período do ano anterior. É a Starlink que financia os investimentos pesados nos demais negócios.
O negócio de IA, por outro lado, registrou prejuízo de US$ 2,47 bilhões no mesmo trimestre – com investimentos que triplicaram para US$ 7,72 bilhões. É o maior consumidor de capital da empresa no momento.
Fonte: Space Exploration Technologies – S-1, SEC EDGAR, mai/2026
A estreia na Nasdaq
A SpaceX estreou na Nasdaq na manhã de 12 de junho de 2026 com abertura de pregão a US$ 150 por ação – US$ 15 acima do preço de oferta de US$ 135 estabelecido na noite anterior. Às 14h27 (horário de Brasília), as ações eram negociadas a US$ 173,85, uma alta de 28% sobre o preço de oferta.
Com esse desempenho, a SpaceX ultrapassou a marca de US$ 2 trilhões em valor de mercado, tornando-se a sexta maior empresa dos Estados Unidos – e o IPO entrou para a história como o maior de todos os tempos, com US$ 75 bilhões captados: mais do que o dobro do recorde anterior, da Saudi Aramco em 2019.
Fonte: Reuters – ‘SpaceX ultrapassa US$2 tri em valor de mercado com salto de ações na estreia’, 12/jun/2026
O IPO foi acompanhado com especial atenção pelo mercado: analistas sinalizavam que o sentimento em torno da SpaceX poderia influenciar o calendário de mega IPOs de outras empresas de IA, como Anthropic e OpenAI.
A SpaceX deve ser incluída no Nasdaq 100 em cerca de 30 dias, sob as novas regras de entrada rápida do índice – criando uma fonte de demanda por suas ações via fundos passivos e ETFs que acompanham o índice.
O IPO deu a Musk o status de primeiro trilionário da história – mesmo que a SpaceX tenha registrado prejuízo de quase US$ 5 bilhões em 2025. No dia da estreia, ações de outras empresas espaciais e de satélites caíram acentuadamente: Planet Labs recuou 8% e EchoStar reverteu 14%.
Fonte: Reuters – 12/jun/2026
Com receita de US$ 18,7 bilhões em 2025, o valor de mercado da SpaceX coloca sua relação preço/receita em 94x – muito acima da média histórica do mercado americano. A Morningstar afirmou que a empresa está mais bem avaliada em cerca de US$ 780 bilhões, e a CFRA iniciou cobertura com recomendação de venda.
Do outro lado, a Sequoia Capital – cujo investimento de US$ 2 bilhões valeria mais de US$ 20 bilhões ao preço do IPO – e investidores como Nancy Tengler (Laffer Tengler Investments) mantêm visão de longo prazo: ‘Se a ação cair para US$ 100, isso não será o ideal, mas não mudará nossa visão de longo prazo. Queremos participar.’
A comparação mais frequente entre analistas é com a Amazon: uma empresa que mudou a forma como vivemos, avaliada por uma aposta no que pode se tornar – não pelo que já é hoje.
Fonte: Reuters – 12/jun/2026; Morningstar; CFRA; Sequoia Capital
Os riscos do IPO da SpaceX: o que o prospecto deixa claro
O prospecto S-1 da SpaceX não esconde os riscos. Ao contrário – ele os detalha com uma franqueza incomum para documentos regulatórios, talvez porque a empresa saiba que qualquer análise séria vai chegar a eles de qualquer forma. Reunimos abaixo os principais fatores de risco identificados no documento e o que cada um significa para o investidor.
1. A empresa perde mais do que ganha – e muito
O déficit acumulado da SpaceX chegou a US$ 41,31 bilhões em março de 2026. No primeiro trimestre do mesmo ano, o prejuízo foi de US$ 4,28 bilhões – oito vezes maior do que no mesmo período do ano anterior. Para contextualizar: a SpaceX se juntará a um seleto grupo de empresas avaliadas em mais de US$ 1 trilhão, a maioria das quais tem receita estável e lucros sólidos. A SpaceX, até o momento do IPO, não se enquadra nesse perfil.
"A complexidade e a interdependência de nossos sistemas de engenharia, fabricação, montagem e terrestres, transporte espacial e infraestrutura significam que uma interrupção em um componente pode ter efeitos em cascata em todas as nossas operações."
Prospecto S-1 – Risco financeiro
Fonte: Space Exploration Technologies – S-1, SEC EDGAR, mai/2026 (tradução livre)
2. Tudo depende do Starship – que ainda não está operacional em escala
O Starship é apresentado no prospecto não como um projeto futuro, mas como condição necessária para a estratégia de crescimento da empresa. Sem ele, a SpaceX não consegue implantar os satélites de próxima geração do Starlink, não escala os data centers de IA no espaço e não avança em direção à Lua e a Marte.
O problema: o Starship ainda está em fase de testes. Os foguetes Falcon 9 e Falcon Heavy – que hoje sustentam a operação – não são capazes de implantar a nova geração de satélites. Qualquer atraso significativo no desenvolvimento do Starship tem efeitos diretos sobre receita, margens e as próprias premissas que sustentam o valuation de US$ 1,8 trilhão.
3. Concentração extrema de poder em uma única pessoa
Elon Musk é fundador, CEO e controlador da SpaceX. A estrutura de ações com direito de voto superior garante que ele mantenha o controle decisório independentemente da participação dos acionistas públicos. Isso significa que decisões sobre estratégia, alocação de capital e prioridades da empresa – incluindo o quanto investir em Marte versus o quanto distribuir ao acionista – estarão essencialmente fora do alcance de quem comprar ações no IPO.
O próprio prospecto alerta que o desempenho futuro da empresa é ‘altamente dependente’ da visão e liderança de Musk – o que cria um risco específico: qualquer mudança em seu envolvimento, atenção ou reputação pode impactar o negócio de forma desproporcional.
Para reforçar esse ponto: o bônus de 1 bilhão de ações aprovado pelo conselho em janeiro de 2026 – condicionado, entre outros fatores, à colonização de Marte com ao menos 1 milhão de habitantes – sinaliza que os interesses financeiros de Musk estão vinculados a um horizonte de décadas, não de trimestres. Isso pode ser tranquilizador para quem compartilha essa visão – e preocupante para quem não compartilha.
4. O negócio de IA está consumindo capital em ritmo acelerado
O terceiro pilar da SpaceX – além de foguetes e Starlink – é o negócio de inteligência artificial e data centers espaciais. No primeiro trimestre de 2026, esse segmento registrou prejuízo de US$ 2,47 bilhões, com investimentos que triplicaram para US$ 7,72 bilhões no período. É, atualmente, o maior consumidor de capital da empresa – e ainda sem receita relevante que o justifique.
O argumento da SpaceX é que esse investimento é necessário para construir a infraestrutura que tornará possível o crescimento de IA na escala de terawatts descrita no prospecto. O risco é que, se as premissas tecnológicas não se concretizarem no prazo esperado, a empresa pode ter queimado capital significativo em um negócio que não ganhou escala.
5. Riscos regulatórios e geopolíticos – com o Brasil como exemplo
A natureza global da operação expõe a SpaceX a regimes regulatórios de diferentes países – alguns deles imprevisíveis. O próprio prospecto documenta o episódio do Brasil em 2024, quando o STF determinou o bloqueio dos ativos da Starlink em função de um processo originalmente relacionado ao X, empresa afiliada a Musk mas não pertencente à SpaceX.
O documento é explícito: ‘É possível que estejamos sujeitos a ações como o Bloqueio de Ativos no Brasil no futuro e podemos nunca recuperar ativos apreendidos em qualquer ação similar.’ Para uma empresa cuja operação de internet via satélite é global e depende de licenças regulatórias em dezenas de países, esse é um risco sistêmico – não pontual.
6. Tecnologias que ainda não existem
Uma das características mais incomuns do prospecto é a frequência com que ele mesmo alerta sobre a natureza especulativa de suas premissas. Mineração de asteroides, fabricação em órbita, produção de energia na Lua, data centers em Marte – o documento lista essas oportunidades como potenciais fontes de valor futuro e, na mesma frase, reconhece que ‘podem nunca se tornar comercialmente viáveis’.
Isso não é uma crítica ao prospecto – é, na verdade, uma postura de transparência regulatória que merece reconhecimento. Mas para o investidor, significa que uma parcela relevante do valuation de US$ 1,8 trilhão está sendo atribuída a mercados que, por definição, não existem ainda.
7. O preço de IPO como teto, não como piso
O preço de oferta de US$ 135 foi estabelecido na quinta-feira, 11 de junho. Analistas sinalizavam que fechamentos abaixo desse valor seriam lidos negativamente pelo mercado. Na sexta-feira, as ações abriram em US$ 150 e chegaram a US$ 173,85 no pregão – uma estreia forte pelo padrão de qualquer IPO.
O movimento de curto prazo, no entanto, não antecipa o que acontecerá nas próximas semanas e meses. A inclusão no Nasdaq 100 deve criar demanda adicional por parte de fundos passivos, mas a pressão de sell-off por parte de acionistas sem lock-up (os 5% reservados a funcionários) pode gerar volatilidade. O valuation de US$ 2 trilhões embute premissas ambiciosas que o mercado vai checar trimestre a trimestre.
Fonte: Reuters – 12/jun/2026
Estrutura do IPO: lock-up, funcionários e o varejo
5% reservado para funcionários – sem lock-up
Uma das revelações do prospecto é a reserva de até 5% das ações do IPO para colaboradores e o círculo próximo de executivos. Esse grupo tem isenção de lock-up – ou seja, pode vender suas ações imediatamente após a listagem, sem período de restrição.
Ao mesmo tempo, 60% das ações – incluindo as de Elon Musk – estarão sujeitas a um período de lock-up, com venda bloqueada por um prazo determinado após o IPO.
Fonte: Space Exploration Technologies – S-1, SEC EDGAR, mai/2026; InfoMoney
Valuation: de US$ 2 tri para US$ 1,8 tri
O valuation esperado recuou de US$ 2 trilhões – amplamente divulgado antes do registro do S-1 – para US$ 1,8 trilhão no prospecto oficial. A captação prevista é de aproximadamente US$ 75 bilhões, o que, se confirmado, faria deste o maior IPO da história americana.
Fonte: Space Exploration Technologies – S-1, SEC EDGAR, mai/2026; Reuters
O Brasil aparece no prospecto – e não como destaque positivo
Entre os fatores de risco listados no prospecto oficial, o Brasil tem menção honrosa – como exemplo de um cenário que a SpaceX quer evitar no futuro:
"A natureza global dos nossos negócios apresenta riscos em relação a regimes legais e autoridades instáveis, maliciosas ou arbitrárias. […] Por exemplo, em agosto de 2024, a Starlink recebeu uma ordem do Supremo Tribunal Federal do Brasil que congelou os ativos financeiros brasileiros da Starlink e impediu-a de realizar transações financeiras no Brasil ('Bloqueio de Ativos no Brasil'). A ação do STF decorreu de supostas violações da lei brasileira pelo X, que na época não era de nossa propriedade e era apenas afiliado ao Sr. Musk. É possível que estejamos sujeitos a ações como o Bloqueio de Ativos no Brasil no futuro (seja no Brasil ou em outro país) e, independentemente de tal ação ser consistente com as leis locais e internacionais, podemos nunca recuperar ativos apreendidos em qualquer ação similar."
Prospecto S-1 – Fator de Risco: Brasil
Fonte: Space Exploration Technologies – S-1, SEC EDGAR, mai/2026 (tradução livre)
O contexto: em agosto de 2024, o STF determinou o bloqueio dos ativos da Starlink no Brasil em um processo originalmente relacionado ao X (antigo Twitter) – empresa que, à época, não pertencia à SpaceX, mas era afiliada a Elon Musk. A SpaceX pagou as multas devidas pelo X para ter os ativos desbloqueados.
O fato de esse episódio ter sido destacado no prospecto como fator de risco regulatório indica que a companhia o considera relevante o suficiente para alertar futuros acionistas públicos sobre possíveis precedentes similares em outros mercados.
Fonte: Space Exploration Technologies – S-1, SEC EDGAR, mai/2026; cobertura jornalística Reuters/Bloomberg, ago/2024
Curiosidades que poucos sabem sobre a SpaceX
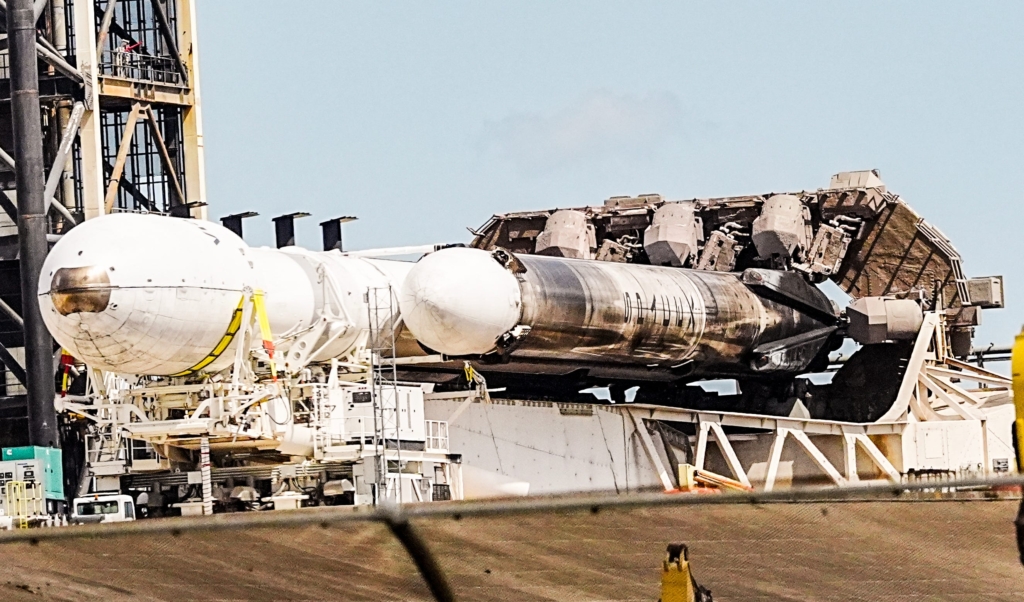
A empresa quase faliu três vezes. Os três primeiros voos do Falcon 1, entre 2006 e 2008, falharam. Se o quarto voo, em setembro de 2008, também tivesse falhado, a SpaceX teria encerrado as operações. O sucesso daquele lançamento – seguido de um contrato com a NASA semanas depois – salvou a empresa.
Fonte: Elon Musk – entrevista à Engineers Without Borders, 2013; SpaceX (spacex.com/about)
- A SpaceX produz cerca de 90% de seus componentes internamente. Diferente dos grandes contratados da defesa, que dependem de cadeias extensas de fornecedores, a empresa fabrica a maioria de seus motores, estruturas e sistemas de aviónica nas próprias instalações – estratégia que acelera a iteração e reduz custos.
Fonte: Ars Technica – reportagens sobre cadeia de produção da SpaceX
- O Falcon 9 já voou mais de 300 vezes. Com isso, tornou-se o foguete orbital mais lançado da história. Em 2023, a SpaceX realizou 96 lançamentos – mais do que qualquer país ou empresa no mundo naquele ano.
Fonte: SpaceX – Launch Manifests (spacex.com/launches); Gunter’s Space Page
- A meta declarada é lançar 10.000 foguetes por ano. Embora distante da realidade operacional atual, o número reflete a lógica de escala industrial que a SpaceX quer aplicar à exploração espacial – similar ao que a indústria aeronáutica fez com aviões comerciais ao longo do século XX.
Fonte: Declarações públicas de Elon Musk; SpaceX pretende 10.000 lançamentos – FAA (mai/2026)
- O Starlink gerou receita estimada de US$ 6 bilhões em 2023 e US$ 3,26 bilhões apenas no primeiro trimestre de 2026 – segundo o próprio prospecto S-1. É a principal fonte de receita recorrente da SpaceX e o braço apontado como candidato mais maduro financeiramente dentro da empresa.
Fonte: Space Exploration Technologies – S-1, SEC EDGAR, mai/2026; Wall Street Journal; Reuters
- A SpaceX registrou perdas contábeis em Bitcoin – e nunca confirmou oficialmente. Em agosto de 2023, o Wall Street Journal reportou baixas contábeis de aproximadamente US$ 373 milhões em investimentos em Bitcoin nos exercícios de 2021 e 2022. A empresa nunca emitiu comunicado confirmando os valores. Diferente da Tesla, que divulga posições em ativos digitais por ser listada em bolsa, a SpaceX – até o IPO – não tinha essa obrigação legal.
Fonte: The Wall Street Journal, agosto de 2023; Reuters; Bloomberg
Por que o IPO da SpaceX é um tema tão acompanhado?
O interesse em torno do IPO da SpaceX vai além da curiosidade sobre foguetes. A empresa opera em mercados que raramente estiveram disponíveis para investidores privados: lançamentos comerciais, internet via satélite de baixa órbita, contratos governamentais de alto valor e, no horizonte, o potencial de uma economia interplanetária.
O mercado de lançamentos comerciais globais movimentou cerca de US$ 8 bilhões em 2023, segundo dados da consultoria BryceTech. A SpaceX detém uma fatia dominante desse mercado. O mercado de internet via satélite, por sua vez, é projetado para crescer de forma expressiva ao longo da próxima década.
Fonte: BryceTech – State of the Satellite Industry Report 2024 (brycetech.com)
Para contextualizar: o valuation de US$ 1,8 trilhão – confirmado no S-1 – colocaria a SpaceX entre as maiores empresas do mundo no momento da listagem. Isso em um contexto em que a empresa acumula um déficit histórico de US$ 41,31 bilhões e registrou prejuízo de US$ 4,28 bilhões apenas no primeiro trimestre de 2026.
‘Ame-o ou odeie-o, Musk definitivamente não é chato’, disse Aswath Damodaran, da NYU Stern. ‘Sua capacidade de criar narrativas de negócios que parecem bizarras à primeira vista, mas que se tornam sabedoria convencional mais tarde, claramente contribui para o fascínio da SpaceX.’
Fonte: Reuters – cobertura do IPO da SpaceX, mai/2026
Por que o investidor de varejo geralmente não participa do IPO nos EUA
Um dos pontos mais importantes – e menos explicados – é que, diferente do Brasil, a participação do investidor de varejo em um IPO nos EUA não é a regra. É a exceção.
No modelo americano, o IPO é estruturado e distribuído por um sindicato de bancos e corretoras. A grande maioria das alocações vai para investidores institucionais que participaram do roadshow. O investidor pessoa física que tenta comprar ações na manhã do IPO não está comprando no preço da oferta – está comprando no mercado secundário, com o preço já formado pelos institucionais.
No Brasil, o modelo é diferente: os IPOs na B3 são estruturados com uma tranche obrigatória para o varejo, com percentual mínimo reservado a pessoas físicas definido no prospecto.
Essa diferença estrutural é um ponto importante para o investidor brasileiro entender ao acompanhar IPOs nos EUA.
Fonte: SEC – Investor Bulletin: Investing in an IPO (sec.gov); CVM – Resolução CVM 160/2022; FINRA – IPO Basics (finra.org)
O que fica para o investidor
A SpaceX construiu ao longo de duas décadas algo que vai além: ela redefiniu o que o setor privado pode fazer no espaço. Do Falcon 1 ao Starship, da primeira atracagem com a ISS à captura de um propulsor no ar, cada marco reflete uma cultura de iteração acelerada e tolerância ao risco que é rara no setor aeroespacial tradicional.
A estreia com alta de 28% e valor de mercado superior a US$ 2 trilhões não responde às perguntas mais difíceis: a empresa que perde quase US$ 5 bilhões por ano e é precificada a 94x sua receita merece esse valuation? A resposta depende de quanto você acredita na tese de longo prazo – e de quanto risco está disposto a carregar no curto prazo. A análise prévia, mais do que nunca, é indispensável.
Fonte: Reuters – 12/jun/2026; Morningstar; CFRA
FAQ – IPO DA SPACEX
O que é a SpaceX e o que ela faz?
A SpaceX (Space Exploration Technologies Corp.) é uma empresa privada de exploração espacial fundada em 2002 por Elon Musk. Ela atua em três frentes principais:
- Lançamentos comerciais – com os foguetes Falcon 9, Falcon Heavy e o Starship em desenvolvimento
- Internet via satélite – com a constelação Starlink, que já conta com mais de 6.000 satélites em órbita
- Inteligência artificial e infraestrutura de dados – negócio em fase de expansão acelerada
Seu objetivo declarado, desde a fundação, é tornar a humanidade uma espécie multiplanetária – com Marte como destino final.
O que é o Starlink?
Starlink é o serviço de internet via satélite da SpaceX. Opera por meio de uma constelação de satélites em órbita baixa que transmitem conexão de alta velocidade para regiões remotas e áreas sem infraestrutura terrestre.
É a principal fonte de receita recorrente da empresa: US$ 3,26 bilhões no primeiro trimestre de 2026, crescimento de 33% em relação ao mesmo período do ano anterior, segundo o prospecto S-1 registrado.
O Starlink opera no Brasil e em dezenas de países – embora a SpaceX tenha enfrentado um bloqueio de ativos por parte do STF brasileiro em 2024, episódio que foi documentado como fator de risco no próprio prospecto do IPO.
O que é o Starship e por que ele é importante?
O Starship é o foguete mais poderoso já construído pela humanidade: 122 metros de altura, capacidade de transportar mais de 100 toneladas até a órbita baixa da Terra – superando o Saturn V da NASA.
Mas além da escala, o Starship é a peça central da estratégia financeira da SpaceX. O próprio prospecto S-1 deixa claro: sem o Starship em escala operacional, a empresa não consegue implantar os satélites de próxima geração do Starlink, não expande os data centers de IA no espaço e não avança em direção à Lua e a Marte.
O problema: o Starship ainda está em fase de testes. Qualquer atraso significativo tem efeitos diretos sobre receita e as premissas que sustentam o valuation do IPO.
Quando é o IPO da SpaceX?
A SpaceX registrou seu prospecto S-1 em maio de 2026 e anunciou planos de listar suas ações na Nasdaq. A data de estreia foi 12 de junho de 2026.
O valuation esperado no prospecto é de US$ 1,8 trilhão – um recuo dos US$ 2 trilhões amplamente divulgados antes do registro oficial. A captação prevista é de aproximadamente US$ 75 bilhões, o que poderia tornar este o maior IPO da história americana.
Informações sujeitas a alteração a qualquer momento.
Fonte: Space Exploration Technologies – S-1, SEC EDGAR, mai/2026.
Elon Musk mantém o controle da SpaceX após o IPO?
Sim. A SpaceX planeja manter o ‘status de empresa controlada’ após a abertura de capital. Isso significa que:
- O conselho não precisará ter maioria de diretores independentes
- Não serão exigidos comitês independentes de remuneração e nomeação
- Musk e um grupo próximo terão ações com direito de voto superior ao dos demais acionistas
Na prática: decisões estratégicas, alocação de capital e prioridades da empresa estarão fora do alcance de quem comprar ações no IPO. Esse modelo é incomum – apenas 3% a 4% das empresas do índice Russell 3000 mantêm insiders como maioria do conselho.
Fonte: Space Exploration Technologies – S-1, SEC EDGAR, mai/2026.
Investidor brasileiro pode comprar ações da SpaceX no IPO?
Com uma conta em uma corretora internacional como a Avenue, o investidor brasileiro pode comprar ações da SpaceX a partir da data de listagem na Nasdaq – no mercado secundário, após a estreia.
A participação direta no preço de oferta (IPO em si) segue as regras americanas: a grande maioria das alocações vai para investidores institucionais que participaram do roadshow. O investidor de varejo que compra na manhã do IPO geralmente está adquirindo no mercado secundário, com o preço já formado pelos institucionais.
Isso é diferente do Brasil, onde IPOs na B3 têm uma tranche obrigatória para o varejo com percentual mínimo reservado a pessoas físicas.
Fonte: SEC – Investor Bulletin: Investing in an IPO; CVM – Resolução CVM 160/2022; FINRA – IPO Basics.
Quais são os principais riscos do IPO da SpaceX?
O prospecto S-1 da SpaceX lista uma série de riscos que o investidor deve considerar:
- Prejuízos volumosos: déficit acumulado de US$ 41,31 bilhões e prejuízo de US$ 4,28 bilhões só no 1T26
- Dependência total do Starship, ainda em fase de testes – sem ele, a estratégia de crescimento não funciona
- Concentração de poder em Elon Musk, com controle decisório fora do alcance dos acionistas públicos
- Negócio de IA consumindo US$ 7,72 bilhões em investimentos no 1T26, ainda sem receita relevante
- Riscos regulatórios globais: o episódio do Brasil em 2024 é documentado como precedente preocupante
- Tecnologias que ainda não existem representam parte do valuation
- Dinâmica de IPO de alto perfil: preços podem sofrer correção após o entusiasmo inicial
Nenhum desses riscos torna o investimento certo ou errado – mas torna a análise prévia indispensável.
Fonte: Space Exploration Technologies – S-1, SEC EDGAR, mai/2026; Reuters, mai/2026.
Disclaimers
A situação de cada investidor é única e você deve considerar seus objetivos de investimento, tolerância ao risco e horizonte de tempo antes de fazer qualquer investimento. Investir envolve risco e você pode incorrer em um lucro ou perda, independentemente da estratégia selecionada. O conteúdo acima não é uma recomendação para comprar ou vender qualquer ativo individual ou qualquer combinação de ativos.
Este artigo tem finalidade exclusivamente educativa e informativa. Não constitui recomendação de investimento, oferta ou solicitação de compra ou venda de qualquer ativo financeiro. Rentabilidade passada não é garantia de rentabilidade futura. Investimentos em ações e ativos financeiros envolvem riscos, incluindo a possibilidade de perda do capital investido. O investidor deve avaliar seu perfil de risco e, se necessário, consultar um profissional qualificado antes de tomar qualquer decisão de investimento.
A Avenue Securities LLC é membro da FINRA e da SIPC. Oferta de serviços intermediada por Avenue Securities Banco de Investimento S.A. Veja todos os avisos importantes sobre investimento: https://avenue.us/termos/.