Voltar
Editorias
16 set 2026
Todos os anos, a Anbima ouve milhares de brasileiros para entender uma pergunta simples, mas difícil de responder: o que a população faz com o próprio dinheiro? O resultado é o Raio X do Investidor Brasileiro, pesquisa feita em parceria com o Datafolha, que serviu de base para o painel “Raio X do Investidor Brasileiro: quais classes de ativos o brasileiro investe e não investe?”, no Avenue Connection 2026.
No palco, Marcelo Billi, da Anbima, e Will Castro Alves, da Avenue, cruzaram os dados mais recentes da pesquisa com o comportamento de quem já busca diversificar e investir fora do Brasil. O retrato que aparece é o de um país que está aprendendo rápido sobre dinheiro, mas que ainda enfrenta barreiras concretas para transformar esse conhecimento em diversificação de verdade, dentro e fora das fronteiras.
Este artigo traz os principais pontos do painel: quem consegue poupar, por que a poupança continua sendo a escolha mais comum mesmo quando as pessoas sabem que existem alternativas melhores, o que trava o avanço da educação financeira entre gerações e o que isso tem a ver com a busca por uma vida global.
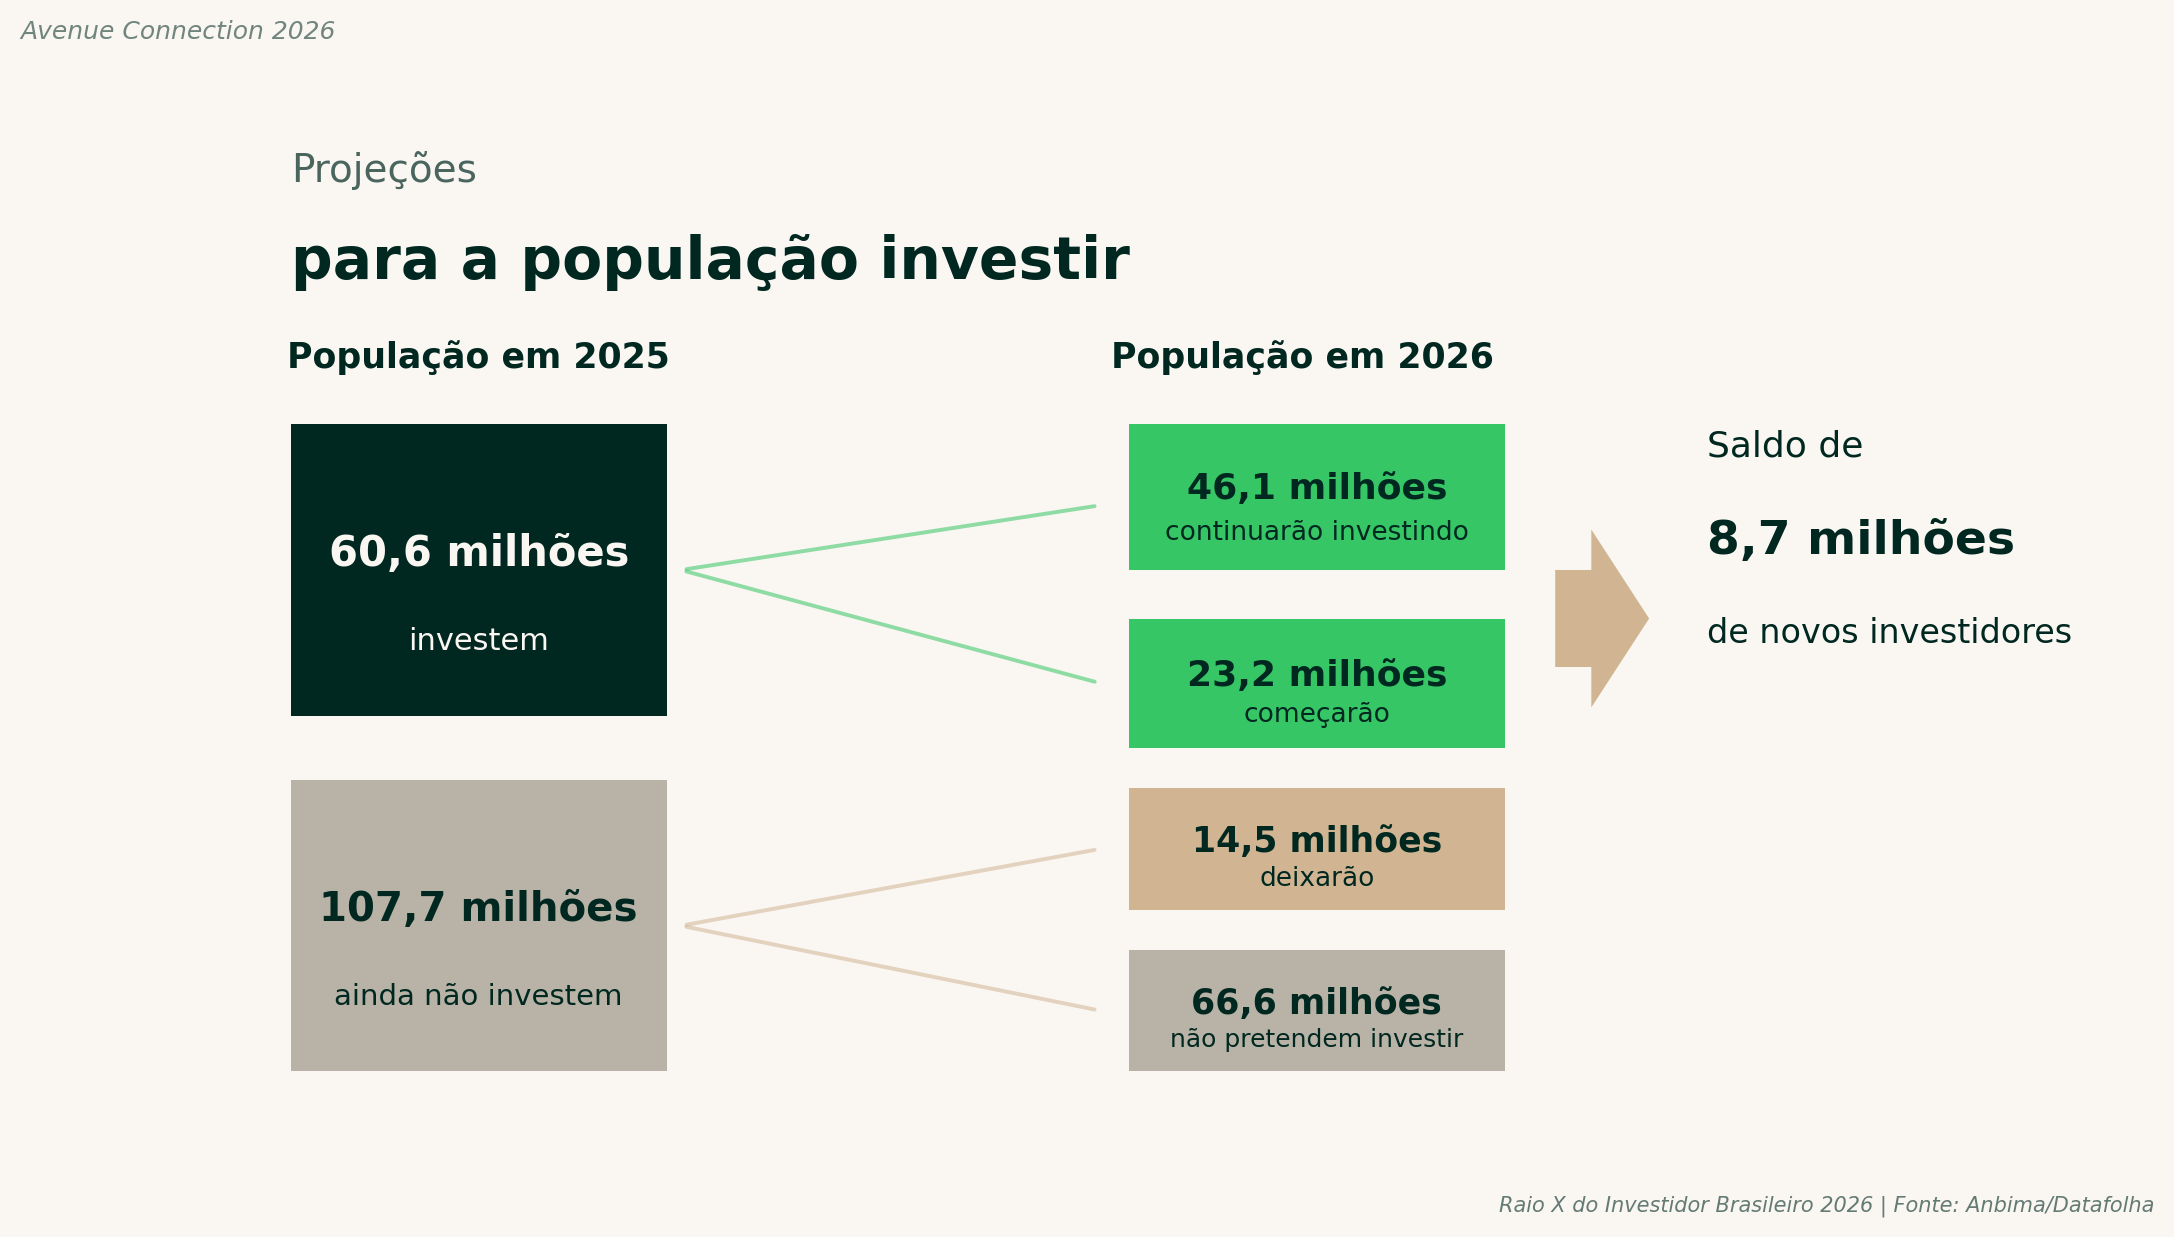
Um dos primeiros pontos do painel foi separar dois comportamentos que a população costuma confundir: poupar e investir em produtos financeiros. Segundo a pesquisa da Anbima, cerca de um terço dos brasileiros conseguiu poupar algum dinheiro no último ano, principalmente cortando gastos e reduzindo despesas. O problema aparece na etapa seguinte: apenas uma pequena parte desse grupo transforma a reserva em investimento de fato.
Essa definição ampla explica por que, mesmo com o conhecimento espontâneo sobre produtos financeiros crescendo nos últimos anos, a diversificação ainda avança devagar. Boa parte da população continua concentrada na poupança, mesmo sabendo que ela rende menos do que outras opções disponíveis no mercado.
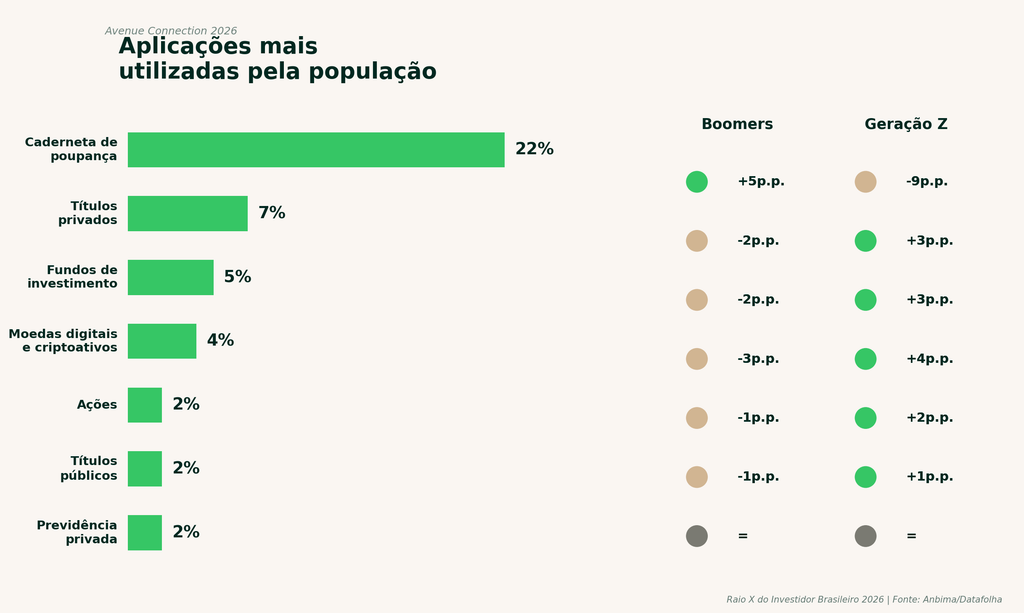
O painel destacou um contraste importante: praticamente ninguém, hoje, acredita que a poupança seja a melhor opção de investimento. O problema não é falta de informação sobre isso, e sim a percepção de que tudo o que vem depois da poupança parece complicado demais.
Esse tipo de barreira aparece mesmo entre pessoas de renda média e alta. A pesquisa identificou casos em que o investidor confundiu valor mobiliário de um fundo com um imóvel físico, e mediu o quanto termos como volatilidade, rentabilidade e liquidez ainda geram entendimentos diferentes entre quem responde à pesquisa. Ou seja: o vocabulário técnico do mercado financeiro continua sendo uma barreira de entrada, não um detalhe.
🔗 Para entender melhor o que motiva essa busca por diversificação, veja também Geração Global: o que é e por que ela é o tema do Avenue Connection 2026.
O painel trouxe um retrato claro de como o comportamento financeiro varia por geração:
Esse comportamento digital tem um lado positivo, ligado ao acesso à informação, e um lado que exige atenção: o crescimento das apostas online entre os mais jovens. Segundo os dados apresentados no painel, a adesão a bets é significativamente maior entre a geração Z e os millennials do que entre a geração X, com destaque para homens jovens que descrevem aposta esportiva como investimento e para mulheres de classes C, D e E que apostam em jogos de cassino digitais.
O ponto de atenção levantado foi outro: sem educação financeira, é fácil confundir aposta com investimento, e o impacto das bets no orçamento das famílias pode ser severo, com risco real de vício.
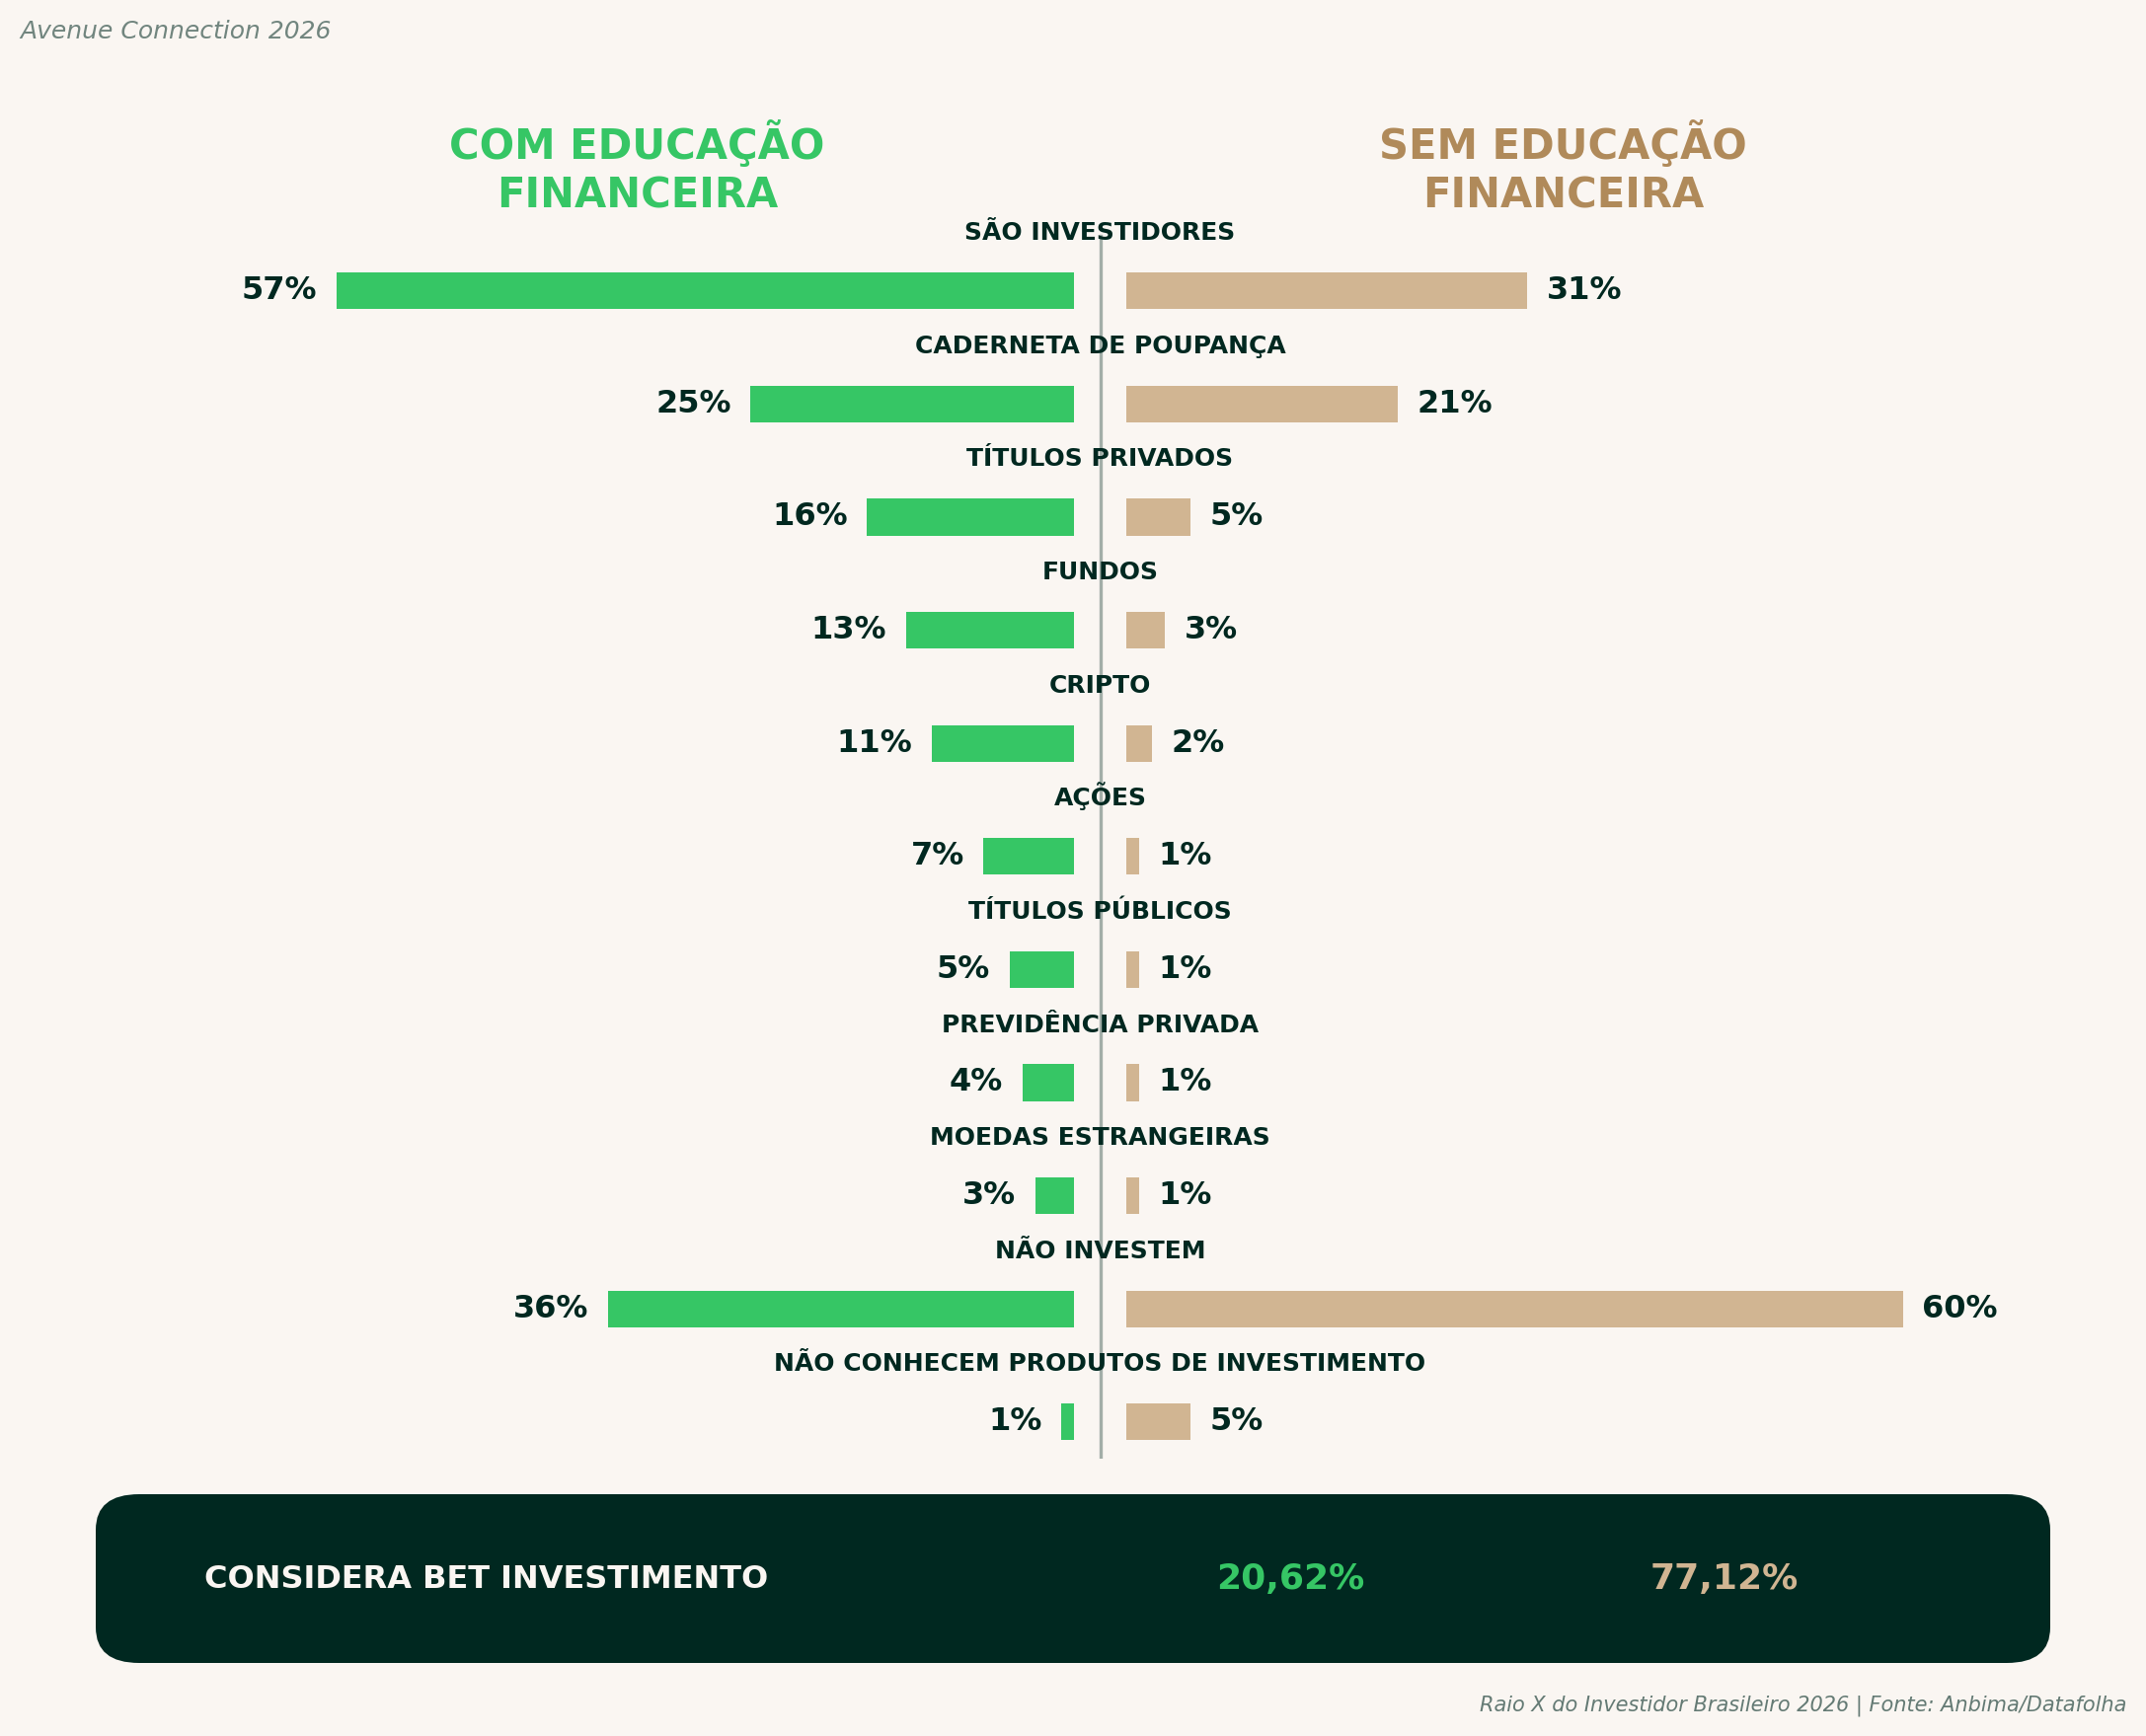
Para Will, o desafio de ampliar a diversificação dentro do Brasil é o mesmo que trava o avanço da diversificação internacional: falta de repertório e sensação de complexidade. Segundo ele, a educação financeira sobre investimentos fora do país precisa ser tratada como extensão natural da educação financeira básica, não como um tema isolado para quem já é investidor avançado.
Esse ponto conecta diretamente com o papel de plataformas de inteligência artificial para aconselhamento financeiro, ainda usadas por uma parcela pequena dos investidores brasileiros, concentrada principalmente entre os mais jovens e com maior nível de educação financeira. Ou seja: quem já tem mais repertório é também quem mais experimenta novas formas de investir, o que reforça a importância de nivelar esse conhecimento para o restante da população.
🔗 Se você quer entender como transformar esse interesse em ação, veja Avenue Connection 2026: tudo sobre o evento que reúne a Geração Global e 🔗 Como assistir ao Avenue Connection 2026 de onde você estiver.
Os dados apresentados no painel reforçam um ponto central para quem pensa em diversificação, seja ela nacional ou internacional: entender os termos e os produtos disponíveis é o que separa quem só sabe que existe algo melhor que a poupança de quem, de fato, consegue agir. Acompanhar a cotação do dólar também faz parte desse processo de familiarização, já que grande parte da diversificação internacional passa pela moeda americana.
🔗 Acompanhe a cotação em tempo real em Dólar hoje.
O painel deixou um recado direto: o brasileiro está mais informado do que há dez anos, mas o caminho entre saber e agir ainda é longo, principalmente quando o assunto exige vocabulário técnico ou parece distante do dia a dia. Isso vale tanto para quem quer sair da poupança quanto para quem quer dar o próximo passo e diversificar internacionalmente. Educação financeira acessível, presente onde as pessoas já estão, é o que pode encurtar essa distância.
Quer entender como dar esse próximo passo na prática? Abra sua conta na Avenue e explore as opções disponíveis para diversificar seu patrimônio fora do Brasil.
O que é o Raio X do Investidor Brasileiro?
É uma pesquisa anual feita pela Anbima em parceria com o Datafolha para mapear como a população brasileira lida com dinheiro, poupança e investimentos.
Qual a diferença entre poupar e investir, segundo a pesquisa?
Poupar é conseguir guardar dinheiro, enquanto investir envolve alocar esse valor em produtos financeiros. A pesquisa mostra que boa parte de quem poupa não avança para o investimento.
Por que tantos brasileiros continuam na poupança mesmo sabendo que ela rende menos?
Porque a percepção de complexidade em relação a outros produtos financeiros ainda é uma barreira relevante, mesmo entre pessoas de renda mais alta.
As apostas online (bets) contam como investimento?
Não. Apesar de parte da população, principalmente jovens, tratar apostas esportivas como forma de investimento, especialistas reforçam que se trata de uma atividade de risco, sem relação com investimento financeiro tradicional.
A diversificação internacional exige muito conhecimento prévio?
Não precisa ser avançado, mas exige educação financeira básica e familiaridade com termos e produtos, que pode ser construída ao longo do tempo com conteúdo acessível.
O investimento internacional envolve riscos especiais, incluindo flutuações cambiais, diferentes padrões de contabilidade financeira e possível volatilidade política e econômica.
Este material possui caráter exclusivamente informativo, com base em dados de pesquisa de terceiros (Anbima/Datafolha) e em declarações feitas ao vivo durante o Avenue Connection 2026. Os números apresentados estão sujeitos a confirmação e podem sofrer ajustes após validação com a fonte original. Este conteúdo não constitui recomendação de investimento, alocação ou produto específico.
A Avenue Securities LLC é membro da FINRA e da SIPC. Oferta de serviços intermediada por Avenue Securities Banco de Investimento S.A. Veja todos os avisos importantes sobre investimento: https://avenue.us/termos/.