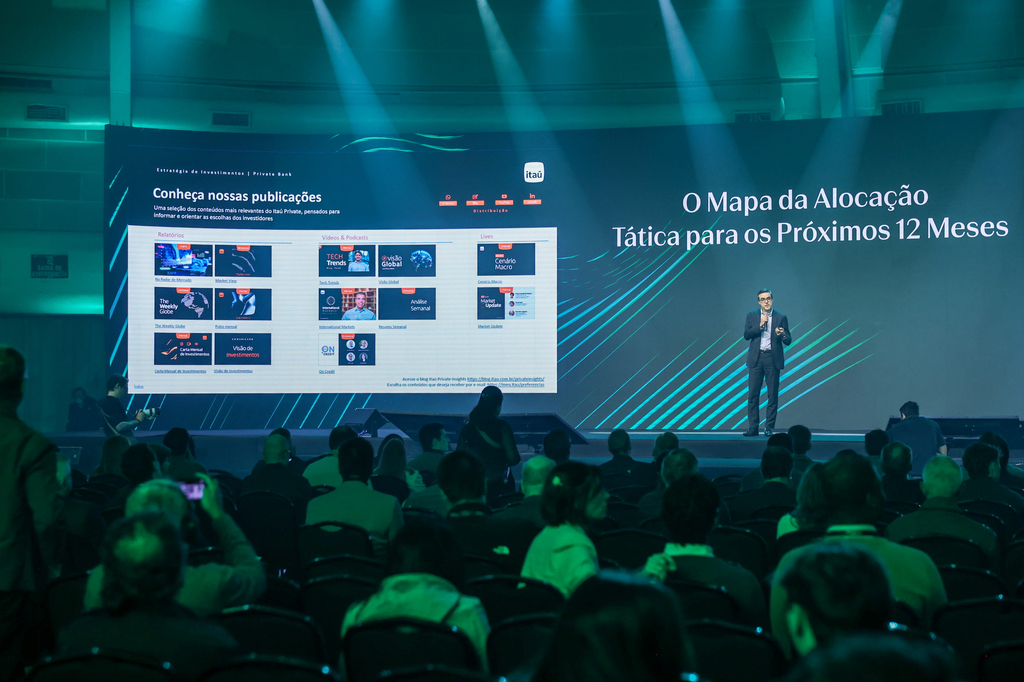
No palco principal do Avenue Connection 2026, Sylvio Castro, Head of Global Investment Solutions do Itaú, levou o público “para dentro” do comitê de investimentos que decide, mês a mês, como ajustar a exposição internacional de milhares de carteiras. E a mensagem central não foi sobre acertar o próximo movimento do mercado – foi sobre como construir um processo disciplinado o suficiente para não depender de acertar.
Se você já vive de forma global (consome em dólar, viaja, pensa em patrimônio sem fronteira), esse tipo de bastidor institucional ajuda a entender por que “olhar o valuation” é só uma parte pequena da equação – e por que o cenário mundial dos próximos meses importa mais do que parece para quem tem, ou está pensando em ter, parte do patrimônio fora do Brasil.
Separamos os pontos mais relevantes da conversa para quem quer entender como grandes casas pensam alocação tática e, principalmente, por que isso deveria pesar na sua própria decisão de diversificar.
Como um comitê de investimento evita ter “12 opiniões para 10 pessoas”
Um dos pontos mais interessantes do painel foi o próprio desenho do processo. Segundo Castro, quando um comitê pergunta genericamente “o que vocês acham do mercado americano?”, o resultado tende a ser ruído: cada participante tem uma opinião, mesmo sem ser especialista naquela classe de ativo, porque é difícil admitir “eu não sei o suficiente”.
A solução encontrada foi inverter a lógica: em vez de discutir opinião, o comitê acompanha diariamente centenas de variáveis objetivas de atividade econômica e inflação, e só depois pergunta a cada especialista de classe como implementar a visão que os dados sugerem. O resultado, segundo o executivo, é um processo “com muito menos cacofonia” e mais disciplina para manter a rota mesmo em momentos de manchete difícil.
O regime macro importa mais do que “a bolsa está cara ou barata”
O conceito central do painel foi o que Castro chama de “regime macro”: a combinação entre crescimento econômico e tendência de inflação no mundo. Para decisões de curto e médio prazo, entender em qual desses regimes o mundo está seria mais relevante do que discutir se um índice está caro ou barato – um debate que, segundo ele, só faz sentido de verdade em horizontes de mais de dez anos.
🔗 Guia completo sobre alocação internacional
Hoje, segundo a leitura apresentada, o mundo estaria no regime de atividade forte com inflação em alta – historicamente, o cenário mais favorável para ações e commodities frente à renda fixa. Vale reforçar: rentabilidade passada de índices e classes de ativos não é garantia de resultados futuros, e qualquer leitura de regime macro é uma interpretação, sujeita a mudança.
Por que os juros mais altos podem ter vindo para ficar
Outro eixo da conversa foi o ciclo de investimento em inteligência artificial, descrito como o primeiro grande ciclo de investimento pesado em infraestrutura em quase duas décadas. Segundo Castro, esse apetite por capital – somado ao aumento do gasto público em diversos países – ajudaria a explicar por que o custo do capital global segue pressionado, mesmo com a atividade econômica se mantendo relativamente saudável.
O ponto de atenção levantado é que esse custo mais alto não afeta todos os setores da mesma forma: setores com expectativa de retorno muito acima do custo de capital (como parte da cadeia de tecnologia) tendem a sentir menos esse efeito do que setores mais sensíveis a juros, como o mercado imobiliário residencial.
O que isso significa para quem já pensa em diversificar
A parte final do painel foi a mais direta em conectar o cenário macro com a decisão pessoal de ter (ou aumentar) patrimônio fora do Brasil. Castro citou um estudo interno segundo o qual clientes com cesta de consumo mais internacionalizada tendem a sentir uma inflação real mais alta do que a medida pelo IPCA – o que reforça a ideia de que proteger o poder de compra pode exigir mais do que ficar apenas em reais.
🔗 Patrimônio à prova de câmbio: o que o estudo da FGV mostra
Ele também mencionou um exercício histórico comparando carteiras com diferentes combinações entre ativos no Brasil e no exterior ao longo de quase duas décadas, feito pelo Itaú, mostrando como a combinação das duas geografias ajudou a suavizar os piores momentos de mercado – sem eliminar o risco, já que toda combinação de ativos carrega volatilidade e possibilidade de perda.
"No final das contas, a gente não sabe o que vai acontecer, mas a gente sabe como a gente deveria se adaptar ao que está acontecendo."
Sylvio Castro
Head of Global Investment Solutions, Itaú
Geração Global em prática
O painel de Sylvio Castro é um bom exemplo de como pensar globalmente deixou de ser tema de especialista para se tornar parte do dia a dia de quem já vive sem fronteiras – seja estudando fora, consumindo em dólar ou simplesmente questionando se o IPCA realmente representa a própria realidade financeira. Entender como uma casa institucional decide sua exposição internacional é um primeiro passo útil para qualquer pessoa que queira fazer esse mesmo exercício, na escala do próprio patrimônio.
Se você quer se aprofundar em como pensar sua própria alocação para os próximos meses, o e-book Onde Investir em 2026 reúne a visão de grandes casas sobre juros, inflação e classes de ativos, no mesmo espírito da conversa do Connection.
Baixe gratuitamente o e-book 🔗 Onde Investir em 2026 e entenda como diferentes cenários podem impactar sua carteira.
O investimento internacional envolve riscos especiais, incluindo flutuações cambiais, diferentes padrões de contabilidade financeira e possível volatilidade política e econômica. Investimentos em ações sempre envolvem risco, inclusive a possibilidade de perder todo o investimento. Tenha em mente que não há garantia de que qualquer estratégia será bem sucedida ou lucrativa, nem protegerá contra uma perda. Os indivíduos não podem investir diretamente em nenhum índice, e o desempenho do índice não inclui custos de transação ou outras taxas, o que afetará o desempenho real do investimento; o desempenho passado não garante resultados futuros. Em geral, o mercado de títulos é volátil, e títulos de renda fixa carregam risco de taxa de juros, inflação, liquidez e crédito; títulos de high-yield não são adequados para todos os investidores. Não há garantia de que as opiniões ou previsões aqui apresentadas se mostrem corretas. As informações acima foram obtidas de fontes consideradas confiáveis, mas não garantimos que sejam precisas ou completas; não constituem uma declaração de todos os dados disponíveis necessários para tomar uma decisão de investimento, nem representam uma recomendação. Quaisquer opiniões são exclusivamente do autor e não refletem, necessariamente, as da Avenue Securities ou de suas afiliadas.
A Avenue Securities LLC é membro da FINRA e da SIPC. Oferta de serviços intermediada por Avenue Securities Banco de Investimento S.A. Veja todos os avisos importantes sobre investimento: https://avenue.us/termos/.