As últimas semanas trouxeram uma correção relevante nas ações de tecnologia e semicondutores, que vinham liderando a alta do mercado americano. Comentei sobre isso três semanas atrás neste artigo: Avenue Insights: Flutuações nas ações de AI e semicondutores: movimento tático ou risco estrutural para o S&P 500?. Mas seguimos vendo volatilidade e riscos sendo precificados no setor.
Depois de atingir um recorde de 7.819 pontos em 6 de outubro, o S&P acumulou quase 6% de queda. No índice Nasdaq, mais exposto ao setor, o tombo foi maior, com uma queda superior a 10% e muito concentrada no setor de semicondutores e nomes ligados à tese de inteligência artificial.
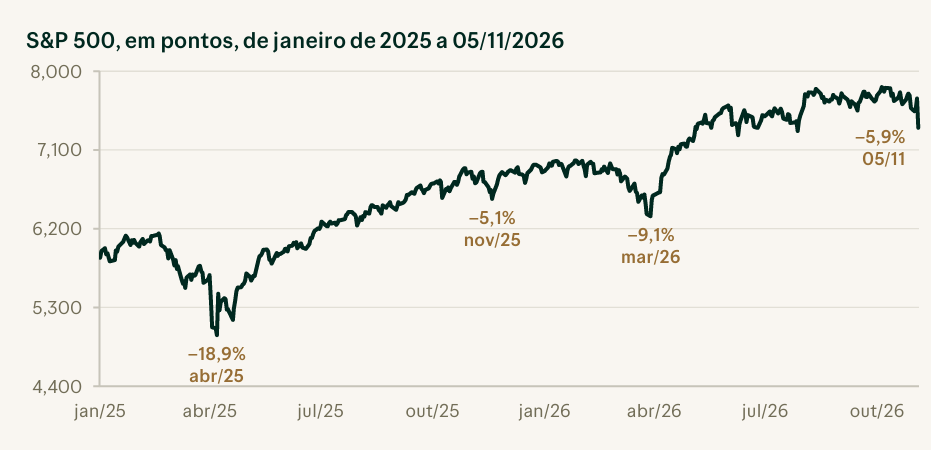
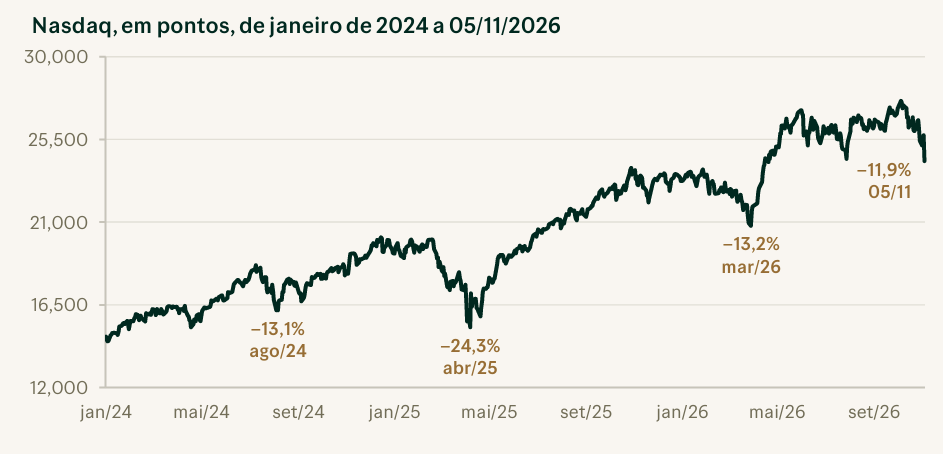
Fontes: Bloomberg e Investing.com (S&P 500, fechamentos diários), com cálculo Avenue; Nasdaq, via FRED. Índices de preço, sem dividendos.
Tal qual comentamos no artigo anterior, o índice de semicondutores (chips) já vinha sob pressão, com sequências de quedas que chegaram a lembrar episódios de maior estresse. Em especial, na semana passada, tivemos uma queda mais forte no pregão de 5 de novembro – a maior em um único dia desde abril de 2025. Naquele dia, o S&P 500 caiu 4,4% e o Nasdaq apresentou um recuo de 5,5%. Quando esses movimentos acontecem, alguns setores e ações sofrem ainda mais. Foi o caso, mais uma vez, das ações de semicondutores, que tiveram queda de 12,3% (as 30 fabricantes de semicondutores do índice caíram). Nvidia perdeu 9,3%; Micron, 17,5%; AMD, 17,3%.
O que está por trás dessa queda? Em nossa visão, três motivos principais:
- Primeiro: dúvidas sobre o ritmo e o retorno dos investimentos em data centers. Com o crédito mais caro e o mercado precificando cerca de 80% de chance de o Fed subir os juros em dezembro (CME FedWatch), investidores passaram a questionar se o ritmo de investimento se sustentaria no mesmo nível. Não obstante, os massivos investimentos, sem a garantia ou uma perspectiva mais concreta de monetização e geração de receitas ou ganhos por meio desses investimentos, elevam a percepção de risco associada a essas empresas.
- Segundo: o resultado das midterms. Com a vitória democrata, cresceu a percepção de que estados podem apertar regras para novos data centers. Segundo o Goldman Sachs, os estados com maior chance de fiscalização mais rigorosa concentram cerca de 45% da capacidade planejada nos EUA.
- Terceiro: o posicionamento dos fundos, que vinham reduzindo exposição a tecnologia de forma consistente nas semanas anteriores. Tal qual já tínhamos comentado no artigo anterior, fundos de investimento de elevado porte (volume grande de ativos sob gestão) ou fundos de hedge têm reduzido sua exposição a tecnologia. Segundo dados do Morgan Stanley, nas duas semanas até 2 de novembro, esses fundos venderam cerca de US$ 20 bilhões em ações do setor, o maior corte de exposição desde 2016.
Agora, o que esses movimentos nos ensinam?
- Que as quedas acontecem de forma corriqueira
Primeiro, entendo ser conveniente lembrar que essa não é a primeira vez que vemos movimentos assim. Na verdade, eles são mais corriqueiros do que parecem. Trazendo um pouco de estatística para essa nossa conversa, desde 1950, o S&P 500 registrou 74 quedas acumuladas de 5% ou mais a partir de um recorde – quase uma por ano. A maioria parou antes dos 10%. Foram 26 quedas de 10% ou mais (cerca de uma a cada três anos), 15 de 15% ou mais e 11 de 20% ou mais.
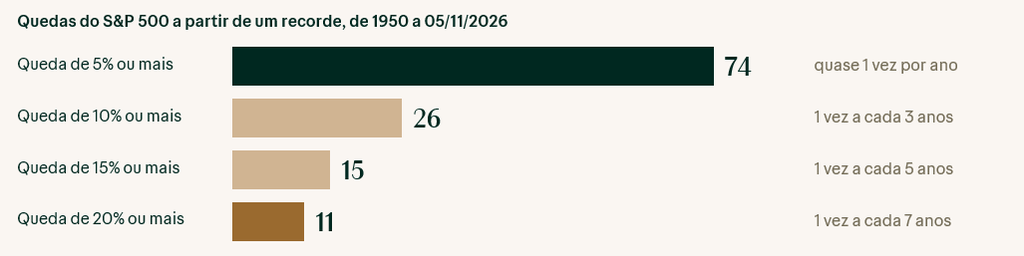
Fontes: Bloomberg e Investing.com (S&P 500, fechamentos diários de 03/01/1950 a 03/11/2026); CappNotes (04/11/2026) e TradingKey (05/11/2026), fechamentos dos dois últimos dias. Queda medida do recorde anterior até o menor fechamento antes de um novo recorde. 2026 até 05/11. Índice de preço, sem dividendos. Cálculo Avenue. Rentabilidade passada não é garantia de rentabilidade futura.
Das 74 quedas de 5% ou mais, 48 pararam entre 5% e 10% (queda média de 6,9%, tempo médio de 2,6 meses até um novo recorde). 15 pararam entre 10% e 20% (queda média de 14,2%, 7,8 meses). 11 passaram de 20% (queda média de 34,7%, cerca de 3 anos).
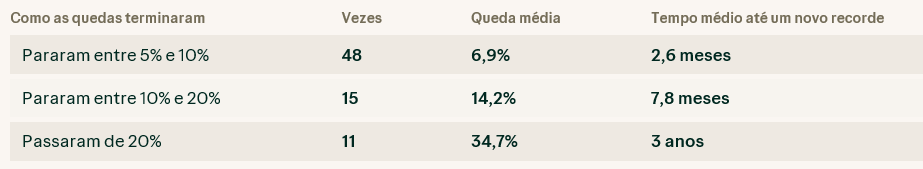
Fontes: Bloomberg e Investing.com (S&P 500, fechamentos diários de 03/01/1950 a 03/11/2026); CappNotes (04/11/2026) e TradingKey (05/11/2026), fechamentos dos dois últimos dias. Queda medida do recorde anterior até o menor fechamento antes de um novo recorde. 2026 até 05/11. Índice de preço, sem dividendos. Cálculo Avenue. Rentabilidade passada não é garantia de rentabilidade futura.
- 2) Que as quedas são mais intensas no Nasdaq
Na Nasdaq, essa mesma tônica se repete, mas com ainda mais intensidade.
Por concentrar mais empresas de tecnologia, o índice apresenta movimentos mais intensos de alta e/ou queda. Desde 1971, o índice registrou 32 quedas de 10% ou mais a partir de um recorde (cerca de uma a cada 1,7 anos). A atual, de 11,9%, é a quarta desde 2024. Nas três anteriores, o índice voltou ao recorde.
Considerando as quedas superiores a 10%, 19 delas pararam entre 10% e 20% (queda média de 13%, tempo médio de 5 meses até um novo recorde). 13 passaram de 20% (queda média de 35,1%, 2,6 anos).
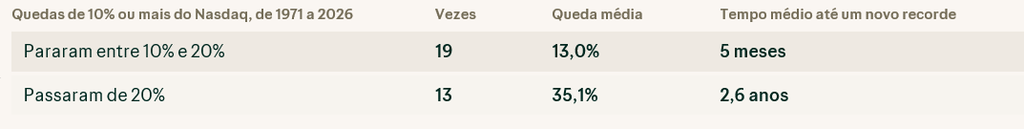
A maior exceção histórica foi a bolha da internet: do pico de 10/3/2000 ao fundo de 9/10/2002, o Nasdaq caiu 77,9% e só voltou ao nível de 2000 em 23/4/2015 – 15 anos depois.
Em média, a maior queda do Nasdaq dentro de cada ano (1972–2025) foi de 19,2%, contra 13,7% do S&P 500 desde 1950. Ainda assim, o índice fechou em alta em 40 dos 54 anos.
O que explica isso? A tecnologia tem lucros que crescem mais rápido e parte relevante do preço depende de expectativas para os próximos anos. Quando a expectativa muda, o ajuste é rápido – para cima e para baixo.
- 3) Que mesmo em anos de alta nos índices, tivemos quedas
Um detalhe importante: em todas as quedas já encerradas, vimos o índice S&P 500 voltando aos patamares de recordes anteriores. Nada garante que será assim agora, mas é no mínimo interessante.
De 1950 a 2025, a maior queda média do S&P 500 dentro de cada ano foi de 13,7%. Ainda assim, o índice fechou em alta em 56 dos 76 anos. Em 69 desses anos houve queda de pelo menos 5% em algum momento, e dos 42 anos em que a queda passou de 10%, 23 ainda terminaram com retorno positivo.
Em 2026, até o fechamento de 5 de novembro, a maior queda do S&P 500 no ano foi de –9,1%, enquanto o acumulado do ano seguia em +7,4%. Ou seja, mesmo nos anos que terminam positivos, as quedas fazem parte do caminho. O padrão se repete: o índice costuma entregar retorno positivo no ano mesmo depois de atravessar correções relevantes no meio do caminho.
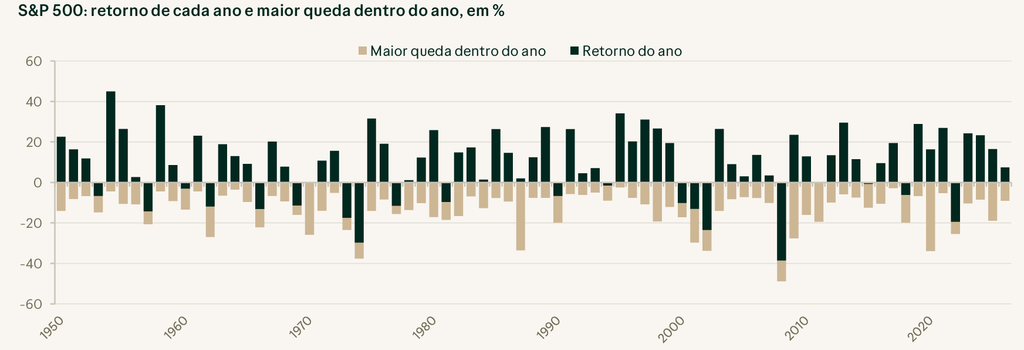
Fontes: Bloomberg e Investing.com (S&P 500, fechamentos diários de 03/01/1950 a 03/11/2026); CappNotes (04/11/2026) e TradingKey(05/11/2026), fechamentos dos dois últimos dias. Queda medida do recorde anterior até o menor fechamento antes de um novo recorde. 2026 até 05/11. Índice de preço, sem dividendos. Cálculo Avenue. Rentabilidade passada não é garantia de rentabilidade futura.
Para além da queda…
Agora, tão importante quanto saber que as quedas acontecem, é entender o que aconteceu depois disso.
Fizemos o seguinte estudo: para cada queda, marcamos o dia em que ela chegou a 5%, 10% ou 20% desde o recorde, e medimos o retorno dali para frente. Os resultados estão na tabela abaixo:
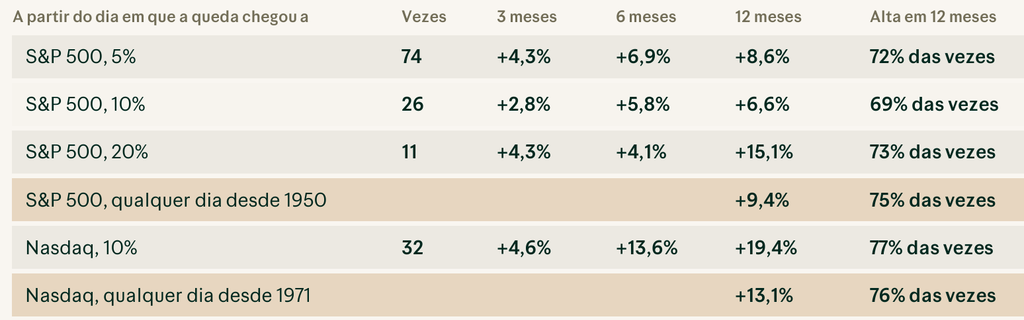
Fontes: Bloomberg e Investing.com (S&P 500, fechamentos diários de 03/01/1950 a 03/11/2026); CappNotes (04/11/2026) e TradingKey(05/11/2026); Nasdaq, via FRED (NASDAQCOM, de 05/02/1971 a 05/11/2026). Retornos contados do primeiro fechamento em que a queda chegou a cada nível. Índices de preço, sem dividendos. Cálculo Avenue. Rentabilidade passada não é garantia de rentabilidade futura.
Ou seja, como exemplo, após quedas de 5% no S&P 500 (74 casos): o retorno médio após 3 meses foi de +4,3%; +6,9% em 6 meses e +8,6% em 12 meses (positivo em 72% das vezes).
No Nasdaq, após quedas de 10% (32 casos), a média em 12 meses foi de +19,4% (positivo em 77% das vezes), contra +13,1% em qualquer dia desde 1971.
Obviamente que cada ponto da história nos guarda características específicas e episódios muito diferentes. Em 2008, por exemplo, o S&P 500 continuou caindo por meses depois de ultrapassar 20%. Depois de uma queda de 5%, houve perda nos 12 meses seguintes em 28% das vezes.
Mas quedas fortes como a que vimos na semana passada são raras quando olhamos o histórico. Quando olhamos o histórico do índice, vemos que quedas fortes em um único dia (4% ou mais) aconteceram 58 vezes desde 1950, incluindo o de 5/11. Desses, em 48, o índice estava mais alto um ano depois (alta média de 24,9%). E muitas dessas quedas fortes aconteceram em crises como 1987, 2008 e a pandemia.
Mais do que dizer o que vai acontecer, o objetivo aqui é instigar a sua curiosidade com dados, com aquilo que a história nos ensina sobre momentos como esse.
Mas, para além das estatísticas, o que os resultados corporativos nos mostram?
Olhando para a frente, o desempenho operacional das companhias é um fator fundamental para a performance das ações a médio prazo. Nesse sentido, tivemos algumas mensagens que, em nossa visão, merecem destaque:
(i) Lucros cresceram. A despeito dos receios e oscilações de mercado, os lucros das empresas de tecnologia seguiram crescendo. De forma agregada, o lucro do S&P 500 cresceu 30,2%, com 60% das empresas já tendo divulgado. Dessas empresas que divulgaram, 82% bateram as estimativas de mercado. Quando olhamos detidamente o setor de tecnologia, vemos um crescimento de lucros de 67,5%, com receitas 41,9% maiores.
(ii) Tese de IA seguiu se expandindo. Parte importante nessa equação é a evolução de demanda dos serviços de IA. Nesse sentido, as receitas do Google Cloud cresceram 103%; a nuvem da Amazon (AWS), 39%; e a da Microsoft (Azure), 48%. Não obstante, seguimos vendo evolução no backlog (contratos já assinados, ainda não reconhecidos como receita) que nos dá uma medida concreta da demanda potencial. A Alphabet reportou US$ 561 bilhões em backlog do Google Cloud; a Microsoft registrou US$ 677 bilhões, alta de 73% em relação a um ano antes; e a Amazon reportou cerca de US$ 578 bilhões em obrigações de desempenho ligadas principalmente ao AWS, quase o triplo do valor de um ano antes. Somados, os backlogs reportados por Amazon, Alphabet e Microsoft ultrapassaram US$ 1,8 trilhão no fim do terceiro trimestre. Esses contratos já firmados ajudam a explicar por que as empresas seguem investindo pesado em data centers, mesmo com o fluxo de caixa livre pressionado no curto prazo e com as dúvidas do mercado sobre o ritmo de retorno.
Por outro lado…
(iii) Surpresa diminuiu. Por outro lado, a surpresa positiva diminuiu. Como assim? Isso quer dizer que, apesar de um número elevado de empresas batendo as expectativas, o percentual, ou a magnitude, dessa surpresa positiva frente às expectativas diminuiu. Ou seja, as empresas surpreenderam por uma menor margem.
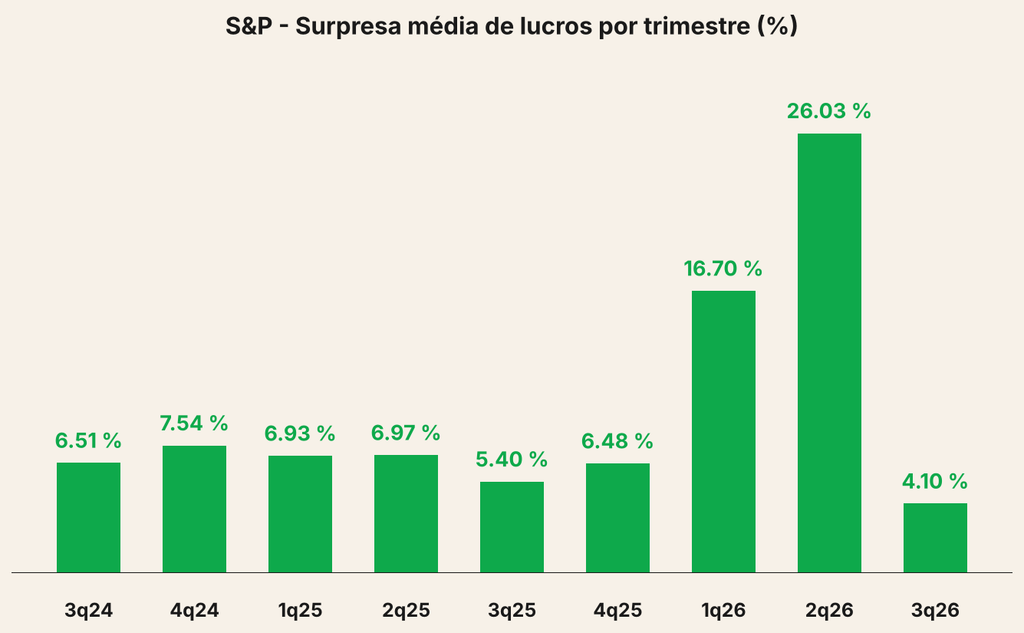
Fonte: Bloomberg 05/11/2026. Elaboração Avenue
(iv) As dúvidas permanecem. O mercado ainda tem dificuldades em entender o quanto dos elevados investimentos irão se tornar lucro e em qual período veremos isso acontecer. O aumento do endividamento e a redução significativa do fluxo de caixa preocupam.
Em suma, a mensagem dos resultados é que as quedas atuais não guardam respaldo nos resultados reportados pelas empresas. A tese de inteligência artificial continua se sustentando em demanda real e contratos já firmados, com lucros e receita ainda crescendo em ritmo forte. Mas, obviamente, as dúvidas persistem: a menor magnitude das surpresas e as dúvidas sobre o prazo de retorno dos investimentos indicam que o mercado pode seguir mais seletivo e sensível a qualquer sinal de desaceleração.
E o valuation atual da bolsa?
O crescimento dos lucros das empresas que compõem o S&P 500, aliado às quedas recentes, fez com que o múltiplo (razão preço e lucro esperado para os próximos 12 meses) alcançasse um valor abaixo da média dos últimos 10 anos. Em 29 de outubro, o S&P 500 negociava a 18,7 vezes o lucro esperado para os próximos 12 meses (P/L forward), abaixo da média de 10 anos de 19,1. Com a queda até 5 de novembro e o mesmo lucro esperado, o múltiplo recuou para a região de 17,8 vezes.
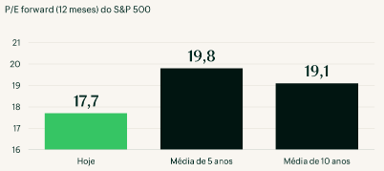
Fonte: Factset Earnings Insight, 6 de novembro de 2026. Eixo não começa em zero. Elaboração Avenue
Outro ponto interessante, e de distinção frente a outro período corriqueiramente citado em comparações com o momento atual, se refere à comparação com a bolha das pontocom. A imagem abaixo mostra como o momento atual possui uma distinção importante frente ao que vivemos no fim dos anos 90.
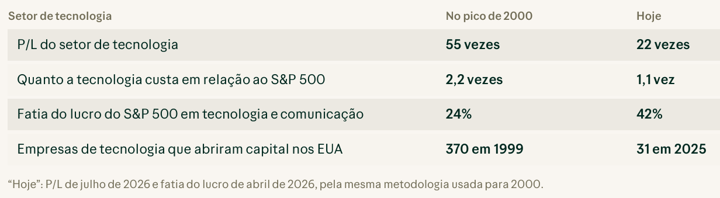
Fontes: Yardeni Research, “US Market Call: A Bubble In Bubbles?” (04/07/2026), “Technology Now & Then” (24/06/2024) e nota de 06/04/2026, citadapela Investing.com; Jay Ritter, Universidade da Flórida, IPO Statistics, Table 4h (30/12/2025); FINRA, Margin Statistics (jun/2026). Não há garantia de que estimativas se confirmem.
Onde a comparação com os anos 2000 encontra fundamento é na concentração atual do mercado na composição do índice. Em abril de 2026, 43,6% do valor do S&P 500 estava em tecnologia e comunicação – mais do que os 42% do pico de 2000.
Entendemos que os valuations atuais não se parecem excessivos em contexto histórico, e a diferença em relação a 2000 está nos fundamentos – crescimento de receita e lucro, backlog elevado. O risco de concentração e o tempo de retorno do investimento em data centers continuam sendo pontos a acompanhar.
Por fim 2 lições:
1) O poder do longo prazo
As estatísticas passadas nos servem de aprendizado e conhecimento. Sabemos que vivemos um momento único na história e, por isso, nada garante que veremos números como os que comentamos aqui se repetirem. Por outro lado, quando pensamos em investimentos, a questão do prazo, do tempo, tem um vetor importante nessa equação.
Desde 1950, a probabilidade de o S&P 500 estar mais alto depois de determinado prazo sobe com o horizonte. Em um dia, a performance da bolsa parece um jogo de cara ou coroa. No entanto, em prazos maiores, como 15 anos ou mais, o índice terminou mais alto em todas as janelas analisadas.
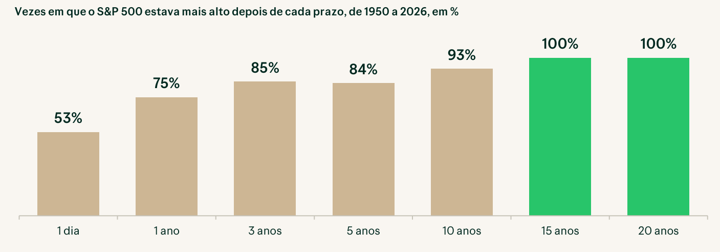
Fontes: Bloomberg e Investing.com (S&P 500, fechamentos diários de 03/01/1950 a 05/11/2026); Nasdaq, via FRED (NASDAQCOM); Dow Jones Market Data, via Morningstar (Cisco, fechamentos de 27/03/2000 e 10/12/2025). Prazos contados a partir de cada pregão desde 03/01/1950. Índices de preço, sem dividendos. CálculoAvenue. Rentabilidade passada não é garantia de rentabilidade futura.
Em um índice, as empresas que perdem espaço saem e as que crescem ganham peso. Uma ação sozinha não tem esse ajuste. Diversificar entre empresas, setores e geografias reduz o risco de depender de uma única aposta. Tentar acertar o momento de sair e voltar é difícil. Quem vende na queda transforma a oscilação em perda realizada e corre o risco de ficar de fora da recuperação, que frequentemente vem perto dos piores dias.
Quedas fazem parte da bolsa. Há riscos que precisam ser acompanhados, especialmente a concentração e o retorno do investimento em infraestrutura de IA. A decisão de manter, reduzir ou aumentar a exposição depende do perfil, do objetivo e do prazo de cada um. O longo prazo continua sendo o maior aliado de quem consegue atravessar a volatilidade.
- 2) O benefício da diversificação para quem investe a partir do Brasil
Outro ponto fundamental que não devemos esquecer é o benefício da diversificação geográfica ao se investir fora do Brasil e em dólar. Em momentos de estresse de mercado, o dólar historicamente apresentou um comportamento inverso ao de ativos de risco, ou seja, quando um cai, o outro sobe e vice-versa. Como forma de exemplificar isso e, aproveitando que esse artigo conversou sobre o investimento em renda variável americana, veja que: desde 1999 (quando o câmbio brasileiro passou a flutuar), em 24 quedas de 5% ou mais do S&P 500, o dólar subiu em 17 delas. A alta mediana foi de +4,0%, e a queda mediana do S&P em reais ficou em –5,3% (contra –9,1% em dólar). A estatística geral mostra que em 74% dos pregões com queda de 4% ou mais do S&P desde 1999, o dólar subiu frente ao real.
Isso acontece porque, em muitos casos, o fator que motiva uma queda no mercado de renda variável catalisa um sentimento de aversão a risco, o qual historicamente afeta negativamente a performance de moedas de países emergentes como o real.
Obviamente que houve exceções. Em 7 das 24 quedas, o dólar caiu na mesma janela. Os casos mais marcantes foram 2018 e 2022, quando o real se valorizou e a queda pesou mais para quem investe a partir do Brasil (em 2022, –25,4% em dólar e –31,0% em reais).
A conclusão aqui é que o dólar pode atuar como um amortecedor capaz de amenizar eventuais quedas no mercado de renda variável quando pensamos nos retornos finais em reais.
A queda de 5 de novembro e o movimento das últimas semanas nas ações de tecnologia e semicondutores foram intensos, mas estão dentro de um padrão histórico conhecido. Para o investidor brasileiro, o episódio reforça dois pontos. Primeiro, a alta do dólar em momentos de estresse costuma amenizar parte da queda em reais, o que ajuda a explicar por que carteiras com exposição internacional se comportaram melhor do que as concentradas no Brasil em grande parte das correções anteriores. Segundo, os fundamentos operacionais continuam diferentes dos de 2000: o múltiplo do setor de tecnologia está bem mais baixo, os lucros seguem crescendo em ritmo forte e há um backlog expressivo de contratos já assinados em nuvem e infraestrutura de IA.
Isso não elimina os riscos. A concentração no setor é elevada, o investimento em data centers é intenso e o prazo de retorno desses gastos ainda gera dúvidas. A volatilidade deve continuar fazendo parte do caminho. Tentar acertar o momento exato de sair e voltar é difícil, e quem vende na queda corre o risco de ficar de fora da recuperação. O histórico mostra que, quanto maior o prazo, maior a probabilidade de resultado positivo. A decisão de manter, reduzir ou aumentar a exposição continua dependendo do perfil, do objetivo e do horizonte de cada investidor.
Disclaimer
A Avenue Securities LLC é membro da FINRA e da SIPC. Oferta de serviços intermediada por Avenue Securities Banco de Investimento S.A. Veja todos os avisos importantes sobre investimento: https://avenue.us/termos/.
As informações acima foram obtidas de fontes consideradas confiáveis, mas não garantimos que sejam precisas ou completas; não constituem uma declaração de todos os dados disponíveis necessários para tomar uma decisão de investimento, nem representam uma recomendação. Quaisquer opiniões são exclusivamente do autor e não refletem, necessariamente, as da Avenue Securities ou de suas afiliadas.
Qualquer informação não é um resumo completo ou declaração de todos os dados disponíveis necessários para tomar uma decisão de investimento e não constitui uma recomendação. Os investimentos mencionados podem não ser adequados para todos os investidores.
As informações sobre regulamentações são baseadas em fontes públicas e podem estar sujeitas a alterações. Consulte sempre fontes oficiais antes de tomar decisões de investimento.
As informações acima foram obtidas de fontes consideradas confiáveis, mas não garantimos que sejam precisas ou completas; não constituem uma declaração de todos os dados disponíveis necessários para tomar uma decisão de investimento, nem representam uma recomendação. Quaisquer opiniões são exclusivamente do autor e não refletem, necessariamente, as da Avenue Securities ou de suas afiliadas.
As informações, materiais e conteúdos disponibilizadas nas plataformas da Avenue têm caráter exclusivamente educacional e não se destinam a oferecer aconselhamento sobre investimentos e/ou em ativos financeiros e/ou ativos digitais. Tais informações não constituem, nem devem ser interpretadas como, uma oferta, recomendação ou solicitação para compra ou venda de qualquer ativo financeiro e/ou ativo digital específico, tampouco como sugestão para adoção de qualquer estratégia de investimento.
Os ativos, digitais ou financeiros, podem não ser adequados para todos os perfis de investidores. Antes de realizar qualquer operação, avalie sua situação financeira, seus objetivos de investimento e sua tolerância ao risco. A rentabilidade passada não é garantia de rentabilidade futura.