Todo fim de ano, o 13º salário chega como um respiro no orçamento. Boa parte vai para contas, presentes e viagens de fim de ano. Mas antes de decidir o destino do valor, vale parar um minuto: pesquisas recentes mostram que o brasileiro ainda erra, e muito, na forma como protege o próprio patrimônio, e o 13º pode ser o empurrão para começar a corrigir isso.
Quando cai o 13º salário em 2026
A primeira parcela do 13º salário de 2026 deve ser paga até 30 de novembro, sem desconto de INSS ou Imposto de Renda, correspondendo a 50% do salário bruto. A segunda parcela, que teria prazo até 20 de dezembro, cai em um domingo neste ano, então o pagamento é antecipado para 18 de dezembro, uma sexta-feira. Aposentados e pensionistas do INSS já tiveram suas parcelas de 2026 pagas em abril e maio.
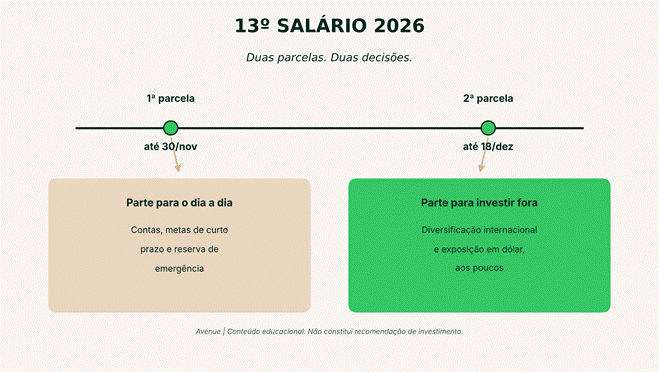
13º salário 2026: as duas parcelas e a divisão entre dia a dia e diversificação internacional.
O que fazer com o 13º: guardar em reais ou diversificar?
A resposta mais comum é dividir o valor entre contas do fim do ano, presentes e reserva de emergência, deixando o que sobra parado em reais, na conta corrente ou na poupança.
O problema é que isso reforça um padrão que pesquisadores chamam de home bias, o viés de concentrar os investimentos no próprio país, mesmo quando ele representa uma fração pequena do universo global de ativos. Um retrato recente da Anbima em parceria com o Datafolha (9ª edição do Raio X do Investidor Brasileiro) mostrou que cerca de um terço dos brasileiros (33%) conseguiu poupar em 2025, mas só uma fração desse grupo chega a transformar essa reserva em investimento de fato, e menos ainda olha para fora do país.
Esse comportamento chama atenção porque nem os investidores dos países mais desenvolvidos escapam dele: nos Estados Unidos, consultores financeiros costumam recomendar entre 30% e 40% de exposição internacional para os próprios clientes americanos, o que mostra que o home bias não é um problema exclusivamente brasileiro, mas talvez seja mais intenso por aqui.
O que diz a pesquisa sobre diversificação internacional
Um estudo do Centro de Estudos em Finanças da FGV (FGVcef), assinado por William Eid Junior e outros pesquisadores, analisou cinco classes de investimento do mercado brasileiro (ações, renda fixa prefixada, títulos indexados à inflação, multimercados e fundos imobiliários) em um recorte de mais de 15 anos. Alguns achados chamam atenção:
- Nos 84 meses de queda da bolsa brasileira entre janeiro de 2011 e junho de 2026, nenhuma das classes domésticas analisadas superou o CDI em média.
- Uma carteira combinando ativos nacionais e internacionais alcançou um índice de Sharpe de 0,43 no período, contra 0,05 de uma carteira só doméstica, ou seja, mais retorno por unidade de risco.
- Segundo dados da Receita Federal (IRPF 2024), dos R$ 19,4 trilhões em bens e direitos declarados pelos brasileiros, apenas 6,3% estão no exterior.
- Os fundos com investimento internacional captaram R$ 83,8 bilhões líquidos em 2025, e o número de investidores em recibos de ações estrangeiras multiplicou-se por oito desde 2020.
Um estudo anterior do mesmo grupo de pesquisadores, sobre o impacto cambial no consumo do brasileiro, aponta que entre 16% e 18% da cesta de consumo das famílias é impactada pela variação do dólar, e cita um piso de referência para exposição internacional como forma de proteger esse poder de compra.
| Atenção Esse número vem de uma pesquisa acadêmica e não é uma recomendação de alocação da Avenue; cada investidor deve considerar seu próprio perfil, objetivos e horizonte de tempo antes de qualquer decisão. |
Por que esperar o dólar cair costuma sair mais caro
Uma das armadilhas mais comuns de quem pensa em diversificar é tentar esperar o “momento ideal” do câmbio. O mesmo estudo da FGVcef simulou aportes mensais de janeiro de 2000 a julho de 2026 e comparou quem investia de forma recorrente com quem esperava uma cotação mais favorável para começar. A estratégia de aportes constantes, o chamado dólar médio, se mostrou mais consistente do que tentar acertar o timing do câmbio.
Faz sentido: ninguém sabe, com certeza, se o dólar vai subir ou cair no mês que vem. Esperar um sinal perfeito para agir costuma significar não agir, e o 13º salário é justamente um daqueles momentos de liquidez pontual em que esse aporte recorrente pode começar.
13º salário: quanto vale em dólar e por que isso importa
Antes de decidir o destino do 13º, pode ser útil olhar para ele também em dólar. Acompanhar a 🔗 cotação do dólar hoje ajuda a enxergar o valor não só em reais, mas como poder de compra em uma moeda que já influencia, direta ou indiretamente, viagens, produtos importados, eletrônicos e planos futuros como estudar fora.
Essa é também a lógica por trás do conceito de consumo dolarizado: mesmo quem nunca investiu um centavo fora do Brasil já tem parte do próprio custo de vida atrelado ao dólar, simplesmente porque vive em uma economia que importa preços e insumos globais.
Como começar a destinar parte do 13º para o exterior
- Entenda seu perfil de investidor antes de qualquer decisão. Isso define o tipo de ativo e o ritmo de exposição internacional que fazem sentido para o seu caso.
- Separe mentalmente o valor entre o que resolve o curto prazo (contas, presentes, reserva de emergência) e o que pode compor um primeiro aporte internacional.
- Pense em recorrência, não em uma decisão única. O 13º pode ser o primeiro de vários aportes ao longo do próximo ano, seguindo a lógica do dólar médio.
- Estude as alternativas disponíveis (ações, ETFs, renda fixa em dólar, fundos imobiliários internacionais) antes de escolher onde alocar, sempre considerando seu horizonte e tolerância a risco.
- Fique atento às regras de tributação e declaração de IR: investimentos no exterior têm regras específicas de Imposto de Renda.
Erros comportamentais mais comuns
- Achar que diversificar dentro do Brasil já resolve. Ter vários tipos de ativos domésticos (ações, fundos, imóveis) não neutraliza o risco de depender de uma única economia e de uma única moeda.
- Tratar a decisão como uma aposta no câmbio. Investir em dólar não é apostar que o dólar vai subir; é ter exposição a ativos reais (ações, títulos, fundos) cotados em uma moeda diferente da sua renda.
- Esperar ficar rico para começar. É possível começar a investir fora do Brasil com valores acessíveis, e aportes pequenos e recorrentes, como parte do 13º, ajudam a construir esse hábito aos poucos.
FAQ sobre o 13º salário e investimento no exterior
Quando cai o 13º salário em 2026?
A primeira parcela deve ser paga até 30 de novembro e a segunda até 18 de dezembro.
Vale a pena investir o 13º salário?
Depende do momento financeiro de cada pessoa. Para quem já tem reserva de emergência formada, destinar parte do valor à diversificação internacional pode ser uma alternativa a se considerar, sempre de acordo com o próprio perfil e objetivos.
Por que diversificar em dólar e não só em reais?
Porque parte do consumo do brasileiro, segundo estudos da FGV, já é impactada pela variação cambial, mesmo para quem nunca investiu fora do país.
Ter vários investimentos no Brasil já é diversificar?
Nem sempre. Pesquisas mostram que, em períodos de queda da bolsa brasileira, nenhuma das principais classes domésticas superou consistentemente o CDI, o que reforça a importância de olhar também para fora do país.
Existe algum risco diferente que devo considerar ao investir internacionalmente?
Sim. O investimento internacional envolve riscos
É preciso ter muito dinheiro para começar a investir fora do Brasil?
Não. É possível começar com valores acessíveis, inclusive usando parte do 13º salário como primeiro aporte.
Esperar o dólar cair é uma boa estratégia?
Simulações de longo prazo indicam que aportes recorrentes tendem a ser mais consistentes do que tentar acertar o momento exato do câmbio.
Investir no exterior tem alguma regra especial de Imposto de Renda?
Sim, existem regras específicas de declaração para bens e investimentos no exterior. Recomenda-se consultar um especialista tributário antes de tomar qualquer decisão.
Se esse for o momento de dar o primeiro passo, ou reforçar uma posição que você já tem, 🔗 abra sua conta na Avenue e comece a construir seu patrimônio com uma visão mais global.
Disclaimer
O investimento internacional envolve riscos especiais, incluindo flutuações cambiais, diferentes padrões de contabilidade financeira e possível volatilidade política e econômica.
Desempenho passado não garante resultados futuros.
Tenha em mente que não há garantia de que qualquer estratégia será bem sucedida ou lucrativa, nem protegerá contra uma perda.
Os dados de estudos citados neste artigo (FGVcef, Anbima/Datafolha e Receita Federal) refletem pesquisa acadêmica e de mercado e não constituem recomendação de alocação da Avenue.
Este material possui caráter exclusivamente informativo quanto às regras de Imposto de Renda e IOF mencionadas. As regras, orientações e interpretações regulatórias podem ser alteradas a qualquer momento por autoridades competentes. Recomenda-se fortemente a verificação contínua das fontes oficiais. Os assuntos aqui tratados não devem ser considerados como aconselhamento tributário ou jurídico. Consulte um profissional qualificado.
Oferta de serviços intermediada por Avenue Banco de Investimentos. Avenue Securities Banco de Investimento S.A. (“Avenue Banco de Investimentos”) é um banco de investimentos, devidamente autorizado pelo Banco Central do Brasil (“BCB”) e pela comissão de Valores Mobiliários (“CVM”). Os saldos disponíveis em Reais são mantidos na Avenue Securities Banco de Investimento S.A., uma instituição financeira regulada. Os fundos detidos pela Avenue Banco de Investimentos não são cobertos pelo FGC (Fundo Garantidor de Créditos). Veja todos os avisos importantes: https://avenue.us/termos/.