Voltar
Editorias
22 set 2026
Se você acompanhou o Avenue Connection 2026, viu esse tema aparecer em pelo menos quatro momentos diferentes, com quatro linguagens diferentes: um estudo acadêmico, uma pesquisa de comportamento, um painel sobre como estruturar a decisão e a própria história da Avenue.
Separados, cada um conta uma parte da história. Juntos, eles formam uma régua bem mais completa de por que diversificar patrimônio para fora do Brasil parou de ser diferencial e passou a ser etapa esperada de proteção patrimonial.
Este artigo une os quatro pontos: o novo estudo do Centro de Estudos em Finanças da FGV (FGVcef), o Raio X do Investidor Brasileiro da Anbima, o painel “Protegendo o que você construiu: como nasce uma alocação internacional” com o Itaú Unibanco e a leitura histórica que Roberto Lee, CEO da Avenue, trouxe na abertura do evento.
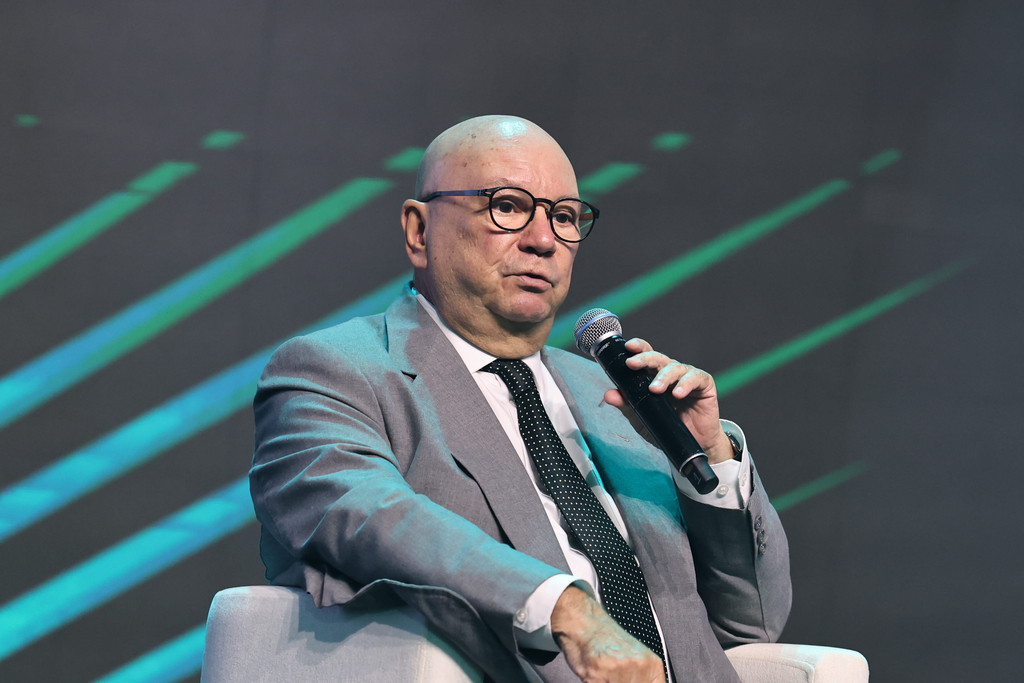
O estudo mais recente do FGVcef, apresentado no palco principal do Connection pelo professor William Eid Junior e mediado por Daniel Haddad, Diretor Comercial da Avenue, atualiza uma pesquisa anterior de 2024.
Aquele primeiro trabalho tinha estabelecido que 16% a 18% do patrimônio no exterior já bastava para neutralizar o efeito do câmbio sobre o consumo do dia a dia das famílias brasileiras.
A pergunta de 2026 foi mais ambiciosa: esse piso também protege o patrimônio como um todo? A resposta foi não. Segundo o novo método de alocação por fase de vida e objetivos proposto pelo estudo, a fatia internacionalizada ideal para proteção patrimonial completa varia de 65% a 80%, dependendo da fase de vida e dos objetivos do investidor.
Os dois números não competem entre si. O piso de 16% a 18% resolve o problema do câmbio no consumo. A faixa de 65% a 80% descreve a região em que a proteção do patrimônio como um todo se completa, segundo as premissas do próprio estudo, isto é, um resultado acadêmico, e não uma recomendação de alocação.
Um dos dados mais fortes do estudo: 97,8% do núcleo patrimonial das famílias brasileiras está concentrado dentro do próprio país, e as BDRs (recibos de ações estrangeiras) somam apenas 0,06% do patrimônio declarado.
Se o estudo da FGV mostra o tamanho ideal da diversificação, o Raio X do Investidor Brasileiro, feito pela Anbima em parceria com o Datafolha, explica por que boa parte da população trava antes de chegar lá.
No painel com Marcelo Billi (Anbima) e Will Castro Alves (Avenue), o retrato foi direto: cerca de um terço dos brasileiros conseguiu poupar no último ano, mas só uma fração desse grupo transforma essa reserva em investimento de fato. O problema não é falta de informação. É a percepção de complexidade.
Segundo o painel, essa mesma barreira, falta de repertório e sensação de complexidade, é o que também trava a diversificação internacional. A leitura de Will Castro Alves reforça que a educação financeira internacional precisa ser tratada como extensão natural da educação financeira básica, e não como assunto isolado para quem já é investidor avançado.
🔗 Leia a cobertura completa: Raio X do Investidor Brasileiro: o que os dados da Anbima revelam sobre poupança, diversificação e educação financeira
O painel “Protegendo o que você construiu: como nasce uma alocação internacional”, com Martin Iglesias, especialista líder de recomendação de investimentos do Itaú Unibanco, trouxe o contraponto prático para os dois pontos anteriores: por que, mesmo sabendo que deveria diversificar, o brasileiro trava na hora de agir?
A resposta do painel foi comportamental, não técnica. Existe um viés conhecido como home bias: a tendência natural de concentrar investimentos no país de origem, mesmo entre investidores de mercados maduros. Aquilo que você conhece, você acredita que controla – e essa sensação de familiaridade trava boa parte das decisões de diversificação, mesmo quando ela não reflete o risco real da carteira.
Um dado ilustra o tamanho do viés: mesmo consultores financeiros nos Estados Unidos recomendam que investidores americanos aloquem entre 30% e 40% das ações em mercados fora do país, patamar que a maioria não segue nem no próprio país de origem do dólar.
Outro erro comportamental identificado: resumir toda a estratégia de diversificação a uma única pergunta, “é hora de comprar dólar?”. Essa lógica inverte a ordem correta.
O painel também chamou atenção para o descasamento entre ativos e passivos: o caso de quem mora fora do Brasil, tem despesas em dólar, mas mantém todo o patrimônio investido em reais, uma incoerência estrutural entre onde a pessoa vive e onde o dinheiro está.
O ambiente de juros nos Estados Unidos reforça esse pano de fundo. Vale uma atualização importante: o que está nas máximas desde 2007/2008 são os rendimentos dos títulos do Tesouro americano de longo prazo (o Treasury de 10 anos superou 5% em 16 de setembro de 2026, pela primeira vez desde 2007), não a taxa básica do Federal Reserve em si.
Essa, por sua vez, também subiu: o Fed elevou sua taxa de referência em 16 de setembro de 2026 para a faixa de 3,75% a 4,00% ao ano, com sinalização de mais uma alta ainda este ano. Mas o alerta central do painel permanece o mesmo, e fica ainda mais relevante com juros em alta: buscar o timing perfeito é secundário diante da decisão estrutural de diversificar.
🔗 Leia a cobertura completa: Alocação internacional: como começar a proteger o patrimônio que você já construiu
Na abertura do evento, Roberto Lee, CEO e fundador da Avenue, usou o conceito de “convergências” da futurista Amy Webb para contar a própria história da empresa. A ideia: quando várias forças, aparentemente sem conexão entre si, convergem no mesmo tempo e intensidade, o resultado deixa de ser tendência e passa a ser inevitável.
Foi o que aconteceu, segundo Lee, entre 2015 e 2018, quando quatro forças convergiram para tornar inevitável o investimento internacional do brasileiro: a queda acelerada da Selic (que chegaria à mínima histórica de 2% ao ano em agosto de 2020), o fechamento dos principais fundos brasileiros para captação, a maior conexão dos brasileiros com marcas globais e empresas brasileiras optando por abrir capital fora do país.
Oito anos depois, Lee argumenta que uma nova inevitabilidade está em curso, dessa vez puxada por seis forças: investimento internacional, educação internacional, imóvel no exterior, profissional global, pagamentos internacionais e sucessão patrimonial.
Segundo dados apresentados por Lee no palco: 6 em cada 10 estudantes brasileiros declaram vontade de estudar no exterior, o Brasil já seria o 5º maior mercado do mundo em contratação remota internacional, e o brasileiro já seria o 3º maior comprador de imóveis na Flórida, com ticket médio em torno de US$ 400 mil. Esses três números vêm diretamente da apresentação do CEO no evento; recomendamos confirmar a fonte primária de cada um (provavelmente institutos de pesquisa educacional e associações do setor imobiliário americano) antes da publicação final, caso queira citá-la ao lado do nome de Lee.
🔗 Leia a cobertura completa: O internacional é inevitável: o que a Avenue aprendeu em 8 anos de Geração Global
Colocando as quatro peças lado a lado, o quadro fica mais nítido:
Isso conecta diretamente com o tema de 2026 do evento, a 🔗 Geração Global: a mentalidade de quem entende que manter todo o patrimônio dentro de uma única economia é concentração de risco, ainda que ninguém tenha decidido isso de forma deliberada.
Para acompanhar o câmbio enquanto pensa nesse próximo passo, vale conferir a 🔗 cotação do dólar hoje.
O piso de 16% do estudo da FGV ficou errado?
Não. Ele continua válido para o que foi desenhado: neutralizar o efeito do câmbio sobre o consumo. A faixa de 65% a 80% trata da proteção do patrimônio como um todo, e não substitui o piso anterior.
A faixa de 65% a 80% é uma recomendação da Avenue?
Não. É um resultado de pesquisa acadêmica do FGVcef, com premissas declaradas e ajuste por fase de vida. A decisão de quanto internacionalizar depende do perfil, dos objetivos e da situação de cada investidor.
Por que tantos brasileiros sabem que deveriam diversificar, mas não agem?
Segundo o Raio X da Anbima e o painel de alocação internacional, a barreira não é falta de informação, mas a percepção de complexidade e o viés comportamental do home bias, mesmo entre pessoas de renda mais alta.
Diversificação internacional é a mesma coisa que comprar dólar?
Não. Segundo o painel com o Itaú Unibanco, é uma decisão sobre classes de ativos e regiões, não sobre o timing da moeda. Esperar o “momento certo” do dólar é considerado secundário frente à decisão estrutural de diversificar.
Por que a Avenue diz que o internacional é “inevitável”?
Porque, segundo a leitura do CEO Roberto Lee, várias forças convergem ao mesmo tempo e criam um cenário sem volta, como aconteceu entre 2015 e 2018 com o investimento internacional do brasileiro.
Estudo do Centro de Estudos em Finanças da FGV (FGVcef), apresentado no Avenue Connection 2026, por Claudia Emiko Yoshinaga, Francisco Henrique Figueiredo de Castro Junior, Ricardo Ratner Rochman e William Eid Junior
Painel “Raio X do Investidor Brasileiro”, Anbima em parceria com Datafolha (9ª edição), com Marcelo Billi (Anbima) e Will Castro Alves / Carlos Ambrósio (Avenue)
Painel “Protegendo o que você construiu: como nasce uma alocação internacional”, Avenue Connection 2026, com Martin Iglesias (Itaú Unibanco)
Palestra de abertura de Roberto Lee, CEO e fundador da Avenue, Avenue Connection 2026
Banco Central do Brasil – histórico da Selic (mínima de 2% ao ano, agosto de 2020)
Federal Reserve – decisão de política monetária de 16 de setembro de 2026 (faixa de 3,75% a 4,00% ao ano)
O investimento internacional envolve riscos especiais, incluindo flutuações cambiais, diferentes padrões de contabilidade financeira e possível volatilidade política e econômica.
As informações acima foram obtidas de fontes consideradas confiáveis, mas não garantimos que sejam precisas ou completas; não constituem uma declaração de todos os dados disponíveis necessários para tomar uma decisão de investimento, nem representam uma recomendação. Quaisquer opiniões são exclusivamente dos entrevistados e não refletem, necessariamente, as da Avenue Securities ou de suas afiliadas.
Este material possui caráter exclusivamente informativo, com base em dados de pesquisa de terceiros (FGV, Anbima/Datafolha) e em declarações feitas ao vivo durante o Avenue Connection 2026. Os números apresentados estão sujeitos a confirmação e podem sofrer ajustes após validação com as fontes originais. Este conteúdo não constitui recomendação de investimento, alocação ou produto específico.
Tenha em mente que os indivíduos não podem investir diretamente em nenhum índice, e o desempenho do índice não inclui custos de transação ou outras taxas, o que afetará o desempenho real do investimento. O desempenho passado não garante resultados futuros.
A Avenue Securities LLC é membro da FINRA e da SIPC. Oferta de serviços intermediada por Avenue Securities Banco de Investimento S.A. Veja todos os avisos importantes sobre investimento: https://avenue.us/termos/.
Oferta de serviços intermediada por Avenue Banco de Investimentos. Avenue Securities Banco de Investimento S.A. (“Avenue Banco de Investimentos”) é um banco de investimentos, devidamente autorizado pelo Banco Central do Brasil (“BCB”) e pela Comissão de Valores Mobiliários (“CVM”). Avenue Securities LLC é membro da FINRA e da SIPC. Veja todos os avisos importantes: https://avenue.us/termos/.