Voltar
Editorias
15 set 2026
Você provavelmente já ouviu que investir uma parte do patrimônio no exterior protege o poder de compra do brasileiro. O que talvez não saiba é que esse número, o piso de 16% a 18%, resolve apenas parte do problema. Um novo estudo do Centro de Estudos em Finanças da FGV (FGVcef), que foi divulgado em primeira mão no Avenue Connection 2026, mostra que a proteção ideal do patrimônio é um número bem maior.
A pesquisa, assinada pelos professores Claudia Emiko Yoshinaga, Francisco Henrique Figueiredo de Castro Junior, Ricardo Ratner Rochman e William Eid Junior, dá sequência a um estudo anterior do próprio FGVcef, publicado em 2024, sobre o impacto do câmbio no consumo das famílias brasileiras. Aquele primeiro trabalho estabeleceu um piso: o mínimo de 16% do patrimônio no exterior necessário para neutralizar o efeito do dólar sobre a cesta de consumo. A atualização de 2026 faz uma pergunta diferente e mais ambiciosa: esse piso é suficiente para ajudar a proteger o patrimônio como um todo, e não só o consumo do dia a dia?
A resposta, segundo o estudo, é não. E o motivo está no tema da edição deste ano do evento, a Geração Global: a mentalidade de quem entende que manter todo o patrimônio dentro de uma única economia é uma forma de concentração de risco, ainda que ninguém tenha decidido isso de forma deliberada.
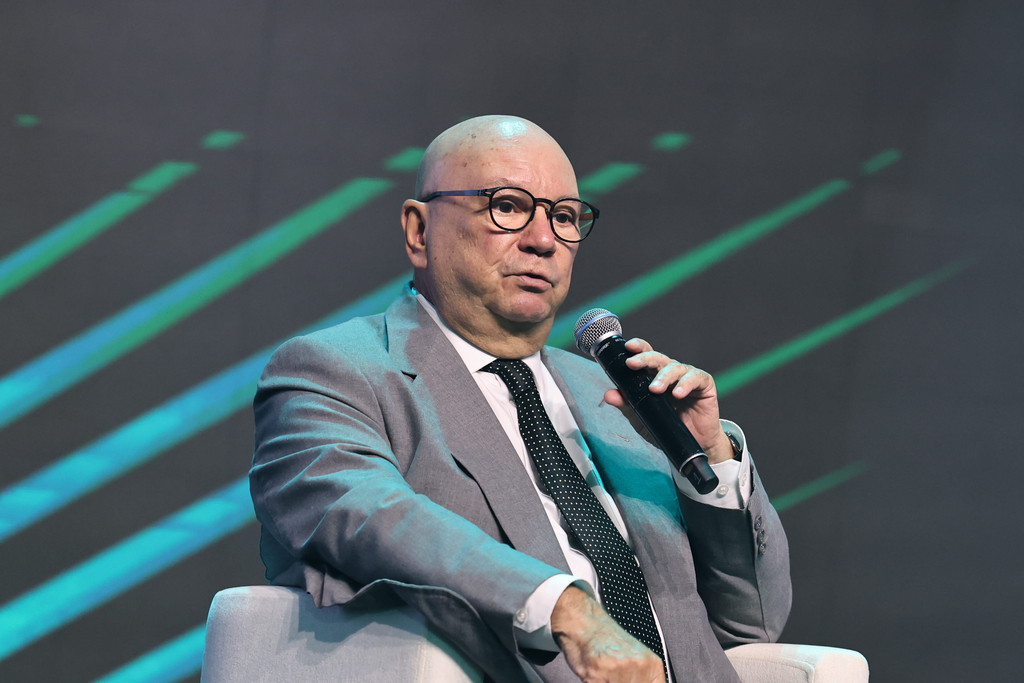
Confira os insights apresentados no palco principal do Avenue Connection 2026 pelo professor William Eid, mediado por Daniel Haddad, Diretor Comercial da Avenue.
O estudo de 2024 mostrou que, quando o dólar sobe, uma parte relevante do orçamento das famílias brasileiras (viagens, remédios importados, eletrônicos, mensalidades ligadas a moeda forte) encarece. Manter uma fatia mínima de 16% a 18% do patrimônio em ativos no exterior neutraliza esse efeito sobre o consumo.
O problema é que esse piso foi desenhado para proteger a cesta de compras, não para sustentar décadas de padrão de vida. Segundo o novo estudo, ele é insuficiente como critério para quem já vive de patrimônio acumulado, porque não trata do risco de reinvestimento da renda fixa, da concentração em uma única economia nem da diferença entre preservar capital e apenas proteger o consumo corrente.
Um dos capítulos centrais do estudo desmonta a ideia de que Selic e CDI altos bastam como defesa. Alguns números que sustentam esse argumento:
“O disciplinado ganha, não tem como”, resumiu o professor William Eid Junior no palco do Avenue Connection 2026, ao comentar por que apostar no momento certo do dólar tende a perder para quem investe fora de forma recorrente.
Para entender melhor essa lógica, vale revisitar 🔗 dolarização de patrimônio: o primeiro passo para uma alocação internacional com propósito, onde o piso de 16% a 18% já foi discutido no Connection.
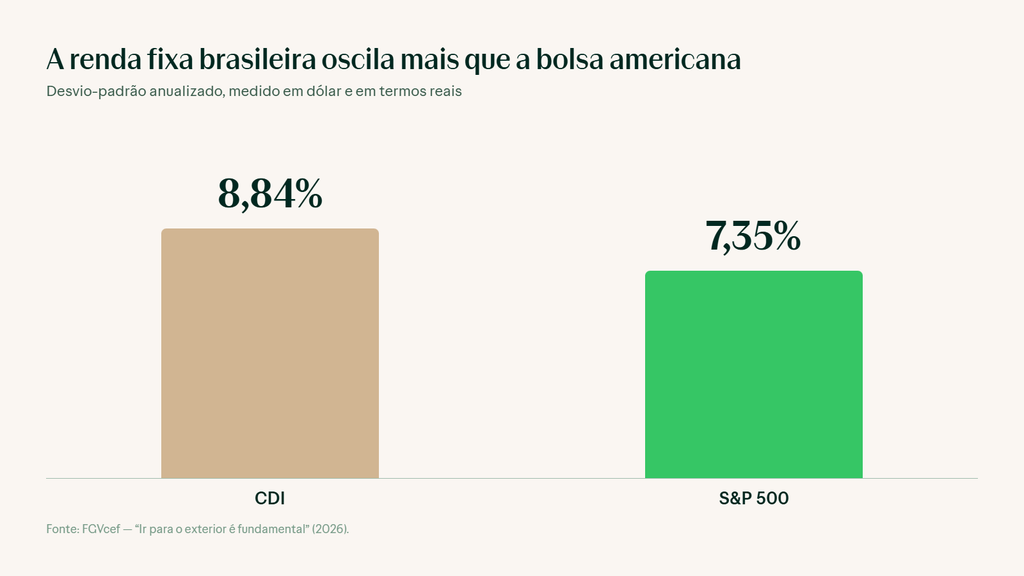
Tenha em mente que os indivíduos não podem investir diretamente em nenhum índice, e o desempenho do índice não inclui custos de transação ou outras taxas, o que afetará o desempenho real do investimento. Os resultados individuais do investidor variam. O desempenho passado não garante resultados futuros.
A ideia se conecta diretamente com a economia comportamental: decisões financeiras não são só uma questão de números, são uma questão de comportamento. E comportamento não muda com um argumento de venda, muda quando a pessoa se sente pronta para agir por conta própria.
Isso leva à segunda provocação de Richman: o trabalho de quem orienta decisões financeiras não é vender um produto, é ajudar alguém a encarar a própria resistência à mudança.
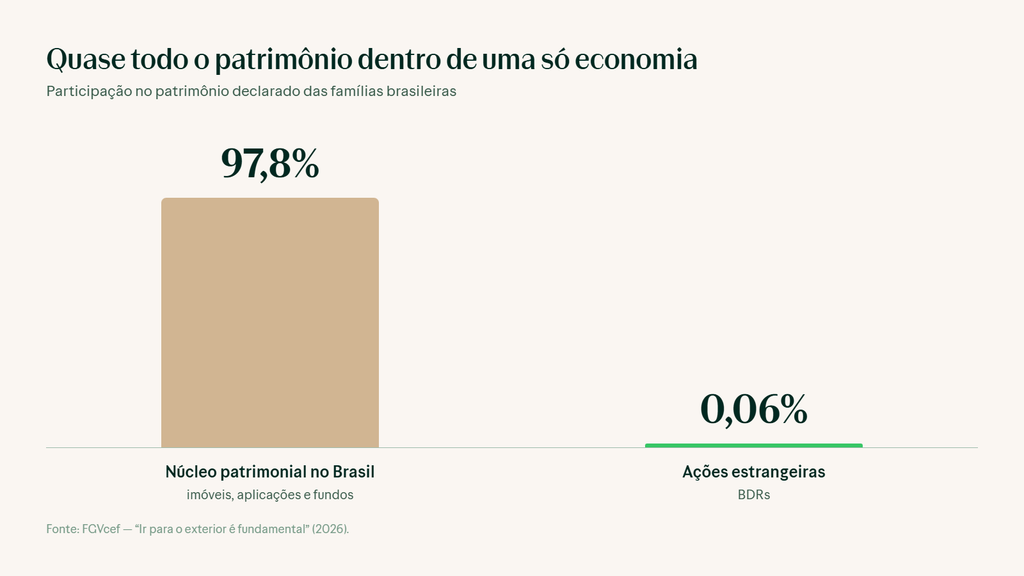
O estudo também mediu o quanto o patrimônio das famílias brasileiras está concentrado dentro do próprio país. O número chama atenção: 97,8% do núcleo de imóveis, aplicações e fundos está dentro de uma única economia, e os recibos de ações estrangeiras (BDRs) somam apenas 0,06% do patrimônio declarado.
“Imagina você em um supermercado com cem gôndolas e eu chegar para você e falar: compra em uma gôndola só, esquece as outras 99”, provocou Daniel Haddad, da Avenue, no painel que apresentou o estudo, ao comparar esse tipo de concentração com o tamanho do mercado financeiro global.
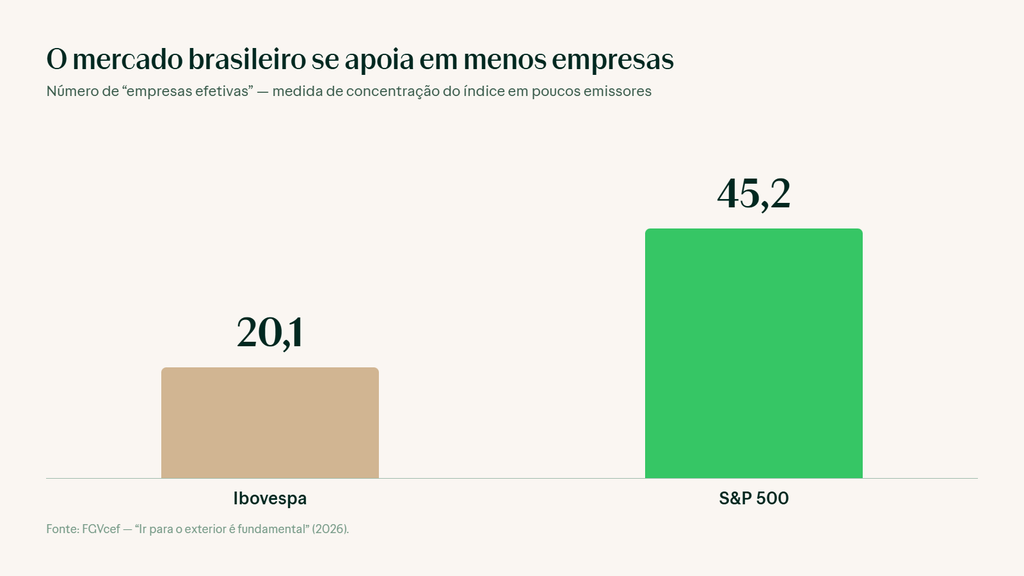
Olhando de fora, o retrato se repete: o Ibovespa tem o equivalente a 20,1 empresas efetivas de peso, contra 45,2 no S&P 500, o que mostra como o mercado brasileiro é mais concentrado em poucos emissores. Faz parte da tese de 🔗 diversificação internacional, um dos pilares educacionais do Connection.
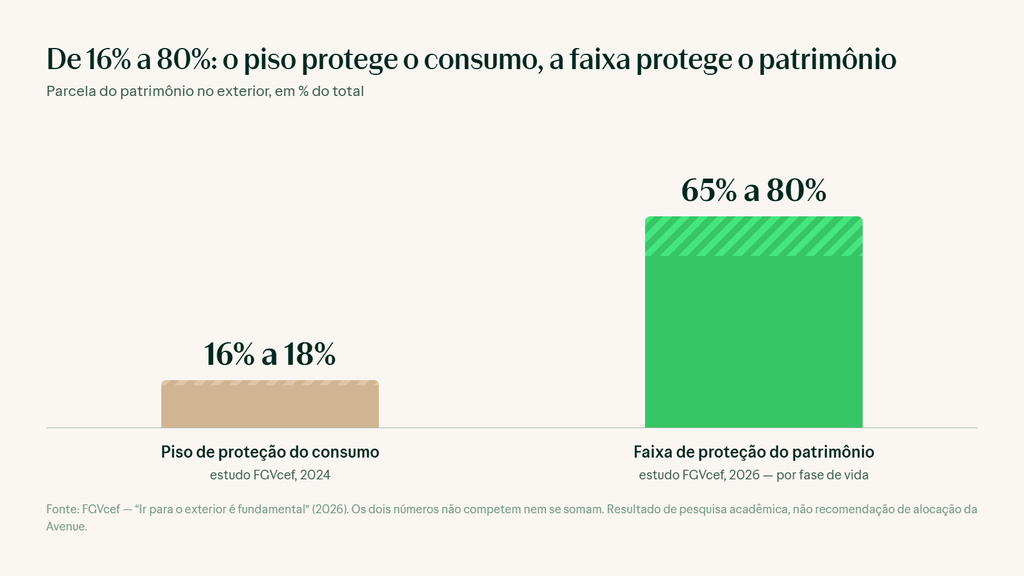
Aqui está o ponto que conecta as duas pesquisas do FGVcef. O estudo de 2026 propõe um método de alocação por restrições, objetivos e fase de vida, em vez da otimização tradicional de carteiras baseada em previsões de retorno. Nesse método, a parcela doméstica máxima diminui conforme o investidor avança nas fases da vida: de 35% na fase de acumulação até 20% na fase de geração de renda.
Na prática, isso significa que a parcela fora do Brasil pode variar de 65% a 80%, dependendo do momento de vida e dos objetivos de cada investidor.
Importante
Os dois números não competem entre si, nem devem ser somados. O piso de 16% a 18% responde à pergunta “quanto preciso para proteger meu consumo do efeito cambial?” e vale para qualquer patrimônio. A faixa de 65% a 80% descreve a região em que a proteção do patrimônio como um todo se completa, segundo o método do estudo, com premissas declaradas e ajuste por fase de vida. Essas faixas são um resultado de pesquisa acadêmica do FGVcef, não uma recomendação de alocação da Avenue, e a decisão de quanto internacionalizar depende do perfil, dos objetivos e da situação de cada investidor.
Outro ponto que o estudo reforça: internacionalizar patrimônio não significa abrir mão de renda. Em 31 de julho de 2026, o Tesouro americano de 10 anos pagava 4,73% ao ano segundo o estudo. Segundo os autores, uma carteira que combina blocos nacional e internacional alcançou índice de Sharpe de 0,43, contra 0,05 da carteira puramente doméstica no mesmo período, uma forma de medir retorno ajustado ao risco.
Para quem quer entender como essa renda em dólar funciona na prática, vale conferir renda fixa no exterior e a cotação do dólar hoje, para acompanhar o câmbio que entra direto nessa conta.
O estudo reforça a mentalidade que dá nome à edição 2026 do evento: a Geração Global entende que ter parte relevante do patrimônio fora do Brasil deixou de ser diferencial e passou a ser uma etapa da proteção patrimonial ao longo do tempo. Os autores são claros sobre os limites do próprio trabalho: não é uma previsão de retorno, não trata de planejamento tributário e não recomenda instituições, produtos específicos ou rotas de acesso ao exterior.
“Corrigir essa rota depende só da gente, não de acertar o momento, mas de começar” – a frase, destacada no painel que apresentou o estudo no Avenue Connection 2026, resume bem a virada de chave que os números propõem.
O estudo completo, com a explicação de cada etapa do método e as faixas por fase de vida, é um dos destaques do Avenue Connection 2026, que acontece nos dias 15 e 16 de setembro no Golden Hall (WTC São Paulo), com transmissão gratuita para quem se cadastrar.
Para acompanhar de onde estiver, o passo a passo está em como assistir ao Avenue Connection 2026.
Quer receber os comentários completos do time Avenue sobre esse estudo assim que estiverem no ar? Cadastre-se para receber em primeira mão e seja avisado na hora.
Não. Ele continua válido para o que foi desenhado: neutralizar o efeito do câmbio sobre o consumo. O novo estudo mostra que esse piso é o primeiro passo, não o destino final, para quem quer proteger o patrimônio como um todo.
Não é essa a leitura correta. A faixa é resultado de um método acadêmico do FGVcef, construído com premissas declaradas e ajuste por fase de vida, e serve como referência de decisão individual, não como prescrição para todos os investidores. A decisão final depende do perfil de risco, dos objetivos e da situação de cada pessoa.
Porque a taxa de hoje não é permanente (risco de reinvestimento) e porque, historicamente, nenhuma classe de ativo doméstica superou o CDI justamente nos momentos de queda da bolsa brasileira, quando a proteção seria mais necessária.
O estudo está disponível no site da FGV e, em breve, teremos também uma leitura exclusiva feita pelo time Avenue.
DISCLAIMERS
A Avenue Securities LLC é membro da FINRA e da SIPC. Oferta de serviços intermediada por Avenue Securities Banco de Investimento S.A. Veja todos os avisos importantes sobre investimento: https://avenue.us/termos/.
O investimento internacional envolve riscos especiais, incluindo flutuações cambiais, diferentes padrões de contabilidade financeira e possível volatilidade política e econômica.
As informações acima foram obtidas de fontes consideradas confiáveis, mas não garantimos que sejam precisas ou completas; não constituem uma declaração de todos os dados disponíveis necessários para tomar uma decisão de investimento, nem representam uma recomendação. Quaisquer opiniões são exclusivamente do entrevistado e não refletem, necessariamente, as da Avenue Securities ou de suas afiliadas.
Tenha em mente que não há garantia de que qualquer estratégia será bem sucedida ou lucrativa, nem protegerá contra uma perda.
O investimento internacional envolve riscos especiais, incluindo flutuações cambiais, diferentes padrões de contabilidade financeira e possível volatilidade política e econômica.