Voltar
Editorias
16 set 2026
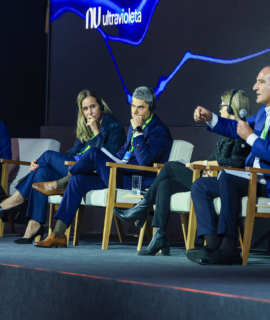
No Avenue Connection 2026, Daniel Vargas (Moneda Asset Management) apresentou dados próprios mostrando por que, na leitura dele, os bonds latino-americanos em dólar pagam mais – e com menos risco de crédito do que parece.
Você já parou pra pensar que parte dos seus gastos futuros – viagem, carro, eletrônico – já é precificada em dólar, mesmo quando você paga a conta em reais? Foi esse tipo de pergunta que guiou a palestra de Daniel Vargas, gestor da Moneda Asset Management, na Trilha Cenário Global do Avenue Connection 2026. Para ele, os bonds corporativos latino-americanos em dólar formam uma das classes de ativo mais atrativas do mundo emergente hoje, segundo os 25 anos de dados de mercado que ele trouxe para sustentar esse argumento.
O recado vale tanto para quem já tem uma carteira internacional quanto para quem está pensando em dar o primeiro passo fora do Brasil: entender onde está o spread pode pesar tanto quanto entender pra onde vai o câmbio. Para uma base sobre o tema, veja 🔗 o que são bonds americanos e como funcionam e 🔗 diversificação internacional: por que e como fazer.
O ponto de partida de Vargas foi o yield. Segundo ele, os bonds corporativos latino-americanos rendem, em média, aproximadamente 7% ao ano hoje – um spread de cerca de 200 pontos-base acima dos treasuries americanos, que pagam em torno de 5%. Pode parecer pouco, mas, segundo os dados apresentados por Vargas, esse spread, mantido por 25 anos, muda o resultado de uma carteira: os bonds latino-americanos teriam acumulado mais de 400% de retorno no período, contra cerca de 300% dos corporates de outros mercados emergentes.
Ele também citou a correlação como argumento de diversificação: os bonds latino-americanos têm correlação considerada alta com ativos americanos (cerca de 0,8), mas próxima de zero, ou até negativa, com o CDI. Para quem já tem a maior parte do patrimônio em reais, é uma classe de ativo que se comporta de um jeito diferente – o que ajuda a equilibrar a carteira como um todo.
Vargas mostrou um gráfico com as principais crises que a região atravessou desde 2001: a crise argentina, a crise financeira global, a Covid-19, a crise da Dilma no Brasil e a guerra entre Rússia e Ucrânia. Em todas elas, segundo ele, o preço dos bonds caiu – e, depois, recuperou.
Em outras palavras, na leitura do gestor, o retorno depende menos do timing de compra e venda e mais de ficar posicionado na classe de ativo certa por um período longo.
Essa foi, talvez, a parte do painel mais próxima do dia a dia de quem acompanha o Connection sem ser especialista em mercado. O argumento de Vargas: quem tem dinheiro guardado também tem, mais cedo ou mais tarde, gastos em dólar. Viagem, carro, eletrônico – até uma passagem aérea dentro do Brasil embute custo em dólar, porque o avião e o combustível são precificados na moeda americana, ainda que a cobrança final seja em reais.
Para ilustrar, ele comparou os últimos cinco anos: os bonds latino-americanos como um todo teriam rendido próximo de 6% ao ano em dólar, e o CDI em dólar ficou perto de 5% ao ano – mesmo com o CDI em reais rodando em dois dígitos nos últimos anos. Vale reforçar: desempenho passado não é garantia de resultado futuro, e a comparação depende do período observado. Se esse tipo de conta te interessa, veja quanto está o dólar agora em 🔗 Dólar Hoje.
Esse foi o bloco de dados mais denso do painel, e o argumento central da tese de Vargas. Segundo os números que ele apresentou, em 30 anos de histórico, a taxa de calote no high yield latino-americano foi de 2,5% ao ano, contra 4,3% no high yield americano – quase o dobro. Ao mesmo tempo, o spread pago pelos bonds latino-americanos de high yield chegaria a 600 pontos-base, contra cerca de 500 pontos-base nos Estados Unidos.
Ele também citou o rating médio (BB- na América Latina, contra B+ nos Estados Unidos) e a alavancagem média das empresas (citada como 3x na região, contra 5,5x nos Estados Unidos) como sinais adicionais de qualidade de crédito, segundo sua leitura. Vale lembrar: rating, spread e taxa de calote olham pra trás – não garantem nada sobre o futuro de um crédito específico.
Vargas também falou sobre gestão de risco dentro da carteira, um ponto sensível para investidores brasileiros que já compraram crédito corporativo de forma concentrada.
A lição, segundo ele: a diversificação entre muitos emissores – e não a aposta concentrada em um nome só – é o que sustenta o retorno de uma carteira de crédito ao longo do tempo, mesmo quando alguns créditos individuais vão mal. É um princípio que vale além dos bonds: veja 🔗 diversificação internacional para entender como aplicar essa lógica em outras classes de ativo.
Depois de explicar como a gestora administra risco dentro da carteira, Vargas detalhou onde a Moneda prefere concentrar essas apostas hoje. Por país, ele citou preferência por Brasil, México e Colômbia – Chile, seu país de origem, e Peru ficaram de fora, não por falta de qualidade de crédito, mas porque, na leitura dele, o yield pago pelas empresas desses dois países é baixo demais para compensar o esforço de análise. Por setor, a preferência recai sobre indústria e infraestrutura: aeroportos, companhias aéreas, pedágios e a cadeia de fornecedores da Petrobras.
Foi assim, segundo ele, com a Argentina: um país que muita gente evita, mas que teria sido o destaque histórico de desempenho da gestora desde os anos 2000. Sobre o Brasil, Vargas comentou de forma breve o cenário eleitoral de 2026 – apresentado como opinião pessoal dele, e não como recomendação – de que o país tende a estar em uma situação mais favorável daqui a quatro anos, independentemente de quem for eleito, porque o mercado tende a pressionar por ajustes de rota quando necessário.
O painel de Daniel Vargas resume bem o espírito da trilha Cenário Global do Connection 2026: olhar pro mundo não como destino distante, mas como parte de como você já constrói e cuida do seu próprio patrimônio – ideia que também está no centro da Geração Global, tema deste ano do evento. Bonds corporativos latino-americanos em dólar são só um exemplo, entre várias classes de ativo internacionais, dessa conversa mais ampla.
Se a ideia de ter parte do patrimônio em dólar te interessou, comece pelo básico: baixe, de forma gratuita, o 🔗 Patrimônio à prova de câmbio e entenda o que o estudo da FGV mostra sobre dolarização de patrimônio.
Leia também: 🔗 Bonds: o que são e como investir nos títulos americanos?
Por que os bonds corporativos latino-americanos pagam mais que os do resto do mundo?
Porque, segundo o palestrante, a região carrega um spread de crédito mais alto sobre os treasuries americanos – hoje perto de 200 pontos-base -, ligado em parte à percepção de risco da América Latina, e não necessariamente à qualidade real das empresas.
Ter bonds latino-americanos é mais arriscado do que ter high yield americano?
Não necessariamente, segundo a leitura do gestor. Pelos dados apresentados no painel, a taxa histórica de calote das empresas latino-americanas de high yield seria menor do que a das americanas, o que ajudaria a explicar o spread mais alto como remuneração de risco, e não só como desconto por instabilidade.
Por que manter parte do patrimônio em dólar, se o CDI está em um patamar atrativo?
Porque parte dos gastos futuros de quem vive no Brasil – viagem, eletrônico, até parte do transporte – já é precificada em dólar. Ter uma fatia do patrimônio na mesma moeda ajuda a acompanhar esse custo se o real perder valor, independentemente do que acontece com o CDI no momento.
Essa conversa vale só para quem já investe em crédito internacional?
Não. A lógica de diversificação e de olhar o patrimônio em mais de uma moeda vale para qualquer pessoa que está começando a pensar em ter uma vida financeira sem fronteiras, não só para quem já aloca em bonds especificamente.
Oferta de serviços intermediada por Avenue Banco de Investimentos. Avenue Securities Banco de Investimento S.A. (“Avenue Banco de Investimentos”) é um banco de investimentos, devidamente autorizado pelo Banco Central do Brasil (“BCB”) e pela comissão de Valores Mobiliários (“CVM”). Os saldos disponíveis em Reais são mantidos na Avenue Securities Banco de Investimento S.A., uma instituição financeira regulada. Os fundos detidos pela Avenue Banco de Investimentos não são cobertos pelo FGC (Fundo Garantidor de Créditos). Veja todos os avisos importantes: https://avenue.us/termos/.
O investimento internacional envolve riscos especiais, incluindo flutuações cambiais, diferentes padrões de contabilidade financeira e possível volatilidade política e econômica.
Em geral, o mercado de títulos é volátil, e os títulos de renda fixa carregam risco de taxa de juros. À medida que as taxas de juros sobem, os preços dos títulos geralmente caem, e vice-versa – esse efeito é geralmente mais pronunciado para títulos de longo prazo. Os títulos de renda fixa também carregam risco de inflação, risco de liquidez, risco de chamada (call risk), e riscos de crédito e inadimplência para emissores e contrapartes. Títulos de high-yield não são adequados para todos os investidores. O risco de inadimplência pode aumentar devido a alterações na qualidade do crédito do emissor. Quando apropriado, esses títulos devem incluir apenas uma parcela modesta de uma carteira.
As informações acima foram obtidas de fontes consideradas confiáveis, mas não garantimos que sejam precisas ou completas; não constituem uma declaração de todos os dados disponíveis necessários para tomar uma decisão de investimento, nem representam uma recomendação. Quaisquer opiniões são exclusivamente do autor e não refletem, necessariamente, as da [entidade validadora a confirmar] ou de suas afiliadas.
Não há garantia de que essas opiniões ou previsões aqui fornecidas se mostrem corretas.