Inflação surpreende o mercado, em uma semana recheada de receios com o setor de tecnologia, enquanto no hemisfério sul, a euforia pós-primeiro turno perdeu espaço para uma disputa eleitoral mais apertada no Brasil.
Ah, e antes que eu me esqueça, esse texto não foi feito com inteligência artificial!
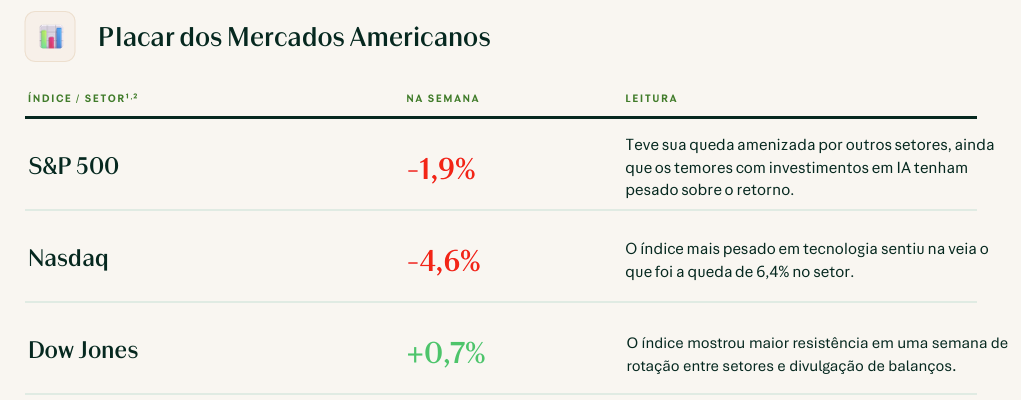
Placar dos Mercados Americanos
Inteligência Artificial passa por teste
No mês de setembro, vimos as mega-caps (empresas de maior capitalização, em maioria de tecnologia) suavizar o que teria sido uma perda ainda mais aguda para o S&P 500. Entretanto, quase todos os outros setores haviam perdido valor no mês. O movimento dessa semana foi uma devolução parcial dessa rotação setorial, com o mercado voltando a se questionar se os investimentos massivos para infraestrutura de inteligência artificial (o famoso Capex) seriam justificados – ainda mais no ambiente de juros elevados em que nos encontramos.
Apesar de esse movimento poder ser enxergado como uma “correção técnica” (devolvendo parte do que foi uma rotação intensa em setembro), tivemos o sentimento com uma empresa específica pesando o setor como um todo: Os investidores passaram a questionar se a CoreWeave, que tomou bilhões emprestados para expandir seus data centers, conseguirá gerar retorno suficiente para pagar essa capital emprestado. As ações da empresa caíram quase 24% na semana, mas o pessimismo acabou se alastrando para o setor como um todo.
O pessimismo foi visto em outros índices pesados em tecnologia, como o KOSPI (da Coreia do Sul), que caiu quase 14% nos últimos 5 dias. Outro caso claro foi observado nas ações da Taiwan Semiconductor, a TSMC, que reportou receita e lucro acima do previsto, mas sua maior expectativa de capex afugentou os investidores, fazendo com que as ações reagissem negativamente após a divulgação.
Fonte: Bloomberg
Inflação mais aquecida que o esperado
A inflação ao consumidor americano, o CPI, avançou 0,6% em setembro e levou a inflação acumulada em 12 meses para 3,7%, acima do que antecipava o mercado. “Mas Fernando, a causa não seria o conflito no Oriente Médio?” É aí que mora a grande questão: Quando excluímos alimentos e energia (o chamado núcleo do dado), ainda vimos aumento de 2,6% em um ano, também acima das expectativas. A preocupação, portanto, não ficou restrita à gasolina.
Na quinta-feira, os preços ao produtor reforçaram o desconforto: o PPI avançou 1,3% no mês, com núcleo de 0,7%, ambos muito acima do que os economistas previam. Aqui, estamos falando em aceleração de preços anual na casa dos 6% (ou 5% para o núcleo), intensidade essa que não era vista desde 2022. Para completar, as vendas no varejo cresceram 0,8% em setembro, acima das previsões. Convenhamos que essa é uma combinação de dados que, de acordo com os livros de economia, usualmente sugere um aumento de juros, correto?
“Fe, o mercado está maluco? A teoria econômica não funciona mais?”
Por mais irracional que o movimento pareça, a justificativa é de fácil compreensão: Os receios com a inteligência artificial já estavam fazendo com que parte das posições realizadas migrassem para as Treasuries (consideradas como um dos ativos de maior segurança em momentos de incerteza). A inflação elevada fez com que mais investidores se sentissem desconfortáveis com suas posições de risco e se voltassem para os títulos do tesouro americano.
Logo, o que vimos não foi uma aberração de mercado, foi simplesmente uma maior demanda por um produto elevando seu preço (nesse caso, o produto sendo a renda fixa do tesouro americano). E, como você que lê nossos artigos semanais bem sabe, os yields (taxas) de títulos de renda fixa são inversamente proporcionais aos preços – logo, preço subindo é yield caindo!
Ainda assim, o mercado segue precificando que deveremos ter mais um aumento de 0,25 p.p. nos juros americanos na reunião de dezembro.
Fonte: Bloomberg; FedWatchTool: 16/10/2026
Valorização do real perde tração
Desde o primeiro turno, o real se valoriza quase 3% perante o dólar, em um período em que o dólar globalmente quase não se moveu. Essa valorização estaria ainda maior, se não fossem os últimos cinco dias. Na semana que deixamos para trás, o real foi quem obteve a pior performance entre as principais moedas globais, com o dólar se encarecendo mais de 1,5% em comparação com nosso real, voltando para os R$ 5,07.
As pesquisas mais recentes mostraram uma disputa apertada entre os dois candidatos à presidência. A pesquisa Datafolha divulgada na quinta-feira trouxe que a diferença entre os candidatos caiu de quatro para dois pontos percentuais, em cenário de empate técnico. A indefinição ajudou a devolver cautela aos juros e ao câmbio.
Além das pesquisas, propostas com possível impacto nas contas públicas, como a discussão de tarifa zero no transporte urbano, mantiveram o fiscal no radar. Ao mesmo tempo, a inflação americana e a incerteza sobre os juros nos Estados Unidos tornaram o ambiente externo menos confortável para os ativos locais.
Fonte: Bloomberg: 16/10/2026
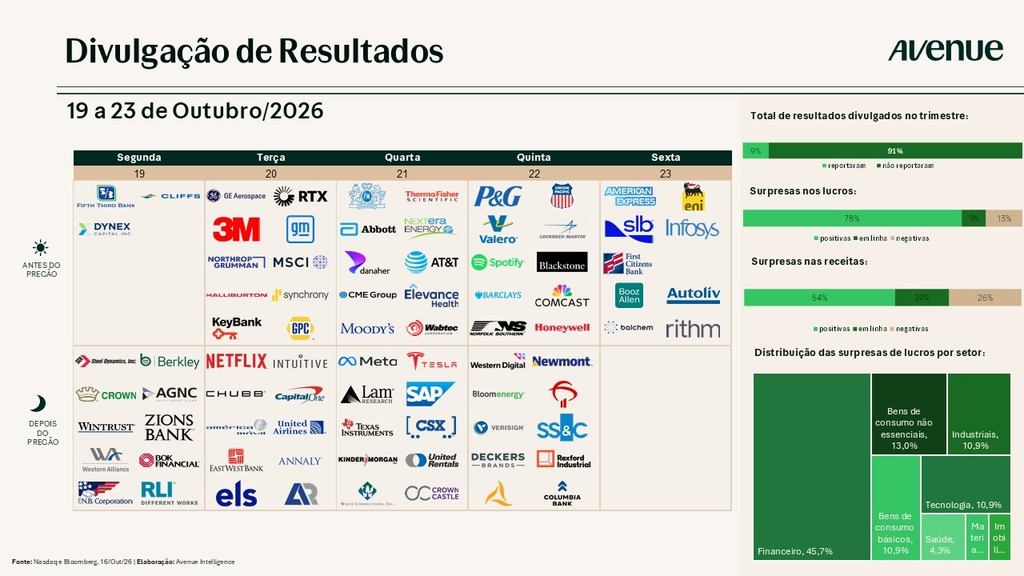
Temporada de Balanços se inicia
Por fim, foi dada a largada na temporada de balanços. Com menos de 10% do S&P 500 tendo aberto seus números, ainda não há uma visão concreta de como as empresas navegaram em mais um trimestre de incerteza intensa. Entretanto, dos 45 nomes que já reportaram seus resultados, 40 entregaram crescimento nos lucros acima do que previa o mercado, com crescimento médio superior aos 47%. Em nosso portal, você acompanha os principais resultados que moldam o mercado global!
Fonte: Bloomberg 16/10/2026
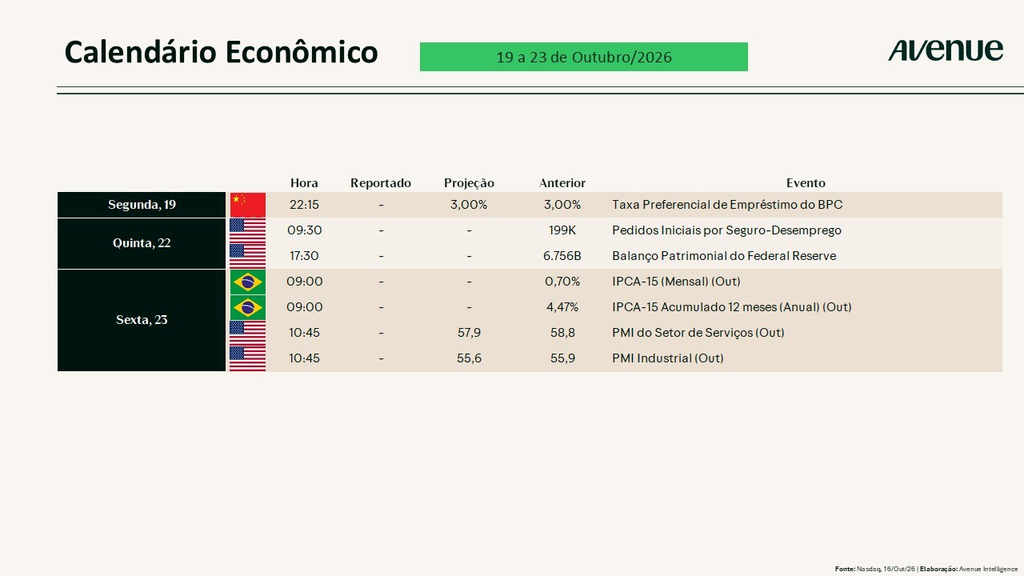
NÃO TIRE DO SEU RADAR – Para a semana
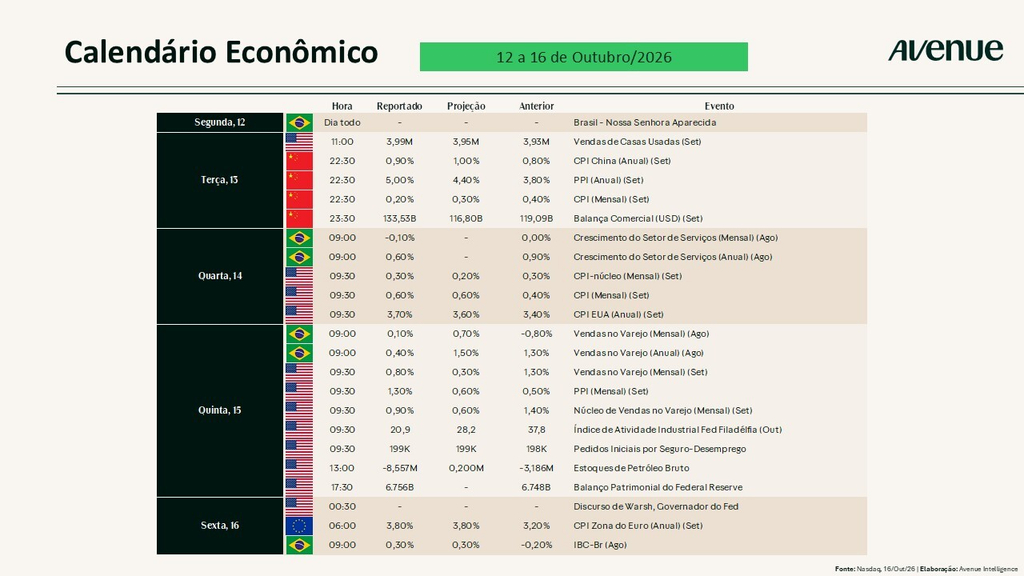
- SEGUNDA: Taxa de juros na China; Resultados de empresas como Fifth Third Bancorp e Steel Dynamics.
- TERÇA: Resultados de empresas como GE Aerospace, Netflix e RTX.
- QUARTA: Estoques de petróleo bruto nos Estados Unidos; Resultados de empresas como Meta, Tesla e Lam Research.
- QUINTA: Pedidos iniciais por seguro-desemprego nos EUA e balanço do Fed; Resultados de empresas como Procter & Gamble e Union Pacific.
- SEXTA: IPCA-15 no Brasil; PMIs nos EUA; Resultados de empresas como American Express.
Mas, no fim das contas, tudo isso é acessório… Importante é saber que a Tesla fez um carro sair do chão (prefiro o termo voar) usando ar comprimido. Aparentemente, todo esse tempo o que nos separou de carros voadores foi subestimar demais a tecnologia de encher pneus!
Disclaimer
Este conteúdo foi preparado pela Avenue Securities Gestão de Recursos Ltda. (“Avenue”), gestora de recursos credenciada na Comissão de Valores Mobiliários, e tem caráter meramente informativo e não deve ser entendido como análise de valor mobiliário, material promocional, solicitação de compra ou venda, oferta ou recomendação de qualquer ativo financeiro ou investimento, sugestão de alocação ou adoção de estratégia de investimento por parte dos destinatários, qualquer que seja a jurisdição.
Este material não é direcionado para quem se encontrar proibido por lei a acessar as informações nele contidas, as quais não devem ser usadas de qualquer forma contrária a qualquer lei de qualquer jurisdição.
O desempenho histórico de qualquer investimento não representa garantia de desempenho futuro.
Investimentos ou aplicações em títulos e valores mobiliários envolvem riscos, podendo implicar, conforme o caso, na perda parcial ou integral do capital investido ou ainda na necessidade de aporte suplementar de recursos.
As informações acima foram obtidas de fontes consideradas confiáveis, mas não garantimos que sejam precisas ou completas; não constituem uma declaração de todos os dados disponíveis necessários para tomar uma decisão de investimento, nem representam uma recomendação. Quaisquer opiniões são exclusivamente do autor e não refletem, necessariamente, as da Avenue Securities ou de suas afiliadas.
Antes de realizar qualquer investimento, é recomendada a leitura cuidadosa dos documentos relativos a cada ativo, como por exemplo, regulamento, prospecto, lâminas, dentre outros.
Todas as informações são da data indicada. Quaisquer pontos de vista ou opiniões declaradas estão sujeitas a alterações sem aviso prévio, por qualquer motivo, e a Avenue reserva-se o direito a seu exclusivo critério, a qualquer momento e de tempos em tempos, de adicionar, modificar ou remover qualquer uma das informações sem qualquer aviso prévio a você. A esse respeito, a Avenue se isenta e não se compromete a atualizar ou notificá-lo caso quaisquer pontos de vista, opiniões ou fatos declarados tenham mudado ou posteriormente se tornem imprecisos, exceto na medida exigida em qualquer acordo separado entre você e a Avenue.
O conteúdo deste material não pode ser copiado, reproduzido, publicado, retransmitido ou distribuído, no todo ou em parte, por qualquer meio e modo, sem a prévia e expressa autorização, por escrito, da Avenue.
¹Tenha em mente que os indivíduos não podem investir diretamente em nenhum índice, e o desempenho do índice não inclui custos de transação ou outras taxas, o que afetará o desempenho real do investimento. Os resultados individuais do investidor variam. O desempenho passado não garante resultados futuros.
²A situação de cada investidor é única e você deve considerar seus objetivos de investimento, tolerância ao risco e horizonte de tempo antes de fazer qualquer investimento. Investir envolve risco e você pode incorrer em um lucro ou perda, independentemente da estratégia selecionada. O conteúdo acima não é uma recomendação para comprar ou vender qualquer ativo individual ou qualquer combinação de ativos.