Por William Castro Alves, estrategista-chefe da Avenue
A SEMANA QUE PASSOU
Conflito no Oriente Médio volta a escalar
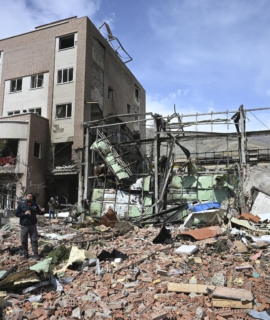
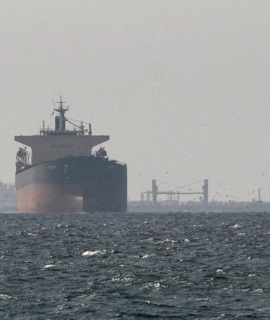
Conflito no Oriente Médio volta a escalar O retorno precoce do conflito no Oriente Médio, entre EUA/Israel e Irã, demonstrou que ainda existe uma tensão intermitente, apesar de um cessar-fogo frágil assinado em junho. Nos últimos dias, houve troca de ataques envolvendo o Estreito de Ormuz, com o Irã de um lado ameaçando ou atacando navios e do outro os EUA realizando investidas para manter a rota aberta. A escalada interrompeu parcialmente o fluxo de petróleo, gerando volatilidade, apesar de não ter alcançado o nível de pico da guerra (ocorrido no início de 2026).
Impactos no mercado: o petróleo subiu para a faixa dos US$ 80 por barril recentemente, adicionando pressão sobre as expectativas de inflação. No entanto, o impacto direto no mercado foi moderado; apenas elevou o nível de incertezas, com estoques globais da commodity mais baixos ampliando a vulnerabilidade a novos picos de preço.
Economia
Indicadores de inflação nos EUA surpreendem novamente. Mas, dessa vez para baixo!
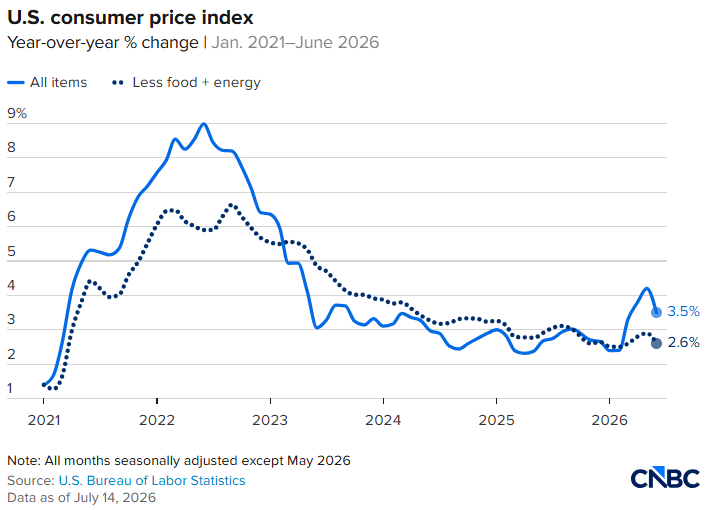
De acordo com o relatório divulgado, na terça-feira (14), pelo Bureau of Labor Statistics (BLS), o Índice de Preços ao Consumidor (CPI) dos EUA registrou queda mensal de 0,4%, sendo a maior desde abril de 2020, revertendo a alta de 0,5% de maio e superando as expectativas de leve recuo.
Na comparação anual, a inflação desacelerou para 3,5% (abaixo das expectativas de aproximadamente 3,8% e dos 4,2% de maio), interrompendo o crescimento recente. O núcleo do CPI (que exclui alimentos e energia) apresentou estabilidade no mês (0,0%, abaixo do consenso de +0,2% e do +0,2% de maio), ou 2,6% quando anualizado (abaixo dos 2,9% anteriores e das previsões de cerca de 2,8%).
O relatório mostrou que a queda no índice foi impulsionada principalmente pelo recuo nos preços de energia (especialmente gasolina, após o cessar-fogo entre EUA e Irã), o que mais do que compensou aumentos em habitação, alimentos e outros Componentes.
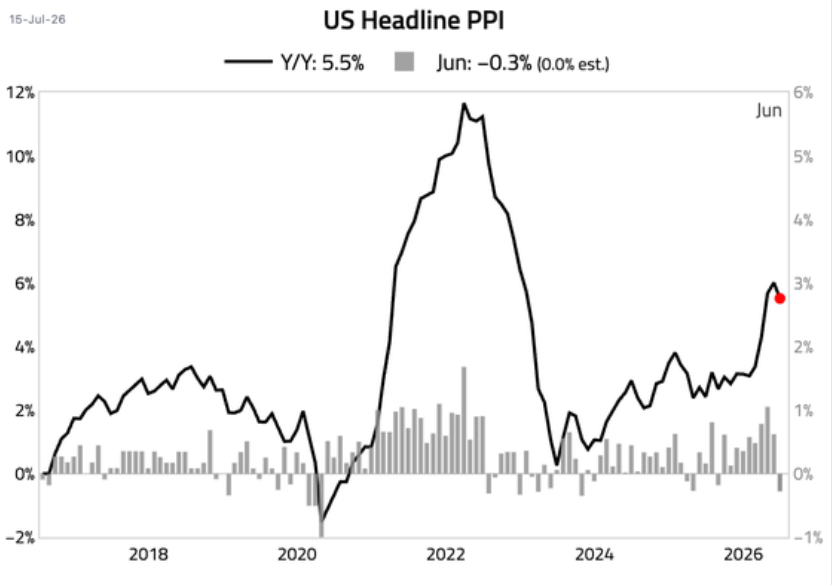
Logo, na quarta-feira (15), foi a vez do Índice de Preços ao Produtor (PPI), que apresentou queda de 0,3% em junho na comparação mensal, contra expectativa de variação zero, sendo a maior declínio desde abril de 2025. No acumulado de 12 meses, o índice subiu 5,5%, abaixo da previsão de 6,2%. Já o núcleo do PPI (excluindo alimentos e energia) avançou apenas 0,2% no mês, contra a previsão de +0,3%.
No PPI, assim como no CPI, o principal responsável pela queda foi a forte retração nos preços de energia, especialmente gasolina, após o alívio das tensões no Oriente Médio.
Fonte: The Daily Shot, 16/jul/2026
Os relatórios mostram que a inflação americana surpreendeu para baixo em junho de 2026, refletindo a forte desvalorização observada nos preços do petróleo. Embora ainda tenha registrado uma alta de 15,7% em termos anuais, o índice de energia caiu 5,7% em junho. Mesmo diante de um certo alívio trazido sobre os dados de inflação, é improvável que o mercado mude a atual interpretação acerca dos juros nos EUA, ou seja, um aumento nos próximos meses.
O Banco Central Americano segue inclinado a elevar sua taxa básica em setembro, após manter o tom duro sobre a necessidade de controlar a inflação. O governador Christopher Waller afirmou recentemente que seriam necessários vários meses de leituras positivas para confirmar o retorno sustentável à meta de 2%. Sendo assim, o novo presidente do Fed, Kevin Warsh, reforçou que o controle da inflação é a prioridade máxima da instituição, afirmando que “acertar a política monetária” é o objetivo central para superar a alta de preços dos últimos anos.
Além do CPI e PPI, tivemos ainda a divulgação das vendas no varejo dos Estados Unidos pelo Census Bureau (Departamento do Comércio). Os dados mostram que as vendas cresceram 0,2% em junho, marcando o avanço mais fraco em cinco meses. Apesar do resultado positivo, o ritmo desacelerou fortemente em relação ao ganho de 1,0% registrado em maio (revisado para cima). Excluindo o efeito dos preços mais baixos de combustíveis, as vendas subiram 0,7% no mês. No recorte considerado o contexto de inflação, o dado nominal já sinaliza uma perda de força no consumo. As vendas no varejo, retirando automóveis, gasolina, materiais de construção e serviços de alimentação (medida mais próxima do componente de consumo do PIB, chamada de “grupo de controle” ou vendas essenciais), avançaram 0,5% em junho, após alta de 0,8% em maio.
Em resumo, o consumidor americano segue gastando, porém em ritmo nitidamente mais moderado, com o varejo perdendo tração após meses de crescimento mais robusto.tembro, seguido de estabilidade por outras duas reuniões e outro aumento em março de 2027 (segundo o FedWatch da CME).
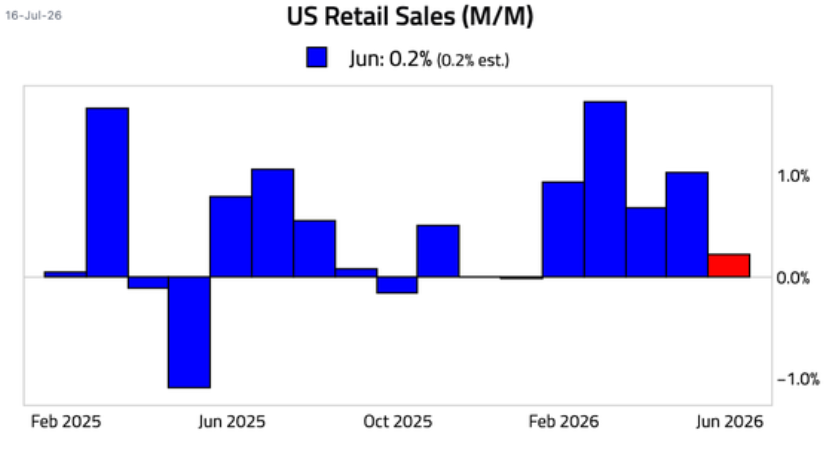
Fonte: The Daily Shot, 17/jul/2026
Dentre os eventos da semana passada relacionados a economia, ainda tivemos dados de inflação e vendas como:
- PMI de Serviços (ISM) de junho: o relatório registrou 54,0, uma ligeira queda ante os 54,5 de maio, apesar de em território de expansão pelo 24º mês consecutivo.
- PMI de Manufatura (ISM) de junho: índice caiu para 53,3 (ante 54,0 em maio), ainda acima da margem de 50, indicando expansão pelo 6º mês seguido, mesmo que em ritmo mais lento.
- Vendas de Casas Existentes (Existing Home Sales) de junho: as negociações recuaram 2,4% para uma taxa anualizada de 4,09 milhões de unidades, ficando abaixo da expectativa de cerca de 4,20 mi. Apesar da queda mensal, o volume mostrou ganho anual em algumas regiões; os preços medianos atingiram recorde de US$ 440.600,00 (+1,8% a/a) e o estoque permaneceu apertado (4,6 meses).
- Variação de Empregos Privados (ADP Employment Change) de junho: o setor privado adicionou 98 mil vagas de emprego, um pouco abaixo da leitura anterior (122 mil) e aquém do esperado, sinalizando moderação na criação de empregos.
- Pedidos Iniciais de Seguro-Desemprego: oscilaram na última semana, com leitura recente em torno de 215 e 229 mil, mantendo a tendência de um mercado de trabalho resiliente e com poucas demissões em massa.
Então, o panorama revela que os indicadores apontam para uma economia ainda em expansão moderada, com serviços e manufatura em crescimento (embora o ritmo esteja mais lento), mercado de trabalho resiliente, mas com sinais de desaceleração gradual nas contratações e atividade residencial. Portanto, a conclusão obtida é que o Federal Reserve deve manter-se cauteloso quanto ao momento ideal para realizar ajustes na política monetária.
IMPACTOS NO MERCADO
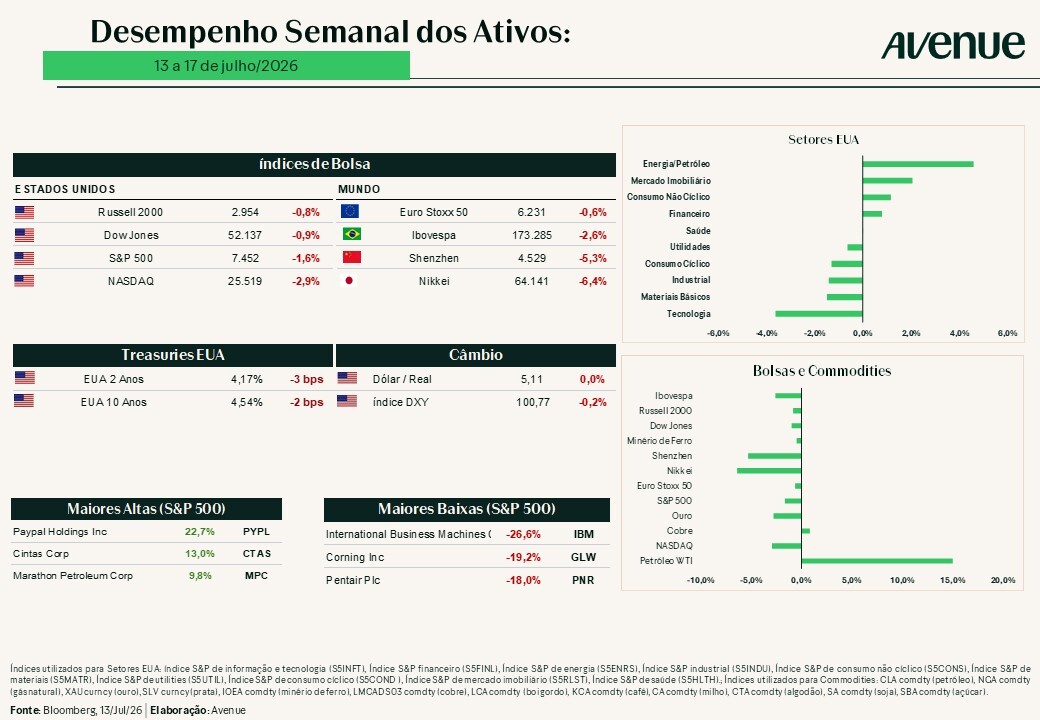
Os yields dos Treasuries americanos cederam após os dados inflacionários virem abaixo do projetado pelo mercado, embora dentro de um comportamento justificável diante do cenário de incertezas derivadas do conflito no Oriente Médio (ataques no Estreito de Ormuz).
O índice Dólar, acompanhou a movimentação dos rendimentos, apresentando queda. Já contra o Real, a moeda americana se mostrou resiliente e permaneceu perto da faixa dos R$ 5,13.
No âmbito dos ativos de refúgio, o ouro recuou para um patamar abaixo de US$ 4.000/oz e, assim como a prata, apresentou realização de lucros.
Por último, mas não menos importante, no mercado de renda variável, tivemos o início da safra de balanços corporativos ajudando o desempenho dos bancos, mas com os índices acionários apresentando leve recuo. A semana passada foi marcada por bastante volatilidade, especialmente no setor de Tecnologia, que comentaremos mais detalhadamente a seguir nesta edição da Avenue Weekly.
A SEMANA QUE SE INICIA
Esta semana (de 21 a 25 de julho de 2026) propõe uma agenda morna em termos de indicadores econômicos. Abaixo segue a lista dos principais indicadores da semana:
- Segunda-feira (20): Leading Economic Index (junho) trará previsões sobre atividade econômica do país, tentando antecipar recessões ou expansões nos próximos meses.
- Terça-feira (21): Usual Weekly Earnings (2º trimestre), sinalizando poder de compra do consumidor e dados de emprego por estado (junho).
- Quarta-feira (22): Prévia do PMI Flash Manufacturing de julho, indicando a saúde do setor industrial, e o termômetro do mercado imobiliário americano, com o relatório Existing Home Sales (junho, em alguns calendários).
- Quinta-feira (23): Dados de venda de casas novas com o New Home Sales (junho) e expectativas para a indústria nacional americana pelo Richmond Fed Manufacturing Index.
- Sexta-feira (24): Prévia PMI Flash Services (julho e outros dados regionais.
No cenário internacional, o destaque fica para decisões de bancos centrais como ECB (European Central Bank) e dados de inflação na Europa, Reino Unido, Japão e China, que podem influenciar commodities, moedas e o apetite global por risco. Confira a seguir o calendário dos principais indicadores econômicos.decisões de bancos centrais em alguns países emergentes, que podem influenciar commodities, moedas e o sentimento global de risco.
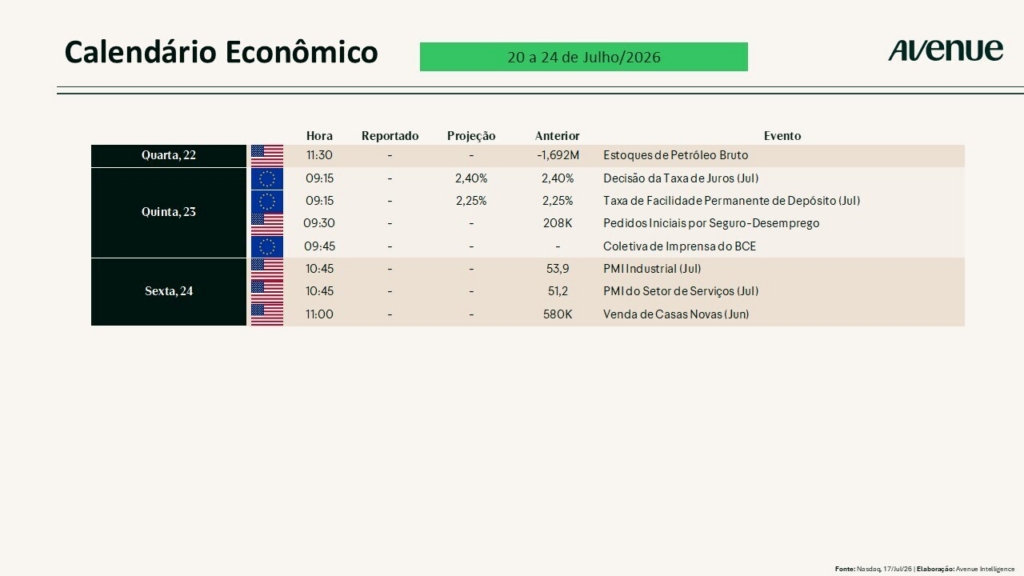
Mesmo com tanto relatório relevante para esta semana, acreditamos que o foco estará nos balanços corporativos. Na sequência explicamos mais acerca da cena corporativa.
CENÁRIO CORPORATIVO
Resultados dos bancos
Os grandes bancos americanos (ex.: JPMorgan Chase; Bank of America; Citigroup; Goldman Sachs) entregaram resultados muito fortes no segundo trimestre de 2026. Praticamente todos os balanços superaram expectativas quanto a receita e lucro, somado a recordes em várias linhas de negócio. O ambiente foi impulsionado por volumes altos de mercado, intensa atividade em trading e investment banking, e pelo ciclo de investimentos em IA. O CEO do JPMorgan, Jamie Dimon, resumiu o desempenho dizendo: “está chegando perto de ‘tão bom quanto pode ser’”.
Principais fatores positivos que podem ter impulsionado os resultados:
- Trading de Equities (o grande destaque): explosão de volumes de ações por causa de atividade relacionada à IA, ou seja, financiamento de data centers, infraestrutura de energia e semicondutores; IPOs (como SpaceX); rebalanceamentos de índices e mercados asiáticos aquecidos. Não obstante, a volatilidade geopolítica (conflito no Oriente Médio) também contribuiu no volume de negociações.
- Investment Banking: forte alta em underwriting de equities (emissões de ações), M&A (fusões e aquisições) e emissões de dívida. O trimestre foi marcado por grandes negócios no campo de M&A e por intensa atividade relacionada ao financiamento e/ou investimentos dentro do chamado “superciclo” de capex em IA. Para exemplificar, a receita desse segmento do Goldman Sachs saltou 55%, tendo o banco atuado como o assessor principal no IPO da SpaceX e na emissão de ações de US$ 90 bilhões da Alphabet. No Bank of America, as taxas de banco de investimento subiram 50%.
- Resiliência macroeconômica: percebemos que a resiliência da economia americana, com investimentos empresariais fortes (graças à IA), mercado de trabalho sólido e consumidores firmes, ajudou a sustentar a captação de depósitos dos bancos, ao mesmo tempo que não exigiu forte elevação de provisão para calotes futuros.
- IA: a despeito das controvérsias em torno da disrupção potencial causada pela IA, a adoção massiva de ferramentas relacionadas à inteligência artificial parece trazer incrementos de produtividade, redução de custos (ex.: automação em risco, fraude e marketing) e para uma melhor experiência do cliente. Por exemplo, no Citi, quase 9 em cada 10 funcionários usam essas ferramentas.
Guidances. Em perspectivas, os bancos enxergam um cenário macro favorável com a resiliência da economia americana com IA como motor principal de capex, um mercado de trabalho que segue criando vagas e com massivos investimentos empresariais projetados para os próximos meses. Pelo viés do consumidor, eles parecem adaptados a um patamar de juros e inflação mais altos. Os riscos geopolíticos existem, mas o impacto parece ser limitado até agora. Então, há uma visão otimista para o restante de 2026, desde que o ciclo de tecnologia continue.
Especificamente entre os bancos, o JP Morgan elevou o guidance de despesas para US$ 107,5 bilhões no ano, mas reforçou a visão positiva para sua receita líquida de juros (espécie de Ebitda dos bancos). O Citigroup aumentou em 12% seu dividendo e mantém um plano de recompra de US$ 30 bilhões de suas ações. O CEO do Goldman Sachs, David Solomon, afirmou que a carteira de negócios pendentes do banco alcançou o nível mais alto dos últimos 5 anos, o que é um bom sinal para a receita em trimestres futuros.
Além disso, após os resultados e considerando a alta das ações do setor nos últimos 30 dias, vimos o valuation dos bancos americanos finalmente retornarem ao patamar de 2008, considerando aqui o múltiplo Price to book (Preço/valor patrimonial da ação) conforme mostra o gráfico abaixo.
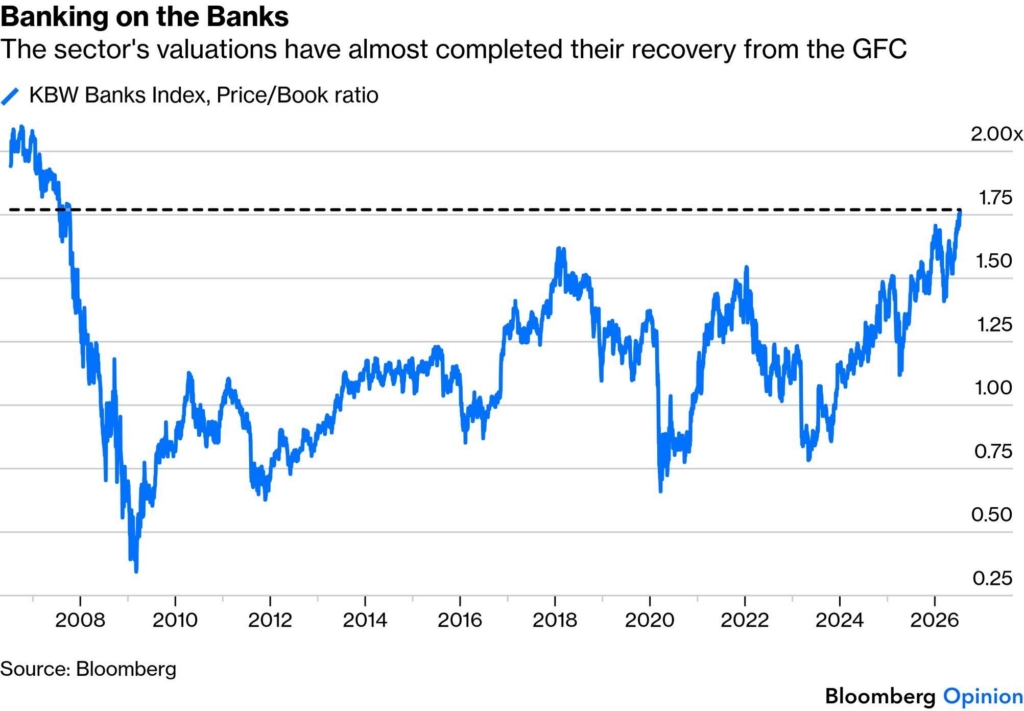
Fonte: Daily Chartbook no X 16/jul/2026
Mas, o balanço não trouxe apenas os bancos como destaque. Três empresas de tecnologia também chamaram atenção: TSMC, Netflix e IBM.
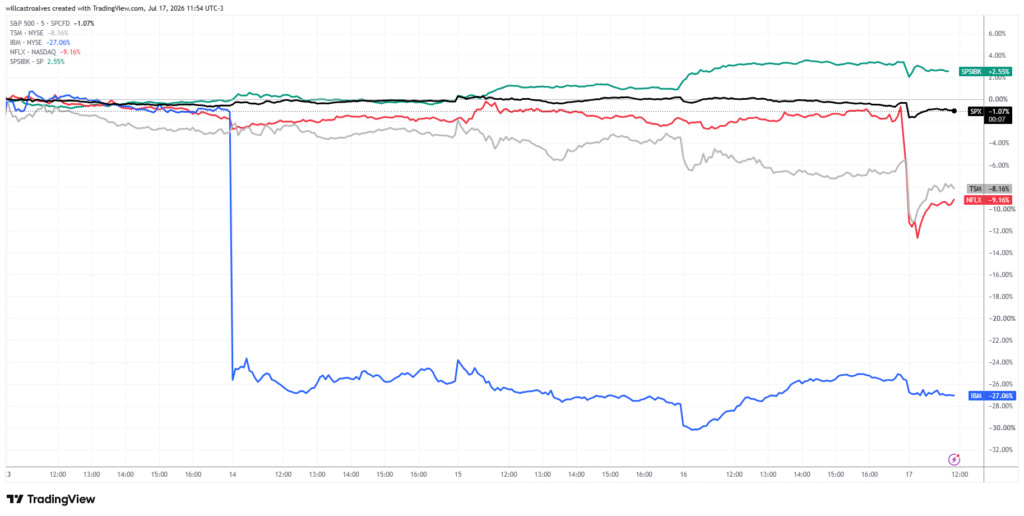
- A TSMC entregou resultados recordes no 2T 2026, com receita de US$ 40,2 bilhões (+36% YoY) e lucro líquido de US$ 22 bilhões (+77% YoY), impulsionados pela forte demanda por chips de IA. A empresa elevou o guidance de receita para o ano (acima de 40% de crescimento) e aumentou o capex entre US$ 60 e 64 bilhões. Apesar dos números robustos, as ações caíram após a divulgação das mudanças, refletindo preocupações do mercado com o elevado capex e o contexto de fraqueza geral do setor de semicondutores.
- A Netflix reportou receita de US$ 12,56 bilhões (+13% YoY) e lucro por ação de US$ 0,80, em linha com as expectativas. O crescimento foi impulsionado por aumentos de preço de assinatura e publicidade, mas o engajamento (medido por horas assistidas) subiu apenas 2%. A empresa reduziu o guidance anual e anunciou que passará a divulgar dados de visualização com menos frequência. As ações refletiram negativamente, evidenciando preocupações diante do crescimento mais moderado.
- A IBM decepcionou fortemente, divulgando uma prévia dos resultados com receita de US$ 17,2 bilhões (abaixo do esperado) e alertando para uma insuficiência no software e infraestrutura devido à migração de orçamentos corporativos para hardware de IA. As ações despencaram mais de 25% em um único dia, a maior queda histórica da empresa, expondo a pressão sobre players tradicionais de software em meio à corrida por uso e desenvolvimento de IA.
Confira abaixo a performance das ações (IBM em azul, Netflix em vermelho e TSMC em cinza) de cada empresa, o índice que representa o S&P Banks Industry (em verde) e a comparação com o S&P 500 (linha preta) nos últimos 5 dias.
Fonte: Tradingview.com, 17/06/2026
Segmento de semicondutores sofre com demanda por IA
Nos últimos 30 dias, o setor de semicondutores e tecnologia registrou um desempenho fraco, com quedas acentuadas principalmente no final de junho e início de julho deste ano.Nessa semana não foi diferente; mais uma vez vimos movimentos bruscos de algumas das ações que acumulam as maiores altas no ano. Então, apesar de resultados trimestrais fortes, o otimismo excessivo com a IA deu lugar a uma agressiva realização de lucros e correção de mercado. O Nasdaq e o índice de semicondutores recuaram significativamente, com ações como Micron, SK Hynix, Samsung, Intel e AMD liderando as perdas.
O que justifica essas quedas? Listamos aqui alguns possíveis fatores:
- Reavaliação de carteira: a fraqueza atual parece não refletir um colapso fundamental da demanda por inteligência artificial, mas sim uma reavaliação dos investidores sobre custos e prazos de retorno. Afinal, com investimentos muito elevados, cada vez mais investidores questionam quando esses gastos vão gerar receitas e lucros. Logo, esses questionamentos, somados aos elevados investimentos, foram alguns dos fatores que explicam a fraca performance das ações de Samsung, TSMC entre outras, recentemente.
- Valuations desequilibrados: fez parte dos questionamentos levantados sobre algumas empresas após as fortes altas acumuladas no ano.
- Expectativa de juros mais altos: com o Fed sinalizando uma possível alta de taxas, as ações de crescimento e sensíveis a juros foram penalizadas. Isso porque maiores custos de financiamento afetam as empresas que dependem de dívida para expandir a IA.
- Riscos de concorrência e de oferta: notícias de que empresas chinesas estão desenvolvendo chips próprios de IA e possíveis sinais de desaceleração na expansão de produção de memória aumentaram o receio de encolhimento da demanda futura.
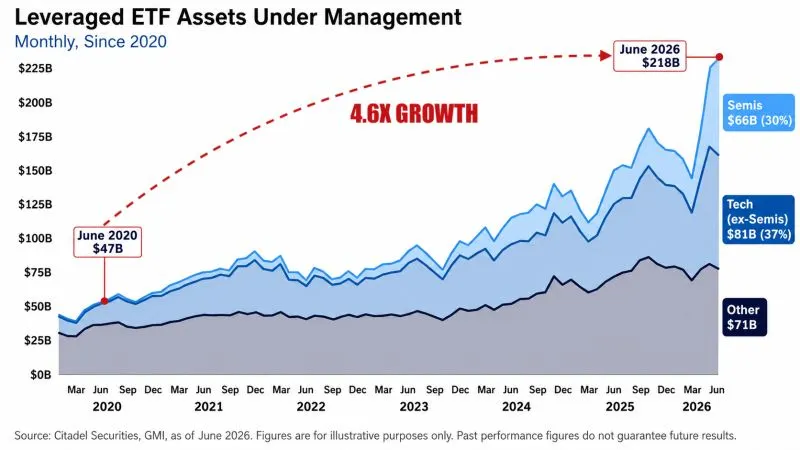
- Excesso de otimismo e posicionamento técnico: o rally foi muito concentrado, com alta alavancagem e influxo forte de capital, o que tornou o setor vulnerável a correções rápidas e rotação para outros setores mais defensivos. A título de curiosidade e exemplificação desse ponto, níveis de otimismo elevados aumentam as buscas por mecanismos de exposição alavancados. Por isso, temos visto um grande crescimento dos ETFs alavancados, aqueles que oferecem exposição multiplicada (2x, 3x, etc) a um ativo, setor ou tema. O gráfico abaixo ajuda a ilustrar isso. Observe que nos períodos mais recentes houve um aumento considerável nesse tipo de veículo na indústria de semicondutores e em tecnologia em geral. A questão central aqui é que esses fundos alavancados tendem a exacerbar movimentos tanto de salto quanto de queda.
Fonte: Bob Elliott no X 17/jul/2026
Em resumo, o mercado passou de euforia para cautela. Os fundamentos de longo prazo da IA seguem positivos, mas agora, os investidores exigem provas mais concretas de que os bilhões investidos vão valer a pena. Aparentemente trata-se de uma correção típica do mercado após um período de alta muito acelerada, e não do fim do ciclo de IA.
Resultados a frente
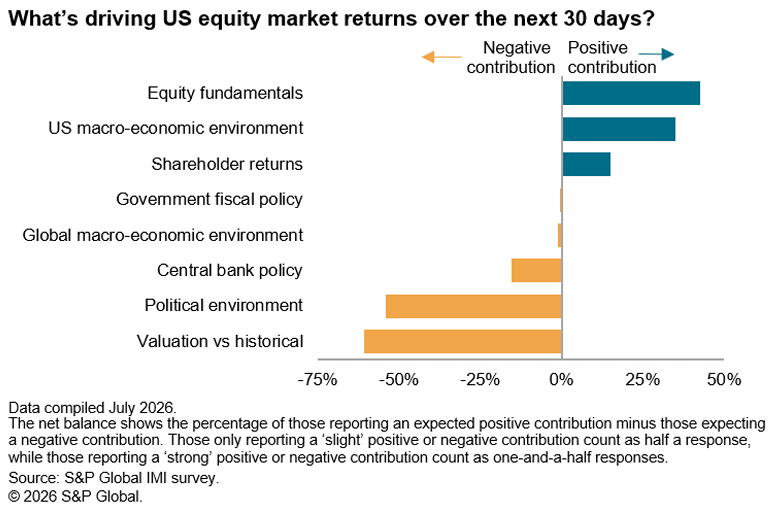
Entramos no período de divulgação de resultados corporativos. Então, na semana passada comentamos: 5 coisas para observar na safra de balanços do segundo trimestre. Consideramos que esse será um tema importantíssimo para os mercados daqui para frente. Nessa linha de raciocínio, pesquisa recente da S&P Global mostra que os gestores de renda variável acreditam que os fundamentos das empresas serão o principal vetor que guiará os mercados nas próximas semanas.
Fonte: S&P Global Investment Manager Index™ (IMI™)
Afinal de contas existem receios diversos a respeito do impacto da IA nas empresas e o desdobramento dos investimentos anunciados até o momento. Não obstante, o receio de que a bolsa americana esteja sobreavaliada (ou cara) é um assunto frequente. Dito isso, a análise dos resultados das empresas é deveras importante para refutar ou confirmar essas expectativas. Portanto, o que podemos dizer é que os fundamentos das empresas (seus resultados e lucros) podem ser a melhor resposta aos mais céticos.
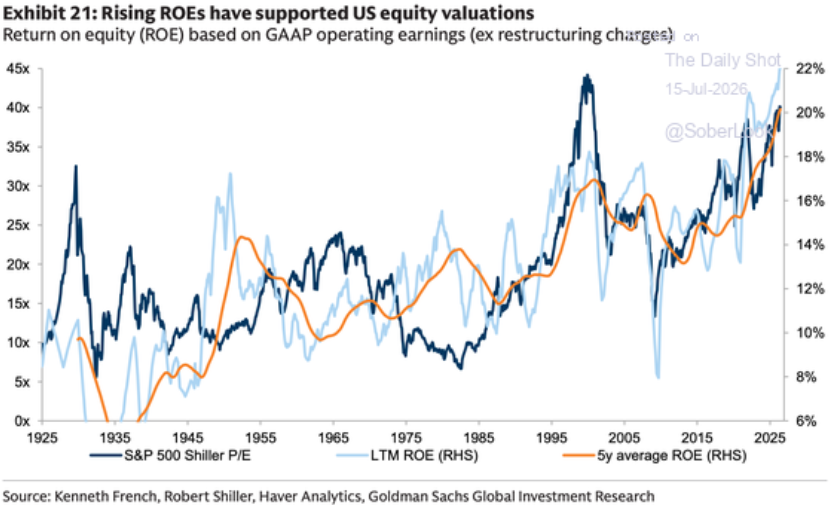
Outra forma de analisar os balanços é entendendo que a visão apenas do múltiplo, é uma análise simplista e até míope. Pois, como mostra o gráfico abaixo, o ROE (retorno sobre o patrimônio líquido) das empresas do S&P 500 apresentou franca expansão nos últimos 20 anos, admitindo a maior participação das empresas de tecnologia no índice. Inclusive, talvez essa seja a melhor explicação para uma relação preço/lucro mais elevada.
Fonte: The Daily Shot, 15/jul/2026
Em breve a safra de balanços começará a ganhar peso, com diversos nomes conhecidos divulgando seus números nesta nova semana. Confira abaixo o calendário completo de resultados corporativos.
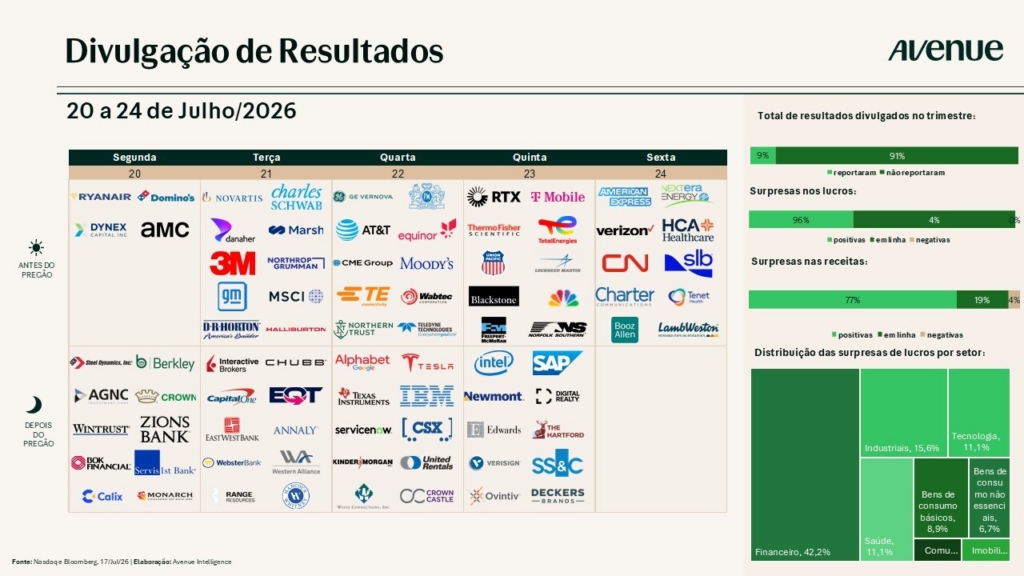
Acompanhe a cobertura completa dos resultados na página: Resultados Corporativos Archives – Avenue Connection.
William Castro Alves
@willcastroalves
Aquele abraço!
Estrategista-chefe da Avenue Securities
DISCLAIMER
A Avenue Securities LLC é membro da FINRA e da SIPC. Oferta de serviços intermediada por Avenue Securities DTVM. Veja todos os avisos importantes sobre investimento: https://avenue.us/termos/.
As expressões de opinião são a partir desta data e estão sujeitas a alterações sem aviso prévio. Não há garantia de que estas declarações, opiniões ou previsões aqui fornecidas se mostrem corretas. Este material está sendo fornecido apenas para fins informativos. Qualquer informação não é um resumo completo ou uma declaração de todos os dados disponíveis necessários para tomar uma decisão de investimento e não constitui uma recomendação.
O desempenho passado não é indicativo de resultados futuros. Investir envolve risco e você pode incorrer em um lucro ou perda, independentemente da estratégia selecionada.
Os links estão sendo fornecidos apenas para fins informativos. A Avenue não é afiliada e não endossa, autoriza ou patrocina nenhum dos sites listados. A Avenue não é responsável pelo conteúdo de qualquer site ou pela coleta ou uso de informações sobre os usuários de qualquer site.
O investimento internacional envolve riscos especiais, incluindo flutuações cambiais, diferentes padrões contábeis financeiros e possível volatilidade política e econômica.
Tenha em mente que os indivíduos não podem investir diretamente em nenhum índice, e o desempenho do índice não inclui custos de transação ou outras taxas, o que afetará o desempenho real do investimento. Os resultados individuais do investidor variam. O desempenho passado não garante resultados futuros.
Manter ações para o longo prazo não garante um resultado rentável. Investir em ações sempre envolve risco, inclusive a possibilidade de perder todo o investimento.
Qualquer informação não é um resumo completo ou declaração de todos os dados disponíveis necessários para tomar uma decisão de investimento e não constitui uma recomendação. Os investimentos mencionados podem não ser adequados para todos os investidores.
Antes de investir, considere os objetivos, riscos, taxas e despesas do investimento. Entre em contato com [email protected] para obter um prospecto contendo essas e outras informações importantes. Leia com atenção antes de investir.