Você provavelmente já ouviu que “não se deve colocar todos os ovos na mesma cesta”. O problema é que muita gente monta várias cestas, só que todas dentro do mesmo quintal. Ter Tesouro, ações e fundos imobiliários parece diversificação, mas se tudo isso responde à mesma economia, ao mesmo Banco Central e ao mesmo câmbio, você está mais exposto do que imagina.
Este guia mostra, passo a passo, como montar uma carteira de verdade diversificada, sem jargão e sem fórmula mágica.
O que é diversificação (e o erro mais comum)
Diversificar não é apenas ter classes de ativos diferentes. É ter ativos com baixa correlação entre si, ou seja, que não se movem na mesma direção ao mesmo tempo. Correlação é a métrica que mede o quanto dois ativos sobem e caem juntos: quanto mais próxima de 1, mais sincronizados eles estão; quanto mais próxima de 0 (ou negativa), mais eles se comportam de forma independente, e é essa independência que protege a carteira.
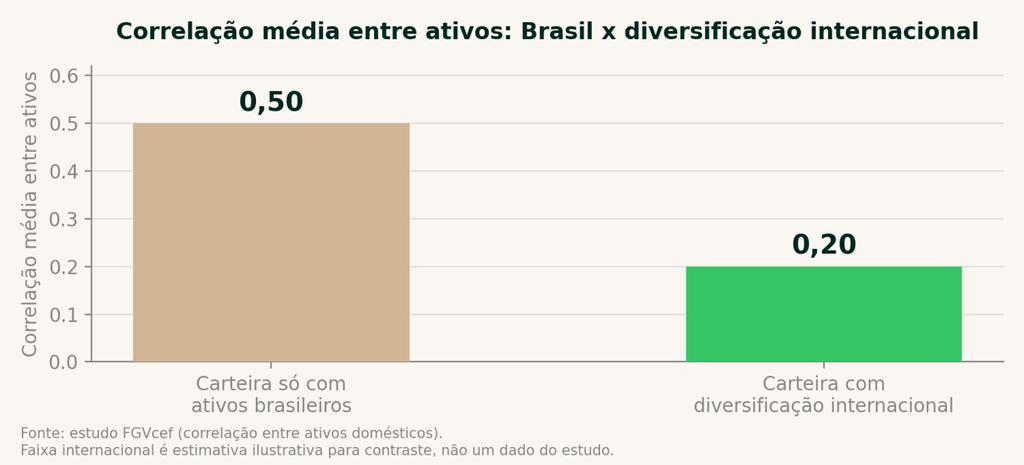
O erro mais comum é confundir “ter produtos diferentes” com “estar protegido”. Um estudo do FGVcef (Centro de Estudos em Finanças da FGV) encontrou uma correlação média de 0,50 entre classes de ativos dentro do Brasil. Isso significa que, em momentos de estresse, ações, fundos imobiliários e até parte da renda fixa brasileira tendem a cair juntos, porque todos dependem do mesmo cenário macro doméstico (Selic, inflação, risco fiscal, câmbio).
Vale destacar porque isso acontece na prática. Quando o Banco Central sobe a Selic para conter inflação, o crédito encarece, o consumo cai, as empresas listadas na bolsa sentem queda de receita e os FIIs de shopping ou de lajes corporativas sentem vacância subir. O mesmo evento (decisão de política monetária doméstica) afeta ações, fundos imobiliários e até parte da renda fixa prefixada ao mesmo tempo. Diversificar dentro de um único país reduz alguns riscos específicos de empresas ou setores (risco idiossincrático), mas não elimina o risco-país: a crise, o câmbio ou a política econômica afetam a carteira inteira ao mesmo tempo (risco sistemático).
É essa distinção, entre risco que se dilui com mais ativos (idiossincrático) e risco que persiste porque é estrutural (sistemático e geográfico), que separa uma carteira diversificada de verdade de uma carteira apenas “variada”.
Passo 1: mapeie o que você já tem
Antes de adicionar qualquer coisa nova, entenda o que já está na carteira, e não só por classe de ativo, mas pelo que está por trás de cada posição.
- Renda fixa. Tesouro Direto, CDBs, LCIs, LCAs, debêntures. A maior parte está indexada ao CDI ou à inflação brasileira (IPCA)? Mesmo títulos “pós-fixados” dependem de decisões do Banco Central e da trajetória fiscal do país.
- Ações. Ações brasileiras isoladas ou via fundos. Quantos desses papéis dependem do consumo interno ou de commodities exportadas pelo Brasil? Ações de commodities costumam ter correlação alta com o câmbio e com o ciclo global de preços.
- Fundos. Multimercados, fundos de ações, FIIs. O gestor atua majoritariamente no mercado local? Multimercados que usam derivativos sobre o Ibovespa ou sobre juros brasileiros continuam expostos ao mesmo risco-país.
- Imóveis. Imóvel físico no Brasil ou cotas de FII. Esse costuma ser o item de maior concentração geográfica da carteira, mesmo quando a pessoa não percebe.
Esse mapeamento costuma revelar que o que parecia uma carteira “diversificada” é, na prática, uma carteira multiprodutos, mas monopaís.
Passo 2: meça a concentração geográfica
A pergunta-chave aqui é simples: que percentual do que você tem responde só ao Brasil?
Para responder, some o que está exposto à economia brasileira (renda fixa em reais, ações de empresas brasileiras, FIIs, imóveis físicos no país, previdência privada local) e divida pelo total da carteira, incluindo patrimônio imobiliário. Na maioria dos investidores brasileiros, esse número costuma ficar próximo de 100%, mesmo entre quem já tem uma carteira “variada” em produtos.
Esse comportamento tem até nome na literatura de finanças comportamentais: home bias, ou viés doméstico, a tendência de concentrar investimentos no próprio país mesmo quando existem oportunidades comparáveis ou melhores em outros mercados. Ele é reforçado por vieses cognitivos conhecidos, como a preferência por ativos familiares e a ilusão de controle sobre o que é “mais fácil de entender”. É importante notar que esse viés não é exclusividade brasileira: mesmo consultores financeiros americanos recomendam de 30% a 40% de exposição internacional para seus próprios clientes nos EUA.
Para entender a fundo por que esse viés acontece e como ele se sustenta mesmo entre investidores experientes, vale a leitura do nosso 🔗 guia completo sobre home bias.
Passo 3: avalie correlação, não só classe de ativo
Depois de mapear a concentração geográfica, o próximo passo é olhar para a correlação real entre os ativos, não apenas para o rótulo da classe.
Dois ativos podem estar em categorias diferentes (uma ação e um fundo imobiliário, por exemplo) e ainda assim se moverem juntos, porque dependem do mesmo motor econômico. É exatamente esse o ponto levantado pelo estudo do FGVcef: a correlação média de 0,50 entre ativos domésticos mostra que a diversificação “de produto” tem um limite claro quando todos os ativos estão no mesmo país.
Na prática, o teste é perguntar: se o Brasil passar por uma crise cambial ou fiscal, quantos dos meus ativos caem juntos? Se a resposta for “a maioria”, a correlação está mais alta do que a diversificação aparente sugere. Ativos internacionais respondem a outros ciclos de juros (como o do Federal Reserve, nos EUA), outras moedas e outras políticas fiscais, o que tende a reduzir a correlação média da carteira como um todo.
Passo 4: considere ativos internacionais
Incluir ativos fora do Brasil é uma forma direta de reduzir a dependência de um único motor econômico, porque esses ativos respondem a ciclos, moedas e políticas monetárias diferentes. Algumas portas de entrada comuns, cada uma com uma função distinta dentro da diversificação:
- BDRs, que permitem acesso a empresas internacionais negociadas na bolsa brasileira, em reais, sem precisar transferir recursos para fora do país.
- O S&P 500, índice das 500 maiores empresas listadas nos Estados Unidos, que concentra setores e geografias de receita que o mercado brasileiro não tem na mesma proporção. 🔗 Guia completo sobre o S&P 500.
- Os Treasuries, títulos do Tesouro americano, considerados entre os ativos de renda fixa mais seguros do mundo, com dinâmica ligada ao Federal Reserve, e não à Selic. 🔗 Guia completo sobre Treasuries.
- Os REITs, fundos imobiliários americanos, que oferecem exposição ao mercado imobiliário dos EUA sem a concentração geográfica de um FII brasileiro. 🔗 Guia completo sobre REITs.
É importante reforçar: mencionar esses ativos aqui é educacional. Cada um tem características, custos, riscos e implicações fiscais próprias, e qualquer decisão deve considerar o seu perfil de investidor e objetivos, com apoio de um assessor se necessário.
Quanto diversificar internacionalmente
Não existe um número único e universal, isso depende do seu perfil, horizonte e objetivo. Mas a pesquisa acadêmica do FGVcef, conduzida pelo professor William Eid Junior, oferece duas referências que respondem a perguntas diferentes, e vale entender a distinção entre elas.
O primeiro número é um piso de 16% a 18% do patrimônio no exterior. Esse piso resolve um problema específico: neutralizar o efeito do câmbio sobre o consumo do dia a dia das famílias brasileiras, já que parte relevante da nossa cesta de consumo (importados, insumos, viagens) está, na prática, indexada ao dólar.
O segundo número vem de uma pergunta mais ambiciosa, atualizada pelo estudo mais recente do FGVcef em 2026: esse piso também protege o patrimônio como um todo? A resposta foi não. Segundo o novo método de alocação por fase de vida e objetivos proposto pelo estudo, a fatia internacionalizada para proteção patrimonial completa varia de 65% a 80%, dependendo da fase de vida e dos objetivos do investidor.
Os dois números não competem entre si: o piso de 16% a 18% resolve o problema do câmbio no consumo; a faixa de 65% a 80% descreve a região em que a proteção do patrimônio como um todo se completa, segundo as premissas do próprio estudo. É fundamental destacar: ambos são resultado de pesquisa acadêmica, não uma recomendação de alocação. O seu número ideal depende do seu momento de vida, tolerância a risco, objetivos financeiros e também do seu nível de conforto com volatilidade cambial. O caminho mais seguro para definir esse número é conversar com um assessor.
Erros comuns ao tentar diversificar
Vale fechar com os deslizes mais frequentes de quem está nessa fase intermediária:
- Confundir moeda com diversificação. Ter um fundo cambial ou um CDB atrelado ao dólar não é a mesma coisa que ter exposição a ativos internacionais. Esses produtos ainda são emitidos e regulados no Brasil.
- Diversificar só depois de uma crise. O interesse por diversificação internacional costuma crescer durante desvalorizações cambiais bruscas, quando o custo de entrada já subiu.
- Tratar o percentual internacional como decisão única. A exposição ideal tende a mudar com a fase de vida e deve ser revisada periodicamente, assim como qualquer outra parte da carteira.
Quer entender melhor como diversificar sua carteira de investimentos e reduzir a dependência de um único mercado? 🔗 Abra sua conta na Avenue e acompanhe a cotação em tempo real na nossa página de 🔗 dólar hoje.
FAQ sobre carteira diversifucada
O que é uma carteira diversificada?
É um conjunto de ativos com baixa correlação entre si, não apenas classes diferentes. Dois ativos de classes distintas ainda podem se mover juntos se dependerem do mesmo motor econômico.
Ter ações, fundos e Tesouro já é diversificação?
Parcialmente. Se todos esses ativos respondem à mesma economia, a correlação entre eles tende a ser alta, especialmente em momentos de crise.
Preciso investir fora do Brasil para diversificar?
Não é obrigatório, mas estudos como o da FGVcef mostram que ativos domésticos tendem a cair juntos nos mesmos períodos, o que limita o efeito protetor da diversificação feita apenas dentro do país.
Qual o percentual ideal para internacionalizar a carteira?
Varia por perfil, objetivo e fase de vida. Não há um número único: o estudo aponta faixas de referência (piso de 16% a 18% e faixa de 65% a 80%), mas a definição do seu percentual ideal passa por uma conversa com um assessor.
Diversificar elimina todo o risco?
Não. A diversificação reduz a concentração em uma única fonte de risco, mas não elimina a volatilidade nem garante resultados.
Disclaimer
Este conteúdo tem caráter exclusivamente educacional e informativo, não constituindo recomendação de investimento, oferta ou solicitação de compra ou venda de valores mobiliários. As informações sobre estudos acadêmicos citadas neste artigo refletem resultados de pesquisa e não recomendações de alocação da Avenue. Desempenho passado não garante resultados futuros. Investimentos no exterior envolvem riscos adicionais, incluindo variação cambial e riscos regulatórios de outros países. A Avenue Securities LLC é membro da FINRA e da SIPC. Oferta de serviços intermediada por Avenue Securities Banco de Investimento. Consulte um assessor de investimentos antes de tomar qualquer decisão. Veja todos os avisos importantes sobre investimento em avenue.us/termos.