Voltar
Editorias
14 set 2026
O intercâmbio de High School, seja por um semestre, seja pelo ano letivo completo, é uma das experiências mais transformadoras que pais podem proporcionar para os seus filhos. Ter contato diário com uma língua estrangeira, aprender com professores e alunos internacionais, vivenciar a cultura de um outro país e desenvolver autonomia são alguns dos principais benefícios de estudar fora do Brasil.
Para muitas famílias, enviar um filho para estudar o ensino médio no exterior é a viabilização de um sonho. No entanto, esse desejo do intercâmbio High School vem com um compromisso financeiro de médio e longo prazo, que exige um planejamento relevante em moedas estrangeiras, além de uma preparação emocional e acadêmica.
Neste guia, você vai entender como funciona o programa de High School, a diferença entre a escola pública com família anfitriã e a boarding school, quanto custa em cada destino e como estruturar o orçamento para diluir o risco da variação cambial. Também vamos falar sobre como calcular a mesada do seu filho e qual é a forma mais prática de enviar dinheiro para ele durante o período fora do Brasil.
O intercâmbio de High School consiste em cursar parte do ensino médio em uma escola no exterior, por um semestre (4 a 5 meses) ou por um ano letivo completo (9 a 10 meses). A faixa de idade recomendada pelas agências costuma ficar entre 14 e 18 anos, e os meses estudados fora normalmente podem ser convalidados na escola brasileira de origem, conforme os critérios de cada instituição.
Há uma variedade de destinos, que vão desde os tradicionais programas nos Estados Unidos e Canadá até locais como Reino Unido e Austrália. Só nos EUA, o Brasil já é o 10º país que mais envia estudantes, com 17.277 alunos, de acordo com o relatório Open Doors 2025 do Institute of International Education (IIE).
Nos Estados Unidos, existe uma diferença estrutural que muda todo o planejamento financeiro: o programa pode ser feito com visto J-1 (intercâmbio cultural) ou visto F-1 (estudante).
No J-1, o aluno frequenta uma escola pública, que não cobra mensalidade dentro do programa de intercâmbio, e mora com uma família anfitriã voluntária, sem remuneração.
No F-1, o aluno estuda em uma escola privada, que pode ser uma boarding school, paga a mensalidade da instituição e tem liberdade para escolher o destino. Essa divisão entre os dois vistos é a base para a próxima decisão: escola pública ou boarding school.
Leia mais: Planejamento para estudar no exterior: como organizar suas finanças
A primeira grande decisão da família é escolher entre os dois modelos. Cada um leva a uma experiência bem diferente. Não existe um caminho objetivamente melhor: a escolha depende do orçamento disponível, do perfil do adolescente e do que a família busca nessa experiência.
| Critério | Escola pública + família (J-1) | Boarding school (F-1) |
| Custo de referência | A partir de USD 9.000 por semestre | USD 35.000 a 90.000 por ano |
| Escolha de destino | Não escolhe – organização define | Escolhe escola, estado e currículo |
| Acompanhamento | Coordenador local + família anfitriã | Estrutura do internato, 24h |
| Admissão | Teste de proficiência em inglês | TOEFL/IELTS + SSAT ou ISEE |
| Diploma americano | Não é o foco do programa | Possível, dependendo da duração |
Os valores variam bastante conforme o destino, o modelo escolhido e a agência contratada. Veja as faixas mais citadas pelo mercado. Leve esses valores como referência, sabendo que estão sujeitos a alteração cambial e a variações entre agências:
Além da mensalidade, é preciso somar as taxas de visto: nos EUA, a taxa SEVIS I-901 custa USD 220 no J-1 e USD 350 no F-1, mais a taxa consular DS-160 de USD 185, segundo valores levantados pela Placement International.
Antes de comparar valores entre países, some tudo: mensalidade ou taxa do programa, seguro saúde, taxas de visto, material escolar, passagens aéreas, seguro viagem e a mesada mensal ao longo de todo o período. A recomendação é adicionar uma margem de 10% a 20% sobre esse total, para cobrir variação cambial, taxas bancárias e imprevistos.
Como a maior parte dos custos está em moeda estrangeira, uma estratégia comum entre famílias é comprar dólares (ou a moeda do destino) aos poucos, em aportes mensais, em vez de tentar acertar o “melhor momento” do câmbio.
É a lógica do dólar médio: ao fazer compras menores e regulares ao longo do tempo, a família forma um preço médio de aquisição e reduz o efeito da volatilidade cambial sobre o orçamento total do intercâmbio. Não é uma estratégia para conseguir o menor preço possível, e sim para ganhar previsibilidade no planejamento.
Cada país exige comprovação de recursos para conceder o visto de estudante ou de intercâmbio cultural:
O valor da mesada varia de acordo com o programa, a cidade e o perfil de gastos do adolescente, mas existem algumas referências de mercado que ajudam a montar esse número:
Alguns fatores fazem esse valor variar bastante: cidade grande x zona rural (no J-1, a colocação pode acontecer em uma área rural, com custo de vida menor, mas menos opções de lazer), gastos com transporte, roupas para diferentes estações do ano e atividades sociais da escola. Um ponto importante: o visto J-1 não costuma permitir trabalho remunerado durante o programa, então todo o valor da mesada precisa estar organizado antes do embarque.
Ao longo do intercâmbio, a família lida com dois fluxos de dinheiro bem diferentes: o pagamento da mensalidade ou da taxa do programa (valores altos, pontuais ou parcelados) e a mesada do dia a dia do adolescente (valores menores, mas recorrentes, mês após mês). Cada fluxo pede uma ferramenta diferente e vale conhecer todas antes de decidir.
Esse pagamento costuma ser feito diretamente para a escola, para a boarding school ou para a agência responsável pelo programa, geralmente por transferência bancária internacional (wire transfer). Bancos tradicionais cobram uma taxa fixa por operação, na faixa de R$ 150 a R$ 300 (ou um percentual sobre o valor), além do spread cambial da instituição.
Uma alternativa é fazer o câmbio antes, dentro de uma conta internacional, e só depois enviar o valor já convertido para a escola ou agência, o que reduz o número de operações de câmbio e dá mais controle sobre o momento da conversão, aproveitando a lógica do dólar médio.
Independentemente do canal escolhido, toda conversão de reais para queslquer moeda estrangeria paga o IOF. Hoje, para conta corrente internacional, o valor do imposto é de 3,5%, enquanto na conta investimento é menor, de 1,1%.
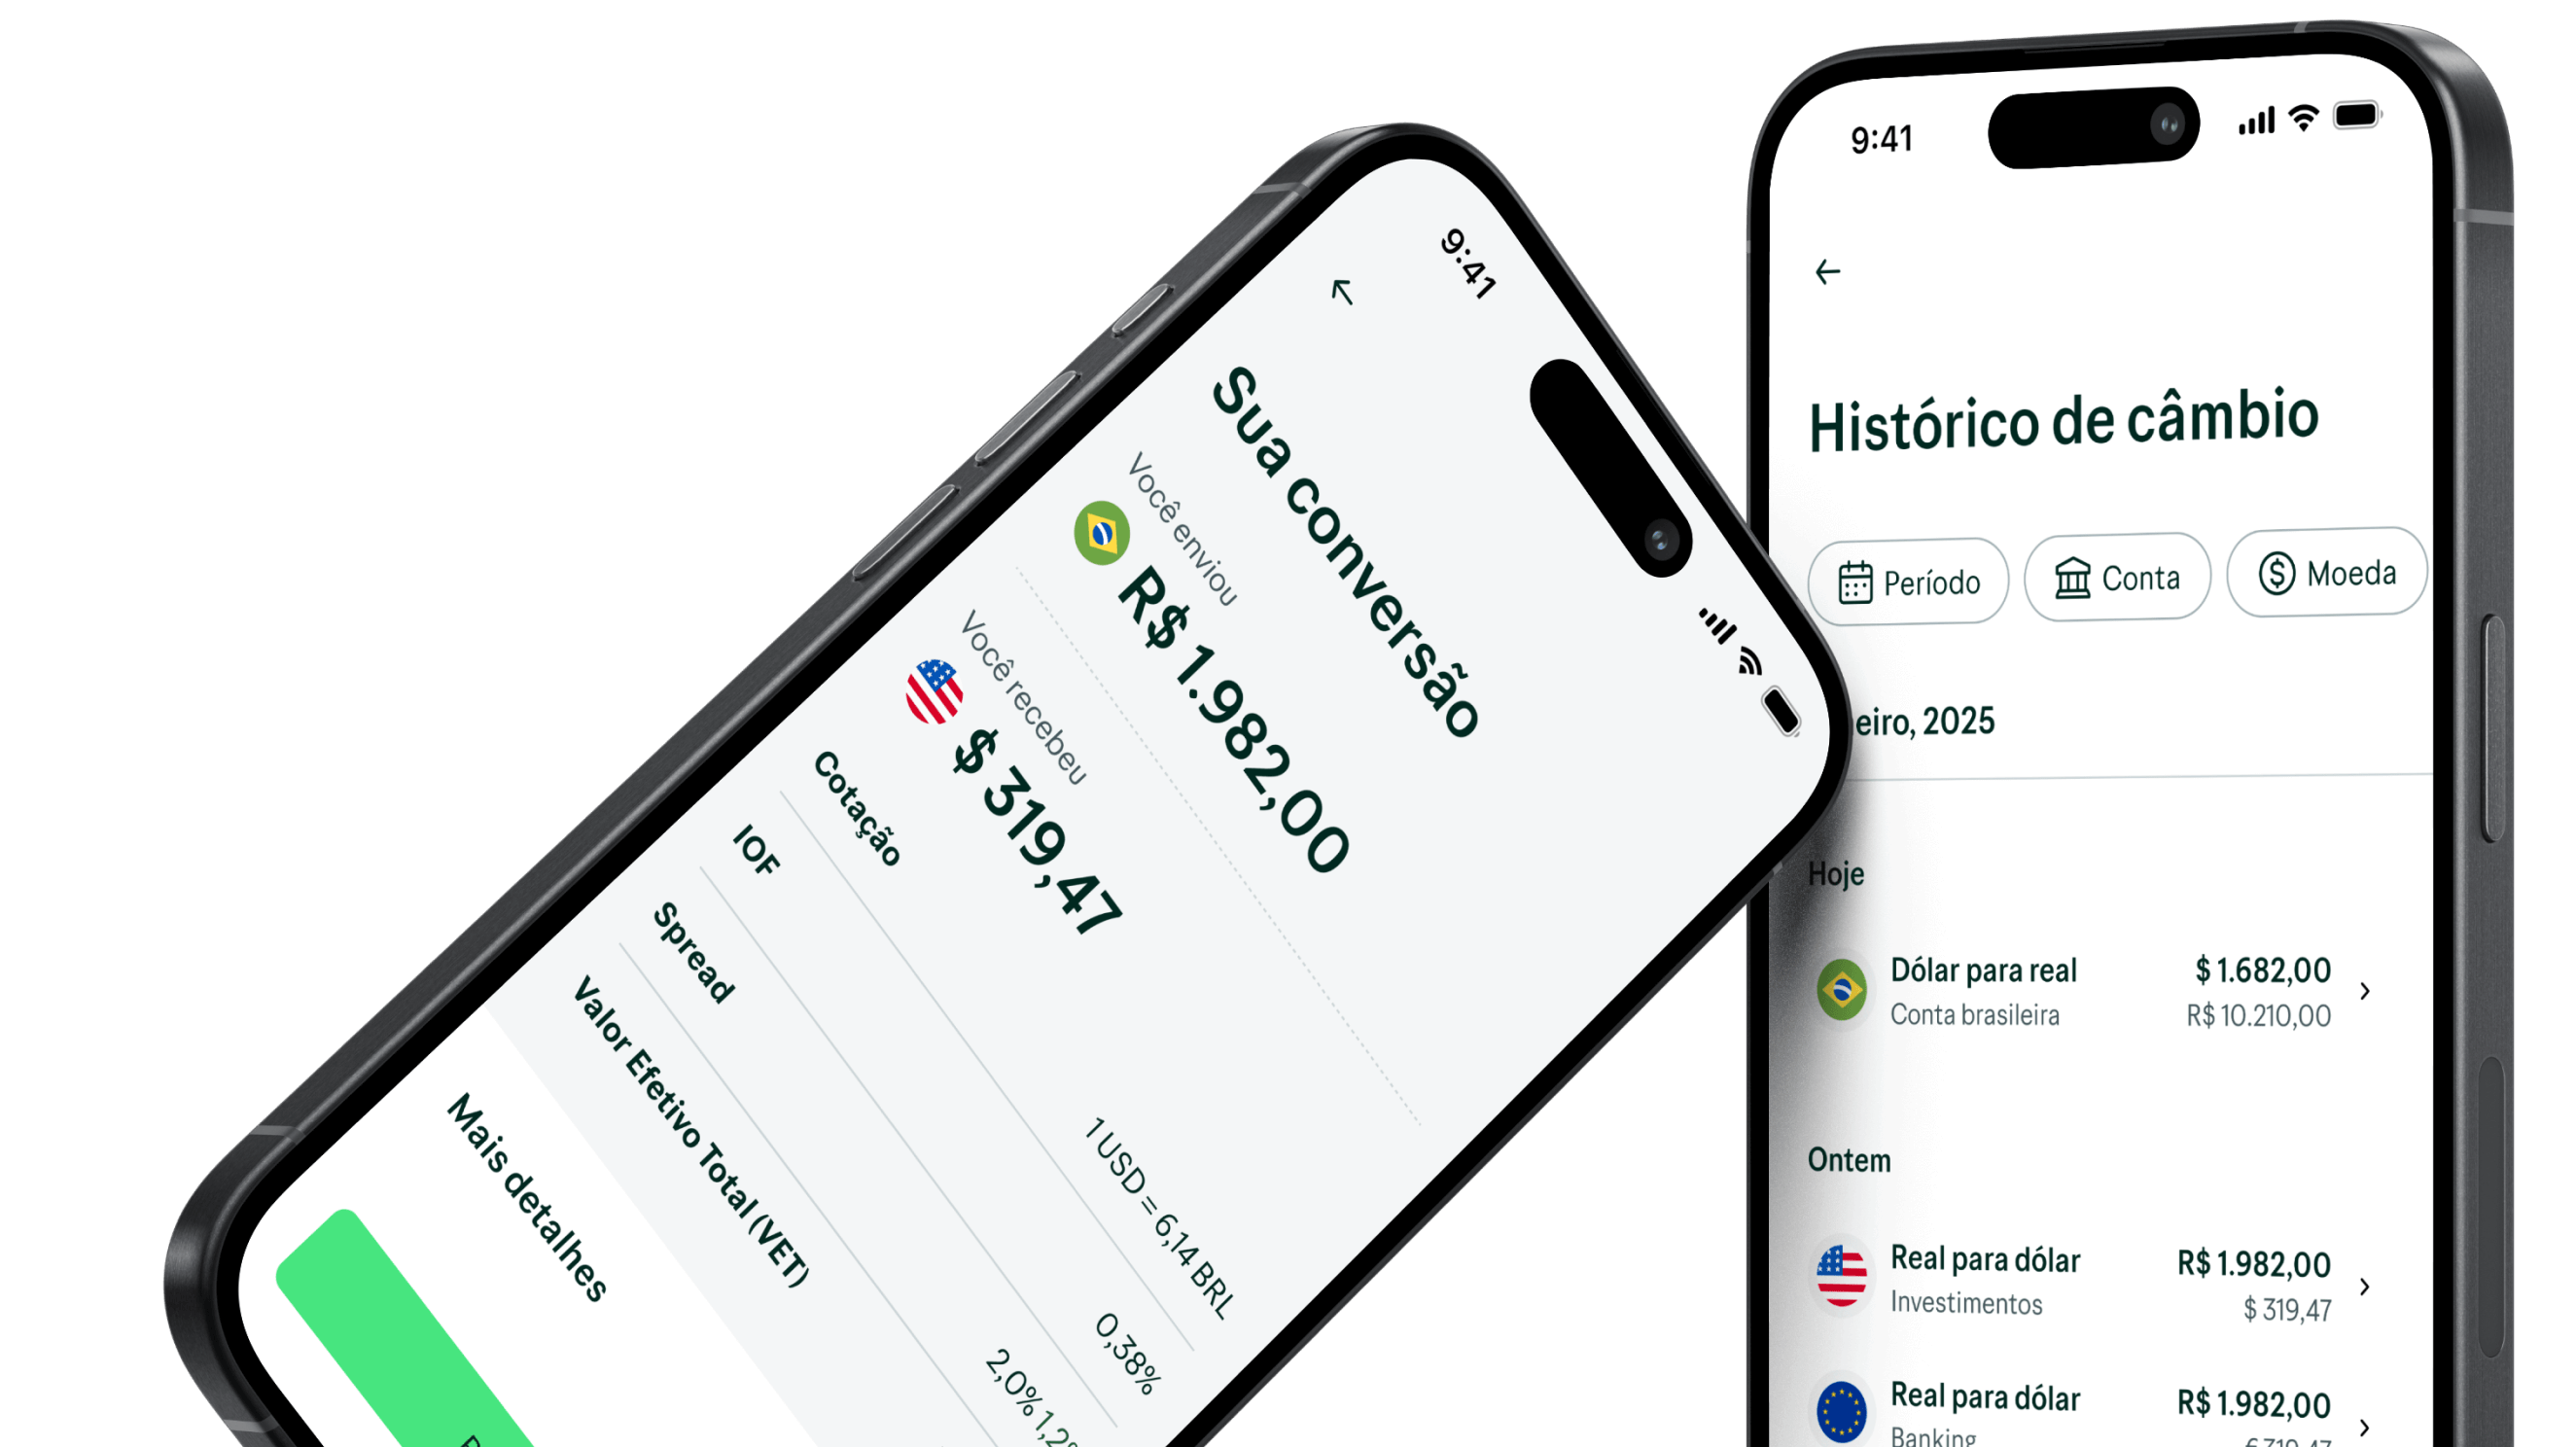
Para o valor recorrente que o seu filho vai usar mês a mês para lazer, transporte e alimentação no país do intercâmbio, a solução mais adequada é o cartão de débito internacional. Ele é vinculado à conta corrente em moeda estrangeira e, portanto, a cada utilização, ele desconta o valor da transação direto do saldo, o que facilita o acompanhamento e visibilidade dos gastos.
Por conta dessa mecânica, o câmbio de reais para a moeda estrangeira desejada pode ocorrer uma única vez no mês. O valor fica como saldo a ser utilizado pelo seu filho no decorrer do mês. Com isso, o IOF e o spread são pagos apenas no momento da conversão, sem a necessidade de recargas repetidas, como no cartão pré-pago internacional, ou incidência de imposto a cada transação realizada, como no cartão de crédito internacional.
Entre as opções de conta internacional com débito vinculado, a Avenue oferece um cartão internacional para dependentes de 13 a 17 anos, vinculado à conta do responsável. Como a abertura da conta exige maioridade, é o responsável legal quem abre a conta Avenue, e o adolescente recebe um cartão adicional, físico ou virtual, solicitado direto pelo aplicativo, sem precisar de uma conta própria e independente.
Na prática, esse formato resolve os dois pontos de atenção que aparecem nas outras opções: o dinheiro sai da conta do responsável já convertido em dólar, aproveitando a estratégia de dólar médio para diluir o câmbio ao longo do planejamento, e o gasto do adolescente pode ser acompanhado pelo próprio app em tempo real e a possibilidade de bloqueio de cartão em situações de urgência.
O cartão é aceito em mais de 180 países, sem necessidade de aviso de viagem, e a conta é uma conta bancária americana, mantida em parceria com o Coastal Community Bank, com cobertura do FDIC de até USD 250.000 por titular. Os custos de emissão e manutenção podem variar e devem ser confirmados diretamente na página de custos da Avenue antes da solicitação.
Se a família já está no processo de planejamento do High School, vale organizar esse fluxo com antecedência. Abra sua conta na Avenue e comece o planejamento financeiro do intercâmbio do seu filho.
A maioria dos programas aceita estudantes entre 14 e 18 anos, mas cada organização e cada escola pode ter regras próprias de idade mínima e máxima.
Em geral, sim: o período estudado fora costuma ser convalidado pela escola brasileira de origem, mas o processo exato varia de instituição para instituição – vale confirmar com a escola do seu filho antes do embarque.
Não. No modelo de intercâmbio cultural (J-1), a organização responsável define a família anfitriã e a região, que pode incluir cidades pequenas ou áreas rurais.
Sim. Praticamente todos os destinos pedem comprovação de recursos financeiros suficientes para cobrir os custos do programa – os documentos e valores exigidos variam por país e por tipo de visto.
Sim. O caminho mais comum entre famílias que fazem múltiplos envios é uma conta internacional com cartão vinculado, já que reduz o número de novas operações de câmbio em comparação com recargas frequentes de cartão pré-pago.
Como boa parte do custo está em moeda estrangeira, uma alta relevante do câmbio pode aumentar o valor final em reais. Por isso, muitas famílias usam a estratégia de dólar médio, comprando parte do valor total ao longo do tempo, em vez de esperar para converter tudo de uma só vez.
Avenue Cash LLC é uma empresa de serviços monetários dos EUA registrada no FinCEN (Financial Crimes Enforcement Network). Os produtos e serviços bancários são fornecidos pelo Coastal Community Bank, Membro FDIC. O seguro do FDIC cobre exclusivamente a falência de um banco segurado pelo FDIC. O seguro do FDIC pode estar disponível através do sistema de repasse de seguros do Coastal Community Bank, Membro FDIC, desde que determinadas condições sejam atendidas. O Cartão de Débito Mastercard® da Avenue é emitido pelo Coastal Community Bank, de acordo com licença concedida pela Mastercard International Incorporated. Consulte todos os avisos importantes em: https://avenue.us/termos/.
O envio de recursos dos clientes de/para sua conta bancária no Brasil ocorre por meio do serviço de conta de pagamento no Brasil prestado pela Avenue Securities Banco de Investimento S.A. (“Avenue Banco de Investimentos”). Assim, por meio da plataforma Avenue, o cliente, após a conclusão do processo de cadastro, poderá solicitar a transferência internacional de recursos, via operação de câmbio realizada pela Avenue Banco de Investimentos, instituição financeira regulada e aprovada pelo Banco Central do Brasil para realizar câmbio. Os saldos de caixa dos clientes em reais mantidos na Avenue Banco de Investimentos não são garantidos por nenhum órgão brasileiro, nem são cobertos pelo SIPC (órgão regulador norte americano). As transferências de recursos do cliente em dólares norte-americanos e euros são processadas pela Avenue Cash LLC (“Avenue Cash”), uma empresa de serviços monetários dos EUA registrada no FinCEN (Financial Crimes Enforcement Network).
Este material possui caráter exclusivamente informativo. As regras, orientações e interpretações regulatórias podem ser alteradas a qualquer momento por autoridades competentes. Dessa forma, recomenda-se fortemente a verificação contínua das fontes oficiais, bem como a consulta às versões mais atualizadas das normas, orientações e comunicados regulatórios pertinentes. Os assuntos aqui tratados não devem ser considerados como aconselhamento tributário ou jurídico. Você deve consultar um profissional qualificado para tratar dessas questões.
Os valores de custos, taxas de visto, mesada e prazos citados neste artigo são estimativas de mercado, obtidas junto a agências de intercâmbio, escolas e órgãos oficiais, e podem variar conforme a instituição, o câmbio e mudanças regulatórias. Este exemplo é exclusivamente para fins ilustrativos. Os casos individuais podem variar. Qualquer informação fornecida não é um resumo completo ou uma declaração de todos os dados disponíveis necessários para tomar uma decisão financeira e não constitui uma recomendação.