Voltar
Editorias
15 set 2026
Você provavelmente já ouviu que faz sentido ter uma parte do patrimônio fora do Brasil, sem necessariamente saber o porquê. No Avenue Connection 2026, três profissionais do mercado – Martin Iglesias, líder de recomendação de investimentos do Itaú, e Juliana Benvenuto e Tomás Roque, do time de investimentos e conteúdo da Avenue – trouxeram motivos para você começar a investir no exterior.
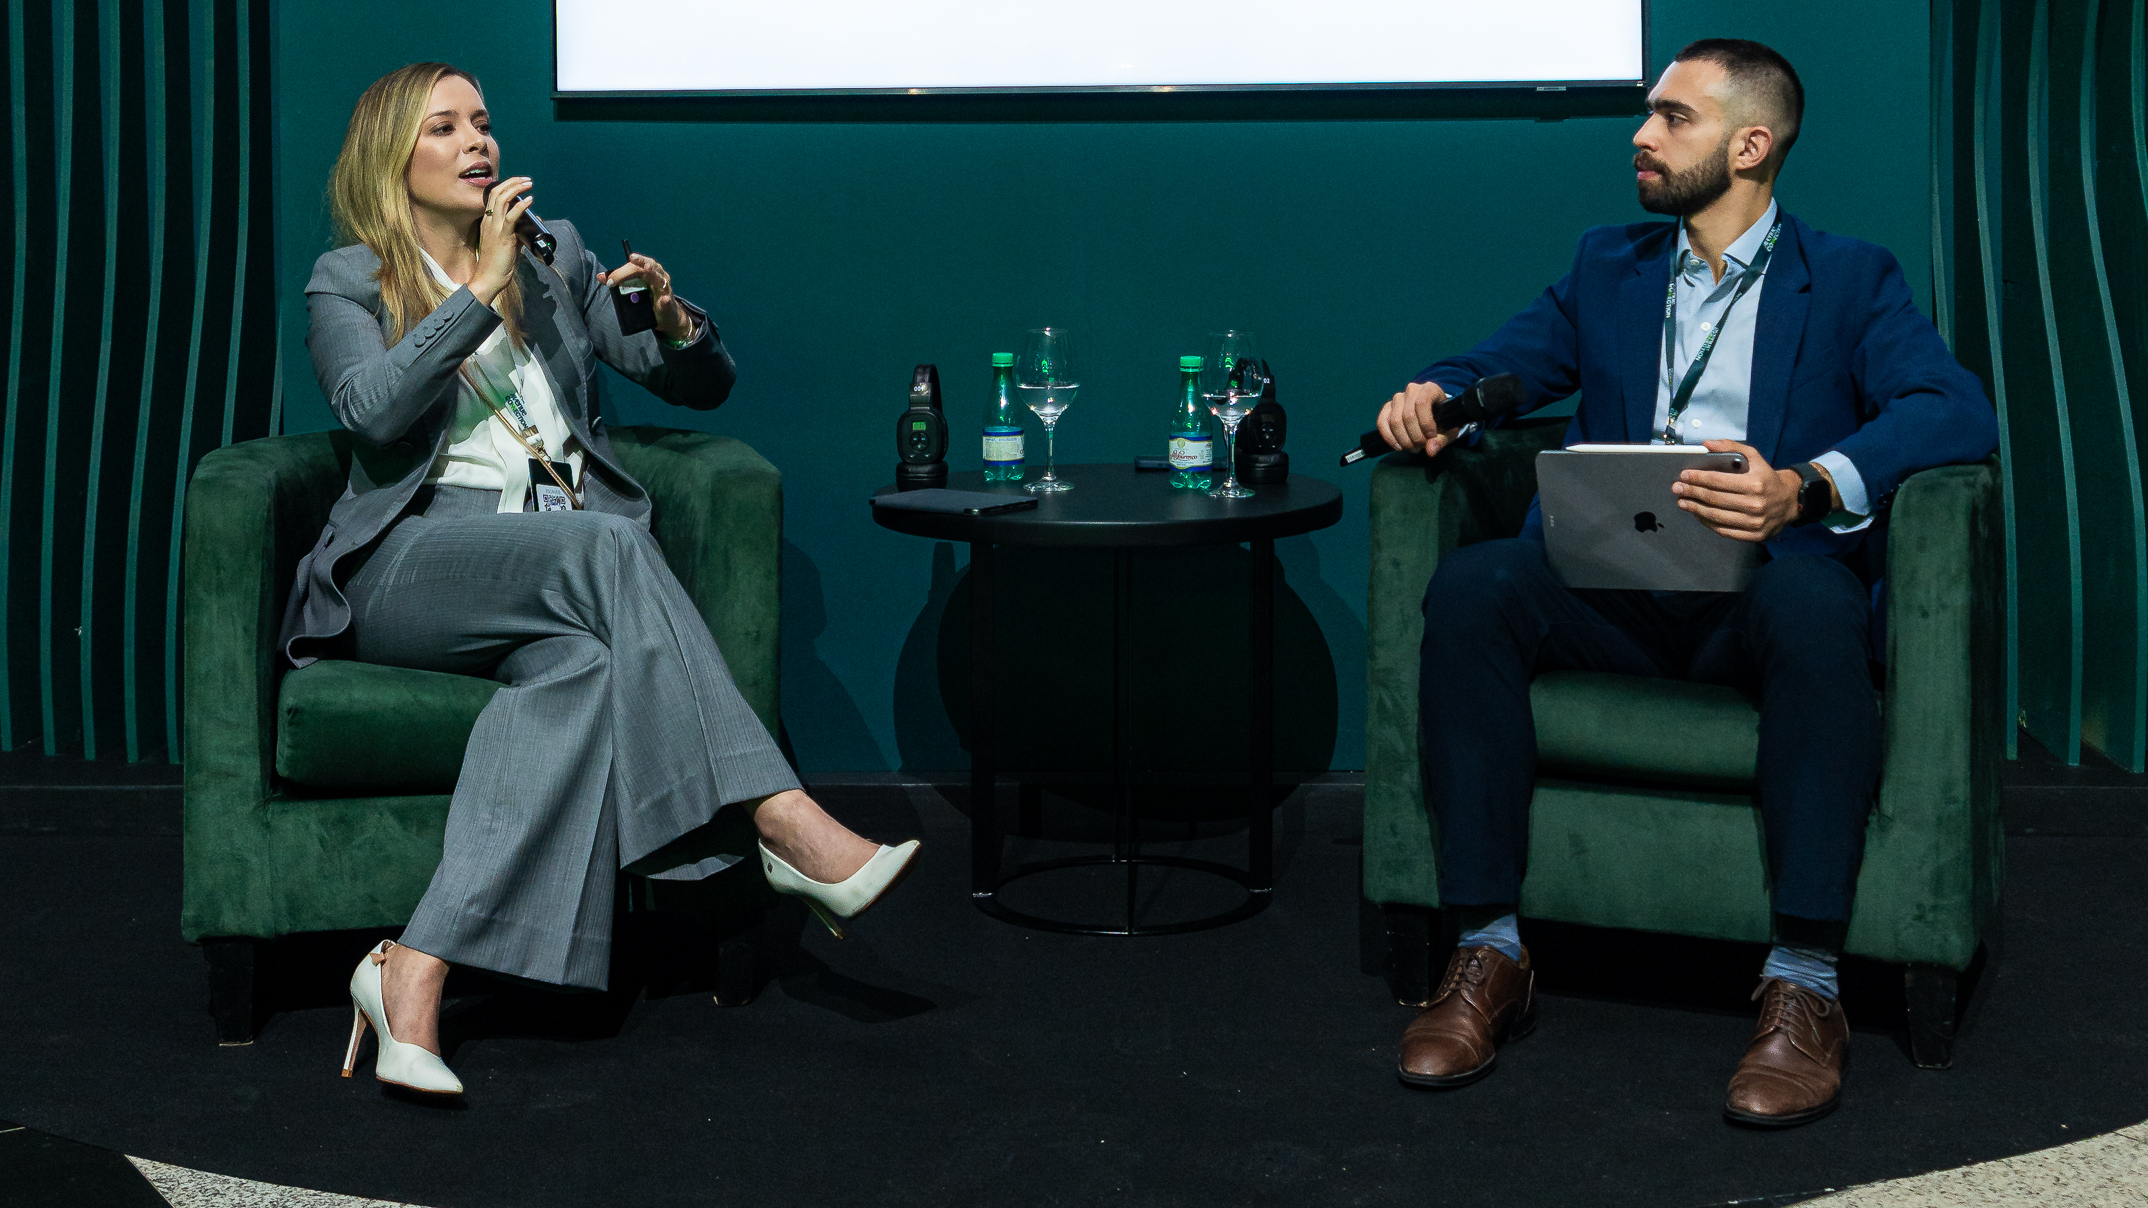
Ao longo dessas conversas, os três mostraram dados e comparações para responder a uma pergunta simples: será que ficar 100% investido no Brasil é mesmo a opção mais segura? Neste artigo, você vai entender o tamanho do mercado brasileiro no mercado global, o que um estudo da FGV mostra sobre o impacto do câmbio no seu consumo e porque esperar o “momento perfeito” para comprar dólar tende a custar mais caro do que agir agora.
Veja a seguir 5 motivos para você começar a investir no exterior com base nas falas de Martin Iglesias, Juliana Benvenuto e Tomás Roque:
O primeiro motivo é também o mais numérico: tamanho de mercado. Conforme dados da B3, o mercado brasileiro de ações soma aproximadamente US$ 850 bilhões, enquanto o mercado global soma US$ 150 trilhões, segundo a WEF. Ou seja, o Brasil representa menos de 1% de todas as opções de investimento disponíveis no mundo. Os Estados Unidos, por sua vez, têm um mercado total de ações com valor de US$ 68,94 trilhões, de acordo com Banco Mundial.
A disparidade entre o mercado brasileiro e o dos EUA mostra como o exterior pode ajudar na diversificação do portfólio do investidor. Isso porque investir por meio dos Estados Unidos funciona como uma porta de entrada para outros mercados: cerca de 41,2% da receita das empresas do S&P 500 vem de fora do próprio país, o que significa que mesmo investir no principal índice da bolsa americana já traz uma camada extra de diversificação global.
Este ponto de vista é forçado por Martín Iglesias, do Itaú, que chegou a uma conclusão parecida sobre os EUA como porta de entrada para o mundo, funcionando como um hub de ativos de diversas localidades.
O tamanho do mercado também aparece na quantidade de produtos disponíveis para o investidor. Segundo Iglesias, o Itaú tem uma das maiores prateleiras de investimento do mercado brasileiro, com cerca de 1.400 produtos. Enquanto a Avenue, por sua vez, oferece acesso a mais de 9 mil ativos negociados no mercado americano.
Leia mais: Como investir no exterior sendo brasileiro: guia completo 2026
O segundo motivo diz respeito a uma objeção comum: a ideia de que investir fora é arriscado. Ao olhar para a classificação de risco soberano, o Brasil, segundo avaliações da Fitch e a S&P, está na faixa “duplo B-“, o que, na prática, limita a existência de crédito considerado “grau de investimento” (high grade) puramente doméstico.
Isso mostra que a nossa percepção muitas vezes ignora o risco de ficar concentrado apenas no mesmo país. Esse comportamento tem nome: viés doméstico (ou home bias), a tendência de considerar mais seguro aquilo que já é familiar e está geograficamente próximo, mesmo quando os dados apontam o contrário.
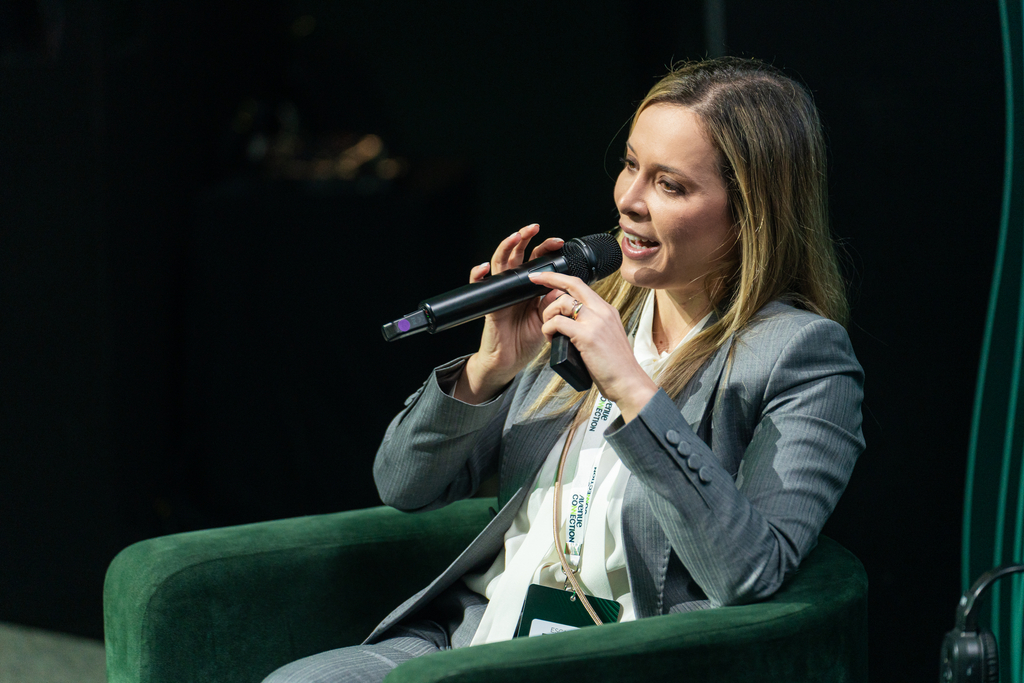
Outro ponto levantado é sobre o que realmente é volátil. a nossa moeda ou o dólar? “É o dólar que varia ou é a nossa moeda que é arriscada?”, reflete Juliana Benvenuto. Quando comparado a moedas de outros países, o dólar apresenta uma volatilidade bem menor. A diferença frente ao real fica evidente principalmente no histórico recente: a moeda brasileira atual completou 32 anos em 2026, depois de o Brasil ter passado por diversas trocas de moeda ao longo do século XX (cruzeiro, cruzado, cruzado novo, cruzeiro real). O dólar americano nunca mudou, mostrando solidez no decorrer de mais de 230 anos.
Leia também: A importância do perfil de investidor na trajetória financeira
O terceiro motivo é mais comportamental do que numérico: o consumo do brasileiro já é global, mesmo para quem nunca fez nenhum investimento fora do país. Segundo o painel, basta olhar para um dia comum: o celular é Apple ou Samsung, o app de mensagens é o WhatsApp, o motorista chega pelo Uber, o carro é BYD, Nissan, Ford ou Chevrolet, o elevador é da Schindler, o computador é Lenovo. Praticamente nenhuma marca desse dia a dia é genuinamente nacional, e a menção a essas marcas serve apenas de ilustração, sem qualquer recomendação de investimento associada a elas.
Mesmo o que parece “bem brasileiro” costuma ter um componente internacional: o preço de commodities como o trigo, por exemplo, são cotadas em dólar. Então, até itens do dia a dia, como o pão francês, carregam um pedaço de exposição cambial, ainda que ninguém tenha comprado um ativo internacional para isso.
Leia mais: Como montar carteira em dólar: passo a passo para diversificar globalmente
Se o consumo já é internacional, a pergunta natural é: o quanto isso pesa no orçamento? É aqui que entra um estudo da FGV citado no painel: independentemente da faixa de renda, da mais baixa à mais alta, o impacto da variação cambial no consumo do brasileiro médio fica entre 16% e 18%.
Na prática, isso significa que ter algo entre 16% e 18% do patrimônio em dólar ajudaria a neutralizar esse impacto: se o dólar subir, essa parcela da carteira sobe junto, compensando o aumento no custo de vida (celular, gasolina, viagens, produtos importados). O percentual exato varia de pessoa para pessoa, dependendo do perfil de consumo, do horizonte de planejamento e da tolerância a risco de cada um. Vale conversar com um assessor para entender o que faz sentido no seu caso.
Durante o Avenue Connection 2026, a FGV divulgou um novo estudo, que adicionou novas informações sobre o impacto do dólar na vida financeira dos brasileiros. De acordo com a nova pesquisa, assinada pelos professores Claudia Emiko Yoshinaga, Francisco Henrique Figueiredo de Castro Junior, Ricardo Ratner Rochman e William Eid Junior, uma proteção mais efetiva de patrimônio, o nível de investimentos no exterior deve ficar entre 65% a 80%, dependendo do momento de vida e dos objetivos do investidor.
Outro ponto levantado no painel: não é preciso migrar todo o patrimônio de uma vez. Uma alternativa é construir essa exposição em etapas, ao longo do tempo, em vez de tentar acertar um único momento ideal de câmbio.
Esse impacto cambial conecta com um conceito trazido por Martín Iglesias, do Itaú: ALM (Asset and Liability Management, ou gestão de ativos e passivos). A ideia é que os objetivos de vida ajudam a definir o risco real de uma carteira, não só a volatilidade do mercado. Se uma parte relevante dos planos, como os estudos de um filho no exterior ou um projeto de morar fora em alguns anos, vai custar em dólar, não ter nenhum ativo na mesma moeda também é um tipo de risco, mesmo que a carteira pareça “estável” quando olhada só em reais. Como resume Iglesias: “Ter passivo, projeto em dólar, e não ter ativos em dólar, é risco.”
Leia também: Comportamento e dinheiro: lições de “A Psicologia Financeira” que valem para a vida
O quinto e último motivo é sobre uma decisão que, na prática, todo mundo já tomou sem perceber: não fazer nada. Segundo o painel, tentar acertar o melhor momento para comprar dólar, investindo fora quando o câmbio estiver “no preço certo”, também é uma escolha, e ela pode custar caro.
O próprio Boletim Focus, com as projeções dos principais economistas e analistas de mercado do país, historicamente erra a direção do câmbio com frequência, o que reforça que, se nem quem acompanha o mercado profissionalmente acerta esse tipo de previsão, tentar cronometrar o momento ideal tende a ser uma estratégia pouco eficaz.
A alternativa discutida no painel é o chamado “dólar médio” (ou preço médio): em vez de esperar o momento perfeito, ir comprando dólar em parcelas menores, a cada evento de liquidez que a pessoa tiver. Assim, a média de preço tende a ficar equilibrada, sem correr o risco de comprar tudo no pior momento possível, mas também sem tentar adivinhar o melhor.
Nenhum desses motivos propõe abandonar o Brasil ou o real: a ideia central, reforçada ao longo de todo o painel, é que investir no exterior e manter parte do patrimônio em reais são estratégias complementares, não uma escolha excludente.
A boa notícia é que abrir uma conta para investir fora deixou de ser um processo restrito a quem tinha alto patrimônio e contatos específicos — hoje, cabe no celular. Se o consumo do brasileiro já é global há um bom tempo, talvez o próximo passo natural seja o patrimônio acompanhar esse movimento.
Quer entender melhor o quanto o câmbio já influencia o seu dia a dia, mesmo sem você perceber? Baixe gratuitamente o e-book “Patrimônio à prova de câmbio”, com o estudo completo da FGV e outras formas de pensar sua exposição em dólar: materiais.avenue.us/patrimonio-prova-cambio.
Oferta de serviços intermediada por Avenue Banco de Investimentos. Avenue Securities Banco de Investimento S.A. (“Avenue Banco de Investimentos”) é um banco de investimentos, devidamente autorizado pelo Banco Central do Brasil (“BCB”) e pela comissão de Valores Mobiliários (“CVM”). Os saldos disponíveis em Reais são mantidos na Avenue Securities Banco de Investimento S.A., uma instituição financeira regulada. Os fundos detidos pela Avenue Banco de Investimentos não são cobertos pelo FGC (Fundo Garantidor de Créditos). Veja todos os avisos importantes: https://avenue.us/termos/.
O investimento internacional envolve riscos especiais, incluindo flutuações cambiais, diferentes padrões de contabilidade financeira e possível volatilidade política e econômica.
Manter ações para o longo prazo não garante um resultado rentável. Investir em ações sempre envolve risco, inclusive a possibilidade de perder todo o investimento.
Tenha em mente que não há garantia de que qualquer estratégia será bem sucedida ou lucrativa, nem protegerá contra uma perda.
Em geral, o mercado de títulos é volátil, e os títulos de renda fixa carregam risco de taxa de juros. (À medida que as taxas de juros sobem, os preços dos títulos geralmente caem, e vice-versa. Esse efeito é geralmente mais pronunciado para títulos de longo prazo.) Os títulos de renda fixa também carregam risco de inflação, risco de liquidez, risco de chamada (call risk), e riscos de crédito e inadimplência para emissores e contrapartes.
A Classificação fornecida é uma classificação composta de todas as agências de classificação disponíveis para cada título. As classificações fornecidas por organizações de classificação estatística, também chamadas de agências de rating, são avaliações da credibilidade de um determinado emissor, incluindo a possibilidade de que o emissor não seja capaz de pagar juros ou pagar principal. As classificações não são recomendações para comprar, vender ou manter um título, nem as classificações removem o risco de mercado. Títulos com a mesma classificação podem negociar a preços significativamente diferentes. Além disso, as classificações estão sujeitas a revisão, suspensão, redução ou retirada a qualquer momento, e uma agência de classificação pode colocar um emissor sob revisão ou alerta de crédito. As classificações não devem ser confiadas como conselhos de investimento.
Tenha em mente que os indivíduos não podem investir diretamente em nenhum índice, e o desempenho do índice não inclui custos de transação ou outras taxas, o que afetará o desempenho real do investimento. Os resultados individuais do investidor variam. O desempenho passado não garante resultados futuros.
Este é um exemplo hipotético apenas para fins de ilustração e não representa um investimento real.
As informações citadas acima foram obtidas de fontes consideradas confiáveis, mas não garantimos que sejam precisas ou completas; não constituem uma declaração de todos os dados disponíveis necessários para tomar uma decisão de investimento, nem representam uma recomendação. Quaisquer opiniões são exclusivamente do autor e não refletem, necessariamente, as da Avenue Securities ou de suas afiliadas.
A situação de cada investidor é única e você deve considerar seus objetivos de investimento, tolerância ao risco e horizonte de tempo antes de fazer qualquer investimento. Investir envolve risco e você pode incorrer em um lucro ou perda, independentemente da estratégia selecionada. O conteúdo acima não é uma recomendação para comprar ou vender qualquer ativo individual ou qualquer combinação de ativos.
Coordenadora de alocação e inteligência da Avenue