Voltar
Editorias
15 set 2026
Existe uma pergunta simples que poucas famílias brasileiras conseguem responder com clareza: se algo acontecer com você hoje, quem sabe onde estão os seus ativos e como acessá-los? Essa foi uma das provocações centrais de um dos painéis do Avenue Connection 2026, dedicado aos primeiros passos do planejamento patrimonial.
A ideia central é direta: o patrimônio é o que sustenta você depois que a capacidade de trabalhar diminui. E organizar isso não exige burocracia excessiva nem grandes estruturas. Exige, antes de tudo, consciência e um ponto de partida.
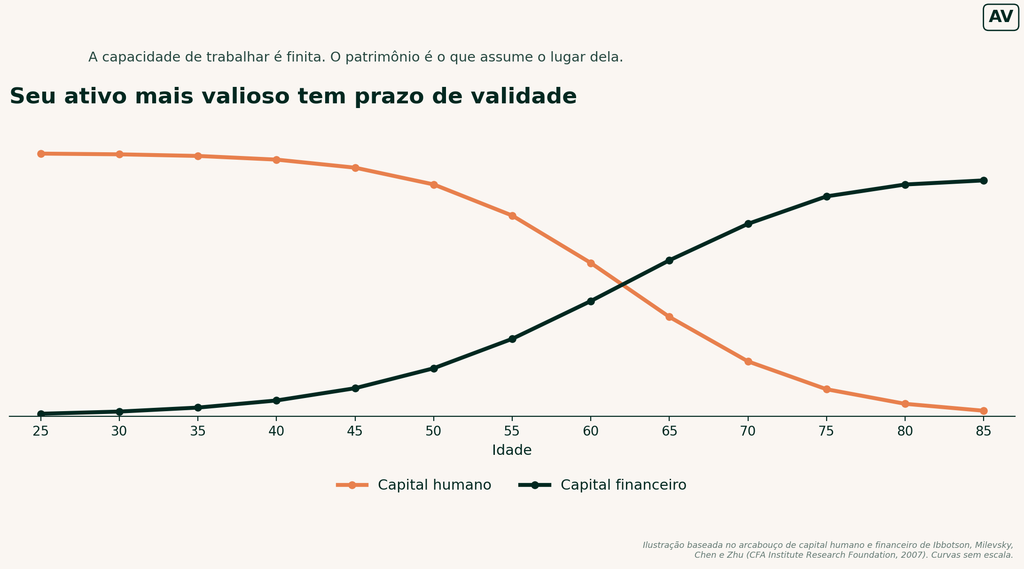
Um dos conceitos apresentados no painel é o cruzamento entre capital humano e capital financeiro. No começo da vida profissional, a capacidade de gerar renda com o próprio trabalho é alta. Com o tempo, essa curva cai – e o patrimônio acumulado precisa assumir o lugar que o trabalho ocupava.
A pergunta que resume esse ponto é direta: quem sustenta você depois que a curva do capital humano acaba? Você ou seus filhos – não existe uma terceira resposta. O momento em que essas duas curvas se cruzam varia de pessoa para pessoa, e depende diretamente de quanto e desde quando alguém começa a poupar e planejar.
Um erro comum é adiar o planejamento esperando um momento mais “ideal”. O painel reforçou que isso não existe. O momento certo para começar é o momento em que você toma consciência da importância de planejar – seja aos 25 ou aos 55 anos. Sempre dá tempo, mas quanto antes o processo começa, mais espaço há para ajustes.
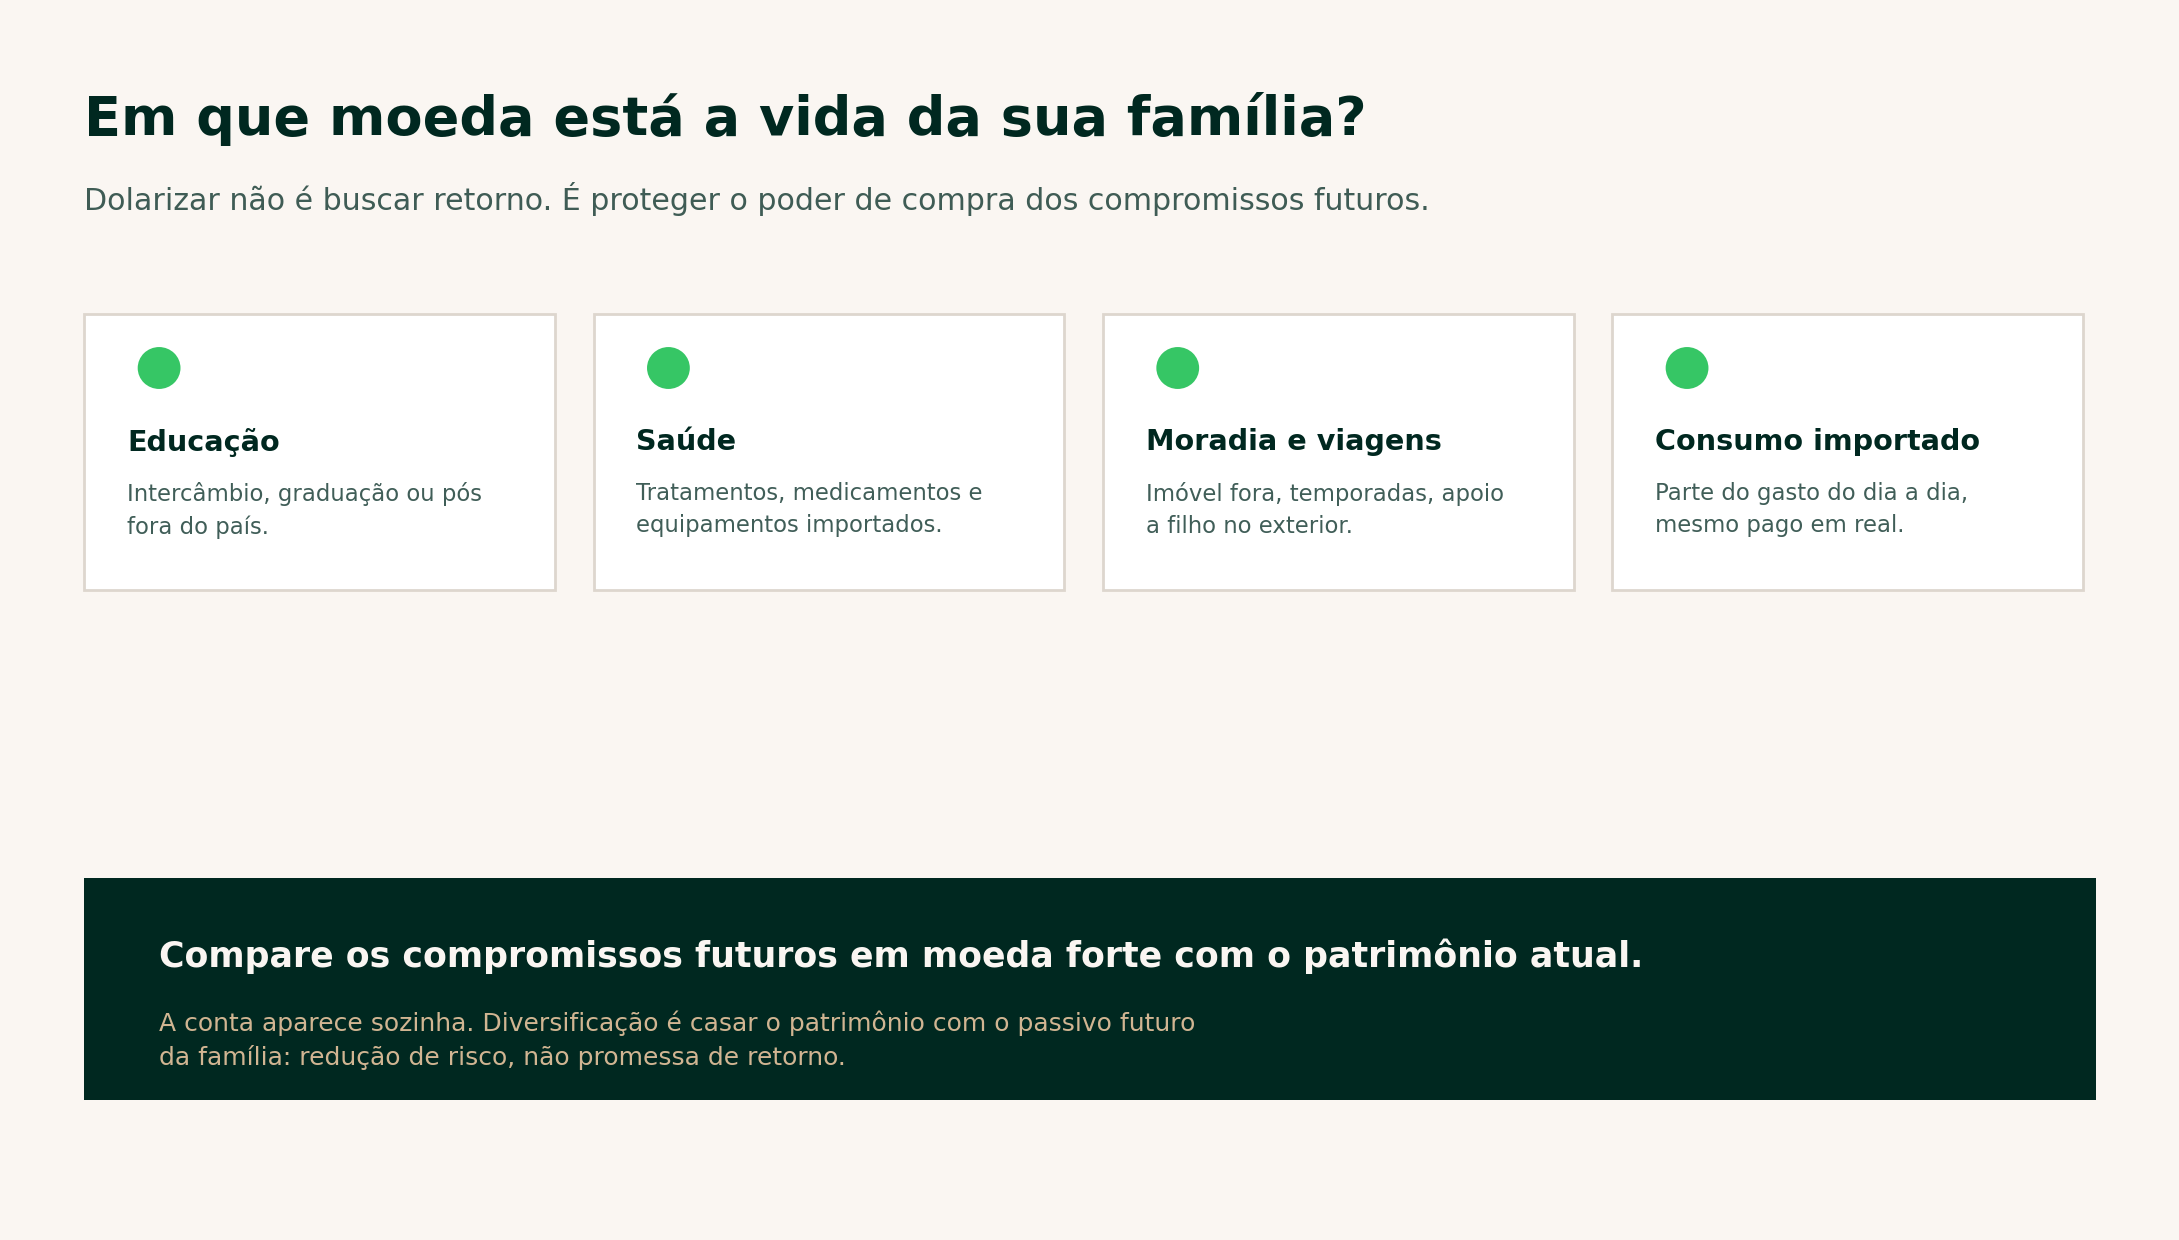
Isso vale também para pensar a vida em uma perspectiva mais internacional. 🔗 Geração Global: o que é e por que ela é o tema do Avenue Connection 2026 explica por que a vida do brasileiro está, cada vez mais, conectada a compromissos em moeda forte: educação, saúde, moradia, viagens e consumo importado. Dolarizar patrimônio não é buscar retorno – é proteger o poder de compra de compromissos futuros.
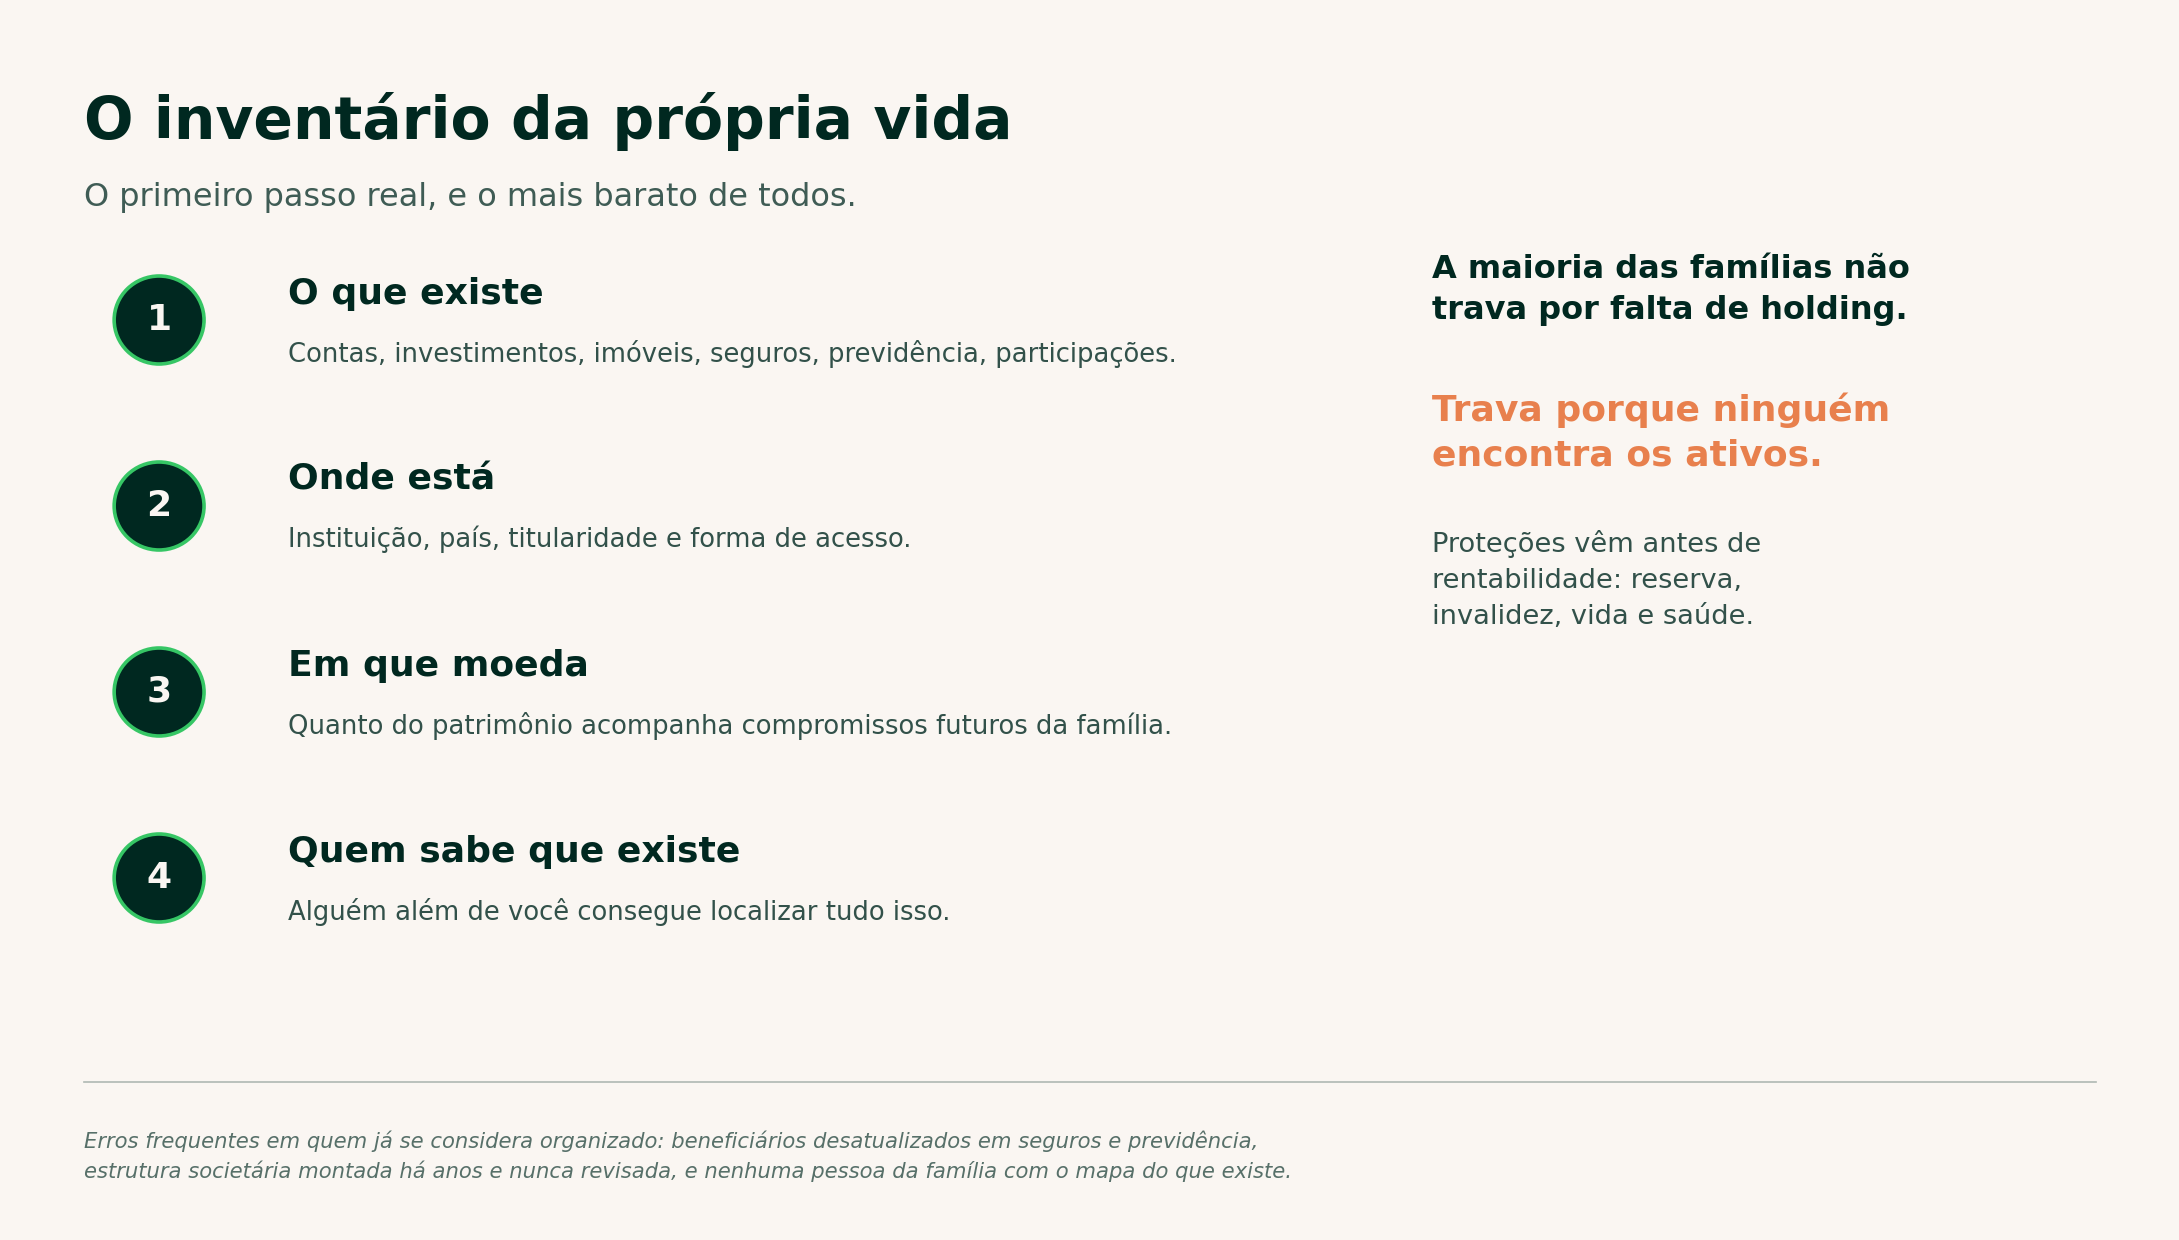
Talvez o ponto mais prático levantado no painel tenha sido este: a maioria das famílias não trava na sucessão por falta de holding ou estrutura societária. Trava porque ninguém consegue encontrar os ativos.
O exercício sugerido é simples e pode ser feito por qualquer pessoa, independentemente do tamanho do patrimônio:
Como resumiu Bruno Mori, da Planejar, durante o painel: “a maioria das famílias não trava por falta de holding – trava porque ninguém encontra os ativos.” E completou: “proteções vêm antes de rentabilidade: reserva, invalidez, vida e saúde.”
Esse é o ponto de partida mais barato e mais acessível de todo o planejamento patrimonial – antes mesmo de pensar em estruturas mais sofisticadas. Para se aprofundar no tema, vale a leitura de 🔗 Sucessão Patrimonial no Exterior: entenda como funciona e de 🔗 ITCMD e ToD: como proteger seu patrimônio sem inventário na herança.
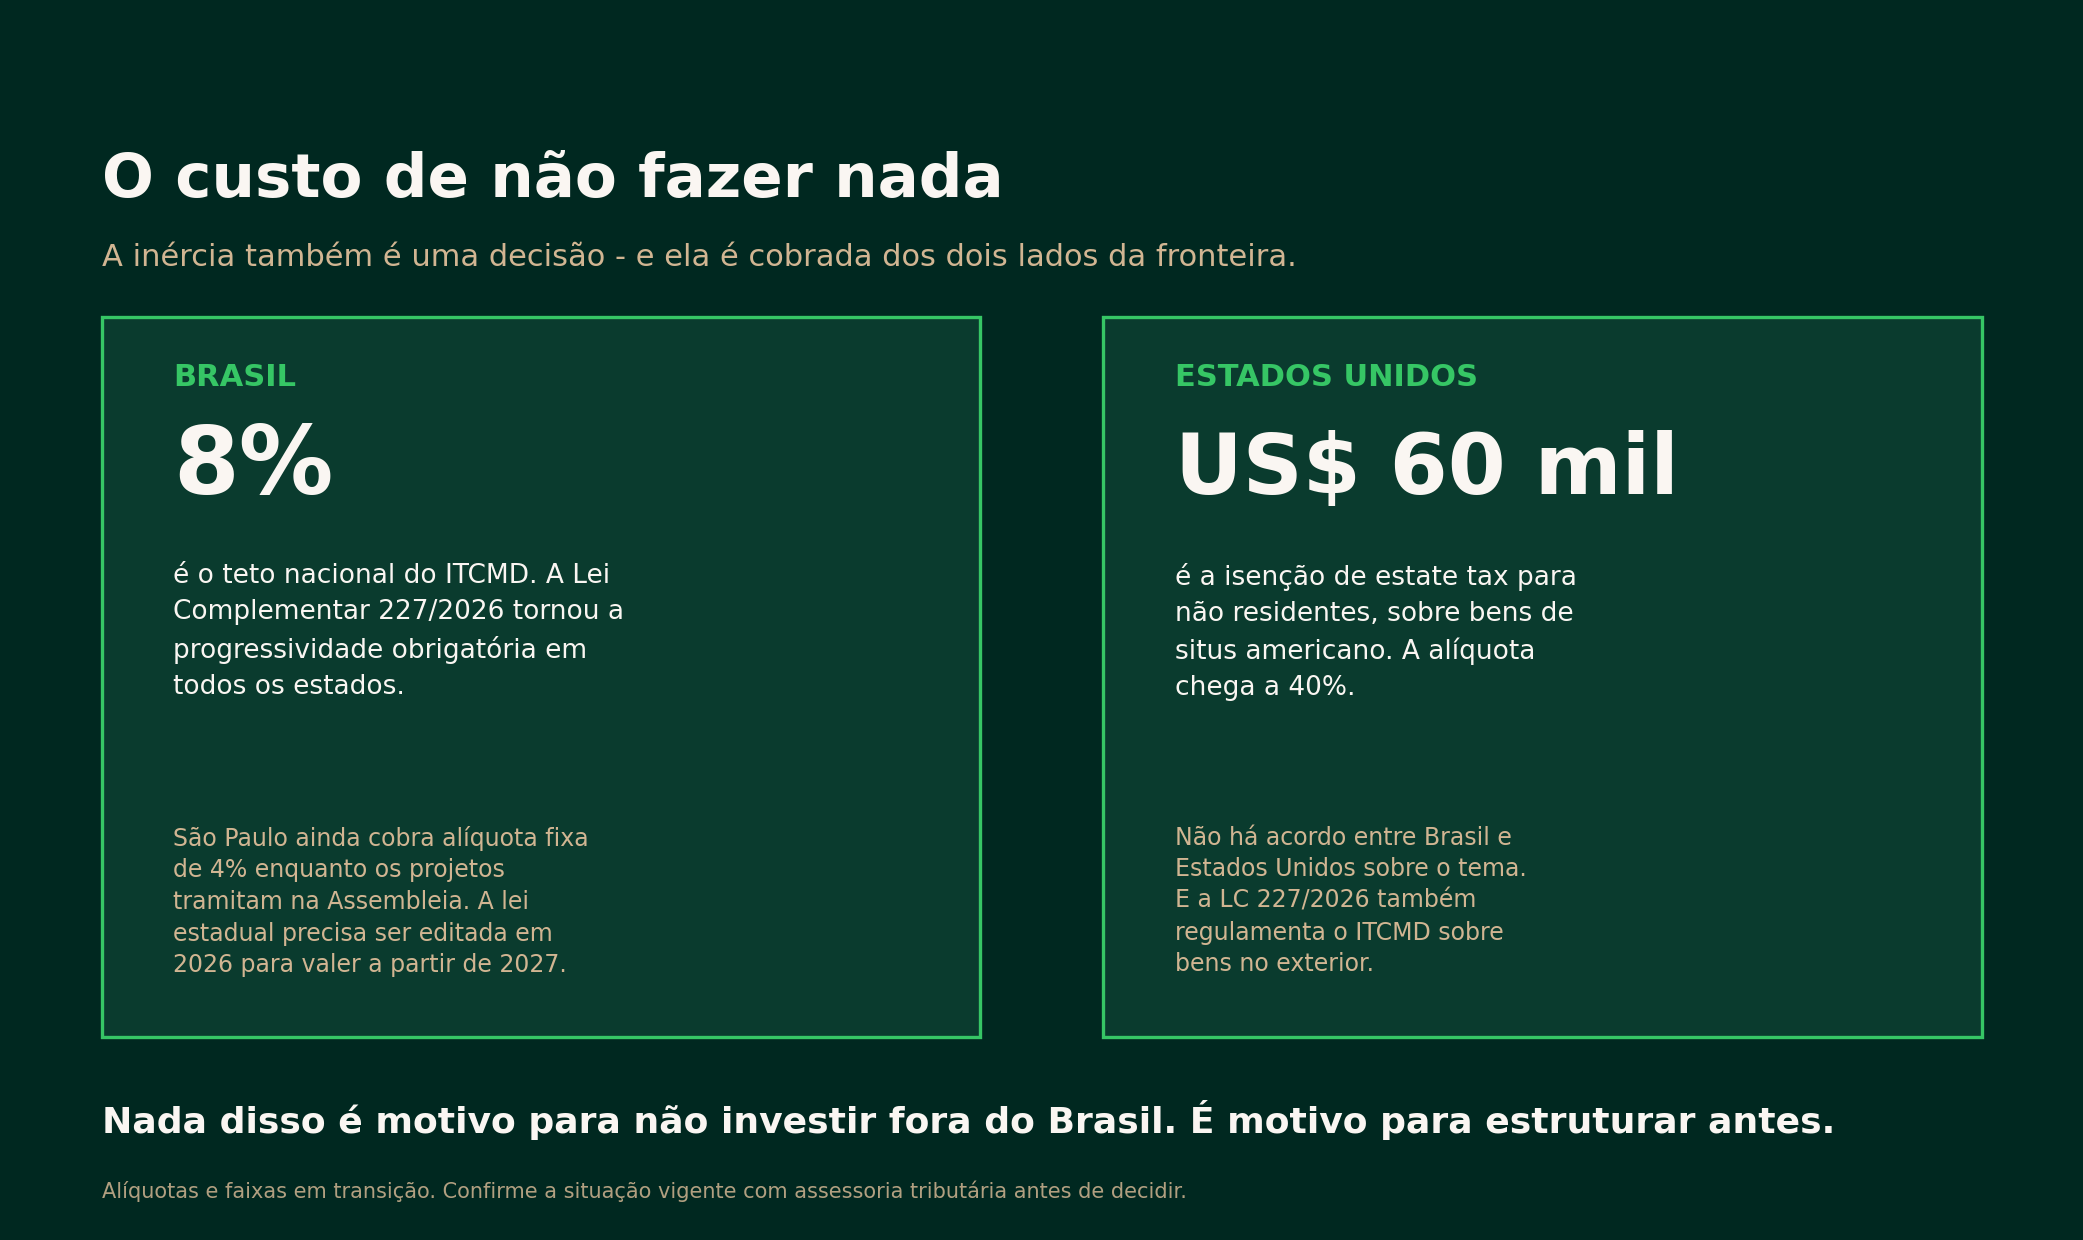
O painel também trouxe um dado concreto sobre inércia: no Brasil, o ITCMD (imposto sobre herança e doação) tem teto nacional de 8%, com a Lei Complementar 227/2026 tornando a progressividade obrigatória em todos os estados – São Paulo ainda cobra alíquota fixa de 4% enquanto os projetos de adequação tramitam na Assembleia. Nos Estados Unidos, não residentes têm isenção de estate tax de até US$ 60 mil sobre ativos de raiz americana, com alíquota que pode chegar a 40% sobre o restante.
A conclusão do painel não é que isso seja motivo para não investir fora do Brasil – é motivo para estruturar antes. O custo de não fazer nada é real, mesmo quando parece invisível.
Ferramentas como o TOD (Transfer on Death) foram citadas como formas de agilizar o acesso ao patrimônio para quem for receber a herança, tornando o processo de sucessão mais rápido e menos custoso para a família.
O painel encerrou com uma provocação simples: pense no que aconteceria com a vida da sua família na sua ausência. A partir disso, três perguntas ajudam a organizar o processo:
Por onde começar o planejamento patrimonial?
Pelo mapeamento do que existe, onde está, em que moeda e quem mais tem acesso a essas informações – o chamado “inventário da própria vida”.
É preciso ter muito patrimônio para começar a planejar?
Não. O painel reforça que o momento ideal para começar é quando a pessoa toma consciência da importância de planejar, independentemente do valor acumulado.
Diversificação internacional é sobre comprar dólar?
Não. É uma decisão sobre classes de ativos, geografia e moedas – dolarizar parte do patrimônio é consequência dessa estratégia, não o objetivo em si.
O que é o TOD e por que ele é citado em planejamento sucessório?
É uma ferramenta que facilita o acesso ao patrimônio por quem for receber a herança, tornando o processo de sucessão mais ágil.
Por que muitas famílias travam na sucessão patrimonial?
Segundo o painel, raramente é por falta de estrutura societária (como holding) – na maioria dos casos, é porque ninguém sabe onde estão os ativos ou como acessá-los.
O investimento internacional envolve riscos especiais, incluindo flutuações cambiais, diferentes padrões de contabilidade financeira e possível volatilidade política e econômica.
As informações acima foram obtidas de fontes consideradas confiáveis, mas não garantimos que sejam precisas ou completas; não constituem uma declaração de todos os dados disponíveis necessários para tomar uma decisão de investimento, nem representam uma recomendação. Quaisquer opiniões são exclusivamente do entrevistado e não refletem, necessariamente, as da Avenue Securities ou de suas afiliadas.
Oferta de serviços intermediada por Avenue Banco de Investimentos. Avenue Securities Banco de Investimento S.A. (“Avenue Banco de Investimentos”) é um banco de investimentos, devidamente autorizado pelo Banco Central do Brasil (“BCB”) e pela comissão de Valores Mobiliários (“CVM”). Os saldos disponíveis em Reais são mantidos na Avenue Securities Banco de Investimento S.A., uma instituição financeira regulada. Os fundos detidos pela Avenue Banco de Investimentos não são cobertos pelo FGC (Fundo Garantidor de Créditos). Veja todos os avisos importantes: https://avenue.us/termos/.