Existe uma pergunta simples por trás de todo IPO no esporte: por que um clube com milhões de torcedores apaixonados precisaria vender participação a estranhos?
A resposta quase nunca é glamour. É balanço.
Manchester United, 2012: o IPO que pagou uma dívida
O caso mais estudado do setor é o do Manchester United na Bolsa de Nova York, em 2012. A oferta levantou cerca de US$ 233 milhões, e o prospecto explica a lógica: capitalização, governança, crescimento de marca e estratégia de longo prazo.
Mas o contexto financeiro é o que conta a história de verdade. A família Glazer havia assumido o controle do clube em 2005 por meio de uma aquisição alavancada de US$ 1,47 bilhão, o tipo de operação em que a dívida usada na compra recai sobre a empresa adquirida. Em março de 2012, a dívida do clube estava em US$ 663 milhões.
Ou seja: parte relevante dos recursos do IPO foi direcionada a reduzir endividamento resultante da própria aquisição feita anos antes. O torcedor comprou ação de um clube que estava se financiando para pagar a conta de ter sido comprado. É um caso clássico de porque ler o prospecto importa mais do que gostar do time. O funcionamento de uma oferta está explicado no material sobre IPO nos EUA.
Para escala, na época da abertura a Forbes estimava o Manchester United como o clube esportivo mais valioso do mundo, à frente do Real Madrid.
Juventus, 2001, e Borussia Dortmund, 2000: os pioneiros europeus
A Juventus abriu capital em 2001, captando cerca de US$ 128,6 milhões na bolsa italiana, como Juventus Football Club S.p.A. Foi uma das ofertas que consolidaram a Itália como o país com mais clubes listados.
Antes dela, o Borussia Dortmund lançou ações em outubro de 2000 e se tornou o primeiro clube esportivo alemão de capital aberto, negociando em Frankfurt por meio da estrutura Borussia Dortmund GmbH & Co. KGaA.
As motivações são as mesmas em praticamente todos os casos: o futebol se tornou um dos setores mais intensivos em capital do planeta. Contratar atletas, reformar estádio, expandir centro de treinamento e investir em base custa centenas de milhões. Abrir capital é uma forma de levantar recursos sem depender apenas de dívida bancária ou do bolso de um controlador.
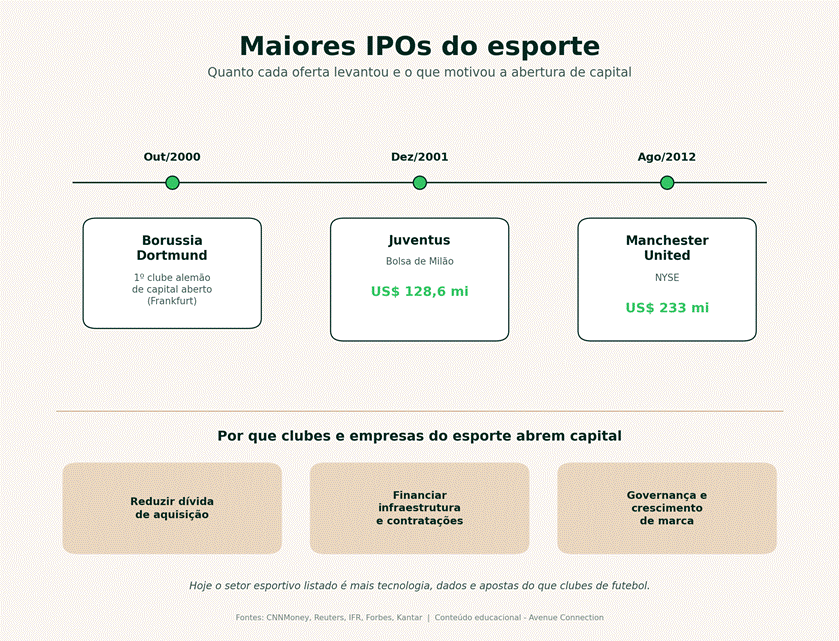
Infográfico: os IPOs que marcaram o esporte e o que o setor listado é hoje.
O maior negócio do esporte não foi um IPO
Vale registrar um ponto que reposiciona todo o assunto: as maiores transações da história do esporte não aconteceram em bolsa, aconteceram em venda de controle.
Quando o Manchester United foi colocado à venda, reportagens da Reuters apontavam que uma operação pelo clube provavelmente superaria a maior transação esportiva até então, os US$ 5,2 bilhões pagos pelo Chelsea, incluindo dívida e investimentos. O processo foi conduzido pelo Raine Group, e a família Glazer, que havia comprado o clube por cerca de 889 milhões de euros em 2005, buscava avaliação de até 7 bilhões de libras.
O clube contava com mais de 659 milhões de seguidores no mundo, segundo estudo da Kantar, o equivalente a quase um décimo da população mundial. Esse é o ativo real de um clube de futebol: audiência. E audiência não aparece no balanço.
O esporte listado hoje vai muito além dos clubes
Se o objetivo é entender o setor esportivo em bolsa, olhar só para clubes é um recorte estreito. Análises de banco de investimento voltadas ao setor organizam as empresas públicas em segmentos bem distintos:
- Times e ligas: Manchester United, Borussia Dortmund, Juventus, Madison Square Garden Sports (proprietária do New York Knicks e do New York Rangers), Liberty Media, Atlanta Braves e Rogers Communications, dona do Maple Leafs, Raptors, Toronto FC e de participação no Blue Jays
- Tecnologia e serviços: Flutter Entertainment (FanDuel e Betfair), DraftKings, Tencent, Catapult Group em analytics esportivo, Playtech e Sportradar Group
A Sportradar, fundada em 2001 por Carsten Koerl, atua em tecnologia esportiva com presença em direitos de transmissão, apostas e dados, fornecendo soluções a federações, meios de comunicação, plataformas e operadores. É um exemplo de como o dinheiro do esporte migrou para a camada de dados e distribuição, não para o clube.
E há um ponto estrutural importante: segundo análises do setor, IPOs não são comuns em esporte, porque não existem tantos times, estádios ou arenas de capital aberto. O fluxo de ofertas se concentra nas empresas de tecnologia, dados e apostas que orbitam o esporte, não nas equipes.
Como o investidor brasileiro acessa esse mercado
Entender a história dessas ofertas é uma coisa. Acessar operacionalmente o mercado onde esses papéis negociam é outra.
A bolsa define o acesso
Papéis listados nas bolsas americanas são acessíveis por meio de uma conta de investimento nos Estados Unidos, o que inclui a maior parte das empresas citadas neste artigo: Manchester United na NYSE, além de companhias de tecnologia, dados, apostas e arenas listadas no mercado americano.
Já os clubes listados na Bolsa Italiana, em Frankfurt, Amsterdã ou na Euronext Lisboa seguem regras de acesso diferentes e nem sempre estão disponíveis em toda plataforma de investimento. Verifique a disponibilidade do ativo e as condições de negociação antes de qualquer decisão.
O caminho operacional
Para quem mora no Brasil e quer acessar o mercado americano, a sequência é a seguinte:
- Abrir uma conta de investimento nos Estados Unidos, com o processo de cadastro e verificação de identidade exigido pela regulação americana.
- Enviar recursos por meio de operação de câmbio autorizada, realizada por instituição habilitada pelo Banco Central do Brasil. Confira a cotação em Dólar hoje.
- Converter reais em dólares e manter o saldo na moeda em que o ativo é negociado.
- Enviar a ordem identificando o ativo pelo ticker, verificando o tipo de ordem e o horário de funcionamento do mercado.
Participar de um IPO é diferente de comprar na bolsa
Vale a distinção, porque muita gente confunde os dois. Comprar um papel já listado é uma operação de mercado secundário, com histórico de preço e liquidez observáveis. Participar da oferta inicial é outra coisa: o acesso depende de reserva, alocação e condições específicas de cada operação, e não há histórico de negociação nem preço de referência formado. O funcionamento está detalhado no material sobre IPO nos EUA e na comparação entre IPO no Brasil e nos EUA.
O que verificar antes
Quatro itens que não são opcionais em qualquer operação internacional:
- Disponibilidade do ativo ou da oferta: nem todo papel ou oferta está acessível em todas as plataformas.
- Custos: de transferência internacional, de manutenção de conta e de negociação. Os custos da Avenue podem ser consultados em avenue.us/custos e são atualizados de tempos em tempos.
- Tributação: ganho de capital em investimentos no exterior tem regras próprias, alteradas pela Lei 14.754. Há material específico no portal sobre compensação de lucros e prejuízos e sobre como declarar investimentos no exterior.
- Declaração de CBE: residentes no Brasil que detenham recursos no exterior acima de determinado montante devem apresentar a declaração de Capitais Brasileiros no Exterior ao Banco Central. Confirme os limites vigentes.
As duas camadas de risco
Investir em ativo estrangeiro cria duas exposições independentes que podem se somar em qualquer direção: o risco do próprio ativo e o risco cambial. No caso de oferta pública inicial, soma-se ainda a volatilidade típica do período inicial de negociação.
| Abra sua conta na Avenue A Avenue é a plataforma de investimentos internacionais para o brasileiro que quer acessar o mercado americano. Com uma conta Avenue, você converte reais em dólares, mantém recursos nos Estados Unidos e acessa ações, ETFs, renda fixa americana e fundos de investimento no exterior. Abra sua conta aqui. A abertura de conta dá acesso à plataforma e não constitui recomendação de compra de qualquer ativo, oferta ou setor mencionado neste artigo. |
O que esses casos ensinam ao investidor
Três leituras que atravessam todos os exemplos:
Primeira: o motivo do IPO importa mais que a marca. Oferta destinada a reduzir dívida de aquisição alavancada conta uma história diferente de oferta destinada a expandir operação. Isso está no prospecto, não na manchete.
Segunda: audiência não é receita, e receita não é lucro. Um clube com 659 milhões de seguidores pode ter balanço frágil. Torcida global é ativo de marca, e a conversão disso em resultado financeiro depende de execução, direitos de transmissão e ciclo esportivo.
Terceira: o setor esportivo em bolsa é mais tecnologia do que esporte. Quem quer exposição ao crescimento econômico do esporte encontra mais empresas de dados, mídia e apostas do que de equipes, e o perfil de risco dessas companhias é completamente diferente do de um clube.
Nada disso indica o que comprar. A decisão de investir em qualquer ativo depende de perfil de risco, objetivo, horizonte e diversificação, e essa avaliação é individual. O material sobre perfil de investidor e diversificação dá o enquadramento inicial.
FAQ sobre IPOs no futebol
Quanto levantou o IPO do Manchester United?
A oferta na Bolsa de Nova York, em 2012, levantou cerca de US$ 233 milhões. Parte relevante dos recursos foi usada para reduzir o endividamento resultante da aquisição alavancada feita pela família Glazer em 2005, de US$ 1,47 bilhão. A dívida do clube estava em US$ 663 milhões em março de 2012.
Quanto captou a Juventus no IPO?
Cerca de US$ 128,6 milhões na bolsa italiana, em 2001, operando como Juventus Football Club S.p.A.
Quando o Borussia Dortmund abriu capital?
Em outubro de 2000, tornando-se o primeiro clube esportivo alemão de capital aberto. As ações são negociadas em Frankfurt por meio da estrutura Borussia Dortmund GmbH & Co. KGaA.
Qual foi a maior transação da história do esporte?
Não foi um IPO. Reportagens apontavam os US$ 5,2 bilhões pagos pelo Chelsea, incluindo dívida e investimentos, como a maior operação esportiva até então. A venda do Manchester United foi projetada para superar esse valor, com a família Glazer buscando avaliação de até 7 bilhões de libras.
Por que um clube de futebol abre capital em bolsa?
Os motivos típicos citados em prospectos são capitalização para contratações e infraestrutura, governança, crescimento de marca e estratégia de longo prazo. Na prática, reduzir endividamento aparece com frequência entre os destinos dos recursos.
Quais empresas de esporte estão listadas em bolsa hoje?
Além de clubes como Manchester United, Borussia Dortmund e Juventus, análises do setor citam Madison Square Garden Sports, Liberty Media, Atlanta Braves e Rogers Communications em times e ligas, e Flutter Entertainment, DraftKings, Tencent, Catapult Group, Playtech e Sportradar Group em tecnologia e serviços.
IPOs são comuns no setor esportivo?
Não. Segundo análises de banco de investimento voltadas ao setor, IPOs não são comuns porque não existem tantos times, estádios ou arenas de capital aberto. As ofertas se concentram nas empresas de tecnologia, dados e apostas.
Fontes
Lance Biz – história e atuação da Sportradar
Carta do Condado – Quer ser dono de um clube de futebol? (valor captado no IPO do Manchester United e motivações de abertura de capital)
Forbes – Manchester United Tops The World’s 50 Most Valuable Sports Teams, julho de 2012 (LBO de 2005 e dívida de março de 2012)
Exame Invest – clubes listados e captação da Juventus em 2001
Reuters, via Soccerway – processo de venda do Manchester United, comparação com a transação do Chelsea e avaliação buscada pelos Glazer
Kantar – estudo de base global de torcedores do Manchester United
Mergers & Inquisitions – Sports Investment Banking (segmentação do setor e raridade de IPOs)
Disclaimer
Este conteúdo tem caráter exclusivamente informativo e educacional e não constitui oferta, recomendação, solicitação de oferta ou aconselhamento para comprar ou vender qualquer valor mobiliário. A menção a empresas, clubes, ofertas públicas, índices ou mercados tem finalidade ilustrativa e histórica, não representando indicação de investimento. Valores de captação referem-se às condições vigentes na data de cada oferta e não indicam desempenho posterior. Investimentos em renda variável envolvem riscos, incluindo a possível perda do capital investido. Participação em oferta pública inicial envolve riscos específicos, entre eles ausência de histórico de negociação e volatilidade elevada no período inicial. Investimentos em moeda estrangeira estão sujeitos a risco cambial.
A Avenue Securities LLC é membro da FINRA e da SIPC. Oferta de serviços intermediada por Avenue Securities Banco de Investimento S.A. Veja todos os avisos importantes sobre investimento: https://avenue.us/termos/.
Consulte um profissional qualificado e avalie seu perfil de investidor antes de tomar decisões. Rentabilidade passada não representa garantia de resultados futuros.