As eleições de 2026 movimentaram juros, dólar e bolsa no curto prazo. Mas, segundo o estudo “Ir para o exterior é fundamental: por que a Selic alta não protege totalmente o patrimônio brasileiro”, da FGVcef, apresentado em uma live no canal da Avenue, a pergunta mais importante para o investidor não é quem vai ganhar: é se faz sentido manter todo o patrimônio concentrado em um único país.
Quem apresentou os números foi o professor William Eid Junior, da FGV, em conversa com William Castro Alves, estrategista-chefe e sócio da Avenue Securities. O professor assina o estudo com Claudia Emiko Yoshinaga, Ricardo Ratner Rochman e F. Henrique Castro, também pesquisadores da FGV, e a pesquisa analisou décadas de dados sobre o CDI, o risco-país, o câmbio e os efeitos da diversificação internacional sobre o patrimônio.
Neste artigo, você vai entender o que o estudo encontrou sobre alocação internacional e como pensar a carteira independentemente do resultado eleitoral.
– Quer saber como está o Dólar Hoje? Confira a cotação em tempo real
Eleição é um evento. Alocação é um processo
O ponto central levantado na live é que o resultado de uma eleição é pontual, enquanto o planejamento patrimonial é contínuo. O estudo analisou o comportamento dos ativos brasileiros ao longo de vários governos, e a conclusão vale para qualquer cenário político: manter o patrimônio concentrado no Brasil não é proteção completa, porque ele segue dependendo apenas da economia brasileira.
Na live, o professor Eid descreveu três caminhos possíveis para o país nos próximos anos: inércia fiscal, medidas paliativas (a chamada armadilha da renda média) e reformas estruturais amplas – este último, na avaliação dele, o de menor probabilidade. O recado: mesmo no cenário mais favorável, a diversificação internacional continua indispensável.
O brasileiro ainda aloca pouco fora do país
Segundo o estudo, dos R$ 19,4 trilhões em bens e direitos declarados ao Imposto de Renda em 2024, apenas 6,3% estão no exterior. No núcleo formado por imóveis, aplicações financeiras e fundos – que responde por 58,9% do total declarado —, a parcela externa cai para 2,2%: ou seja, 97,8% desse núcleo está concentrado em uma única economia.
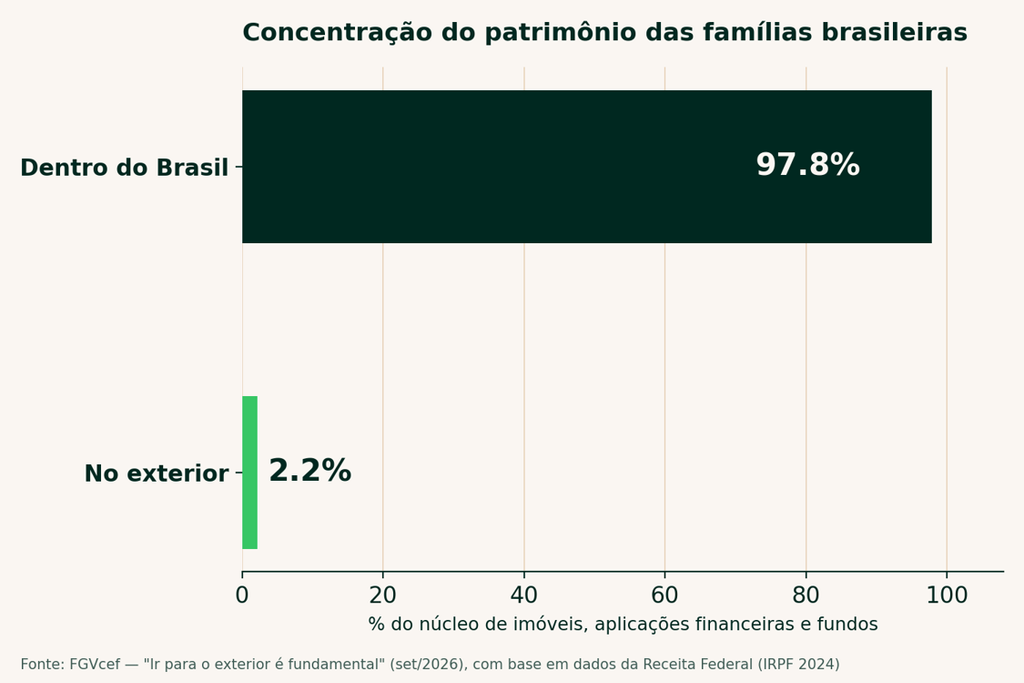
Fonte: FGVcef – “Ir para o exterior é fundamental” (set/2026), com base em dados da Receita Federal (IRPF 2024).
O movimento começou a mudar de direção: os fundos com investimento no exterior captaram R$ 83,8 bilhões líquidos em 2025, e o número de investidores em recibos de ações estrangeiras multiplicou-se por oito desde 2020. Ainda assim, internacionalizar o patrimônio segue sendo exceção, não regra.
A percepção de que “lá fora não rende” vem de uma época específica: entre 2009 e 2021, o título do Tesouro americano de dez anos pagou em média 2,28% ao ano; em julho de 2026, pagava 4,73%, mais que o dobro.
🔗 Leia também: diáspora patrimonial e o movimento do brasileiro rumo ao exterior
Ter vários ativos no Brasil já é diversificar?
Nem sempre. O estudo olhou os 84 meses de queda do Ibovespa entre janeiro de 2011 e junho de 2026 e encontrou que nenhuma classe doméstica superou o CDI em média nesses períodos, e os títulos indexados à inflação recuaram em 52% desses meses. A correlação média entre as classes domésticas fica em torno de 0,50, e nenhum par é negativo – ou seja, quando o cenário local piora, a maioria dos ativos brasileiros sofre junto.
O dólar foi a única série com comportamento de seguro nesses meses de queda, com valorização média de 3,11%. É esse o argumento técnico por trás da diversificação internacional: um ativo que segue uma dinâmica própria, independente da economia doméstica. 🔗 Para aprofundar: diversificação internacional: por que e como fazer
CDI alto é sinônimo de riqueza?
O argumento mais comum para ficar 100% no Brasil é simples: “aqui rende 13%, 14% ao ano sem susto”. O estudo propõe olhar o CDI por outra lente.
A Selic alta remunera o risco do Brasil em vez de eliminá-lo – o país segue no grau especulativo, com nota BB – e a renda contratada hoje não é permanente: desde 2000, o CDI acumulado em doze meses oscilou entre 24,2% e 2,1% ao ano, e uma queda de 14% para 10% reduz em quase 30% a renda de quem vive da aplicação.
A pesquisa converteu o CDI para dólares e comparou o resultado com o da bolsa americana em mais de 21 mil janelas de tempo, de 2005 a 2026, sempre olhando o retorno real (já descontada a inflação):
- O S&P 500 teve retorno real positivo em 90,1% das janelas analisadas.
- O CDI convertido em dólares teve retorno real positivo em 49,4% das janelas.
- A volatilidade do CDI medida em dólar (8,84% ao ano) ficou acima da volatilidade da bolsa americana (7,35% ao ano).
Importante: a pesquisa e os números citados acima são de responsabilidade da FGV e não representam opinião ou orientação de alocação da Avenue. Cada investidor tem um perfil e objetivos específicos, e a porcentagem indicada a cada um pode variar de acordo com isso. Rentabilidade passada não é garantia de resultado futuro.
A ilusão nominal
R$ 100 aplicados no CDI em janeiro de 2000 valiam R$ 2.108 em julho de 2026 em termos nominais. Descontada a inflação do período, o valor fica em R$ 437 a preços de 2000: a inflação consumiu mais de três quartos do ganho nominal. Boa parte do retorno nominal serviu só para repor o poder de compra perdido – o que não significa que o CDI não tenha papel na carteira, mas que o risco de fundo (o risco-país) continua o mesmo.
Visto de fora, o Brasil é medido pelo dólar e pelo risco de crédito
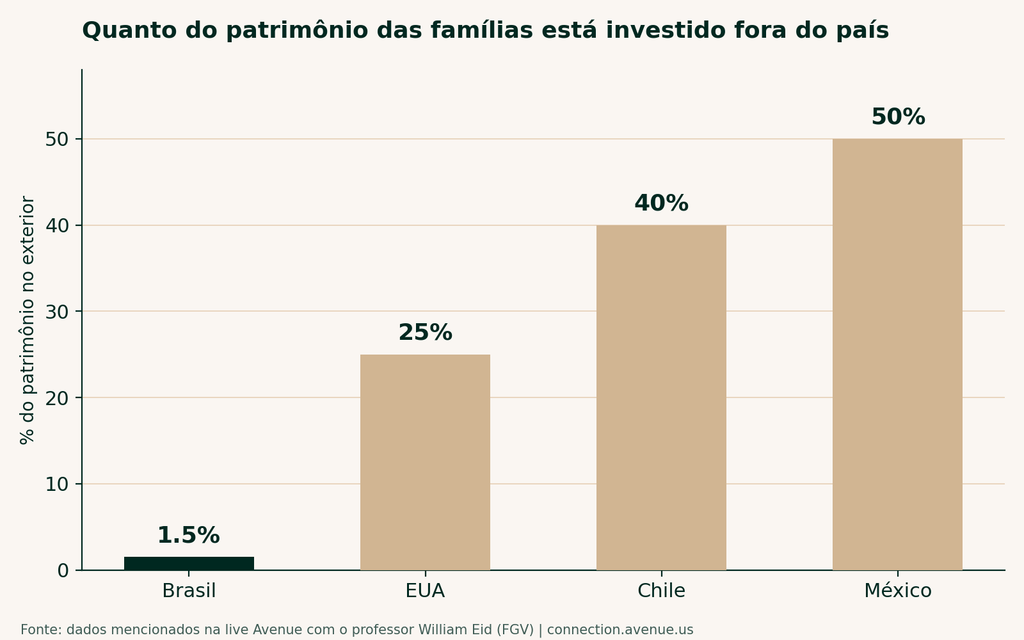
O estudo também mostra que a bolsa brasileira é pouco diversificada internamente: o Ibovespa tem 20,1 posições efetivas por emissor, contra 45,2 do S&P 500, e as cinco maiores empresas somam 41,4% do índice – uma concentração estável há uma década. Adicionar três classes internacionais eleva de 2,12 para 2,97 o número de apostas independentes de uma carteira com as seis classes brasileiras usuais, e esse ganho se mantém mesmo nos piores meses da bolsa local.
Além disso, dezoito anos depois de 2008, a bolsa brasileira segue 13% abaixo do patamar real daquela época, enquanto a americana recuperou todos os episódios de queda.
🔗 Para começar: o que são bonds americanos
Esperar o dólar cair para diversificar? O estudo testou essa lógica
O estudo comparou duas estratégias nas oitenta janelas de dez anos iniciadas a partir de 2010: a oportunista (esperar quedas do câmbio para enviar recursos) e a disciplinada (aportes recorrentes, formando um preço médio). A estratégia disciplinada venceu em todas as janelas, com vantagem mediana de 10,1 pontos percentuais na bolsa americana e 2,8 no crédito. Quem aportou mensalmente terminou com 9,2% mais patrimônio do que quem esperou o dólar cair 15% para remeter.
Vale lembrar: a disciplina protege justamente contra a impossibilidade de prever o próximo regime de juros, mas não elimina o risco de perdas.
🔗 Acompanhe a cotação para planejar seus aportes: dólar hoje na Avenue
Como estruturar a alocação, segundo o estudo
O estudo conclui que uma carteira combinando blocos nacional e internacional alcançou índice de Sharpe de 0,43, contra 0,05 da carteira puramente doméstica, em janelas móveis de 2005 a 2026 – ou seja, mais retorno por unidade de risco assumido.
Sobre quanto alocar, o estudo é cauteloso: cita um piso de 16% do patrimônio no exterior, estimado em outro estudo do FGVcef sobre o impacto do câmbio no custo de vida, como primeiro passo, não recomendação. Há também faixas ilustrativas por fase de vida, com teto doméstico de 35% na fase de acumulação a 20% na fase de renda.
Nota: essas faixas são ilustrativas e de responsabilidade da FGV; não representam opinião ou orientação de alocação da Avenue. Cada investidor tem um perfil e objetivos específicos, e a porcentagem indicada a cada um pode variar de acordo com isso.
Os riscos de alocar parte do patrimônio fora
Diversificar não é sinônimo de risco zero:
- Oscilação: ações sobem e descem, e podem passar longos períodos em queda.
- Câmbio: o dólar também pode cair frente ao real, reduzindo o resultado convertido para reais.
- Risco de crédito: em títulos de empresas, por exemplo, existe a chance de o emissor não pagar.
Diversificar não elimina perdas – ajuda a não depender de um único cenário. A escolha de quanto alocar depende do seu perfil, horizonte e objetivos.
Conclusão: a eleição passa, a alocação fica
O estudo da FGVcef reforça que a decisão mais relevante para o patrimônio não é tentar adivinhar o resultado das urnas, mas evitar concentrar tudo em um único país. Pensar em vida global começa por aí: ter parte do patrimônio em dólar, exposto a outras economias e a setores que quase não existem no Brasil.
Se você quer dar esse primeiro passo, abra sua conta na Avenue e conheça as opções de alocação internacional.
FAQ sobre alocação e diversificação segundo a FGV
Por que diversificar internacionalmente, e não só esperar o resultado das eleições?
Porque, segundo o estudo da FGVcef discutido na live, o risco de depender de uma única economia existe independentemente de quem vence. A eleição afeta o curto prazo; a alocação internacional é uma decisão estrutural.
Ter vários tipos de investimento no Brasil já não é diversificar?
Nem sempre. O estudo mostrou que, nos meses de queda da bolsa brasileira entre 2011 e 2026, nenhuma classe doméstica superou o CDI em média, e a correlação entre elas fica em torno de 0,50, sem nenhum par negativo. O dólar foi o único ativo com comportamento de seguro nesses períodos.
Se o CDI rende mais de 13% ao ano, por que alocar parte do patrimônio fora?
Porque o retorno nominal conta só parte da história. Convertido em dólar, o CDI teve retorno real positivo em 49,4% das mais de 21 mil janelas analisadas pelo estudo, contra 90,1% do S&P 500. Rentabilidade passada não é garantia de resultado futuro, e os percentuais são de responsabilidade da FGV.
Vale a pena esperar o dólar cair para começar a diversificar?
Nos dados analisados, aportar todo mês venceu esperar o momento ideal em todas as oitenta janelas de dez anos estudadas, com vantagem mediana de 10,1 pontos percentuais na bolsa americana.
Quanto do patrimônio das famílias brasileiras está fora do país?
Segundo o estudo, apenas 2,2% do núcleo de imóveis, aplicações financeiras e fundos das famílias brasileiras está no exterior – ou seja, 97,8% está concentrado dentro do país.
Alocar parte do patrimônio no exterior tem riscos?
Sim: oscilação de ativos, variação cambial e risco de crédito. Diversificar não elimina perdas, mas reduz a dependência de um único cenário.
Devo tirar todo o meu dinheiro do Brasil?
Não. O estudo cita um piso ilustrativo de 16% como primeiro passo, não como recomendação, e faixas que variam por fase de vida. A divisão certa depende do seu perfil, horizonte e objetivos, e deve contar com orientação profissional.
Disclaimers
As informações acima foram obtidas de fontes consideradas confiáveis, mas não garantimos que sejam precisas ou completas; não constituem uma declaração de todos os dados disponíveis necessários para tomar uma decisão de investimento, nem representam uma recomendação. Quaisquer opiniões são exclusivamente do autor e não refletem, necessariamente, as da Avenue Securities ou de suas afiliadas.
O investimento internacional envolve riscos especiais, incluindo flutuações cambiais, diferentes padrões de contabilidade financeira e possível volatilidade política e econômica.
Importante: a pesquisa e os números citados acima são de responsabilidade da FGV e não representam opinião ou orientação de alocação da Avenue. Cada investidor tem um perfil e objetivos específicos, e a porcentagem indicada a cada um pode variar de acordo com isso.
Rentabilidade passada não é garantia de resultado futuro.
A incorporação de investimentos alternativos em um portfólio apresenta a possibilidade de perdas significativas, incluindo, em alguns casos, a perda total do valor principal investido. Além disso, alguns investimentos alternativos podem passar por períodos de extrema volatilidade e, em geral, não são adequados para todos os investidores. Estratégias de alocação de ativos e diversificação não garantem lucro nem protegem contra perdas em mercados em declínio.
A situação de cada investidor é única e você deve considerar seus objetivos de investimento, tolerância ao risco e horizonte de tempo antes de fazer qualquer investimento. Investir envolve risco e você pode incorrer em um lucro ou perda, independentemente da estratégia selecionada. O conteúdo acima não é uma recomendação para comprar ou vender qualquer ativo individual ou qualquer combinação de ativos.
A Avenue Securities LLC é membro da FINRA e da SIPC. Oferta de serviços intermediada por Avenue Securities Banco de Investimento S.A.
Avenue Cash LLC é uma empresa de serviços monetários dos EUA registrada no FinCEN (Financial Crimes Enforcement Network). Os produtos e serviços bancários são fornecidos pelo Coastal Community Bank, Membro FDIC. O seguro do FDIC cobre exclusivamente a falência de um banco segurado pelo FDIC. O seguro do FDIC pode estar disponível através do sistema de repasse de seguros do Coastal Community Bank, Membro FDIC, desde que determinadas condições sejam atendidas. Consulte todos os avisos importantes em:https://avenue.us/termos/.