Voltar
Editorias
01 out 2026
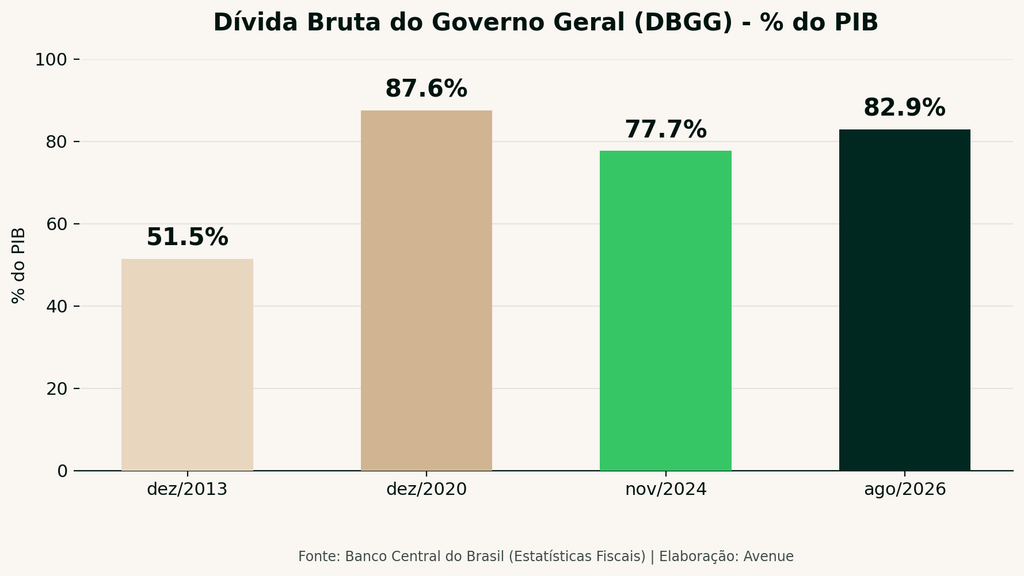
Seja quem for eleito em outubro, o próximo governo começa o mandato com um desafio pesado nas mãos: o risco fiscal no Brasil. Segundo o Banco Central, a dívida bruta do governo geral chegou a 82,9% do Produto Interno Bruto (PIB) em agosto, e a conta de juros em 12 meses passou de R$ 1,18 trilhão, quase 9% de tudo o que o país produz em um ano. Entender esse quadro ajuda a explicar o comportamento dos juros e do dólar, e o que isso significa para os seus investimentos.
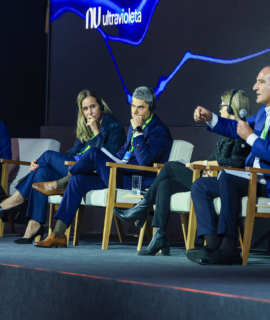
Esse foi o tema da segunda live da série Avenue sobre as eleições de 2026, que reuniu Marcela Rocha, Chief Investment Officer (CIO) da Avenue, e Marcos Fantinatti, economista-chefe da Verde Asset. Aqui a gente resume a conversa: de onde veio o problema, por que não dá para comparar o Brasil com Estados Unidos ou Japão, quais saídas estão na mesa e o que vale acompanhar a partir de 2027.
– Quer saber como está o Dólar Hoje? Confira a cotação em tempo real
Pense no orçamento de uma família. Se, ano após ano, os gastos superam a renda, a diferença vira dívida. E quanto mais endividada a família, mais caro fica pegar dinheiro emprestado. Com um país, a lógica é parecida.
Como lembrou a abertura da live, o risco fiscal ajuda a explicar duas coisas que o investidor brasileiro sente na pele: os juros reais do Brasil estão entre os mais altos do mundo, e o dólar costuma subir quando cresce a preocupação com as contas públicas. Só que manter juros altos por muito tempo tem custo. Quem precisa de crédito paga mais caro, e o próprio governo vê a conta de juros da dívida crescer. Vira um ciclo difícil de quebrar.
Quer entender com mais calma essa relação entre câmbio e percepção de risco? Vale ler: Risco Brasil: o que o dólar revela sobre sua carteira.
Marcos Fantinatti lembrou que, até a crise de 2008/2009, o Brasil operava com superávits primários expressivos, ou seja, o governo arrecadava bem mais do que gastava, sem contar os juros da dívida. Nesse cenário, o fiscal não era a grande preocupação do mercado.
Depois disso, o cenário mudou. Veio o período da chamada “contabilidade criativa”, em que várias despesas foram colocadas fora do orçamento oficial. Com a economia desacelerando, o resultado positivo sumiu e, desde 2014, o país passou a registrar déficits recorrentes.
Com mais de uma década de gastos acima da arrecadação, a dívida cresceu de forma contínua até os 82,9% do PIB de hoje. “Quanto mais endividado o emissor, maior o risco de crédito percebido pelo mercado e maior a taxa de juros cobrada para financiar essa dívida”, explicou Marcos. Para ele, a trajetória atual é insustentável no longo prazo, e reformas estruturais vão precisar acontecer em algum momento.
Uma comparação comum é olhar para países desenvolvidos com dívidas de 100% ou até 200% do PIB e concluir que o Brasil está tranquilo. Os dois convidados discordam.
Marcos lembrou que o Brasil é um país emergente e, citando dados do Fundo Monetário Internacional (FMI), afirmou que a dívida brasileira está entre 20 e 30 pontos percentuais acima da média dos emergentes comparáveis. Marcela Rocha acrescentou um ponto importante: o Brasil não tem o privilégio de ter sua dívida financiada amplamente por investidores globais em moeda doméstica, além de já carregar uma carga tributária elevada e uma estrutura de despesas bastante rígida.
Outro ponto da conversa foi o arcabouço fiscal aprovado em 2023. Na avaliação de Marcos, ele impõe algumas restrições, mas ainda deixa o gasto crescer mais rápido do que a economia. O PIB potencial, que é quanto o país consegue crescer sem gerar inflação, fica entre 1,5% e 2% ao ano. Os gastos avançam em ritmo maior. Resultado: o peso da despesa em relação ao PIB continua subindo.
Somando União, estados e municípios, a despesa primária (tudo o que o governo gasta, menos os juros) equivale a cerca de 39% do PIB. Boa parte dela tem reajuste automático, atrelado à inflação, ao PIB ou ao envelhecimento da população. Fechar essa conta só com mais impostos prejudicaria o crescimento e, no fim, a própria arrecadação. Marcos também chamou atenção para os subsídios, que somam entre R$ 500 bilhões e R$ 600 bilhões por ano.
Para Marcos, o ajuste precisa vir principalmente pelo lado da despesa. Somando os gastos primários (cerca de 39% do PIB) e os juros (quase 9%), o setor público mobiliza perto de metade do PIB por ano. Ele destacou duas frentes:
Marcela reforçou que, entre investidores e agentes econômicos, existe um consenso: um ajuste baseado apenas em aumento de arrecadação ou em revisões pontuais, como o combate a fraudes, sem mudança estrutural nas despesas, tende a não ter credibilidade no longo prazo.
Marcos trouxe um exemplo da história recente: entre 2017 e 2019, com o teto de gastos em vigor, o país viveu um período de inflação e juros mais baixos, efeito da política fiscal e da monetária andando na mesma direção. Hoje, segundo ele, as duas puxam para lados opostos. O fiscal estimula a demanda com gastos e programas de crédito, enquanto o Banco Central precisa manter os juros altos para segurar a inflação.
A dificuldade política é que mexer em programas significa retirar direitos percebidos por grupos específicos, o que gera resistência. Por isso, historicamente, as grandes reações no Brasil costumam vir sob pressão do mercado, quando o câmbio dispara.
Marcela lembrou que, no momento, a valorização das commodities e o diferencial de juros (o chamado carry trade) têm amortecido essa pressão sobre o câmbio. Ao mesmo tempo, já aparecem sinais de desaceleração da atividade. Para Marcos, isso deixa o debate mais complexo, mas não inviabiliza a solução: se governo e Congresso sinalizarem compromisso com a sustentabilidade da dívida, o Banco Central ganha espaço para cortar juros, com efeito sobre a atividade em dois a três trimestres. Já se a resposta à desaceleração for mais gasto, cresce o risco de desancoragem fiscal, isto é, de o mercado perder a confiança de que as contas vão se equilibrar.
Para quem quer saber se o país está andando na direção certa, Marcos listou os sinais que merecem atenção:
E se o ajuste não vier? Para Marcos, ele acontece de um jeito ou de outro: “O ajuste fiscal é inevitável – ocorrerá por planejamento ou por reação a uma crise.” Com regras permissivas, a dívida continua crescendo, o prêmio de risco (o “extra” que o mercado cobra para emprestar ao país) sobe e os juros ficam mais caros. Como o país já está no vermelho mesmo com o PIB crescendo, uma queda de arrecadação por desaceleração tende a ampliar o déficit e exigir revisões mais duras lá na frente.
Na parte final da live, Marcela trouxe a conversa para a carteira. Para ela, o quadro fiscal brasileiro reforça a importância de diversificar internacionalmente e de manter parte do patrimônio em moeda forte. Ela organizou o raciocínio em três pontos:
Vale lembrar que investir lá fora também tem riscos. O câmbio oscila nos dois sentidos: se o real se valorizar, o patrimônio em dólar perde valor quando convertido de volta. Os mercados internacionais também passam por quedas, e cada classe de ativo tem a sua própria volatilidade. Por isso, a ideia não é trocar um risco por outro, e sim distribuir a exposição de acordo com seus objetivos, seu prazo e seu perfil.
É aqui que a pauta fiscal encontra a vida global. Para muita gente, ter uma parte do patrimônio em dólar pode ser uma forma de não depender de um só cenário, de uma só moeda e de um só ciclo econômico, seja para investir, estudar fora, viajar ou planejar o futuro da família.
Se você quer dar os primeiros passos, estes conteúdos ajudam:
Como montar carteira em dólar: passo a passo para diversificar globalmente.
Dolarização de patrimônio: o primeiro passo para uma alocação internacional com propósito
O recado da live é que o risco fiscal no Brasil é um desafio estrutural, que vai muito além de quem vencer a eleição. Existem caminhos técnicos claros, como lembrou Marcos, mas eles dependem de escolhas políticas difíceis e de tempo para mostrar resultado.
Na visão de Marcela, em vez de tentar prever o próximo movimento do dólar, faz mais sentido olhar para o patrimônio de forma global e planejada. Como resumiu a apresentadora no encerramento: diversificar independe do cenário de curto prazo.
A série continua: a terceira live acontece na quarta-feira, 7 de outubro, ao meio-dia, com William Castro Alves e o professor William Eid. Para não perder, inscreva-se no canal Avenue no YouTube. Se você perdeu o evento deste ano, vale conferir os 9 insights que marcaram o Avenue Connection 2026. E, para entender o caminho completo, confira o guia Como investir no exterior sendo brasileiro.
É a chance de o governo não conseguir equilibrar suas contas e manter a dívida em uma trajetória sustentável. Quando essa preocupação cresce, o mercado passa a cobrar juros mais altos para financiar o país, e o câmbio tende a ficar mais pressionado.
Segundo o Banco Central, a dívida bruta do governo geral chegou a 82,9% do PIB em agosto de 2026. Em 12 meses, a despesa com juros passou de R$ 1,18 trilhão, quase 9% do PIB.
Porque o Brasil é um país emergente. Na live, os convidados lembraram que a dívida brasileira já está acima da média de países emergentes comparáveis e que o país não tem a dívida financiada amplamente por investidores globais na própria moeda. Além disso, a carga tributária já é alta e boa parte das despesas é rígida.
É a regra para as contas públicas aprovada em 2023, que limita o crescimento das despesas. Na avaliação de Marcos Fantinatti, da Verde Asset, ela funciona como uma “âncora fraca”, porque ainda permite que o gasto cresça mais rápido do que a economia.
De forma indireta, mas relevante. Ele ajuda a explicar por que os juros no Brasil ficam altos por mais tempo e por que o dólar costuma subir quando a desconfiança com as contas públicas aumenta. Isso mexe com o custo do crédito, com a inflação de itens ligados ao dólar e com o desempenho de diferentes classes de ativos.
Não. Investir lá fora reduz a dependência de um só país e de uma só moeda, mas traz outros riscos: o câmbio oscila nos dois sentidos e os mercados internacionais também passam por quedas. Por isso, a decisão faz mais sentido dentro de um planejamento que considere seus objetivos, seu prazo e seu perfil.
Novas regras fiscais que mostrem estabilização da dívida em três a quatro anos, menos despesas fora do orçamento, alinhamento entre os Poderes sobre o impacto fiscal das decisões e indicadores como arrecadação, resultado primário e dívida bruta.
A Avenue Securities LLC é membro da FINRA e da SIPC. Oferta de serviços intermediada por Avenue Securities Banco de Investimento S.A. Veja todos os avisos importantes sobre investimento: https://avenue.us/termos/.
O investimento internacional envolve riscos especiais, incluindo flutuações cambiais, diferentes padrões de contabilidade financeira e possível volatilidade política e econômica.
Tenha em mente que não há garantia de que qualquer estratégia será bem-sucedida ou lucrativa, nem protegerá contra uma perda.
Investimentos setoriais estão sujeitos a uma concorrência feroz e os seus produtos e serviços podem estar sujeitos a uma rápida obsolescência. Existem riscos adicionais associados ao investimento em um setor individual, incluindo diversificação limitada.
Não há garantia de que essas opiniões ou previsões aqui fornecidas se mostrem corretas.
As informações acima foram obtidas de fontes consideradas confiáveis, mas não garantimos que sejam precisas ou completas; não constituem uma declaração de todos os dados disponíveis necessários para tomar uma decisão de investimento, nem representam uma recomendação. Quaisquer opiniões são exclusivamente do autor e não refletem, necessariamente, as da Avenue Securities ou de suas afiliadas.
Avenue Securities não é afiliada e não endossa as opiniões ou serviços do(a) Verde Asset.
Este material não foi produzido e não conta com a participação, conhecimento ou endosso do Banco Central do Brasil.