Voltar
Editorias
15 set 2026
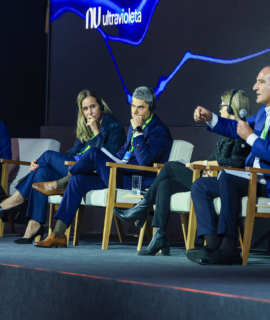
No Avenue Connection 2026, a trilha de Gestão Patrimonial recebeu um dos temas que mais desperta curiosidade em quem já pensa numa vida internacional: comprar um imóvel nos Estados Unidos. No painel “O Caminho para Ter seu Imóvel nos EUA”, uma especialista jurídica da Avenue conversou com Camila Paiva, Broker Associate da AMG International Realty em Miami, responsável por mais de 200 transações fechadas com brasileiros na região.
A conversa reforça algo que já é familiar para quem acompanha a tese da Geração Global 🔗: internacionalizar o patrimônio não é só sobre ETFs 🔗 ou renda fixa em dólar 🔗. Para muita gente, o primeiro passo concreto de uma vida sem fronteiras é ter um endereço fora do Brasil – seja para os filhos estudarem fora, para não depender mais de hotel nas viagens, ou como parte de uma estratégia mais ampla de diversificação em dólar.
A seguir, os principais pontos do painel: como funciona o financiamento para quem não vive nos Estados Unidos, a diferença entre comprar um lançamento e um imóvel usado, o passo a passo entre a assinatura e a entrega das chaves, e os cuidados na hora de decidir em nome de quem o imóvel vai ficar.
Segundo Camila, a motivação varia de cliente para cliente: diversificar patrimônio em dólar, ter onde os filhos estudarem, ou simplesmente ter uma propriedade própria depois de anos ficando em hotel nas viagens. O processo, segundo ela, é mais transparente do que parece: nos Estados Unidos, boa parte dos dados de um imóvel (histórico de preço, tempo no mercado, eventual inadimplência) é pública, o que facilita a negociação.
Segundo dados citados por Camila durante o painel (não confirmados em relatório público até o fechamento deste artigo), Miami teria recebido cerca de US$ 4,4 bilhões em investimento estrangeiro relacionado a imóveis no último ano, um crescimento de mais de US$ 1 bilhão em relação ao ano anterior. Já segundo o relatório 2025 Profile of International Residential Transactions in Florida, da Florida Realtors, o Brasil ocupa o 3º lugar entre os países estrangeiros com maior volume financeiro comprado na Flórida, com US$ 762 milhões no período. Segundo Camila, o Brasil também estaria entre os primeiros lugares em compras de lançamentos (novas construções), dado também não confirmado em relatório público.
Diferente do que muita gente imagina, comprar um imóvel de US$ 1 milhão não exige ter US$ 1 milhão em caixa. Segundo Camila, a maioria dos clientes usa financiamento (mortgage) como ferramenta de gestão, mesmo com juros acima de 6% ao ano – uma taxa que, segundo ela, ainda está dentro da média histórica dos últimos 50 anos.
Para estrangeiros, a entrada costuma ser a partir de 25% do valor do imóvel; para residentes, geralmente 20% (esses percentuais podem variar por instituição financeira). Na prática, a diferença entre estrangeiro e residente é pequena. A documentação também tende a ser mais simples para quem vem de fora: em vez dos documentos exigidos de um residente, o estrangeiro costuma apresentar Proof of Funds (comprovação de que tem o dinheiro) e Proof of Income (uma carta do contador, no caso do brasileiro). Não é preciso ter visitado os Estados Unidos para comprar – o visto de turista já é suficiente, e Camila afirma já ter fechado negócios com clientes que nunca haviam visitado a Flórida.
O mercado se divide em dois caminhos. Na revenda, o histórico do imóvel é público e fácil de analisar. Já o New Construction (lançamento) atrai o brasileiro por outros motivos: forma de pagamento facilitada, potencial de valorização e a possibilidade de customizar o imóvel do zero – muitos desses projetos, aliás, têm arquitetos e incorporadores brasileiros por trás.
Um ponto de atenção: os contratos de lançamento são padronizados pela incorporadora e praticamente não são negociáveis item a item. Por isso, Camila recomenda sempre envolver uma advogada que fale português para revisar o contrato, apontar prazos de possível atraso na entrega e identificar o período em que o comprador pode desistir sem penalidade – um direito previsto na legislação da Flórida.
Antes da compra, o primeiro passo é entender o propósito do cliente – moradia, temporada, estudo dos filhos ou renda de aluguel – porque isso muda o filtro de busca. Em seguida, entram as conversas com assessor financeiro, parte jurídica e o mortgage broker, que ajudam a definir o poder de compra real e o tipo de estrutura societária mais adequado.
Uma das participantes do painel, do time jurídico da Avenue, destacou que já vê clientes usando a conta internacional da Avenue justamente para esse tipo de fluxo – recebendo aluguel ou pagando custos do imóvel fora do Brasil. Para quem ainda não tem uma conta internacional, vale entender como abrir uma conta em dólar 🔗 e as alternativas para receber pagamentos em dólar 🔗. Para acompanhar a cotação do dia, é possível consultar o Dólar Hoje 🔗.
Além do financiamento, entram no cálculo os custos de condomínio, o equivalente ao IPTU (já embutido no pagamento do financiamento, junto com o seguro do imóvel) e as chamadas Utilities (água, luz, gás). Esses valores variam bastante por região: em áreas próximas à água, por exemplo, o custo de seguro tende a ser mais alto pelo risco de enchente.
Um ponto histórico que mudou esse cálculo: depois do desabamento das Champlain Towers, em Surfside, a Flórida passou a exigir inspeções obrigatórias em prédios mais antigos, os chamados 30-Year e 40-Year Inspection, o que pode gerar custos relevantes de manutenção repassados aos donos. Camila comentou que costuma evitar recomendar imóveis próximos desse tipo de situação aos clientes.
Vale saber: os custos de manutenção variam por prédio, região e idade da construção. Antes de decidir, é recomendável levantar o histórico de assembleias e de assessments (cobranças extras) do condomínio – informação que, nos Estados Unidos, costuma ser pública.
Segundo Camila, não necessariamente. Comprar um imóvel de investimento, por si só, não garante nenhum benefício sobre a situação imigratória de quem compra. A exceção é o programa EB-5 🔗, um visto de investimento que pode incluir produtos imobiliários a partir de US$ 800 mil – um processo que muda com frequência e que, segundo ela, pode passar por revisões na atual gestão do governo americano. Antes de considerar essa rota, o recomendável é buscar orientação com um profissional especializado em imigração.
O processo de comprar imóvel nos Estados Unidos é, sim, diferente do brasileiro, mas conta com profissionais em cada etapa: corretor, mortgage broker, advogado e contador, dos dois lados da fronteira. Para quem já pensa em diversificar o patrimônio em dólar, ter um imóvel fora pode ser mais uma peça desse quebra-cabeça, ao lado de investimentos e de uma conta internacional bem estruturada – desde que a decisão sobre estrutura societária, sucessão e tributação seja avaliada com apoio especializado antes da compra.
Continue lendo: quer aprofundar esse primeiro passo da vida internacional? O Guia prático de investimentos internacionais da Avenue 🔗 reúne os fundamentos para quem está começando a diversificar patrimônio em dólar.
Preciso ter o valor total do imóvel em caixa para comprar nos EUA?
Não. A maioria dos compradores brasileiros usa financiamento (mortgage), mesmo com juros mais altos que no passado. A entrada costuma partir de 25% do valor do imóvel para não residentes.
Preciso ter visitado os Estados Unidos para comprar um imóvel?
Não. O visto de turista já é suficiente, e há casos de negócios fechados com clientes que nunca visitaram fisicamente a região do imóvel.
Quais documentos um brasileiro precisa apresentar para conseguir financiamento nos EUA?
Geralmente, Proof of Funds (comprovação de que possui os recursos) e Proof of Income (carta do contador comprovando renda), documentação mais simples do que a exigida de um residente.
Comprar um imóvel nos EUA ajuda a conseguir visto ou green card?
Não diretamente. A exceção é o programa EB-5, um visto de investimento que pode incluir imóveis a partir de US$ 800 mil, sujeito a mudanças regulatórias frequentes. Recomenda-se orientação especializada em imigração antes de considerar essa rota.
Qual a diferença entre comprar um lançamento e um imóvel usado?
Na revenda, o histórico do imóvel é público e fácil de analisar. No lançamento (New Construction), o comprador pode customizar o imóvel, mas os contratos são padronizados pela incorporadora e pouco negociáveis – por isso é importante um advogado revisar prazos e cláusulas de desistência.
Quanto tempo leva o processo de compra?
Em média 45 dias entre a assinatura e a entrega das chaves, período que inclui inspeção, vistoria e avaliação do imóvel.
Quais custos além do financiamento eu preciso considerar?
Condomínio, o equivalente ao IPTU (embutido no financiamento), seguro do imóvel e Utilities (água, luz, gás). Em prédios mais antigos, também pode haver custos de inspeções obrigatórias (30-Year/40-Year Inspection).
Existe cartório nos Estados Unidos como no Brasil?
Não. O depósito de segurança fica em escrow numa Title Company, e quem conduz esse processo são advogados.
Oferta de serviços intermediada por Avenue Banco de Investimentos. Avenue Securities Banco de Investimento S.A. (“Avenue Banco de Investimentos”) é um banco de investimentos, devidamente autorizado pelo Banco Central do Brasil (“BCB”) e pela comissão de Valores Mobiliários (“CVM”). Os saldos disponíveis em Reais são mantidos na Avenue Securities Banco de Investimento S.A., uma instituição financeira regulada. Os fundos detidos pela Avenue Banco de Investimentos não são cobertos pelo FGC (Fundo Garantidor de Créditos). Veja todos os avisos importantes: https://avenue.us/termos/.
O investimento internacional envolve riscos especiais, incluindo flutuações cambiais, diferentes padrões de contabilidade financeira e possível volatilidade política e econômica.
O envio de recursos dos clientes de/para sua conta bancária no Brasil ocorre por meio do serviço de conta de pagamento no Brasil prestado pela Avenue Securities Banco de Investimento S.A. (“Avenue Banco de Investimentos”). Assim, por meio da plataforma Avenue, o cliente, após a conclusão do processo de cadastro, poderá solicitar a transferência internacional de recursos, via operação de câmbio realizada pela Avenue Banco de Investimentos, instituição financeira regulada e aprovada pelo Banco Central do Brasil para realizar câmbio. Os saldos de caixa dos clientes em reais mantidos na Avenue Banco de Investimentos não são garantidos por nenhum órgão brasileiro, nem são cobertos pelo SIPC (órgão regulador norte americano). As transferências de recursos do cliente em dólares norte-americanos e euros são processadas pela Avenue Cash LLC (“Avenue Cash”), uma empresa de serviços monetários dos EUA registrada no FinCEN (Financial Crimes Enforcement Network).
Avenue Securities Banco de Investimento S.A. não fornece aconselhamento jurídico ou tributário. Você deve discutir esses assuntos com o profissional apropriado.
As informações acima foram obtidas de fontes consideradas confiáveis, mas não garantimos que sejam precisas ou completas; não constituem uma declaração de todos os dados disponíveis necessários para tomar uma decisão de investimento, nem representam uma recomendação. Quaisquer opiniões são exclusivamente do autor e não refletem, necessariamente, as da Avenue Securities ou de suas afiliadas.
Avenue Securities não é afiliada e não endossa as opiniões ou serviços de Camila Paiva ou da AMG International Realty.
Este exemplo é exclusivamente para fins ilustrativos. Os casos individuais podem variar. Qualquer informação fornecida não é um resumo completo ou uma declaração de todos os dados disponíveis necessários para tomar uma decisão de investimento e não constitui uma recomendação.