Voltar
Editorias
25 set 2026
O brasileiro nunca gastou tanto fora do país. Uma parte desse gasto, inclusive, acontece sem que ninguém saia do país. Em 2025, os brasileiros gastaram US$ 18 bilhões com cartões no exterior, 14% mais que em 2024, segundo a ABECS. As viagens internacionais somaram US$ 21,7 bilhões, o maior valor desde 2014, aponta o Banco Central. Some a isso os cerca de R$ 215 bilhões que devem ser gastos neste ano com streaming, jogos, aplicativos e outros serviços digitais, muitos cobrados em dólar, e fica claro: a vida financeira do brasileiro já é global, utilizando ou não o passaporte.
Diante desse cenário, a busca por uma conta internacional para brasileiros virou uma nova realidade. Neste artigo, você vai entender o tamanho real desse movimento, o que de fato define uma conta internacional, em que ela difere de outras modalidades de pagamento no exterior, para que ela serve e o que avaliar antes de abrir a sua.
Os gastos com cartões de crédito e débito no exterior somaram US$ 18 bilhões em 2025, uma alta de 14% sobre o ano anterior, segundo a Associação Brasileira das Empresas de Cartões de Crédito e Serviços (ABECS), com Europa e Estados Unidos concentrando a maior parte dos gastos. O Banco Central, por sua vez, registrou US$ 21,7 bilhões gastos em viagens internacionais em 2025, o maior volume desde 2014.
Dentro desse movimento, o ponto menos falado é o gasto sem sair do país. Segundo estimativa da PwC, os brasileiros devem gastar cerca de R$ 215 bilhões neste ano com streaming, música, games e outros serviços digitais. Hoje, o Brasil já é responsável por 36% de toda a receita de entretenimento e mídia da América Latina. No e-commerce, uma pesquisa da CNDL/SPC Brasil identificou que 81,2 milhões de brasileiros compraram produtos importados nos últimos 12 meses, 13,1 milhões a mais que no levantamento anterior.
Boa parte desses serviços, quando cobrados diretamente em dólar (ferramentas de trabalho, assinaturas de IA, softwares, alguns apps e jogos), paga IOF de 3,5% a cada cobrança feita com cartão de crédito brasileiro, além do spread cambial embutido na conversão. É uma conta que se repete todo mês e é, por conta dessa cobrança recorrente, que o conceito de conta internacional começa a fazer sentido, mesmo para quem não vai viajar.
No nosso artigo “Cartão internacional ou dinheiro? Como reduzir gastos com câmbio”, explicamos em detalhes essa diferença entre pagar em dólar de forma repetida ou converter uma vez só.
Uma conta internacional, também chamada de conta global, é uma conta aberta em uma instituição financeira fora do Brasil, que permite guardar, receber, gastar e, em alguns casos, investir dinheiro diretamente em moeda estrangeira.
Esse tipo de conta é, de fato, aberta no exterior, com dados bancários próprios do país de origem. Nos Estados Unidos, por exemplo, ela tem um número de conta e um routing number, enquanto, na Europa, possui um IBAN. Essa diferença estrutural muda três coisas na prática: onde o dinheiro fica custodiado, qual regulador supervisiona a operação e qual seguro de depósito protege o saldo em caso de falência da instituição.
O termo conta internacional costuma aparecer misturado com outras soluções parecidas, mas estruturalmente diferentes, como contas multimoedas, carteiras digitais, processadores de pagamento e cartões internacionais isolados. A tabela abaixo resume as principais diferenças entre elas:
| Modalidade | Onde o dinheiro fica | Seguro de depósito | Permite investir | Emite conta bancária própria |
| Conta internacional | Banco ou corretora no exterior | Sim, quando aplicável (FDIC e/ou SIPC nos EUA) | Sim, em contas de investimento | Sim (routing number ou IBAN) |
| Conta multimoeda | Instituição de pagamento | Normalmente não | Em geral, não | Sim, em várias moedas |
| Carteira digital | Conta segregada do provedor | Não | Não | Não |
| Processador de pagamento | Infraestrutura do vendedor/plataforma | Não se aplica | Não | Não |
| Cartão internacional pré-pago | Saldo pré-carregado no próprio cartão | Não | Não | Não |
Na prática, a diferença que mais pesa está nos mesmos três pontos: onde o dinheiro fica guardado, se existe algum tipo de seguro de depósito e se a conta permite também investir, não apenas movimentar o saldo.
Nos Estados Unidos, o FDIC protege depósitos em bancos até US$ 250 mil por titular em caso de falência da instituição, e o SIPC protege contas em corretoras até US$ 500 mil (sendo até US$ 250 mil em dinheiro) em caso de falência da corretora, o que não deve ser confundido com proteção contra a variação de preço dos investimentos.
Saiba mais: “Como abrir conta em dólar: o passo a passo para começar sua vida global”
Utilizar uma conta internacional para viajar é um excelente início para quem deseja ter uma vida mais global. Uma vez com a conta aberta, essa conta passa a resolver problemas do dia a dia que vão muito além de uma ida ao exterior. A seguir, os usos mais comuns entre quem já decidiu ter uma conta global.
Manter parte do patrimônio em moeda forte reduz a dependência de ter tudo exposto ao real e à economia brasileira. É o uso mais citado entre quem já investe fora, e o racional por trás do movimento de dolarização já foi discutido em outros artigos nossos, como 🔗 Qual a importância de dolarizar seu patrimônio? e 🔗 Como se proteger da desvalorização do real e globalizar seu patrimônio.
Cada vez mais comum entre freelancers e profissionais em trabalho remoto para empresas do exterior, que passam a receber diretamente em moeda estrangeira em vez de depender de conversões automáticas para real a cada pagamento. 🔗 Recebe em dólar? Entenda o custo oculto que compromete sua renda internacional detalha os custos escondidos nessa rotina.
Ferramentas de trabalho, cursos e softwares cobrados em dólar deixam de pagar IOF e spread a cada cobrança, já que o custo cambial é concentrado no momento da conversão, não repetido mês a mês.
Construir uma reserva em dólar com antecedência reduz a exposição a uma única cotação no momento em que a mensalidade, o intercâmbio ou a graduação precisam ser pagos.
Manter parte da reserva de longo prazo em moeda forte funciona como complemento a um planejamento financeiro mais amplo, sobretudo para quem já pensa em parte da vida no exterior.
Ações, ETFs, REITs e renda fixa em dólar ampliam o universo de ativos disponíveis para além da bolsa brasileira, permitindo diversificar por geografia, moeda e setor – não apenas por classe de ativo.
Ter recursos organizados e uma conta já operante antes da mudança evita um dos maiores gargalos de quem chega a outro país: acesso a dinheiro em moeda local nos primeiros dias.
Sem repetir IOF e spread em cada compra – um uso que ganha peso à medida que crescem as compras de brasileiros em plataformas internacionais, como mostram os números do primeiro bloco deste guia.
O fio condutor entre esses usos é sempre o mesmo: diminuir a dependência de um único país, uma única moeda e uma única economia.
Nem toda conta internacional resolve o mesmo problema, então vale montar seu próprio checklist antes de escolher. Alguns pontos que merecem atenção:
A Avenue nasceu em 2018 com uma proposta específica: permitir que o brasileiro tenha uma conta internacional completa e possa investir diretamente no mercado americano sem precisar sair do Brasil. A estrutura por trás da plataforma foi pensada justamente para atender aos critérios de segurança listados anteriormente.
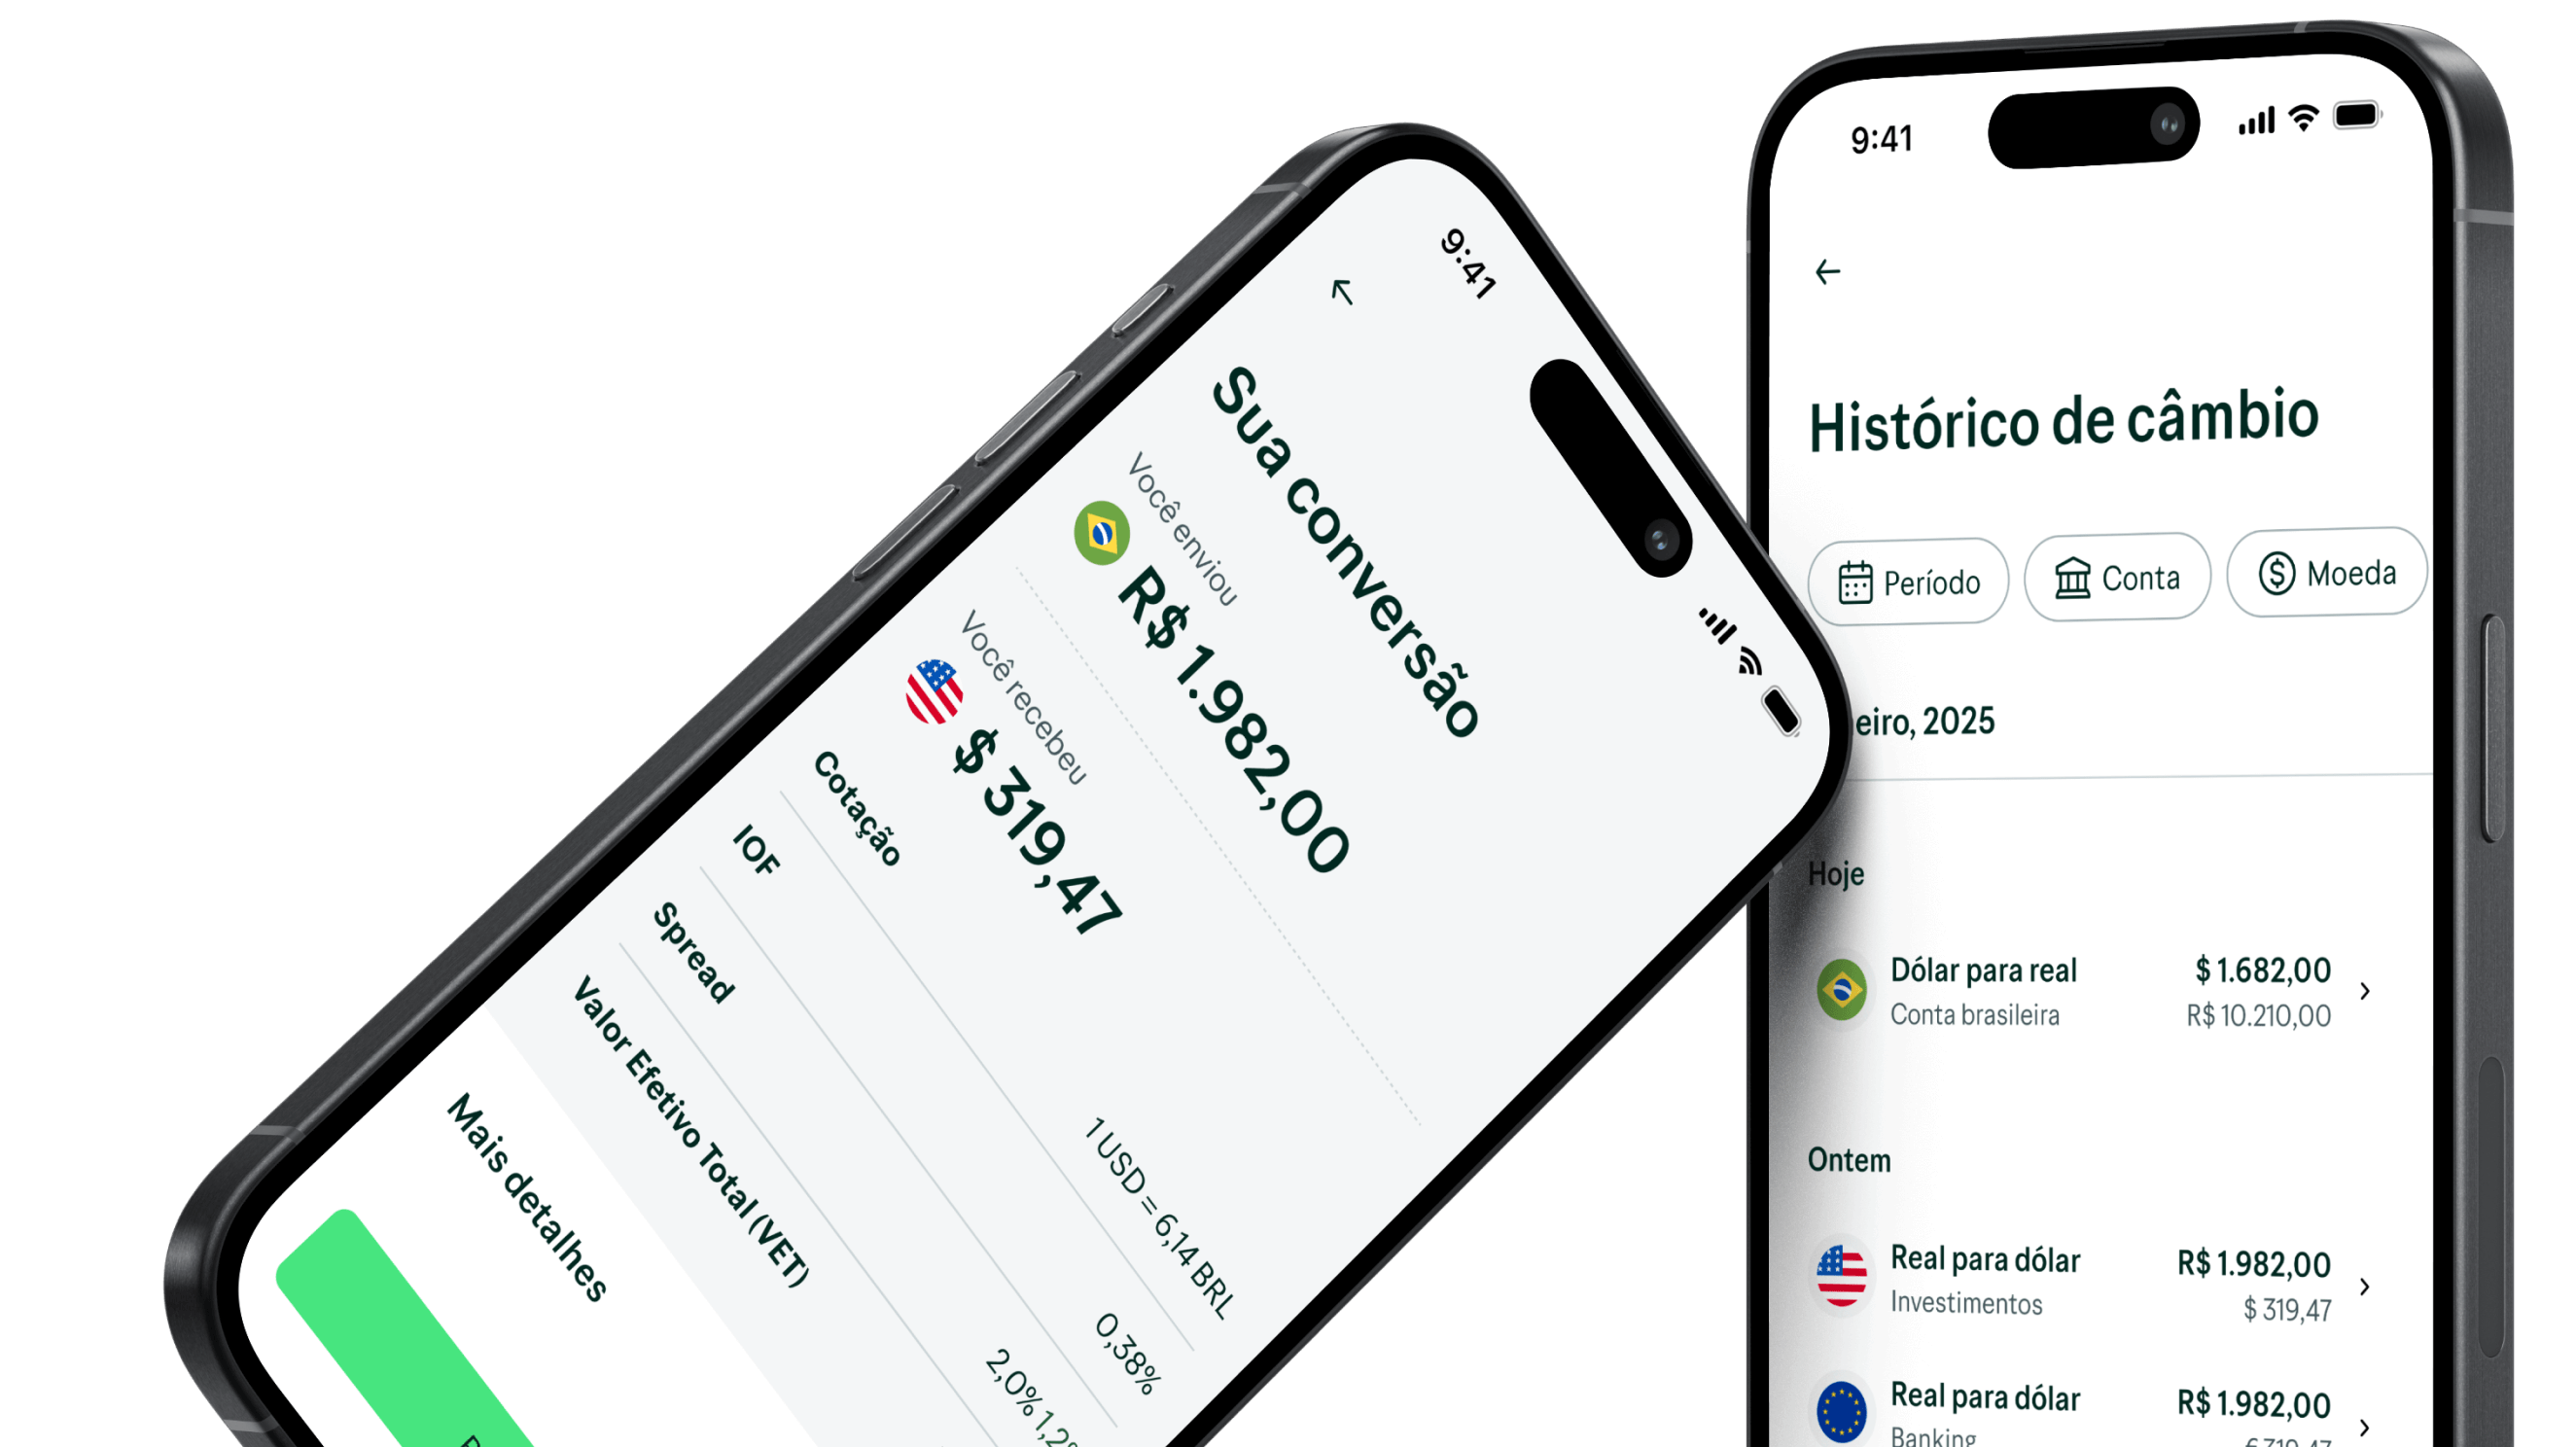
Na prática, isso significa unir em um só app uma conta em dólar e euro, cartão de débito internacional aceito em mais de 180 países e acesso a milhares de ativos, como, por exemplo, ações, ETFs, REITs, renda fixa e fundos americanos, sem precisar abrir conta em mais de um lugar.
O atendimento é em português, e a Avenue oferece relatórios de apoio à declaração do Imposto de Renda todos os anos. A abertura é 100% digital, gratuita e sem exigência de depósito mínimo: basta ser brasileiro, maior de 18 anos e ter CPF regular.
Hoje, a Avenue já soma mais de 1 milhão de clientes e é uma empresa Itaú, o maior banco da América Latina, o que reforça o lastro institucional de quem está pensando em manter parte do patrimônio fora do Brasil.
Ter uma conta internacional deixou de ser assunto só de quem viaja com frequência ou mora fora. Entre o cartão que paga IOF a cada assinatura em dólar, o patrimônio inteiro exposto ao real e a vontade de acessar outras economias, o brasileiro já vive, financeiramente, mais perto do resto do mundo do que costuma perceber.
Entender a diferença entre uma conta internacional, uma conta multimoeda e uma carteira digital, sabendo exatamente o que avaliar antes de escolher, é o primeiro passo para transformar esse gasto disperso em uma estratégia organizada de vida global.
Quer dar esse passo e iniciar sua vida internacional? Abra sua conta na Avenue e comece a sua vida financeira global em dólar e euro.
Não há depósito mínimo exigido para abrir e manter a conta. O câmbio mínimo por operação é de R$ 200, e o valor mínimo de investimento varia por produto: US$ 5 para renda variável e US$ 1.000 para renda fixa e fundos por operação.
A conta corrente internacional da Avenue é americana, realizada em parceria com o Coastal Community Bank, que é membro do FDIC. Isso garante a proteção dos seus depósitos em até US$ 250.000 por titular, por categoria de titularidade.
A validação automática costuma liberar acesso em minutos. Quando não é possível validar automaticamente, o prazo de análise manual é de até dois dias úteis.
Não. O formulário tem validade de três anos a partir da assinatura, exceto se houver mudança de endereço ou de país de residência fiscal. Nesses casos, é preciso atualizar antes do vencimento.
Depende do seu enquadramento: mesmo saldos menores podem gerar obrigação, dependendo de rendimentos recebidos, ganhos de capital ou do valor total de bens em 31 de dezembro. Consulte os critérios vigentes na Receita Federal antes de declarar.
Avenue é a marca registrada dos sites e plataformas digitais operados pela Avenue Holdings Inc. e pelas suas afiliadas, Avenue Securities LLC, Avenue Cash LLC, Avenue Securities Banco de Investimento S.A., Myprofit Crossborder Technologies S.A., Avenue Securities Gestão de Recursos Ltda. e Avenue Services LLC.
A Avenue Securities LLC é membro da FINRA e da SIPC. Oferta de serviços intermediada por Avenue Securities Banco de Investimento S.A. Veja todos os avisos importantes sobre investimento: https://avenue.us/termos/.
O envio de recursos dos clientes de/para sua conta bancária no Brasil ocorre por meio do serviço de conta de pagamento no Brasil prestado pela Avenue Securities Banco de Investimento S.A. (“Avenue Banco de Investimentos”). Assim, por meio da plataforma Avenue, o cliente, após a conclusão do processo de cadastro, poderá solicitar a transferência internacional de recursos, via operação de câmbio realizada pela Avenue Banco de Investimentos, instituição financeira regulada e aprovada pelo Banco Central do Brasil para realizar câmbio. Os saldos de caixa dos clientes em reais mantidos na Avenue Banco de Investimentos não são garantidos por nenhum órgão brasileiro, nem são cobertos pelo SIPC (órgão regulador norte americano). As transferências de recursos do cliente em dólares norte-americanos e euros são processadas pela Avenue Cash LLC (“Avenue Cash”), uma empresa de serviços monetários dos EUA registrada no FinCEN (Financial Crimes Enforcement Network).
O investimento internacional envolve riscos especiais, incluindo flutuações cambiais, diferentes padrões de contabilidade financeira e possível volatilidade política e econômica.
A situação de cada investidor é única e você deve considerar seus objetivos de investimento, tolerância ao risco e horizonte de tempo antes de fazer qualquer investimento. Investir envolve risco e você pode incorrer em um lucro ou perda, independentemente da estratégia selecionada. O conteúdo acima não é uma recomendação para comprar ou vender qualquer ativo individual ou qualquer combinação de ativos.
Este material possui caráter exclusivamente informativo. As regras, orientações e interpretações regulatórias podem ser alteradas a qualquer momento por autoridades competentes. Dessa forma, recomenda-se fortemente a verificação contínua das fontes oficiais, bem como a consulta às versões mais atualizadas das normas, orientações e comunicados regulatórios pertinentes. Os assuntos aqui tratados não devem ser considerados como aconselhamento tributário ou jurídico. Você deve consultar um profissional qualificado para tratar dessas questões.
Saiba mais sobre custos e taxas em https://avenue.us/custos/.