Por William Castro Alves, estrategista-chefe da Avenue
A SEMANA QUE PASSOU
Conflito no Oriente Médio segue sem resolução
O retorno precoce do conflito no Oriente Médio, entre EUA/Israel e Irã, constata a existência de uma tensão intermitente, apesar de iniciativas de cessar-fogo, mesmo que frágil, e de um memorando de entendimento (MoU) assinado em junho de 2026.
Nos últimos dias (especialmente a partir do início de julho), a escalada retomou de forma intensa com trocas de ataques envolvendo o Estreito de Ormuz. De um lado, o Irã ameaçou ou atacou navios comerciais. Já do outro, os EUA realizaram noites consecutivas de ataques (na 12ª ou 13ª noite) com objetivo de degradar as capacidades iranianas de ameaçar o tráfego marítimo e manter a rota aberta. Houve também mísseis e drones iranianos atingindo bases ou alvos em países do Golfo (ex.: Kuwait, Bahrein e Jordânia) que hospedam forças americanas.
A turbulência geopolítica interrompeu parcialmente o fluxo de petróleo e elevou a volatilidade, porém sem chegar ao pico da guerra do início de 2026. Embora o presidente americano, Donald Trump, tenha sinalizado considerar um “ataque massivo”.
Impactos no mercado: o principal desdobramento do conflito continua sendo percebido no preço do petróleo, que voltou a subir. O gráfico abaixo mostra a variação do petróleo (WTI) que, após queda de cerca de 40% entre abril a junho, voltou a subir mais de 30% em julho. Evidentemente, isso trouxe um aumento das incertezas em relação à inflação e a vulnerabilidade da economia diante de um preço de petróleo mais elevado.
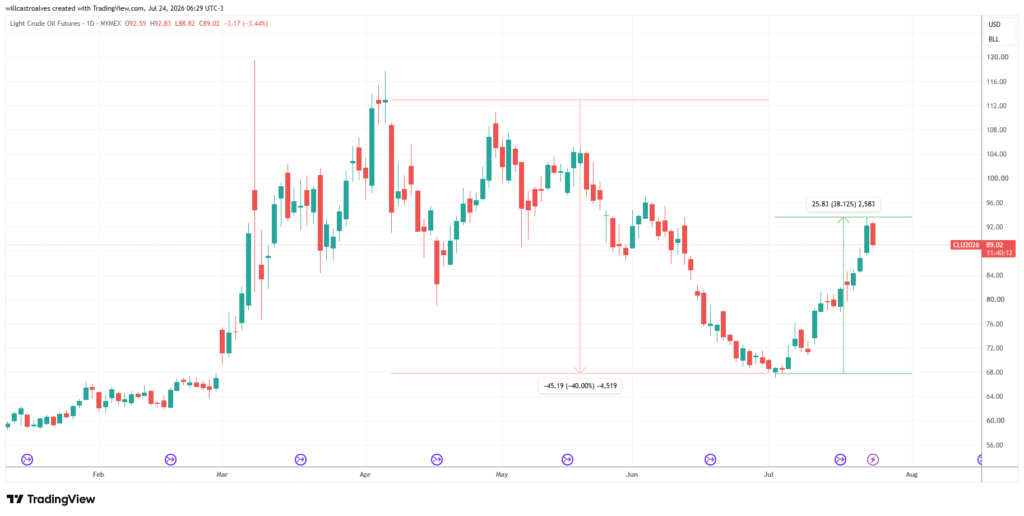
Fonte: Tradingview.com, 24/jul/2026
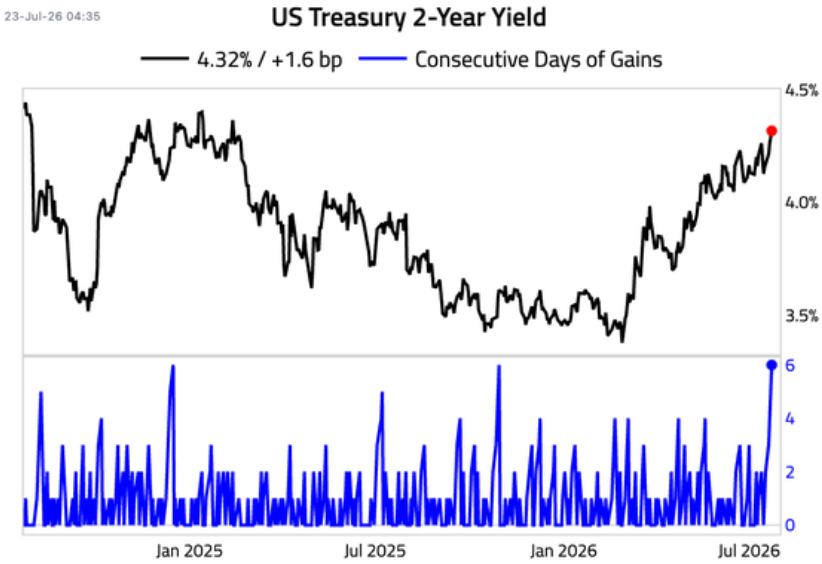
Sendo assim, ao passo que o preço do petróleo veio subindo ao longo da semana, os rendimentos dos títulos de dívida americana de vencimento mais curto acompanharam o crescimento, assim como podemos observar a partir do gráfico abaixo referente ao yield de 2 anos, com alta nos últimos 6 dias, algo pouco comum.
Economia
A semana passada foi morna em termos de divulgação de indicadores econômicos:
- Índice de Indicadores Antecedentes (LEI) de junho: caiu 0,2%, atingindo 99,1 (base 2016=100) e revertendo parcialmente o ganho de 0,1% de maio. No primeiro semestre de 2026 a queda acumulada foi de apenas 0,3% (bem menor que a do segundo semestre de 2025).
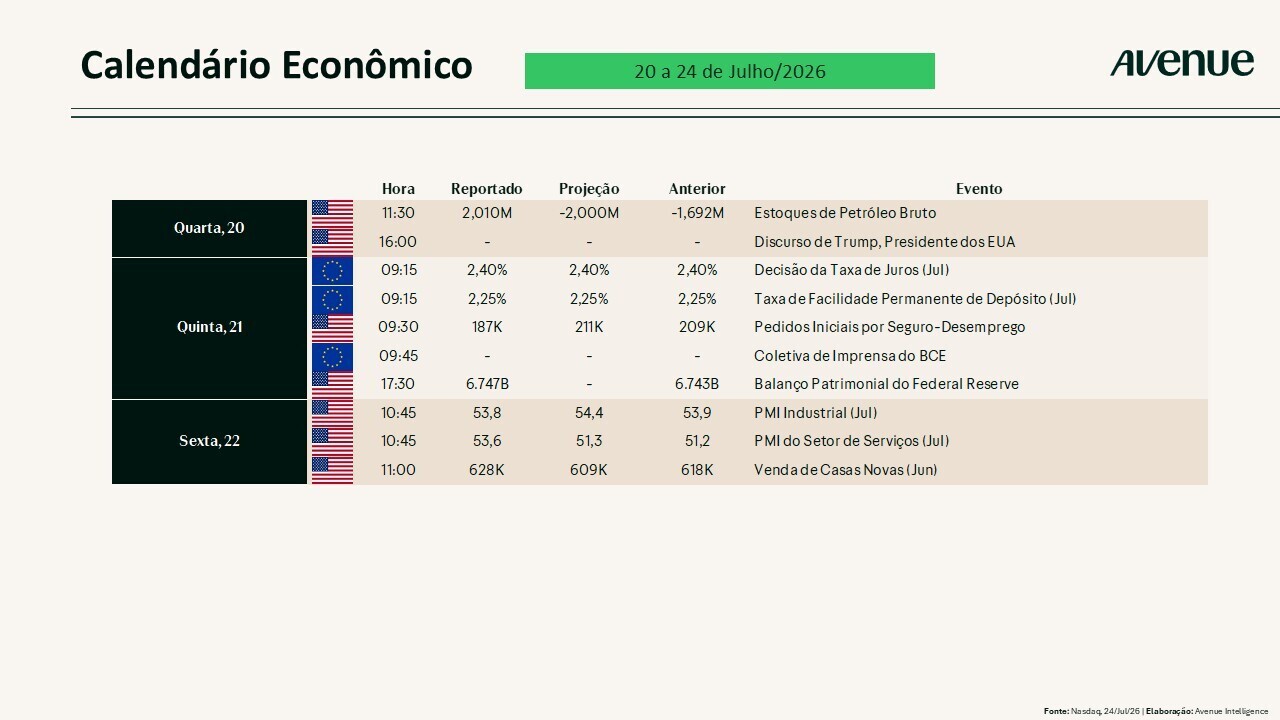
- Pedidos iniciais de seguro-desemprego (semana encerrada em 18/07): divulgado na quinta-feira (23), o relatório trouxe 187 mil novas solicitações, uma queda de 22 mil em relação à semana anterior e aquém do esperado (aproximadamente 212 mil). O volume foi um dos menores níveis em décadas, sinalizando mercado de trabalho ainda sólido.
- PMIs flash da S&P Global dos EUA de julho: revelados na sexta-feira (24), os reportes mostraram aceleração da atividade com o índice composto subindo para 53,6 (de 51,9), máxima de 8 meses, impulsionado pelo segmento de serviços. A manufatura, por sua vez, recuou levemente para 53,8 (de 53,9), com crescimento mais fraco. O avanço foi sustentado pela demanda interna e por fatores sazonais (Copa do Mundo e aniversário de 250 anos dos EUA), colocando o emprego e a confiança em alta. Entretanto, houve intensificação de atrasos nas cadeias de suprimento e pressões inflacionárias (custos e preços de venda), ligadas ao conflito no Oriente Médio.
- Na Zona do Euro: tivemos a decisão do BCE (Banco Central da Europa), na quinta-feira (23) que manteve as taxas inalteradas em 2,40%, conforme esperado. O banco destacou o monitoramento dos efeitos do choque energético inerente ao conflito no Oriente Médio e deixou a porta aberta para novos ajustes futuros.
Pela ótica da atividade econômica nos EUA, apesar dos PMIs terem vindo mais fortes nessa última semana, o que temos visto é uma certa desaceleração na margem nos últimos 60 dias, embora esta se mantenha em um nível de expansão. O Weekly Economic Index abaixo mostra essa queda quando consideramos os recentes dados divulgados.
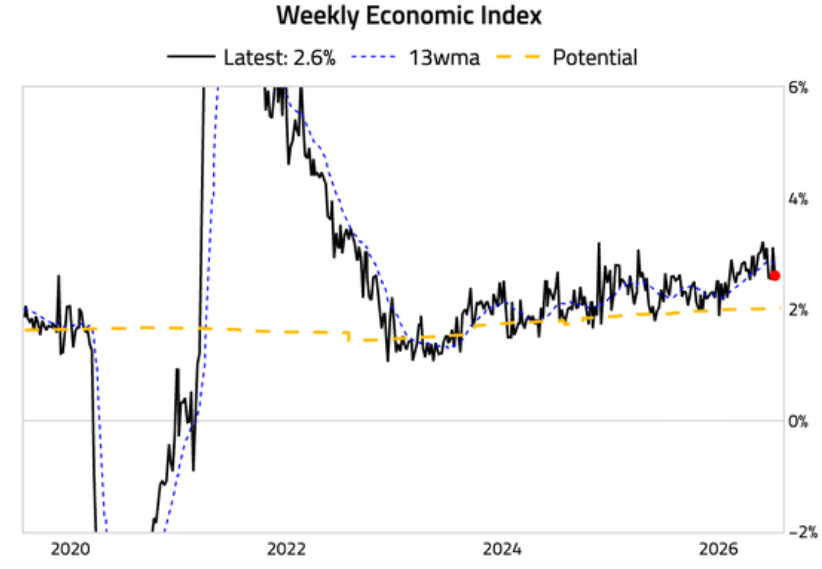
Fonte: The Daily Shot, 22/jul/2026
Seguindo essa mesma linha, o Leading Indicator do Conference Board, divulgado na semana anterior, corrobora isso, tendo arrefecido em junho por conta de: queda na confiança do consumidor e menores pedidos para construções imobiliárias. O Leading Economic Index (LEI) é um indicador que tenta prever o rumo da economia americana nos próximos 6 a 9 meses.
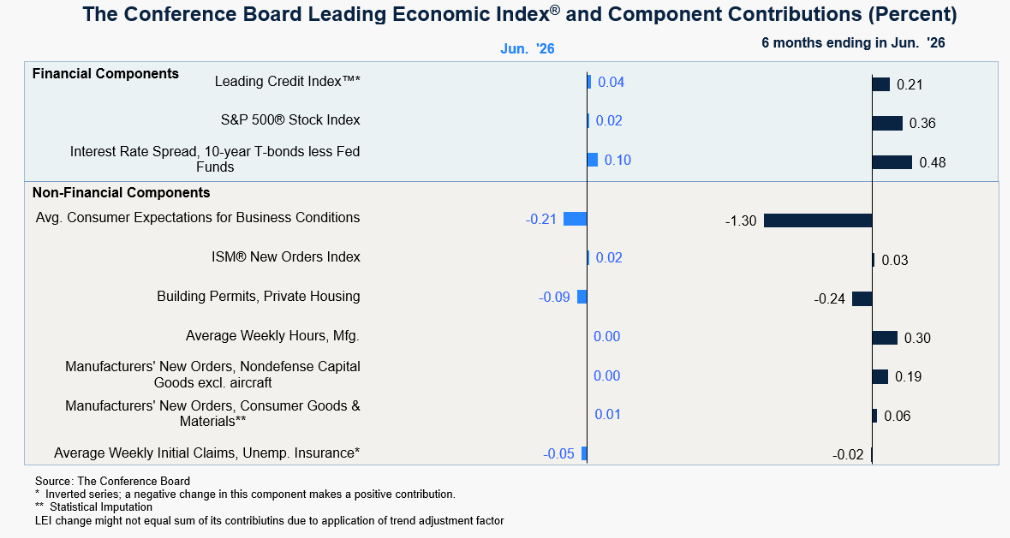
Fonte: Conference Board, 20/jul/2026
IMPACTOS NO MERCADO
Conforme comentei anteriormente, os yields dos Treasuries americanos tiveram mais uma semana de alta, especialmente nos vértices mais curtos. Em suma, o receio com a inflação envolvendo a recente retomada na escalada dos preços do petróleo avança ditando o tom nos juros.
Seguindo parcialmente o movimento dos yields, o índice Dólar (DXY) apresentou leve valorização na semana. Já contra o Real, a moeda americana apresentou oscilações perto da faixa de R$ 5,08 a R$ 5,11.
Nos ativos de refúgio, o ouro apresentou volatilidade, chegando a testar patamares acima de US$ 4.100/oz em meio ao risco geopolítico, mas recuou para a região em torno de US$ 4.060 e US$4.070/oz, no final do período; enquanto a prata acompanhou com realização similar.
No mercado de criptoativos, vale destacar a recente virada no fluxo de capital do Bitcoin. Após semanas seguidas de resgates, os 13 ETFs (Exchange Traded Fund) à vista listados nos EUA voltaram a atrair investidores, registrando a segunda semana consecutiva de captações líquidas positivas. Ao todo, os fundos de índice somaram cerca de US$ 270 milhões em entradas nas duas semanas encerradas no dia 17 de julho, interrompendo um ciclo de saídas que durava quase dois meses, como ilustram o gráfico abaixo e a reportagem da Bloomberg.
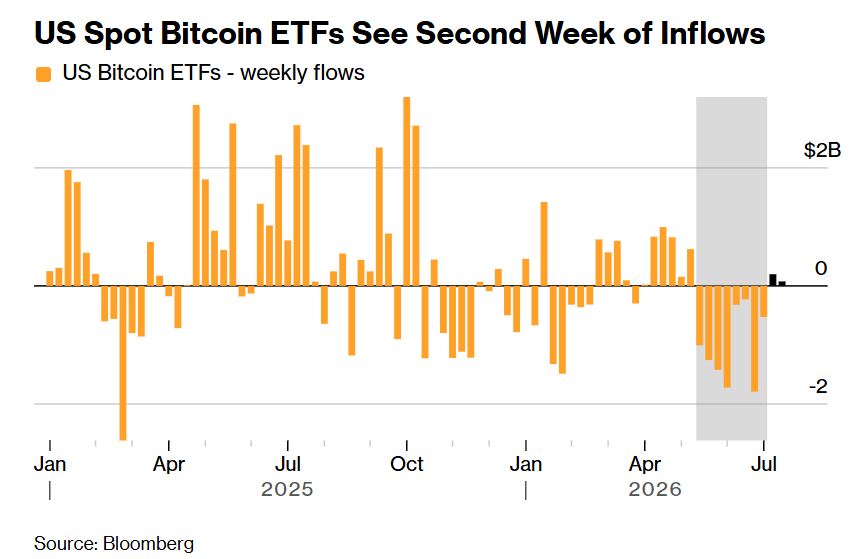
Fonte: Bitcoin ETFs Draw Cash Again / Bloomberg.com, 20/jul/2026
A SEMANA QUE SE INICIA
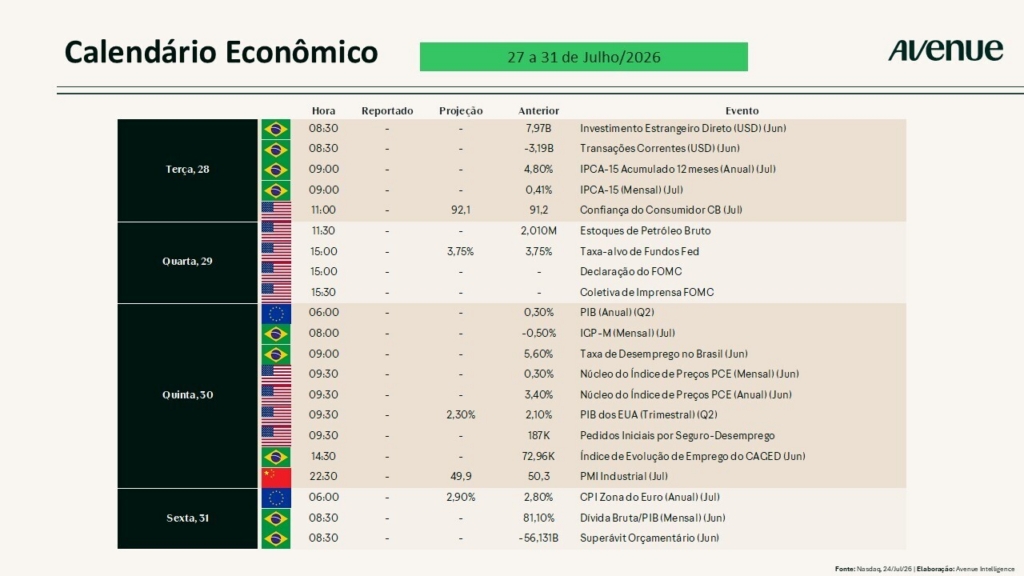
Esta semana (de 27 de julho a 1º de agosto de 2026), teremos uma agenda mais quente do que a anterior, com destaque para a decisão do FOMC (Fed) e a divulgação do PIB americano do 2º trimestre. Confira a seguir a lista dos principais indicadores da semana:
- Segunda-feira (27): Durable Goods Orders de junho trará o número de pedidos de bens e consumo duráveis nos EUA, revelando a resiliência ou temores de desaceleração da economia.
- Terça-feira (28): Consumer Confidence de junho divulgado pelo Conference Board, Case-Shiller Home Price Index, FHFA House Price Index e Richmond Fed Manufacturing Index.
- Quarta-feira (29): Decisão de juros do Fed (FOMC) e coletiva de Kevin Warsh, sendo o evento central da semana.
- Quinta-feira (30): PIB EUA (avançado do 2º trimestre), Personal Income & Outlays (inclui PCE), PIB preliminar da Alemanha e da Zona do Euro, além de decisão sobre juros do Banco da Inglaterra (BoE).
- Sexta-feira (31): Employment Cost Index (2º trimestre), Chicago PMI, Consumer Sentiment (Michigan, final) e PMI manufatureiro da China.
No cenário internacional, podemos destacar as decisões de bancos centrais (Fed, BoE e BoJ na sexta) e dados de inflação e atividade na Europa, Japão e China, que podem influenciar commodities, moedas emergentes (como o real) e o apetite global por risco.
Acompanhe o calendário completo abaixo:
CENÁRIO CORPORATIVO
Em relação ao mercado de renda variável, a safra de balanços começou a ganhar tração e ditou o tom do mercado ao longo da semana. Novamente, o segmento de tecnologia foi destaque, agora, com a presença de: Alphabet, Tesla e Intel.
- Alphabet (GOOGL): reportou resultados fortes no segundo trimestre de 2026, com números acima do esperado na maioria das linhas. A receita total da companhia atingiu US$ 119,80 bilhões, revelando um crescimento de +24% na comparação anual, acima das estimativas de US$ 117,02 bilhões. O Google Cloud foi o grande destaque da empresa, saltando 82% no crescimento e sendo responsável pelo faturamento de US$ 24,77 bilhões. A receita de anúncios cresceu, no Google em 14% e YouTube Ads em 13%, enquanto Google Services avançou 15%. O lucro líquido chegou impressionando no resultado com crescimento de 298%, atingindo a margem de US$ 112,11 bilhões, impulsionado por ganhos não operacionais de US$ 99 bilhões em participações societárias, principalmente em Anthropic e SpaceX. A Alphabet também informou que o Gemini já possui 950 milhões de usuários ativos mensais e processa 22 bilhões de tokens por minuto via API. Agora, no contraponto, os investimentos (Capex) dispararam para US$ 44,92 bilhões (mais de 100% em comparação ao 2T25) e a companhia elevou sua projeção do ano para entre US$ 195 bilhões e US$ 205 bilhões, refletindo a forte demanda por IA. Além disso, a receita de buscas cresceu 17%, mas ficou ligeiramente abaixo das expectativas, e a empresa alertou para bases de comparação mais difíceis a partir do terceiro trimestre.
- Tesla (TSLA): divulgou seus resultados do segundo trimestre de 2026 com receita acima das expectativas, mas lucro abaixo do esperado, o que gerou reação negativa do mercado e queda das ações no aftermarket. A empresa registrou receita de US$ 28,24 bilhões (+26% na comparação anual), superando a estimativa de US$ 25,71 bilhões. Porém, o lucro por ação ajustado ficou abaixo em torno de apenas US$ 0,33, contra US$ 0,51 projetado, com o lucro líquido recuando 5% na comparação anual. O segmento automotivo gerou US$ 20,52 bilhões (+23%), o de energia cresceu 13% para US$ 3,14 bilhões e serviços/outros saltaram 50% para US$ 4,58 bilhões. No entanto, as despesas operacionais avançaram 47% na comparação anual, e os fortes investimentos em Capex (US$ 5,79 bilhões, mais de 142%), impulsionados pela produção do Cybercab (Robotaxi) e dos robôs Optimus, resultaram em fluxo de caixa negativo no período.
- Intel (INTC): indicou no balanço referente ao segundo trimestre de 2026, receita e lucro bem acima das expectativas (cerca de US$ 14,4 bi) registrando o valor de US$ 16,13 bilhões, um salto de 25 na comparação anual. O lucro por ação ajustado (non-GAAP) ficou em torno de US$ 0,42, praticamente o dobro da projeção. O segmento de “Data Center e AI” foi o grande destaque da empresa, sendo responsável pela receita de US$ 6,3 bilhões (+59% a/a). Já o segmento “Client Computing” avançou 13% e “Intel Foundry” cresceu 31%, faturando cerca de US$ 8,9 bilhões e US$ 5,8 bilhões, respectivamente. O lucro líquido non-GAAP alcançou US$ 2,2 bilhões (versus prejuízo no mesmo período do ano anterior), com melhora significativa nas margens bruta e operacional. A companhia também elevou a orientação (guidance) de receita para o terceiro trimestre, reforçando o momentum impulsionado pela demanda de IA.
Resultados a frente
Abaixo, o calendário completo de resultados:
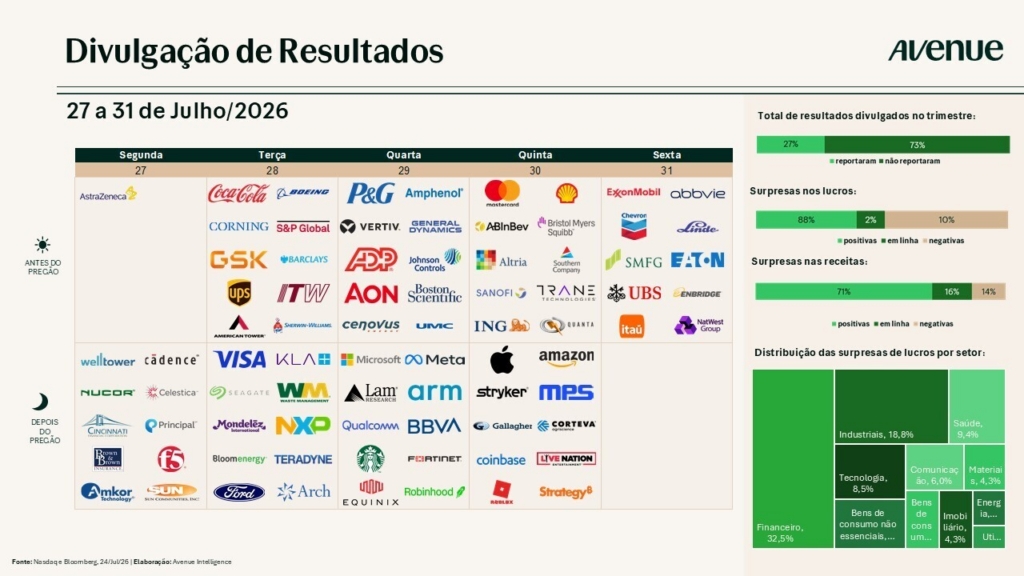
Começam os resultados das empresas de tecnologia.
Além dos dados econômicos, essa será uma semana muito importante devido a divulgação de resultados das grandes empresas de tecnologia. E conforme, comentamos duas semanas atrás, existem 5 coisas para observar na safra de balanços do segundo trimestre. Afinal, entendemos a relevância do tema para os mercados daqui para frente.
Ao analisar especificamente o setor de tecnologia, temos visto uma realização (quedas) de algumas ações de semicondutores precisamente. Inclusive, também discutimos sobre o tema no artigo da semana passada: Inflação recua nos EUA, mas cautela com IA e petróleo ditam o tom do mercado – Avenue Connection. Então, em meio a realizações depois de fortes altas, dúvidas quanto à possibilidade de bolha e dos investimentos em IA, começamos a receber os resultados corporativos de tecnologia. Para fornecer à você um quadro de expectativas, compilamos a seguir respostas para certas questões que podem surgir especificamente para o setor tech nessa safra de balanços.
Expectativas Gerais para os Resultados das Big Tech no 2º Trimestre de 2026:
Mais investimentos? Essa é uma tônica esperada para a divulgação dos balanços corporativos das principais empresas de tecnologia. As big techs devem manter um ritmo intenso de gastos com infraestrutura, com projeções de investimentos (capex) totalizando mais de US$ 700 bilhões em 2026, um aumento significativo frente às estimativas iniciais do ano, podendo chegar a quase US$ 1 trilhão em 2027.empresa, o índice que representa o S&P Banks Industry (em verde) e a comparação com o S&P 500 (linha preta) nos últimos 5 dias.
Crescimento de lucros? O consenso do mercado aponta para um crescimento de lucros em torno de 23% para as empresas do S&P 500 de forma agregada. Em geral, essa expansão de lucros é sustentada por dados que mostram uma economia resiliente, com a recuperação da publicidade digital. Por isso, existe uma forte expectativa de crescimento de lucros das empresas do setor de tecnologia (na casa dos 40%), sustentado principalmente pela demanda por inteligência artificial.
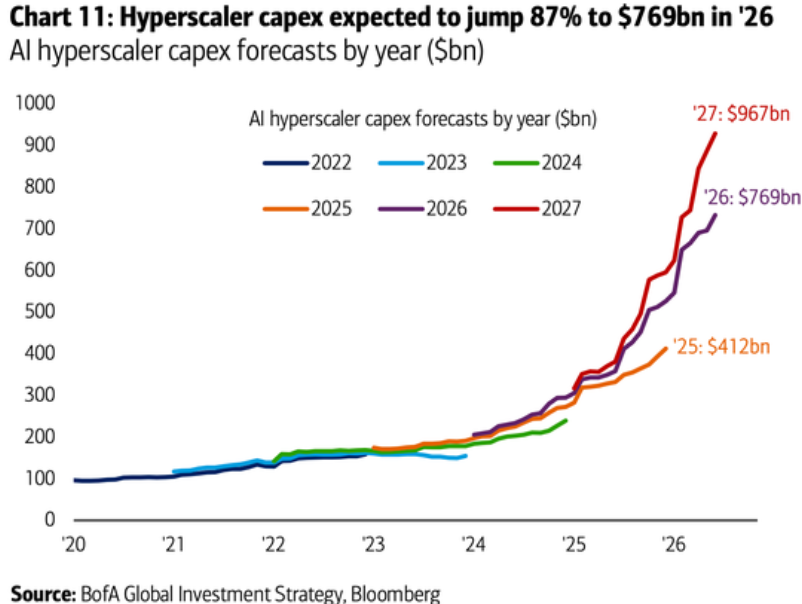
Fonte: The Daily Shot, 22/jul/2026
Foco nos resultados? O foco principal dos investidores tende a ser o avanço na monetização de serviços de nuvem e IA, assim como o comportamento das margens de lucro, que vêm sendo pressionadas pelos altos investimentos. O eixo central neste trimestre tende a se dar nos sinais concretos de retorno sobre esses investimentos em IA, sobretudo considerando que os elevados investimentos têm tornado negativo o fluxo de caixa livre das hyperscalers, vide gráfico que mostra essa estimativa feita pelo Bank of America Merrill Lynch.
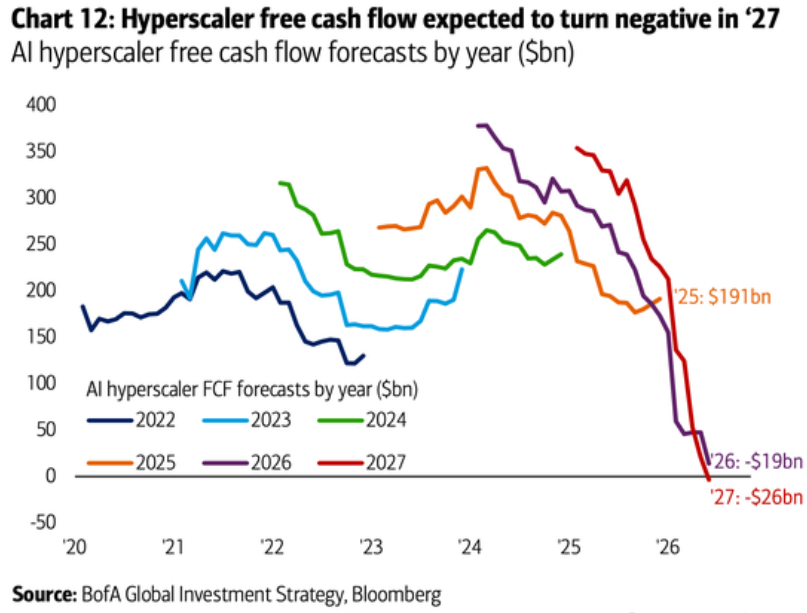
Fonte: The Daily Shot, 22/jul/2026
E os riscos? Quando as expectativas são elevadas, mesmo números bons podem decepcionar o mercado. Além disso, a inflação nos custos de data centers (energia, memória e equipamentos), a possibilidade de desaceleração nos investimentos ou menor utilização da capacidade instalada, são outros fatores a serem observados.
Acompanhe a cobertura completa dos resultados na página: Resultados Corporativos Archives – Avenue Connection.
William Castro Alves
@willcastroalves
Aquele abraço!
Estrategista-chefe da Avenue Securities
DISCLAIMER
A Avenue Securities LLC é membro da FINRA e da SIPC. Oferta de serviços intermediada por Avenue Securities DTVM. Veja todos os avisos importantes sobre investimento: https://avenue.us/termos/.
As expressões de opinião são a partir desta data e estão sujeitas a alterações sem aviso prévio. Não há garantia de que estas declarações, opiniões ou previsões aqui fornecidas se mostrem corretas. Este material está sendo fornecido apenas para fins informativos. Qualquer informação não é um resumo completo ou uma declaração de todos os dados disponíveis necessários para tomar uma decisão de investimento e não constitui uma recomendação.
O desempenho passado não é indicativo de resultados futuros. Investir envolve risco e você pode incorrer em um lucro ou perda, independentemente da estratégia selecionada.
Os links estão sendo fornecidos apenas para fins informativos. A Avenue não é afiliada e não endossa, autoriza ou patrocina nenhum dos sites listados. A Avenue não é responsável pelo conteúdo de qualquer site ou pela coleta ou uso de informações sobre os usuários de qualquer site.
O investimento internacional envolve riscos especiais, incluindo flutuações cambiais, diferentes padrões contábeis financeiros e possível volatilidade política e econômica.
Tenha em mente que os indivíduos não podem investir diretamente em nenhum índice, e o desempenho do índice não inclui custos de transação ou outras taxas, o que afetará o desempenho real do investimento. Os resultados individuais do investidor variam. O desempenho passado não garante resultados futuros.
Manter ações para o longo prazo não garante um resultado rentável. Investir em ações sempre envolve risco, inclusive a possibilidade de perder todo o investimento.
Qualquer informação não é um resumo completo ou declaração de todos os dados disponíveis necessários para tomar uma decisão de investimento e não constitui uma recomendação. Os investimentos mencionados podem não ser adequados para todos os investidores.
Antes de investir, considere os objetivos, riscos, taxas e despesas do investimento. Entre em contato com [email protected] para obter um prospecto contendo essas e outras informações importantes. Leia com atenção antes de investir.