Voltar
Editorias
24 set 2026
Conseguir uma bolsa de estudos é um dos caminhos mais promissores para viabilizar o sonho do diploma no exterior. Programas internacionais como Chevening, Fulbright, Erasmus Mundus e DAAD, além de iniciativas brasileiras como CAPES, CNPq e Fundação Estudar, abrem espaço todos os anos para brasileiros estudarem fora com apoio financeiro relevante.
Se o seu filho está pensando em fazer intercâmbio e conquistar uma diplomação no exterior, vale entender como as bolsas de estudo funcionam, como é feita a preparação para se candidatar e o que, de forma geral, esses programas ajudam a custear durante a estadia de um estudante brasileiro fora do país.
Neste artigo, vamos detalhar para você quais são os principais tipos de bolsa disponíveis para brasileiros, como pensar no custo de vida considerando o valor da bolsa desejada e como organizar, na prática, a reserva financeira e o envio de recursos para o período fora do Brasil.
O primeiro passo é identificar qual tipo de bolsa mais se encaixa no momento acadêmico e objetivo do seu filho: nível de estudo (graduação, pós-graduação ou intercâmbio de curta duração), área de interesse e o país desejado. Isso ajuda a direcionar a pesquisa para os editais certos, em vez de se candidatar de forma dispersa. Abaixo, detalhamos alguns dos principais modelos de programas de ajuda de custo disponíveis no mercado internacional.
Costumam ser as mais completas, com foco em pós-graduação. Os principais exemplos incluem:
Muitas instituições, especialmente nos EUA e no Reino Unido, oferecem ajuda financeira própria por mérito acadêmico ou por necessidade comprovada. A cobertura é calculada caso a caso, com base na renda da família, e pode variar de um desconto parcial na mensalidade até a cobertura integral do curso. Entretanto, essa modalidade raramente inclui despesas de moradia e manutenção fora do campus.
O ecossistema nacional de apoio a estudos no exterior é mais amplo do que parece e contém uma série de oportunidades para quem procura incentivo financeiro para o sonho do diploma internacional:
Cada programa tem seus próprios critérios, mas alguns preparativos aparecem na maioria dos processos seletivos:
Os prazos costumam abrir de 6 a 12 meses antes do início do curso, então vale mapear os editais de interesse com bastante antecedência.
Mesmo as bolsas mais completas concentram sua cobertura em alguns itens específicos, normalmente mensalidade e uma remuneração de manutenção. Conhecer o que costuma ficar fora do pacote ajuda a planejar com mais tranquilidade, sem depender de imprevistos financeiros no meio do curso.
A remuneração de manutenção é, em geral, calculada para cobrir uma vida modesta no destino. Um estudante brasileiro no Reino Unido, por exemplo, costuma precisar comprovar recursos de cerca de £1.171 por mês fora de Londres e £1.529 por mês na capital, valores que servem como referência mínima de custo de vida, sem incluir a mensalidade. O nosso guia completo para estudar no exterior detalha essas referências por país.
Seguro-saúde é exigido na maioria dos vistos de estudante e, dependendo do programa, pode ser cobrado separadamente do valor da bolsa.
Bolsas mais robustas, como Chevening, Fulbright e Erasmus Mundus, costumam cobrir passagem e um valor de instalação. Bolsas de universidade e de organizações privadas nem sempre incluem esse item.
Ter esse quadro claro desde o início ajuda a família a planejar a reserva de manutenção com tranquilidade – com ou sem bolsa, esse é um passo que vale a pena dar.
Como a maior parte das despesas do dia a dia, tais quais moradia, alimentação, transporte, lazer, é geralmente paga em uma moeda mais forte que o real, o passo inicial é visualizar os valores do intercâmbio do seu filho no câmbio do destino escolhido.
Com uma mentalidade mais direcionada à moeda do país escolhido e retirados os valores subsidiados pelas bolsas conquistadas, o principal objetivo do planejamento financeiro é entender, em detalhes, o custo mensal que o estudante terá no decorrer do seu programa de estudo. Abaixo, mostramos como você pode preparar a reserva destinada para os gastos diários:
1. Calcule o custo mensal real do destino. Some moradia, alimentação, transporte e uma margem para imprevistos, sempre na moeda do país de destino. No nosso artigo “Planejamento para estudar no exterior: como organizar suas finanças para custos em dólar“, você pode entender como fazer esse cálculo total etapa por etapa.
2. Converta com antecedência, em vez de na última hora. Fazer aportes regulares em moeda estrangeira, estratégia conhecida como “dólar médio“, dilui o risco de comprar tudo de uma vez em um momento desfavorável do câmbio.
Um exemplo prático: imagine uma bolsista aprovada para um mestrado de um ano no Reino Unido, fora de Londres, com bolsa integral cobrindo mensalidade e uma ajuda de custo de £1.171 por mês. A família decide complementar esse valor com uma reserva própria de £200 por mês para despesas extras (lazer, passeios, imprevistos), totalizando £1.371 por mês ao longo dos 12 meses do curso. Em vez de converter tudo de uma vez, a família programa aportes mensais em libras a partir de 10 meses antes da viagem, o que reduz a exposição a um único momento de câmbio.
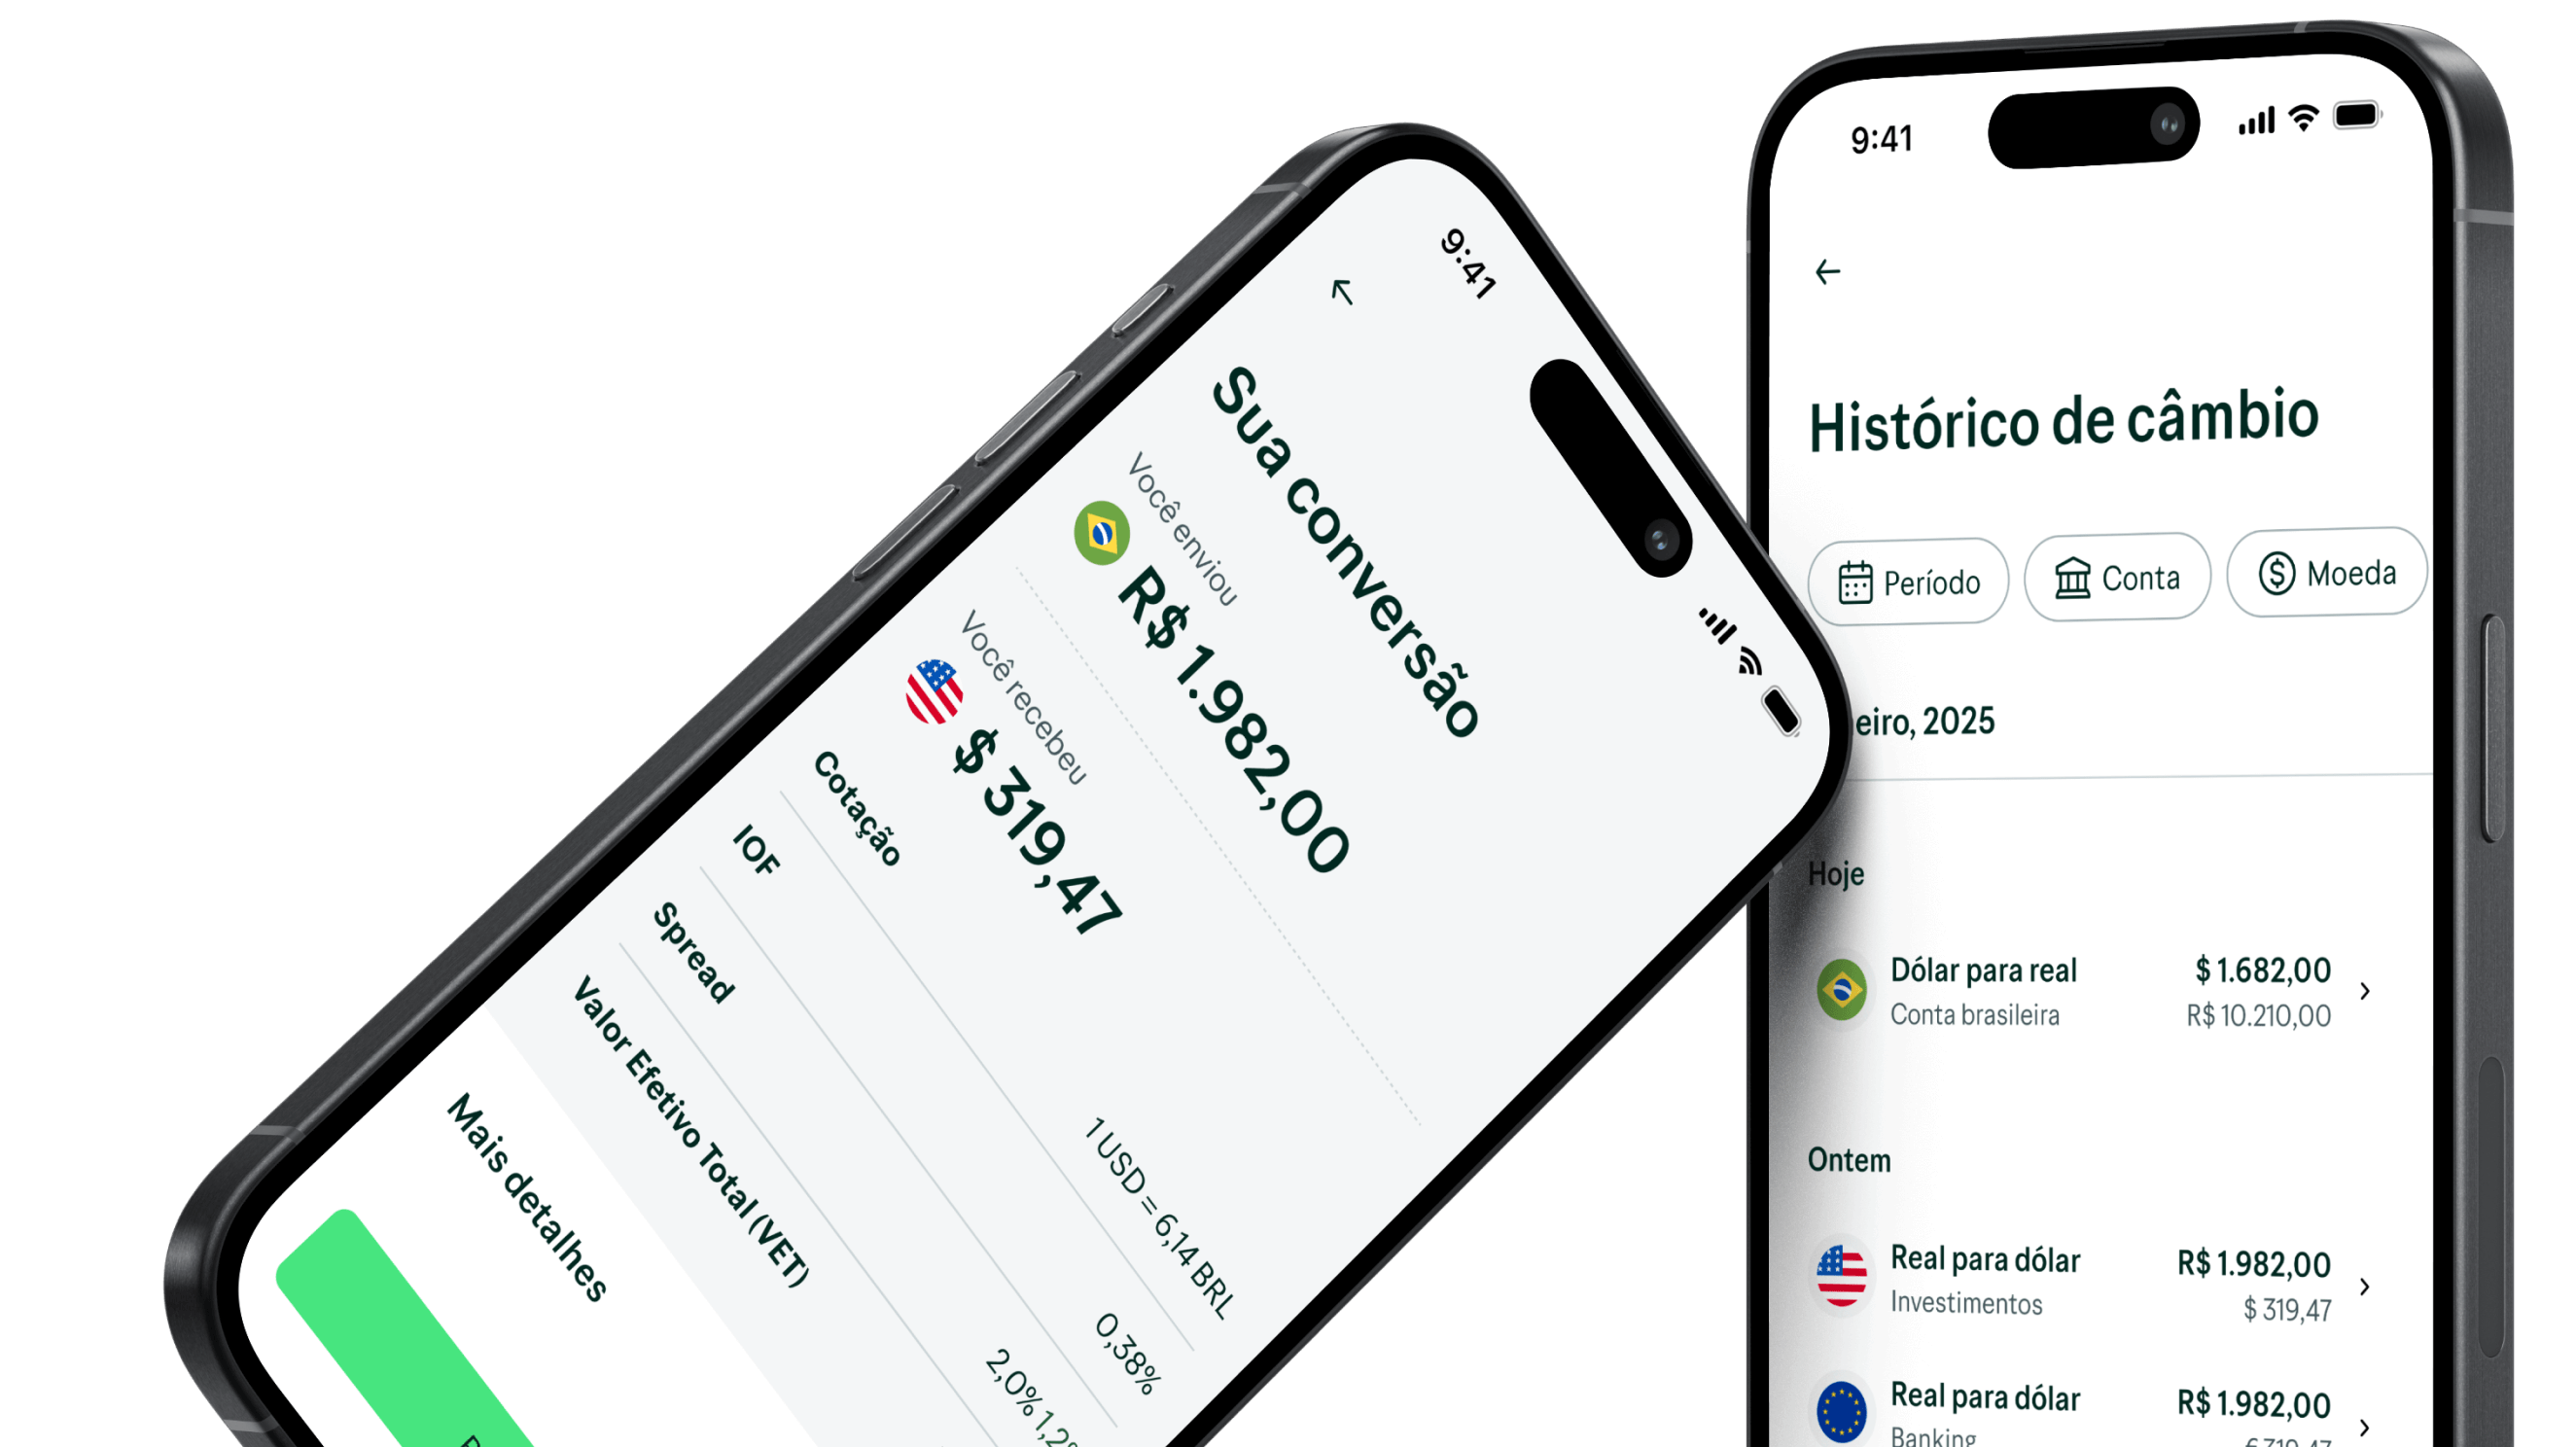
3. Considere o custo da própria conversão. Toda remessa de reais para moeda estrangeira tem incidência de IOF, hoje em 3,5% para conversão destinada a conta corrente internacional e 1,1% para conta internacional de investimento. Além disso, há o custo do spread cambial a ser incluído no gasto da operação.
4. Automatize o envio da mesada. Definir um fluxo mensal fixo, em vez de mandar um valor grande de uma vez, facilita o controle do orçamento tanto para os pais quanto para o estudante.
Depois de calcular o orçamento, falta resolver a parte operacional: como esse dinheiro chega até o estudante, mês a mês, sem que a família precise fazer uma nova remessa internacional a cada vencimento.
A conta internacional da Avenue é uma conta bancária americana, com cartão de débito Mastercard aceito em mais de 180 países. Os pais podem manter o saldo em dólar na conta, enquanto os filhos com entre 13 a 17 anos, podem usufruir do cartão de dependente.
Com o cartão de dependente, os pais conseguem acompanhar os gastos de seus filhos em tempo real e bloquear o uso caso vejam alguma ação suspeita. Além disso, como a conta do estudante está vinculado à da família, é possível realizar o câmbio em dólar ou euro para os filhos e disponibilizar o valor do custo de vida mensal para que ele seja utilizado no decorrer do mês.
Na prática, a família converte reais em dólares no momento que julgar mais vantajoso (usando, por exemplo, a estratégia de dólar médio) e o saldo já convertido fica disponível para uso do estudante fora do Brasil, sem nova incidência de IOF em cada transação do cartão. O imposto incide apenas no momento da conversão, não no uso do cartão com saldo já convertido.
Para quem já conquistou uma bolsa parcial ou integral, esse tipo de estrutura ajuda a organizar exatamente a parte que fica com a família: o dia a dia.
Abra sua conta internacional na Avenue e organize as remessas mensais do intercâmbio do seu filho.
Em geral, a bolsa cobre a mensalidade e oferece uma ajuda de custo. Vale planejar com antecedência os itens que costumam ficar fora do pacote, como seguro-saúde adicional e uma reserva para o custo de vida além do estipêndio.
Entre as internacionais, Chevening (Reino Unido), Fulbright (EUA), Erasmus Mundus (Europa) e DAAD (Alemanha). Entre as brasileiras, CAPES, CNPq, FAPESP, Fundação Estudar, Fundação Lemann divulgam editais regularmente.
Não. Boa parte dos brasileiros que estuda fora, principalmente em cursos de idioma e programas de curta duração, organiza o próprio investimento. As bolsas são um caminho a mais, especialmente vantajoso para quem já pensa em graduação, pós-graduação ou mestrado.
Concentrar a conversão de reais em dólares em momentos planejados, em vez de fazer diversas remessas pequenas, ajuda a reduzir o número de incidências de IOF e spread cambial. Manter o saldo já convertido em uma conta internacional e usar um cartão vinculado a essa conta para o dia a dia também evita conversões repetidas.
Não. Na Avenue, o IOF e o spread cambial incidem no momento da conversão de reais para dólares. Depois que o saldo já está convertido, usar o cartão para compras ou saques no exterior não gera nova cobrança de imposto.
Avenue Cash LLC é uma empresa de serviços monetários dos EUA registrada no FinCEN (Financial Crimes Enforcement Network). Os produtos e serviços bancários são fornecidos pelo Coastal Community Bank, Membro FDIC. O seguro do FDIC cobre exclusivamente a falência de um banco segurado pelo FDIC. O seguro do FDIC pode estar disponível através do sistema de repasse de seguros do Coastal Community Bank, Membro FDIC, desde que determinadas condições sejam atendidas. O Cartão de Débito Mastercard® da Avenue é emitido pelo Coastal Community Bank, de acordo com licença concedida pela Mastercard International Incorporated. Consulte todos os avisos importantes em: https://avenue.us/termos/.
O envio de recursos dos clientes de/para sua conta bancária no Brasil ocorre por meio do serviço de conta de pagamento no Brasil prestado pela Avenue Securities Banco de Investimento S.A. As transferências de recursos do cliente em dólares norte-americanos e euros são processadas pela Avenue Cash LLC, uma empresa de serviços monetários dos EUA registrada no FinCEN.
Este material possui caráter exclusivamente informativo. As regras, orientações e interpretações regulatórias, incluindo alíquotas de IOF, podem ser alteradas a qualquer momento por autoridades competentes. Recomenda-se fortemente a verificação contínua das fontes oficiais antes de qualquer decisão financeira. Os assuntos aqui tratados não devem ser considerados como aconselhamento tributário ou jurídico.
Este exemplo é exclusivamente para fins ilustrativos. Os casos individuais podem variar. Qualquer informação fornecida não é um resumo completo ou uma declaração de todos os dados disponíveis necessários para tomar uma decisão de investimento e não constitui uma recomendação.