A classe de ativos queridinha dos brasileiros, agora na versão em dólar. Neste artigo, descubra o que é renda fixa americana, como ela funciona no mercado americano, quais são as principais formas de acessá-la, quanto ela costuma rentabilizar, como funciona a tributação para quem vive no Brasil e muito mais.
O que é renda fixa?
Títulos de renda fixa são instrumentos financeiros que representam empréstimos concedidos a governos, empresas e outras entidades. Essencialmente, ao adquirir esses títulos, você está emprestando dinheiro e, em contrapartida, recebe pagamentos regulares de juros. No final do prazo, o valor principal é reembolsado.
Ao contrário das ações, que conferem propriedade acionária em uma empresa, os títulos de renda fixa não proporcionam participação nos negócios. No entanto, em situações de falência ou inadimplência, detentores de títulos de renda fixa têm prioridade sobre os acionistas no recebimento dos pagamentos.
Esses instrumentos são emitidos por governos, corporações e outras entidades como uma forma de obter financiamento para suas operações. Investidores optam por adquirir títulos de renda fixa visando a estabilidade de fluxo de caixa e para diversificar seus investimentos, complementando assim suas carteiras que podem incluir ações e outras classes de ativos.
Como funciona a renda fixa americana?
O termo “renda fixa” diz respeito aos pagamentos de juros que um investidor recebe, os quais dependem da solidez de crédito do emissor e das taxas de juros correntes.
De modo geral, títulos de renda fixa, como os bonds, pagam uma taxa de juros mais elevada, conhecida como cupom, quanto maior for o prazo até o vencimento. Isso ocorre porque os emissores concordam em pagar mais juros para poderem pegar dinheiro emprestado por um período mais longo, e os investidores exigem taxas mais altas para comprometer suas economias por um período estendido.
Ao término do prazo do título, o emissor restitui o valor emprestado, denominado principal ou “valor nominal”. A representação abaixo ilustra os fluxos de caixa que um investidor pode receber ao adquirir um título de 3 anos (onde “t” denota o tempo em anos):
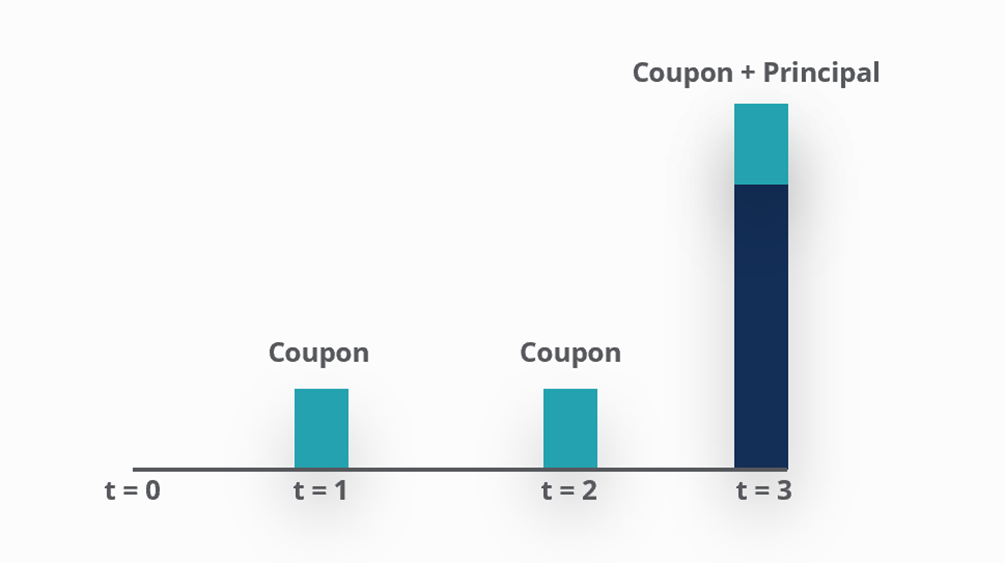
A grande maioria dos títulos no mercado americano, costumam pagar cupons semestrais, principalmente quando possuem prazo acima de 1 ano. O próprio nome, renda fixa, deriva dessa renda que é fixa ao longo do tempo, uma vez que a maioria dos títulos tem taxas prefixadas, isto é, de antemão, você tem uma previsão do retorno da aplicação, embora nenhum investimento seja isento de riscos. Vale ressaltar que os títulos de mais curto prazo, com vencimentos de até 1 ano, costumam pagar principal + juros apenas no vencimento.
Principais tipos de renda fixa americana
O tipo mais comum de título de renda fixa é o Bond (título de dívida), que pode ser emitido por empresas ou entidades governamentais. Além disso, há diversos exemplos de títulos de renda fixa, como instrumentos do mercado monetário, como os títulos do Tesouro Americano de médio e longo prazo, títulos lastreados, ações preferenciais e derivativos.
Bonds
Os Bonds são essencialmente empréstimos que os investidores fazem para empresas ou governos. Em termos simples, quem empresta o dinheiro recebe de volta o valor principal na data acordada, além de pagamentos regulares de juros. Esses empréstimos servem para financiar projetos ou operações
Instrumentos do Mercado Monetário
Esses instrumentos incluem coisas como papel comercial (comercial paper), certificados de depósito (CD´s) e Títulos do Tesouro dos EUA de curto prazo, , que são considerados por muitos como um dos investimentos com menor risco do mundo. Os Títulos do Tesouro de curto prazo, também conhecidos como Treasury Bills, por exemplo, são emitidos pelo governo dos Estados Unidos e têm prazos que variam de um a 12 meses. Eles não pagam juros regularmente, mas são vendidos por um preço menor que o valor nominal, o que representa a taxa de juros para os investidores. Se um Título do Tesouro de $100 é vendido por $95, por exemplo, isso significa aproximadamente 5% de retorno. Já os Certificados de Depósito, ou CD´s, são o equivalente aos nossos CDBs, e funcionam de forma similar aos T-Bills, com a diferença de que não são negociados no mercado secundário.
Treasury Notes e Treasury Bonds
Enquanto as T-Bills cobrem o curtíssimo prazo (até 12 meses), o Tesouro americano também emite títulos para quem quer travar uma taxa por mais tempo:
- Treasury Notes (T-Notes): prazos de 2 a 10 anos, com pagamento de cupons semestrais e taxa prefixada.
- Treasury Bonds (T-Bonds): prazos de 20 a 30 anos, também com cupons semestrais prefixados – são os mais sensíveis a mudanças na taxa de juros, por terem prazo mais longo.
- Existem ainda os TIPS (Treasury Inflation-Protected Securities), indexados à inflação americana, com prazos entre 5 e 30 anos.
Assim como os T-Bills, T-Notes e T-Bonds são considerados títulos de menor risco de crédito no mercado americano, por serem garantidos pelo governo dos Estados Unidos. Isso não elimina o risco de mercado: como qualquer título prefixado de prazo mais longo, o preço de T-Notes e T-Bonds no mercado secundário pode variar bastante quando a taxa de juros muda.
Títulos Lastreados em Ativos ABS (Asset Backed Securities )
Os Títulos Lastreados em Ativos são como investimentos garantidos por coisas valiosas, como dinheiro de cartões de crédito, empréstimos para carros ou empréstimos com casas como garantia. O ABS é um conjunto desses investimentos agrupados juntos em um único pacote. Para quem investe, esses títulos são uma opção diferente de investir em dívidas de empresas.
Preferenciais
Às vezes chamados de Dívida Subordinada, esses tipos de investimentos têm uma posição mais baixa na lista de quem recebe dinheiro primeiro. Os investimentos preferenciais podem não pagar seus juros ou o dinheiro emprestado se a situação financeira da empresa piorar. Esse risco é chamado de absorção de perdas, e por isso, os investimentos preferenciais são considerados algo entre empréstimos e ações.
Quem investe em renda fixa?
Investidores institucionais e investidores de varejo ambos investem em títulos de renda fixa. Eles levam em conta diferentes fatores ao tomar a decisão de investimento, que podem incluir:
- Liquidez – Títulos de Renda Fixa podem ser investimentos fáceis de comprar e vender, sendo bastante disponíveis na maioria das moedas;
- Diversificação – Investidores podem escolher títulos de renda fixa para diversificar as suas carteiras ou buscar investimentos mais seguros, como títulos do governo americano;
- Conciliação com as obrigações do investidor – Para investidores que querem previsibilidade de quando e quanto vão receber, para fazer frente às suas obrigações, os títulos de renda fixa fornecem uma maneira mais simples de administrar o dinheiro.
Portfólio completo para investir em dólar
Importância de investir em renda fixa nos Estados Unidos
Agora que você entendeu como funciona a renda fixa americana, chegou a hora de conhecer os benefícios de investir nos EUA. No Brasil, quase 20 milhões de pessoas investem em renda fixa, porém, segundo estudo da FGV, apenas 1,1% dos recursos da modalidade estão alocados no exterior.
Diversificar o patrimônio é fundamental, mas diversificar internacionalmente promove diversos outros benefícios, , e um deles é ajudar a preservar o patrimônio contra a variação cambial. Um dos títulos mais famosos no Brasil é o Tesouro IPCA+, que paga juros mais a variação da inflação, e há quem diga que ele protege contra a variação do câmbio. Isso é uma falácia, em comparação com o dólar em um período de 10 anos a variação do dólar (131,4%) foi quase o dobro da rentabilidade do Tesouro IPCA+ (76,3%).
Quanto rende a renda fixa americana?
A rentabilidade da renda fixa americana está diretamente ligada à taxa básica de juros dos Estados Unidos, definida pelo Federal Reserve (Fed), o equivalente à lógica da taxa Selic no Brasil. Depois de um ciclo de cortes ao longo de 2025, o Fed encerrou o último ano com a taxa na faixa entre 3,5% e 3,75% ao ano, patamar que tem permanecido igual no decorrer de 2026.
Isso significa que os títulos do Tesouro Americano de curto prazo (T-Bills) e os CDs costumam pagar taxas próximas a esse patamar, enquanto Treasury Notes e T-Bonds têm sua taxa negociada de acordo com as expectativas do mercado para os próximos anos, não apenas com a taxa do momento.
Vale ressaltar que as taxas de juros mudam com frequência e não é possível prometer ou projetar rentabilidade futura. Este conteúdo descreve o cenário de mercado no momento da publicação, apenas para fins informativos e ilustrativos. Rentabilidade passada não é garantia de resultados futuros.
Renda fixa americana vs. Tesouro Direto e CDB: o que muda?
Uma dúvida comum de quem já investe em renda fixa no Brasil é como ela se compara à americana. Não existe uma “melhor opção”. O que muda são as características de cada mercado, que podem fazer mais ou menos sentido dependendo do objetivo do investidor:
| Característica | Renda fixa americana (Bonds/Treasuries/CDs) | Tesouro Direto / CDB (Brasil) |
| Moeda | Dólar americano | Real |
| Garantia governamental | Treasuries: governo dos EUA. CDs: sem cobertura FDIC/SIPC para o investidor brasileiro (ver riscos) | Tesouro Direto: governo brasileiro. CDB: cobertura do FGC até o limite vigente |
| Liquidez no mercado secundário | Bonds e Treasuries: geralmente líquidos. CDs: sem mercado secundário, precisam ser carregados até o vencimento | Tesouro Direto: liquidez diária. CDB: varia conforme o emissor e o prazo |
| Tributação para residente no Brasil | Ganho de capital e cupons tributados no Brasil (ver seção de tributação) | Tabela regressiva de IR, de 22,5% a 15%, conforme o prazo |
| Exposição ao risco cambial | Sim, pois variação do dólar frente ao real afeta o valor em reais | Não, para o investidor que só opera em real |
Como acessar a renda fixa americana através da Avenue?
De forma direta, através dos Bonds e CD´s, ou de forma indireta, através dos Mutual Funds ou ETFs de renda fixa. Na prática, isso significa duas lógicas diferentes de acesso:
- Comprar um título específico (Bond, Treasury ou CD) e carregá-lo até o vencimento ou negociá-lo no mercado secundário quando houver liquidez;
- Investir em um fundo (Mutual Fund) ou ETF que já reúne uma cesta de títulos de renda fixa, com gestão profissional e diversificação automática entre emissores.
Cada modalidade tem características diferentes de valor mínimo, liquidez e custo. Vale conferir as condições atualizadas na plataforma antes de decidir qual caminho faz mais sentido para o seu perfil.
Riscos envolvidos
- Risco de liquidez: Alguns títulos de renda fixa, assim como os ETFs, podem ter baixa liquidez, o que pode dificultar a compra ou venda no mercado secundário. Os CD´s não possuem liquidez no mercado secundário, ou seja, há a necessidade de carregar o certificado até o vencimento. Para investidores que buscam estratégias ainda mais sofisticadas para diversificação e proteção, o mercado de opções americano também pode complementar uma carteira com renda fixa, oferecendo flexibilidade para gerenciar riscos e potencial de retorno.
- Risco de crédito: Existe o risco de o emissor de uma dívida não cumprir seus pagamentos de juros ou principal. Avalie a classificação de crédito e a saúde financeira do emissor.
- Risco de taxa de juros: Os preços da renda fixa são afetados pelas mudanças nas taxas de juros. Quando as taxas de juros sobem, os preços dos títulos geralmente caem, um efeito mais pronunciado em títulos de prazo mais longo, como Treasury Notes e T-Bonds.
- Risco cambial: como os títulos são denominados em dólar, a variação do câmbio entre dólar e real afeta o valor do investimento quando convertido para reais.
Como funciona o Imposto de Renda sobre a renda fixa americana?
Esse é um dos pontos que mais gera dúvida em quem está começando a investir fora. De forma resumida, para o investidor pessoa física residente no Brasil:
- Os ganhos de capital (diferença entre valor de compra e de venda) e os cupons/juros recebidos de bonds, treasuries e CDs são tributados no Brasil pelo Imposto de Renda, e não pelos Estados Unidos.
- Desde a entrada em vigor das novas regras de tributação de investimentos no exterior em 2026, a apuração passou a seguir uma alíquota única, substituindo a antiga tabela regressiva por faixas.
- O recolhimento é feito pelo próprio investidor, via Programa Ganhos de Capital (GCAP) da Receita Federal, com pagamento do DARF.
- Quando há acordo para evitar a bitributação, é possível abater o que já foi pago de imposto nos Estados Unidos, mas isso depende do tipo de rendimento e exige atenção na hora de declarar.
Como essas regras têm mudado com frequência e envolvem detalhes que variam por tipo de ativo e valor, o mais seguro é consultar o nosso guia completo “Entenda as novas regras do Imposto de Renda 2026 para investimentos no exterior”.
Considerações finais sobre renda fixa americana
Investir em renda fixa nos Estados Unidos pode ser uma oportunidade interessante para diversificar a sua carteira de investimentos. Mas lembre-se que ao avaliar um investimento, é sempre muito importante entender o seu perfil de investidor e fazer uma análise cuidadosa antes de tomar qualquer decisão.
FAQ: Renda fixa americana
Renda fixa americana paga Imposto de Renda no Brasil?
Sim. Ganhos de capital e cupons recebidos de bonds, treasuries e CDs americanos são tributados pelo Imposto de Renda no Brasil, com recolhimento feito pelo próprio investidor via DARF.
Bonds e Treasuries americanos têm proteção do FDIC ou do FGC?
Não da mesma forma que no Brasil. Treasuries são garantidos pelo governo dos Estados Unidos, mas bonds, CDs e outros ativos de renda fixa não contam com a cobertura do FDIC (que protege depósitos bancários) nem do FGC (fundo garantidor brasileiro) para o investidor pessoa física no exterior. Vale sempre ler a documentação do produto antes de investir.
Renda fixa americana rende mais que o Tesouro Direto ou o CDB?
Depende do título, do prazo e do momento do mercado em cada país – não existe uma resposta única. O que a renda fixa americana oferece é uma exposição à moeda e ao ciclo econômico dos Estados Unidos, diferente do que se tem investindo só em reais. Rentabilidade passada não garante resultados futuros.
É possível vender um bond ou treasury americano antes do vencimento?
Bonds e Treasuries geralmente podem ser negociados no mercado secundário antes do vencimento, sujeitos ao preço de mercado no momento da venda – que pode ser maior ou menor que o valor pago originalmente. Já os CDs, em geral, precisam ser carregados até o vencimento, pois não têm mercado secundário.
Qual a diferença entre Treasury Bills, Notes e Bonds?
A principal diferença é o prazo: T-Bills vencem em até 12 meses, T-Notes entre 2 e 10 anos, e T-Bonds entre 20 e 30 anos. Quanto mais longo o prazo, maior tende a ser a sensibilidade do preço do título a mudanças na taxa de juros.
Como um brasileiro investe em renda fixa americana?
De forma direta, comprando Bonds, Treasuries ou CDs por meio de uma corretora com acesso ao mercado americano, ou de forma indireta, via Mutual Funds ou ETFs de renda fixa – o que permite diversificação entre vários títulos com um único investimento.
DISCLAIMER
A Avenue Securities LLC é membro da FINRA e da SIPC. Oferta de serviços intermediada por Avenue Securities Banco de Investimento S.A. Veja todos os avisos importantes sobre investimento: https://avenue.us/termos/.
A situação de cada investidor é única e você deve considerar seus objetivos de investimento, tolerância ao risco e horizonte de tempo antes de fazer qualquer investimento. Investir envolve risco e você pode incorrer em um lucro ou perda, independentemente da estratégia selecionada. O conteúdo acima não é uma recomendação para comprar ou vender qualquer ativo individual ou qualquer combinação de ativos.
Qualquer informação não é um resumo completo ou declaração de todos os dados disponíveis necessários para tomar uma decisão de investimento e não constitui uma recomendação. Os investimentos mencionados podem não ser adequados para todos os investidores.
Em geral, o mercado de títulos é volátil, e os títulos de renda fixa carregam risco de taxa de juros. (À medida que as taxas de juros sobem, os preços dos títulos geralmente caem, e vice-versa. Esse efeito é geralmente mais pronunciado para títulos de longo prazo.) Os títulos de renda fixa também carregam risco de inflação, risco de liquidez, risco de chamada (call risk), e riscos de crédito e inadimplência para emissores e contrapartes. Títulos de high-yield não são adequados para todos os investidores. O risco de inadimplência pode aumentar devido a alterações na qualidade do crédito do emissor. Mudanças de preço podem ocorrer devido a mudanças nas taxas de juros e à liquidez do título. Quando apropriado, esses títulos devem incluir apenas uma parcela modesta de uma carteira.
Os depósitos do emissor não são segurados pela Federal Deposit Insurance Corporation (“FDIC”). Além disso, a Securities Investor Protection Corporation (“SIPC”) não tomou uma posição em relação à cobertura de certificados de depósitos globais. Portanto, você não deve confiar na disponibilidade de cobertura SIPC para tomar sua decisão de investimento. Para mais informações consulte a DECLARAÇÃO DE DIVULGAÇÃO DO CERTIFICADO DE DEPÓSITO (https://avenue.us/assets/pdf/LT-217-069-001-CERTIFICATE-OF-DEPOSITDISCLOSURE-STATEMENT-pt-BR.pdf?_t=1669147870).
Os fundos negociados em bolsa (“ETFs”) estão sujeitos à flutuação do mercado e aos riscos de seus investimentos subjacentes. Ao contrário dos fundos mútuos, as ações do ETF são compradas e vendidas a um preço de mercado, que pode ser superior ou inferior ao seu NAV, e não são resgatadas individualmente do fundo. Antes de investir em qualquer fundo negociado em bolsa, você deve considerar seus objetivos de investimento, riscos, encargos e despesas. Contate a Avenue para um prospecto, oferecendo uma circular ou, se disponível, um prospecto resumido contendo essas informações. Leia atentamente.
O investimento internacional envolve riscos especiais, incluindo flutuações cambiais, diferentes padrões de contabilidade financeira e possível volatilidade política e econômica.
Este material possui caráter exclusivamente informativo. As regras, orientações e interpretações regulatórias podem ser alteradas a qualquer momento por autoridades competentes. Dessa forma, recomenda-se fortemente a verificação contínua das fontes oficiais, bem como a consulta às versões mais atualizadas das normas, orientações e comunicados regulatórios pertinentes. Os assuntos aqui tratados não devem ser considerados como aconselhamento tributário ou jurídico. Você deve consultar um profissional qualificado para tratar dessas questões.
Veja mais em: https://avenue.us/termos/