As eleições 2026 movimentaram muito mais do que as urnas. No pregão seguinte ao segundo turno, realizado em 25 de outubro, o chamado “kit Brasil” reagiu em bloco: o dólar bateu R$ 5,60, a bolsa chegou a acionar circuit break (caiu mais de 10% no dia) e os juros futuros saltaram para perto de 16% antes de fechar em 15,50%. Para quem acompanha o mercado financeiro, a pergunta não é mais sobre quem venceu, e sim: o que essa reação diz sobre os próximos anos, e como isso entra na conta de quem já pensa (ou deveria pensar) em diversificação internacional?
| Aviso importante Esta análise é estritamente de mercado. A Avenue não defende partido, candidato ou governo, e o compromisso aqui é com o dever fiduciário do patrimônio de quem investe com a gente, seja qual for a opinião política de cada um. |
Por que o mercado reagiu tão forte?
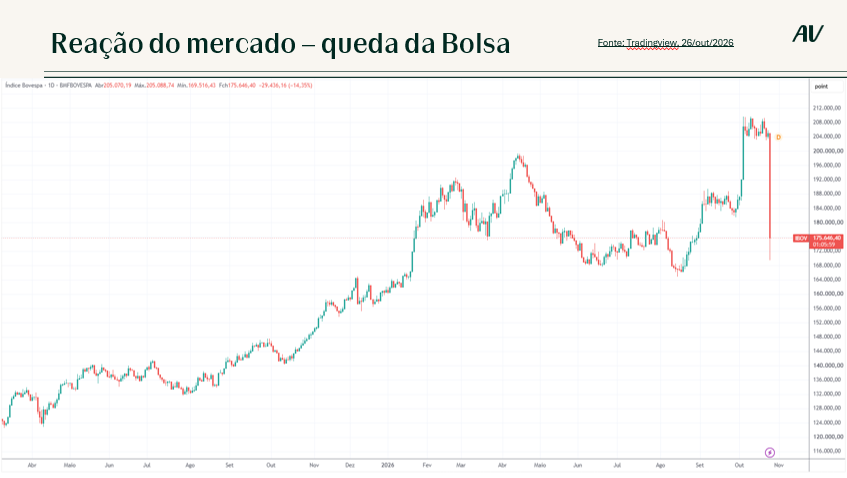
O mercado é, como diz um ditado clássico de Wall Street, uma espécie de “maníaco depressivo”: muda de humor rápido e, às vezes, exagera. O que aconteceu foi basicamente uma reprecificação de risco, e a lógica é parecida com qualquer empréstimo do dia a dia: quanto mais frágil parece a saúde financeira de quem toma o dinheiro emprestado, maior o juro exigido para compensar o risco. É exatamente o que acontece quando você compara um CDB de um banco grande e sólido (que paga perto de 100% do CDI) com o CDB de uma instituição menor e mais arriscada (que pode pagar 110%, 130% do CDI): a diferença é puramente percepção de risco.
Com o resultado do segundo turno, parte do mercado reavaliou a probabilidade de uma condução fiscal mais previsível no curto prazo, e isso elevou o chamado prêmio de risco cobrado para financiar o Brasil. Some-se a isso um componente técnico: boa parte dos investidores havia posicionado suas apostas esperando um resultado diferente. Quando esse cenário não se confirma, a reversão dessas posições costuma ser abrupta, amplificando o movimento de curto prazo, inclusive com fundos alavancados recebendo chamadas de margem e sendo forçados a reduzir posição às pressas.
A raiz do problema: como a dívida pública vira percepção de risco
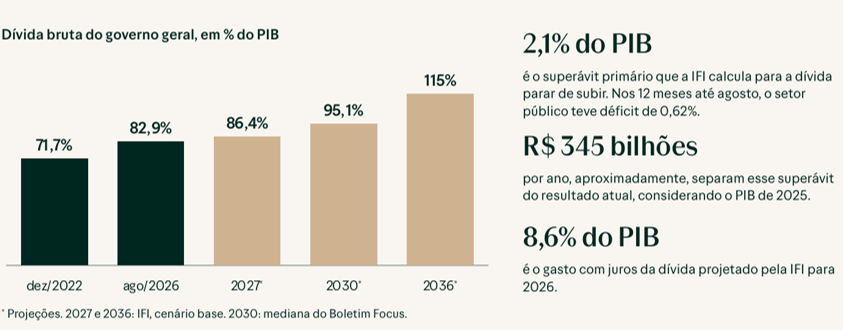
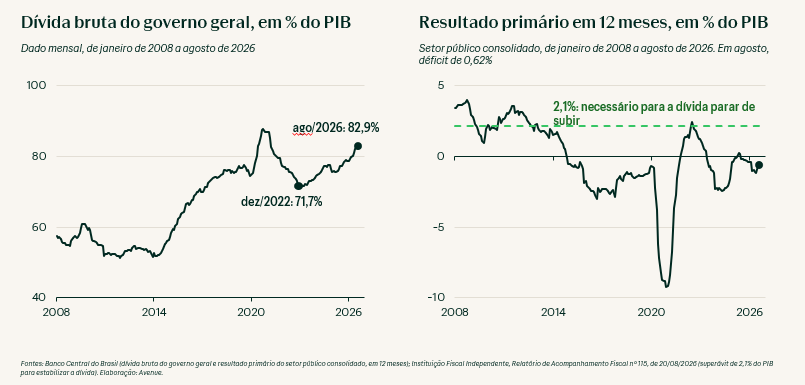
Para entender por que esse tipo de evento mexe tanto no Brasil, vale entender a conta por trás da dívida pública sobre o PIB, a métrica que o mercado mais observa. De forma simplificada, ela tem um numerador e um denominador:
- Numerador: o estoque da dívida, mais quanto o país paga de juros sobre ela, mais a diferença entre o que arrecada de imposto e o que gasta.
- Denominador: o crescimento do PIB, que pode ser resumido como população economicamente ativa multiplicada pela produtividade dessa população.
No Brasil, a dívida bruta sobre o PIB vem subindo de forma estrutural desde 1988 (quando a Constituição Federal ampliou direitos sem necessariamente criar a contrapartida de arrecadação para financiá-los), um movimento acentuado pelos gastos da pandemia em praticamente todos os países do mundo, não é uma questão de governo A ou B. Hoje seria necessário um superávit primário de cerca de 2% do PIB, algo como R$ 300 a 350 bilhões adicionais por ano, só para estabilizar essa trajetória, sem contar os 8,6% do PIB que o país já gasta só com juros da dívida.
Um ponto que costuma gerar confusão: “mas a dívida/PIB dos Estados Unidos é maior que a do Brasil, por que o risco americano é percebido como menor?” A resposta está nos outros componentes da conta. A carga tributária americana é uma das menores entre os países da OCDE, o que dá espaço para arrecadar mais se for preciso.
E, principalmente, no denominador: dos 193 países do mundo, 184 devem ter queda da população economicamente ativa nos próximos 20 anos (o mundo está passando pelo que se chama de “japanificação” demográfica).
Apenas nove países devem ter crescimento populacional economicamente ativo, entre eles Índia, Bangladesh, países da África Subsaariana e os Estados Unidos, puxados pela imigração de talentos: metade das 500 maiores empresas americanas foi fundada por imigrantes ou filhos de imigrantes. Some isso à inteligência artificial e à inovação concentrada por lá, e o denominador da conta americana cresce de um jeito que o brasileiro, sozinho, não consegue replicar.
Isso já aconteceu antes: o padrão histórico do dólar em crises
Picos fortes do dólar frente ao real não são exclusividade deste ciclo eleitoral. Em 2002, em meio a um período eleitoral tenso, o dólar chegou a subir 74% frente ao real. Em 2008, na crise financeira global, o salto foi de cerca de 60%. Em 2020, com a pandemia, a alta foi de 48%. O mesmo padrão se repetiu, em menor intensidade, em episódios como o Joesley Day (2017), a greve dos caminhoneiros (2018) e o estresse fiscal de 2024. Em praticamente todos, enquanto os ativos brasileiros em geral caíam, a fatia do patrimônio que já estava dolarizada ganhava valor em reais, funcionando como um contrapeso.
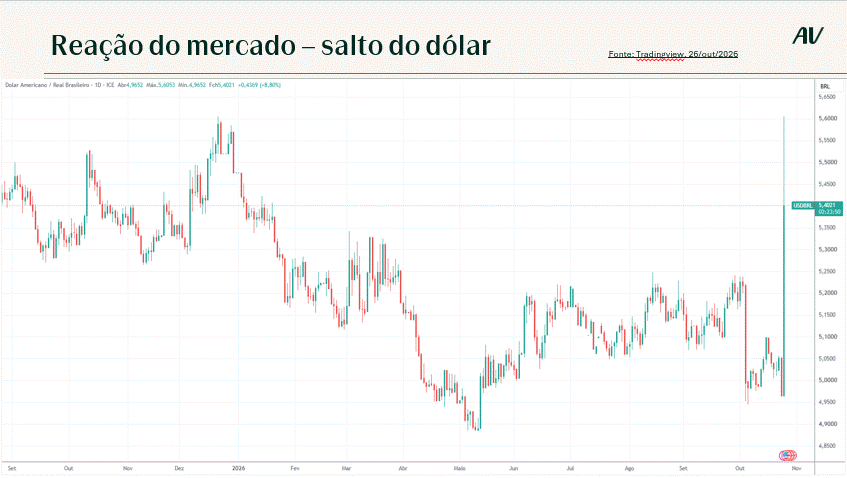
Esses números são apresentados apenas para fins ilustrativos, com base em dados históricos de mercado. Desempenho passado não é garantia de resultados futuros, e cada ciclo tem particularidades próprias.
Vale um contexto: esse tipo de “chacoalhão” cambial não é uma particularidade brasileira. Acontece também em países como África do Sul, México, Romênia, Cazaquistão, Paraguai e Trinidad e Tobago, mercados emergentes cuja percepção de risco de crédito costuma ser parecida com a do Brasil.
A diferença é que, para o investidor estrangeiro, alocar uma fatia pequena do capital nesses países parece natural; para o investidor brasileiro, alocar praticamente 100% do próprio patrimônio em um país com esse mesmo perfil de risco é o que, na prática, a maioria faz sem perceber.
Por que diversificar não é só sobre o dólar: o problema da concentração
Um dado que ajuda a dimensionar isso: o mercado de ações brasileiro representa cerca de 1% do mercado de ações global. É como entrar em um supermercado com cem corredores e escolher comprar só em um deles. E mesmo dentro do Brasil, diversificar entre ativos domésticos não resolve totalmente o problema, porque a maioria deles segue exposta ao mesmo risco país.
A composição dos principais índices também ilustra a diferença de dinamismo: comparando o Ibovespa de 2006 com o de 2026, e o S&P 500 de 2006 com o atual, a composição americana mudou de forma muito mais acelerada, incorporando empresas como Nvidia, Alphabet, Apple, Microsoft, Amazon, Broadcom e Meta, que simplesmente não existiam com esse peso duas décadas atrás. Enquanto isso, montar uma carteira diversificada no Brasil ainda esbarra em poucos nomes concentrados em poucos setores.
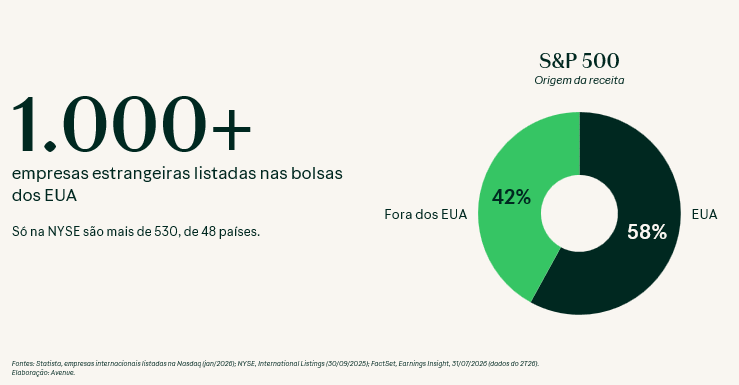
E mesmo investir em uma empresa americana não significa depender só dos Estados Unidos: cerca de 65% da receita do McDonald’s vem de fora do país, por exemplo, assim como parte relevante da receita de outras multinacionais listadas por lá, que inclusive reúnem mais de mil empresas estrangeiras na bolsa americana, brasileiras incluídas.
Não é à toa que investidores ao redor do mundo já diversificam estruturalmente: americanos alocam cerca de 25% do patrimônio fora dos Estados Unidos, alemães cerca de 60% fora da Alemanha, chilenos cerca de 50% fora do Chile. O próprio Banco Central brasileiro guarda 72% das suas reservas internacionais (que somam cerca de US$ 358 bilhões) em dólar, justamente para se proteger. Se essa lógica faz sentido para o país, a pergunta que fica é: por que não aplicar o mesmo raciocínio ao patrimônio pessoal?
“Mas a Selic não é imbatível?”
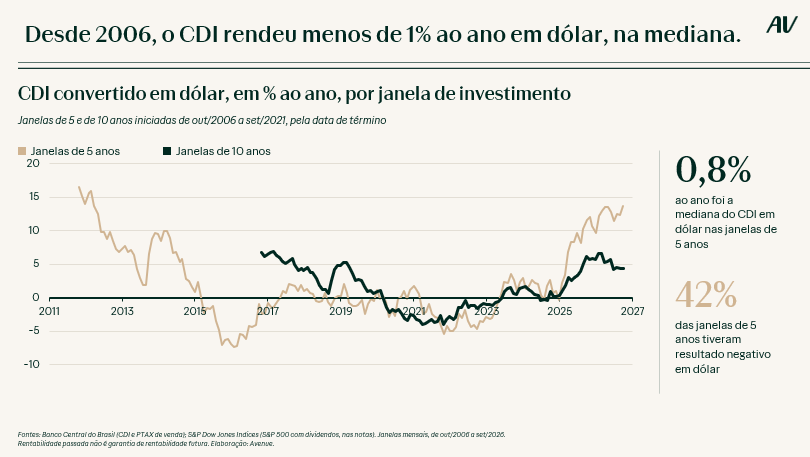
É uma dúvida comum, especialmente com a taxa de juros elevada no Brasil. Um contraponto que ajuda a pensar sobre isso: Warren Buffett mantém um caixa estimado em torno de US$ 360 bilhões aplicado em títulos do Tesouro americano, não na Selic. Se a Selic fosse, de fato, imbatível em termos de risco ajustado, provavelmente o investidor mais bem-sucedido do mundo teria uma fatia relevante alocada nela.
Um estudo da FGV (pesquisável como “Ir para o exterior é fundamental”) ajuda a quantificar esse ponto: olhando para janelas de cinco anos, em 42% delas o CDI teve retorno negativo quando medido em dólar, e desde 2006 o CDI rendeu menos de 1% ao ano em dólar.
Isso não significa que o CDI seja um mau investimento (historicamente, o IPCA mais 7% ao ano foi uma boa taxa de retorno para quem está no Brasil), mas sim que ele remunera um risco, não o elimina. Em outras palavras: a taxa de juros alta é, ela mesma, um termômetro de risco percebido, não uma garantia de ganho real em qualquer moeda.
Os números citados acima têm caráter ilustrativo e histórico, retirados de estudos públicos mencionados na live Avenue. Rentabilidade passada não garante rentabilidade futura, e cada investidor deve avaliar sua própria situação antes de qualquer decisão.
Quanto diversificar, e como começar
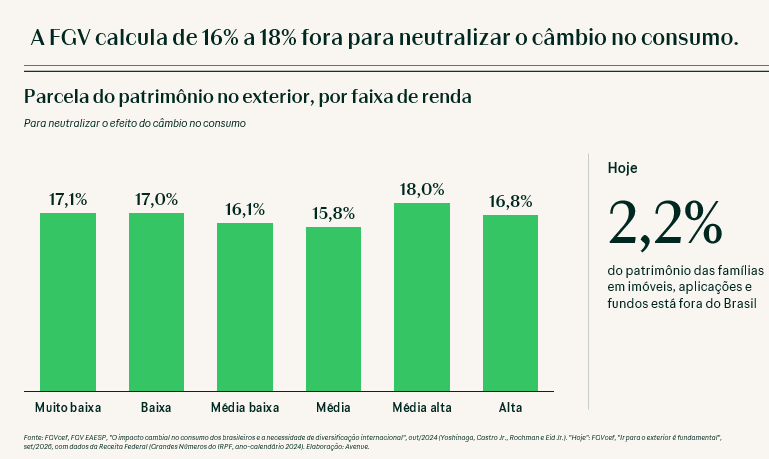
Não existe um número mágico único, mas algumas referências ajudam. O mesmo estudo da FGV citado acima sugere um mínimo de cerca de 18% do patrimônio em ativos fora do Brasil, enquanto outro estudo (“Ir para o exterior é fundamental”) aponta que, dependendo do perfil e dos objetivos de cada pessoa, essa fatia pode chegar a 65% ou 80%. O ponto central, reforçado várias vezes na live, é que isso varia de pessoa para pessoa, e que investir fora não é uma aposta contra o Brasil, é uma forma de reduzir a dependência de um único cenário político e econômico.
Sobre o “timing”: o mesmo estudo da FGV mostra que fazer aportes periódicos tende a funcionar melhor do que tentar esperar o dólar cair para só então enviar recursos para fora, o chamado “market timing” raramente compensa o custo de ficar fora do mercado esperando o momento ideal.
Pra quem quer começar, vale entender melhor 🔗 o viés de concentrar tudo no próprio país e 🔗 como funciona a diversificação internacional na prática.
Pra quem não quer escolher ativo por ativo, vale também conhecer os 🔗 ETFs internacionais como porta de entrada para outros mercados e entender 🔗 como investir em renda fixa fora do Brasil, que está em um dos patamares de taxa mais altos das últimas duas décadas. E para acompanhar a cotação do dia a dia enquanto se planeja, vale a pena salvar a página 🔗 dólar hoje da Avenue.
E a questão da sucessão patrimonial?
Um ponto que costuma gerar dúvida, e que também apareceu bastante na live, é a tributação de herança nos Estados Unidos. Em geral, esse imposto incide apenas sobre ativos de raiz americana (como ações e ETFs americanos) acima de determinado valor. Já veículos como CDBs em dólar, bonds internacionais e fundos UCITS (os chamados “ETFs irlandeses”, sediados na Irlanda ou em Luxemburgo) seguem regras diferentes, inclusive de diferimento de imposto até o momento da venda do ativo.
Como essa é uma área sensível e as regras podem mudar, o ideal é sempre confirmar a situação específica com um especialista tributário antes de tomar qualquer decisão de sucessão patrimonial.
Este material tem caráter exclusivamente informativo sobre tributação. As regras, orientações e interpretações regulatórias podem ser alteradas a qualquer momento por autoridades competentes. Recomenda-se fortemente a verificação contínua das fontes oficiais e a consulta a um profissional qualificado em questões tributárias ou jurídicas antes de tomar qualquer decisão.
Para fechar
A volatilidade do dia seguinte ao segundo turno reforça algo que o mercado já vinha sinalizando há tempos: o Brasil segue com uma questão fiscal e demográfica estrutural para equacionar, independentemente de quem governa. Investir fora não depende de acertar o próximo ciclo político, depende do seu objetivo, dos seus planos e de quanto do seu patrimônio você quer deixar de depender de um único país.
Se quiser dar esse primeiro passo, você pode 🔗 abrir sua conta na Avenue e contar com assessoria para estruturar essa diversificação.
FAQ sobre eleições 2026 e o mercado
Por que o dólar subiu tanto depois do segundo turno?
Porque o mercado reprecificou o risco fiscal e desfez posições técnicas que apostavam em outro resultado. Isso não é uma tendência definitiva, é uma reação a uma mudança de expectativa, que tende a se ajustar conforme o cenário concreto fica mais claro.
A queda da bolsa e a alta dos juros são permanentes?
Não necessariamente. Historicamente, movimentos abruptos como esse tendem a se acomodar com o tempo, à medida que o mercado troca a expectativa pela realidade dos próximos anos.
A Avenue defende algum lado político?
Não. A análise de mercado é apolítica por natureza, o que ela precifica é risco, juros e expectativa de política econômica, independentemente de qual espectro político está no poder.
Por que investir fora se a Selic está alta?
Porque a Selic remunera um risco percebido, ela não o elimina. Historicamente, em boa parte das janelas analisadas por estudos acadêmicos, o retorno do CDI medido em dólar foi menor ou até negativo, por conta da desvalorização cambial.
Qual o primeiro passo para quem quer diversificar o patrimônio?
Entender o próprio perfil de investidor, avaliar qual fatia da carteira faz sentido alocar fora do Brasil (estudos citam de 18% a 80%, a depender do perfil) e preferir aportes periódicos a tentar acertar o momento ideal do câmbio.
Disclaimer
O investimento internacional envolve riscos especiais, incluindo flutuações cambiais, diferentes padrões de contabilidade financeira e possível volatilidade política e econômica.
Este exemplo é exclusivamente para fins ilustrativos. Os casos individuais podem variar. Qualquer informação fornecida não é um resumo completo ou uma declaração de todos os dados disponíveis necessários para tomar uma decisão de investimento e não constitui uma recomendação.
A Avenue Securities LLC é membro da FINRA e da SIPC. Oferta de serviços intermediada por Avenue Securities Banco de Investimento S.A. Veja todos os avisos importantes sobre investimento: avenue.us/termos/.
Este material tem caráter exclusivamente informativo sobre tributação. As regras, orientações e interpretações regulatórias podem ser alteradas a qualquer momento por autoridades competentes. Recomenda-se fortemente a verificação contínua das fontes oficiais e a consulta a um profissional qualificado em questões tributárias ou jurídicas antes de tomar qualquer decisão.