Voltar
Editorias
15 set 2026
Quando o assunto é investir lá fora, a atenção quase sempre vai para ações e ETFs americanos. Mas para quem já vive a Geração Global – a tese que atravessa o Avenue Connection 2026 – tem uma classe de ativo que merece o mesmo cuidado: a renda fixa internacional, tratada lá fora como parte fixa da carteira, não como plano B.
Foi esse o tema de um dos painéis da Trilha Investimentos na Prática no Avenue Connection 2026. Luis Oliveira, executivo da PIMCO – uma das maiores gestoras de renda fixa do mundo -, conversou com um executivo da Avenue sobre por que a renda fixa internacional cumpre um papel que a brasileira não cumpre, e sobre os erros mais comuns de quem está começando a diversificar.
Neste artigo, você entende a diferença entre a renda fixa brasileira e a internacional, por que o Tesouro americano funciona como referência para o mercado inteiro, e como dar os primeiros passos pela Avenue.
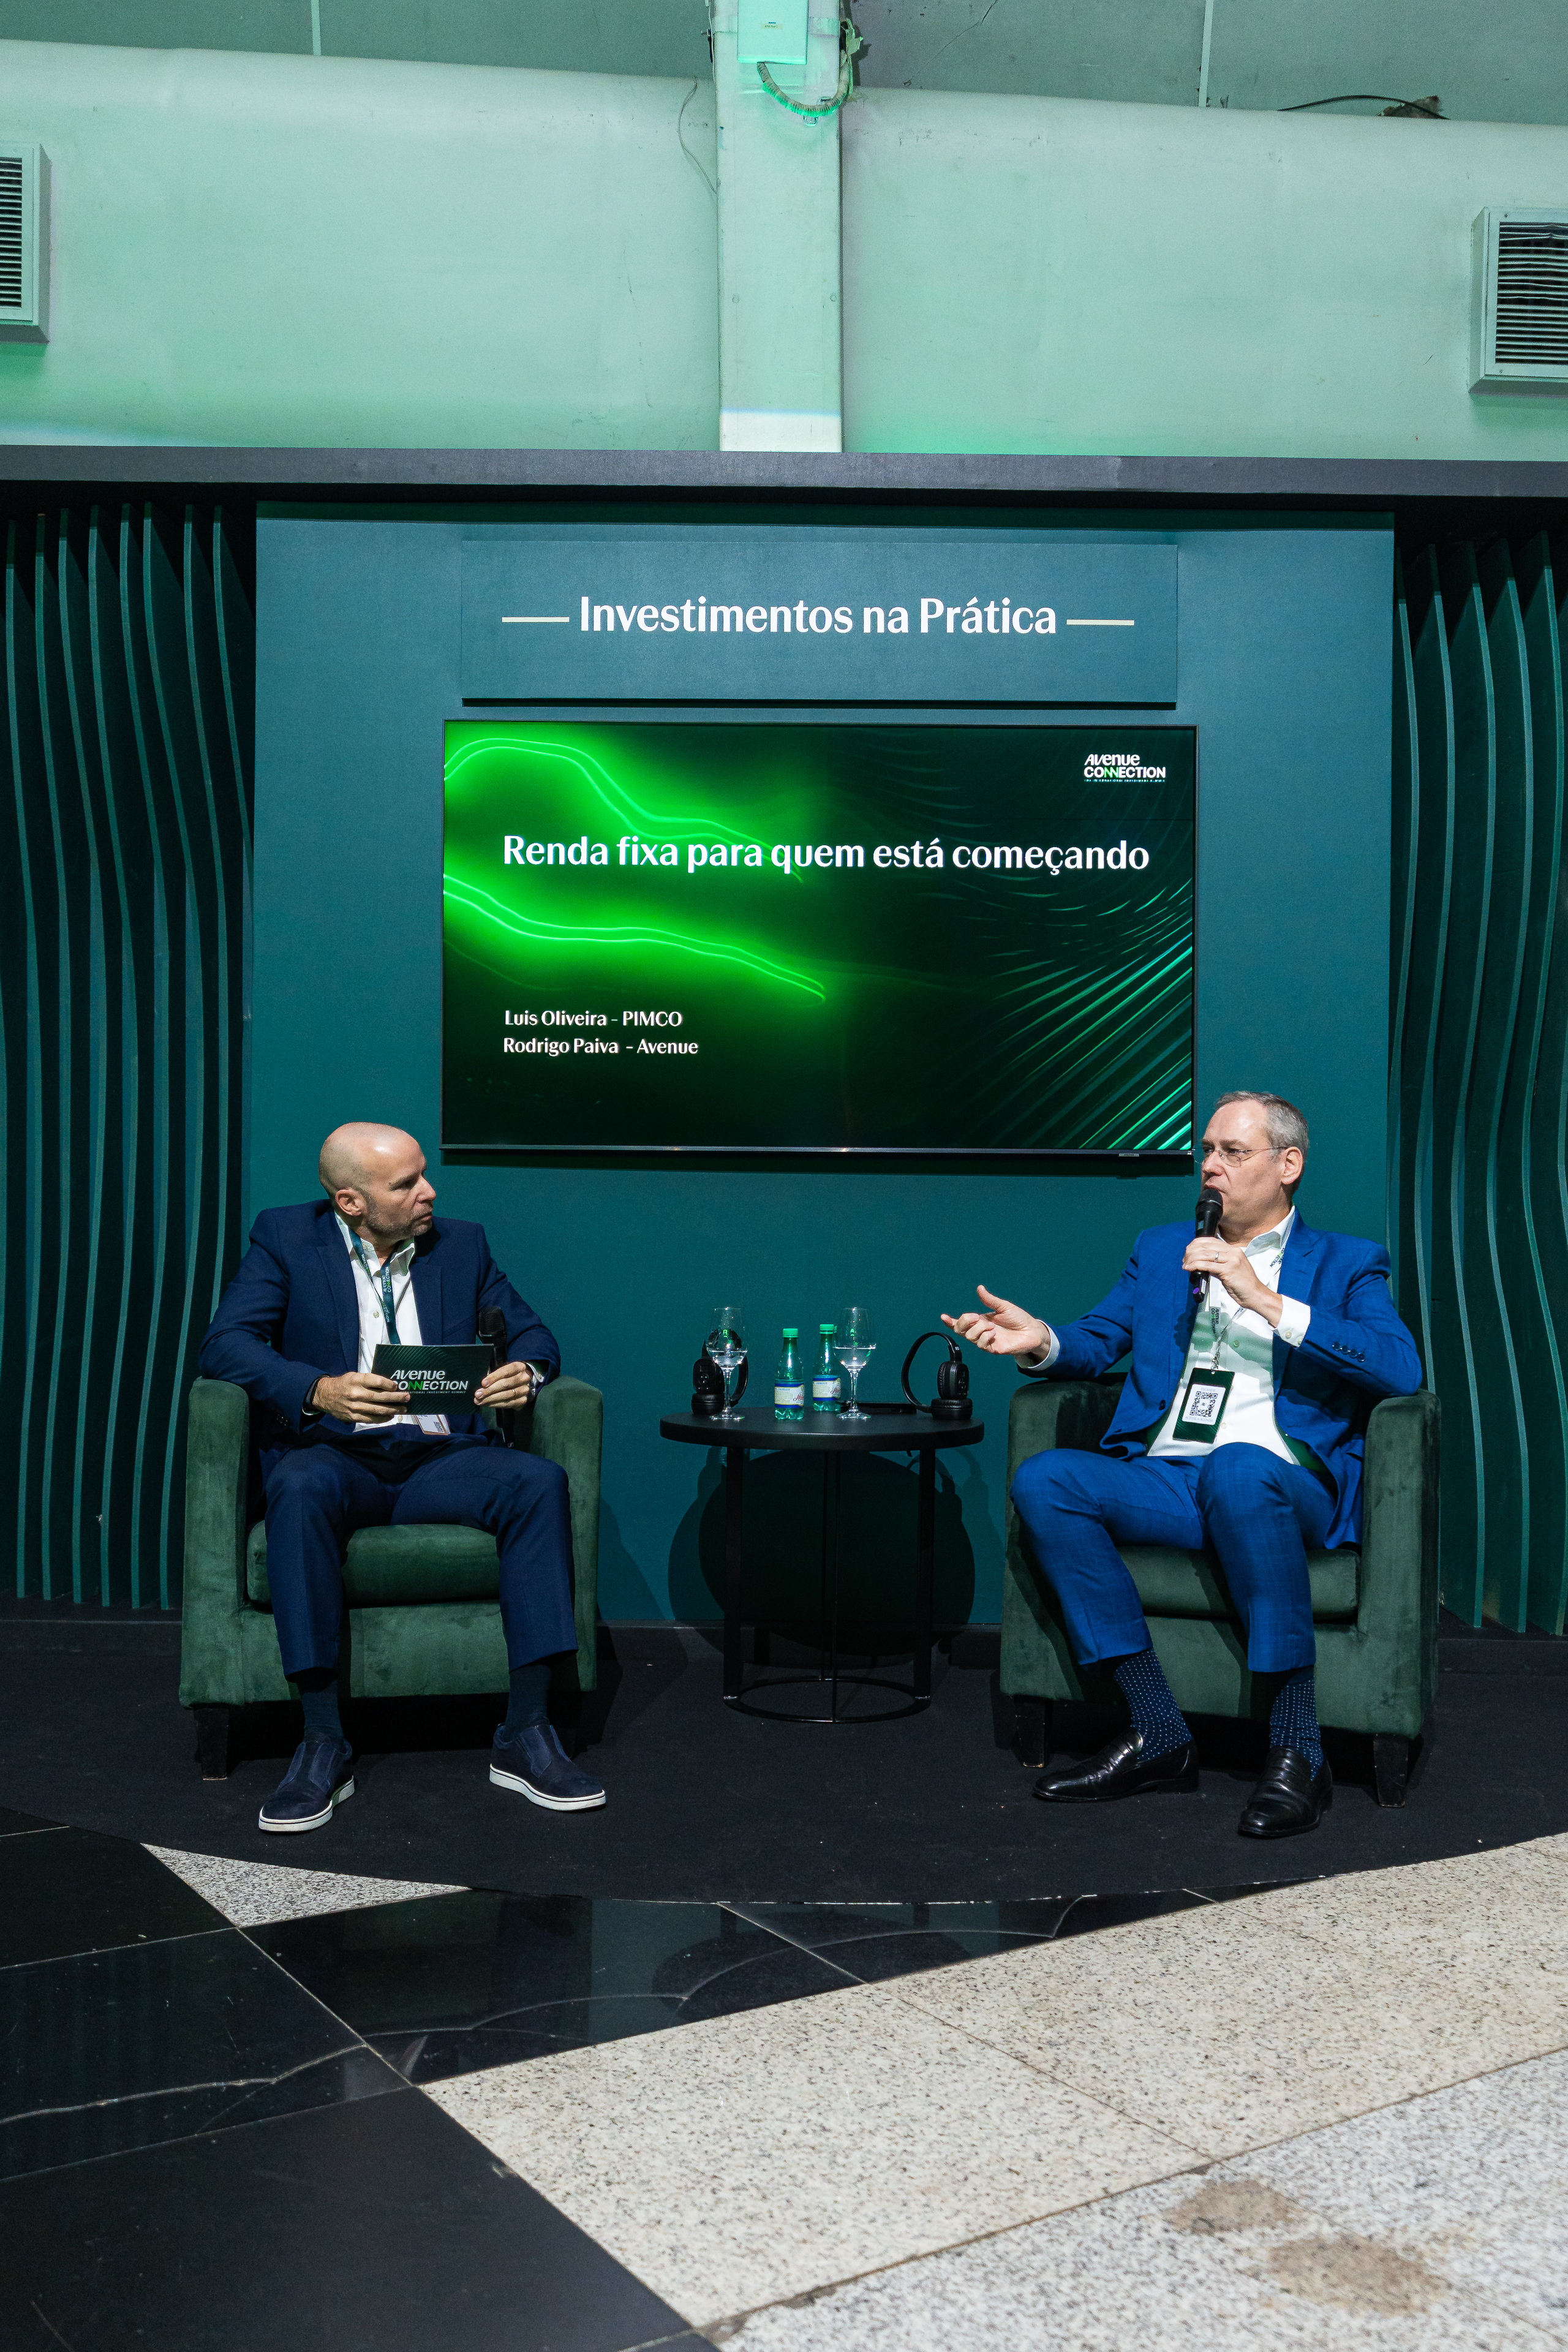
A lógica por trás da renda fixa é conhecida: ela gera renda com pagamento de cupons e, historicamente, oscila menos do que a renda variável. Mas, segundo Oliveira, o papel mais importante da renda fixa internacional de alta qualidade é outro: funcionar como amortecedor da carteira em momentos de estresse no mercado, porque tende a ter uma correlação negativa com a bolsa – o que o mercado chama de “fly to quality”, termo que pode ser traduzido como “fuga para a qualidade”. Segundo ele, essa parcela da carteira serve principalmente para gerar renda e para manter essa correlação negativa com a renda variável.
Quando o mercado global entra em estresse, o dinheiro costuma migrar de ativos de risco para títulos de países desenvolvidos, o que ajuda a segurar o tombo da carteira. Para entender isso com mais profundidade, veja o guia sobre 🔗 renda fixa americana no Connection.
No Brasil, esse mecanismo funciona de um jeito diferente. Em momentos de estresse, o investidor costuma ver o real perder valor e sair de títulos prefixados ou atrelados à inflação para migrar para o CDI/Selic – o que significa que, segundo Oliveira, a renda fixa local nem sempre cumpre o mesmo papel de amortecedor que a renda fixa internacional de alta qualidade cumpre lá fora.
🔗 As Treasuries funcionam como referência de precificação para praticamente qualquer ativo no mundo: a taxa de juros americana entra na conta de fluxo de caixa descontado usada para avaliar se o preço de um ativo está alto ou baixo, em qualquer mercado. Por isso, Oliveira defende que entender esse mercado é o primeiro passo de quem quer montar uma carteira internacional – inclusive antes de olhar para 🔗 outros tipos de bond.
Segundo Oliveira, o patamar de juros pagos por títulos de alta qualidade no mercado internacional hoje é bem diferente do que era antes da pandemia. Ele citou o título americano de 10 anos, que chegou a pagar 5% ao ano em dólar na véspera do painel, contra cerca de 1,9% em dezembro de 2019 – um padrão que, segundo ele, se repete em títulos de outros países desenvolvidos.
Vale lembrar: isso é uma foto do juro de hoje, não uma promessa de quanto você vai ganhar – o que aconteceu no passado não garante o que vem pela frente.
Independentemente do momento de juros, o argumento mais estrutural de Oliveira é outro: a fatia do mercado global que o investidor deixa de olhar quando concentra tudo no Brasil. Segundo ele, o país representa apenas 1% a 2% da economia e dos ativos financeiros globais.
Esse é também um bom momento para reforçar a lógica por trás da 🔗 diversificação internacional, tema central da tese 🔗 Geração Global que atravessa o Avenue Connection 2026.
1. Olhar só a taxa. Um erro comum, segundo Oliveira, é olhar só para a taxa total de um título e ignorar se aquele nível de juros está de fato remunerando o risco que está sendo assumido. Ele deu um exemplo: hoje, títulos corporativos “investment grade” (grau de investimento) pagam, em média, cerca de 0,7 ponto percentual acima das Treasuries – próximo da mínima em quase três décadas. Ou seja, a taxa total pode parecer alta simplesmente porque a taxa de juros americana está mais alta, mesmo que o prêmio pago pelo risco de crédito esteja historicamente baixo. Na visão dele, olhar só a taxa significa ignorar se você está sendo bem remunerado pelo risco ou não.
2. Achar que comprar ativo brasileiro lá fora já diversifica. O segundo erro comum, segundo Oliveira, é o dinheiro sair do Brasil, mas o Brasil não sair da carteira. Ele deu um exemplo simples, só para ilustrar o raciocínio: comprar lá fora um título de uma empresa brasileira, como Petrobras ou Itaú – pode ser um investimento adequado para o perfil de cada investidor, mas, segundo ele, isso não elimina a exposição ao risco-país Brasil – apenas muda a moeda em que esse risco aparece na carteira. Diversificar de fato, na leitura dele, passa também por sair dos nomes que o investidor já conhece daqui.
🔗 Vale ver a diferença entre CDI e dólar para entender por que a renda fixa em CDI, por mais familiar que seja, não substitui a diversificação internacional.
Segundo Oliveira, títulos diretos, mutual funds e ETFs não competem entre si – são formas complementares de acessar essa classe de ativo.
Fundos e ETFs concentram, em uma única posição, exposição a centenas ou milhares de títulos – algo difícil de replicar sozinho com um patrimônio menor -, além de gestão profissional e acesso a mercados que, na prática, ficam mais restritos para quem investe diretamente. Já quem opta por escolher títulos individuais tende a ganhar dando peso extra à qualidade de crédito dos emissores, já que uma carteira concentrada em poucos títulos fica mais exposta se algum deles tiver problema. Para conhecer as opções, saiba mais sobre 🔗 mutual funds e 🔗 ETFs americanos.
Se você está começando a pensar em diversificar internacionalmente, 🔗 abra sua conta na Avenue e conheça as opções de renda fixa internacional disponíveis na plataforma. Acompanhe também a 🔗 cotação do dólar hoje para planejar o momento da sua entrada.
O investidor brasileiro está cada vez mais atento ao fato de que o Brasil representa uma fatia pequena do mercado global – e a renda fixa internacional é uma peça central para quem quer se expor a essa fatia maior sem abrir mão do papel de amortecedor na carteira. Entender a lógica por trás dela, e não só perseguir a taxa mais alta do momento, é o primeiro passo para não repetir os erros mais comuns de quem está começando.
Leia também: 🔗 Como investir no exterior sendo brasileiro: guia completo 2026
O que é renda fixa internacional?
É o conjunto de títulos de dívida emitidos fora do Brasil – por governos, como os Treasuries americanos, ou por empresas – que pagam juros ao investidor. Lá fora, ela costuma ser tratada como parte estrutural de uma carteira global, e não como opção secundária.
Qual a diferença entre a renda fixa brasileira e a internacional?
No Brasil, em momentos de estresse, o investidor costuma migrar para o CDI/Selic e ver o real perder valor – o que nem sempre faz a renda fixa local cumprir o papel de amortecedor da carteira. Lá fora, títulos de alta qualidade tendem a ter correlação negativa com a bolsa, ajudando a segurar o tombo da carteira quando o mercado global entra em estresse.
Comprar uma ação ou um título de uma empresa brasileira no exterior já diversifica minha carteira?
Não necessariamente. Pode ser um investimento adequado para o perfil de cada investidor, mas isso não elimina a exposição ao risco-país Brasil – apenas muda a moeda em que esse risco aparece na carteira.
Qual a diferença entre títulos diretos, mutual funds e ETFs de renda fixa?
Eles não competem entre si – são formas complementares de acessar a mesma classe de ativo. Fundos e ETFs concentram, em uma única posição, exposição a centenas ou milhares de títulos, com gestão profissional; já escolher títulos individuais permite dar peso extra à qualidade de crédito de cada emissor.
Os juros mais altos de hoje são garantia de um retorno melhor no futuro?
Não. O nível de juros observado hoje no mercado internacional é uma fotografia do momento atual, não uma promessa de rentabilidade futura – patamares de juros e resultados observados no passado não garantem resultado futuro.
Como começar a investir em renda fixa fora do Brasil?
O primeiro passo é abrir uma conta em dólar em uma corretora com acesso ao mercado americano, como a Avenue, para então conhecer as opções disponíveis – de Treasuries a mutual funds e ETFs de renda fixa.
Oferta de serviços intermediada por Avenue Banco de Investimentos. Avenue Securities Banco de Investimento S.A. (“Avenue Banco de Investimentos”) é um banco de investimentos, devidamente autorizado pelo Banco Central do Brasil (“BCB”) e pela comissão de Valores Mobiliários (“CVM”). Os saldos disponíveis em Reais são mantidos na Avenue Securities Banco de Investimento S.A., uma instituição financeira regulada. Os fundos detidos pela Avenue Banco de Investimentos não são cobertos pelo FGC (Fundo Garantidor de Créditos). Veja todos os avisos importantes: https://avenue.us/termos/.
O investimento internacional envolve riscos especiais, incluindo flutuações cambiais, diferentes padrões de contabilidade financeira e possível volatilidade política e econômica.
As informações acima foram obtidas de fontes consideradas confiáveis, mas não garantimos que sejam precisas ou completas; não constituem uma declaração de todos os dados disponíveis necessários para tomar uma decisão de investimento, nem representam uma recomendação. Quaisquer opiniões são exclusivamente do autor e não refletem, necessariamente, as da Avenue Securities ou de suas afiliadas.
Avenue Securities não é afiliada e não endossa as opiniões ou serviços de David Richman ou da Morgan Stanley.