É provável que você saiba o que é a taxa referencial, mas já parou para pensar por que ela continua relevante mesmo com valores próximos de zero há tanto tempo?
A TR pode parecer um detalhe técnico do passado, mas ainda influencia diretamente produtos financeiros como a poupança, o FGTS e alguns contratos de financiamento.
Em um cenário em que o investidor brasileiro busca retorno real e proteção de longo prazo, entender os mecanismos da TR e por que ela ainda existe é mais estratégico do que parece.
Além disso, compreender a taxa referencial, como é calculada, onde ela se aplica e como se compara a índices internacionais amplia sua visão sobre o sistema financeiro e fortalece sua análise econômica.
Neste conteúdo, reunimos o que você precisa para avaliar com mais critério o papel da TR em suas decisões, inclusive quando o caminho for investir além dela.
O que é a Taxa Referencial (TR)?
A Taxa Referencial (TR) é um indicador econômico brasileiro criado em 1991, durante o Plano Collor II, com o objetivo de servir como uma taxa de referência para o rendimento de diversos instrumentos financeiros.
Diferente da taxa Selic, que é amplamente utilizada como referência para juros no mercado, a TR tem uma função mais específica e atua como um indexador.
Ao longo do tempo, ela perdeu parte de sua relevância como referência para taxas de juros, mas ainda é amplamente utilizada em produtos como a caderneta de poupança, financiamentos imobiliários e Títulos do Tesouro atrelados ao IPCA.
Internacionalmente, não existe um equivalente direto à TR brasileira.
No entanto, outros países utilizam indicadores semelhanes para indexar ativos, como a LIBOR (substituída pela SOFR nos EUA) e a Euribor na Europa.
A diferença é que essas referências têm mais relação com o custo do dinheiro no mercado interbancário, enquanto a TR foi desenhada com um papel mais normativo e indexador.
Compreender a TR é essencial para quem investe no Brasil, especialmente ao considerar o impacto da inflação e do câmbio na rentabilidade real dos investimentos.
TR e os índices de referência em outros países
Embora a TR seja exclusiva do Brasil, o conceito de uma taxa que sirva de referência está presente em várias economias ao redor do mundo, cada uma com seus próprios critérios, metodologias e aplicações.
Comparar a TR com esses indicadores ajuda o investidor brasileiro a entender melhor o papel que ela desempenha no cenário local e como se posicionar em relação ao mercado internacional.
- Reino Unido: o equivalente britânico é a Bank Rate, estabelecida pelo Bank of England, usada para controlar a inflação e estimular ou conter a economia;
- Zona do Euro: o Banco Central Europeu (BCE) utiliza a taxa de refinanciamento, que baliza o custo do crédito na região, e também é responsável por definir a taxa de juros;
- Estados Unidos: a taxa mais conhecida é a Federal Funds Rate, definida pelo Federal Reserve. Ela influencia diretamente as taxas de juros de curto prazo, incluindo títulos do Tesouro e hipotecas. Fundamental para quem quer investir nos EUA.
Ao observar essas referências globais, fica evidente que a TR tem um papel muito mais restrito, o que reforça a importância de diversificar a carteira com ativos que respondam a indicadores internacionais mais robustos.
Leia também: Conheça a FDIC, seu funcionamento e como ela pode garantir seus investimentos nos EUA
Como a TR é calculada?
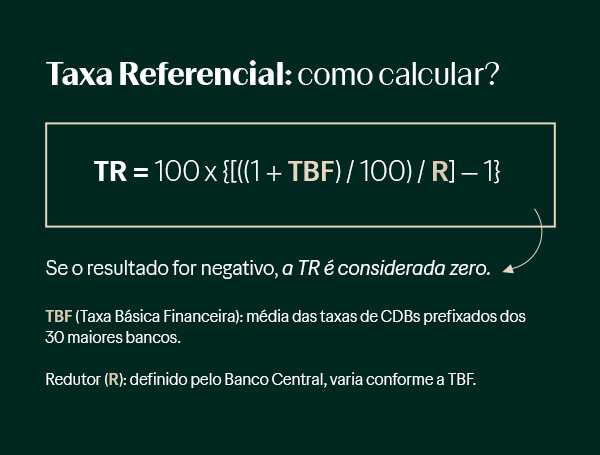
A fórmula de cálculo da taxa referencial é baseada em dois componentes principais:
- Remuneração dos Certificados de Depósito Bancário (CDBs) das 30 maiores instituições financeiras do país: as taxas médias dos CDBs formam uma taxa bruta chamada TBF (Taxa Básica Financeira);
- Redutor (R): redutor fixado periodicamente pelo Conselho Monetário Nacional (CMN). Foi incluído na fórmula para evitar que a TR refletisse de forma integral a variação das taxas de mercado, funcionando mais como um limitador.
A fórmula é:
TR = 100 x {[((1 + TBF) / 100) / R] – 1}
Vale ressaltar que, devido à atuação desse redutor, a TR ficou zerada por vários anos, retornando a valores positivos apenas com a alta recente das taxas de juros no Brasil.
Embora não seja um indicador volátil, o comportamento desta taxa tem relação com o cenário macroeconômico e com o custo de captação bancária.
Com a elevação dos juros, por exemplo, a TBF sobe e pode reativar a TR como indexador efetivo em alguns produtos financeiros.
Onde a TR é aplicada?
Mesmo tendo perdido relevância como referência para as taxas de juros, a taxa referencial ainda é amplamente aplicada em instrumentos financeiros e contratos. Os principais são:
- Caderneta de poupança: quando a taxa Selic está acima de 8,5% ao ano, a rentabilidade da poupança volta a ser TR + 0,5% ao mês;
- Financiamentos imobiliários: vários contratos antigos, especialmente aqueles firmados no Sistema Financeiro da Habitação (SFH), ainda utilizam a TR como indexador;
- Títulos públicos atrelados à TR: apesar de atualmente não estarem em emissão ativa, o Tesouro Nacional já ofereceu papéis como o Tesouro TR+, que pagam TR + taxa de juros prefixada.
Em contextos internacionais, mecanismos semelhantes são utilizados para indexar contratos, como é o caso de hipotecas nos EUA que usavam a LIBOR (London Interbank Offered Rate) e agora migram para a SOFR (Secured Overnight Financing Rate).
E por que é preciso entender a taxa referencial, como é calculada e onde é aplicada?
Porque ela pode afetar o desempenho de produtos de renda fixa, especialmente em momentos de mudança na política monetária.
Qual o impacto da TR nas suas finanças e investimentos?
O impacto mais direto deste indicador é sobre a rentabilidade de produtos como a poupança, que segue a fórmula TR + 0,5% ao mês em contextos de juros altos.
Se a TR está zerada, como ocorreu entre 2017 e 2021, os ganhos reais desses produtos tendem a ser corroídos pela inflação.
Já quando a taxa se torna positiva, como nos cenários recentes de Selic elevada, ela volta a compor a rentabilidade e impacta o desempenho da poupança e de contratos atrelados.
Na prática:
- Uma TR de 0,20% ao mês somada a 0,50% da poupança gera uma rentabilidade de 0,70% ao mês, ou cerca de 8,7% ao ano.
- Isso é competitivo apenas quando comparado com alternativas de baixo risco, como CDBs ou Tesouro Direto com liquidez diária.
Ao entender a taxa referencial e como é calculada, o investidor consegue entender seu impacto e identificar quando vale a pena optar por produtos atrelados a ela (o que acontece em poucos contextos).
Como acompanhar e usar a TR a seu favor
Para investidores brasileiros, acompanhar a taxa referencial é importante se houver exposição a produtos locais, como a poupança ou financiamentos indexados à TR.
A taxa é divulgada diariamente no site do Banco Central do Brasil e também pode ser acessada por meio de plataformas de investimentos.
No entanto, à medida que a busca por diversificação internacional aumenta, entendê-la é apenas uma parte da equação.
Para uma estratégia mais robusta, é fundamental estar atento a taxas de referência de outros países, como a Taxa de Juros do Federal Reserve (EUA), que impacta os mercados globais e influencia o retorno de ativos em dólares.
Fique de olho também na taxa de juros do Banco Central Europeu (BCE), que acompanha as políticas monetárias da Zona do Euro, outro importante ponto de referência para ativos globais.
Confira algumas dicas para usar a TR com inteligência, considerando uma estratégia global:
- Compare a rentabilidade da poupança com outros produtos de renda fixa, como CDBs, Tesouro Direto, e com investimentos fora do Brasil.
- Reavalie contratos antigos de financiamento que utilizam TR como indexador: com a volta da TR positiva, o custo efetivo pode subir, afetando sua rentabilidade.
- Avalie oportunidades internacionais, pois diversificar geograficamente e fugir da dependência de indicadores locais, como a TR, abre portas para mercados mais estáveis e com taxas de referência mais robustas.
Entender o funcionamento das taxas de referência no contexto internacional amplia suas decisões estratégicas.
Quer aproveitar as oportunidades no exterior? Abra sua conta na Avenue agora e comece a investir em ativos globais com uma estratégia focada em dólar.
Portfólio completo para investir em dólar
Taxa referencial e estratégias de longo prazo
Embora a taxa referencial tenha perdido relevância nos últimos anos, ela ainda impacta diretamente produtos populares, como a poupança e financiamentos imobiliários.
Compreender como a TR é calculada e onde ela é aplicada é crucial para quem deseja tomar decisões mais conscientes e aprimorar suas estratégias de longo prazo.
Para investidores que buscam uma abordagem mais robusta e global, é essencial não apenas entender esse indicador, mas também comparar sua performance com taxas de referência de economias mais estáveis, como a dos Estados Unidos e da Zona do Euro.
Isso ajuda a avaliar se sua carteira está realmente alinhada com seus objetivos financeiros de crescimento em moeda forte.
Se você está pronto para expandir sua carteira e investir com uma visão internacional, abra sua conta na Avenue.
E para potencializar sua estratégia de investimentos, explore também nosso conteúdo sobre como começar a investir no exterior morando no Brasil.
DISCLAIMER
A Avenue Securities LLC é membro da FINRA e da SIPC. Oferta de serviços intermediada por Avenue Securities DTVM. Veja todos os avisos importantes sobre investimento: https://avenue.us/termos/.