Por William Castro Alves, estrategista-chefe da Avenue
A SEMANA QUE PASSOU
Começamos o panorama semanal com o índice de confiança do consumidor medido pelo Conference Board, mostrando queda para 89,4 em agosto, ante 90,2 em julho, um número abaixo do esperado pelo mercado (90,2). A retração foi liderada por uma perda de 7,8% no índice de expectativas, que compensou a primeira melhora em quatro meses na percepção sobre a situação atual. Além disso, a economista-chefe, Dana Peterson, afirmou que os consumidores estão mais pessimistas em relação às condições de negócios e ao mercado de trabalho. Esse movimento reflete um cenário de cautela crescente entre as famílias americanas.
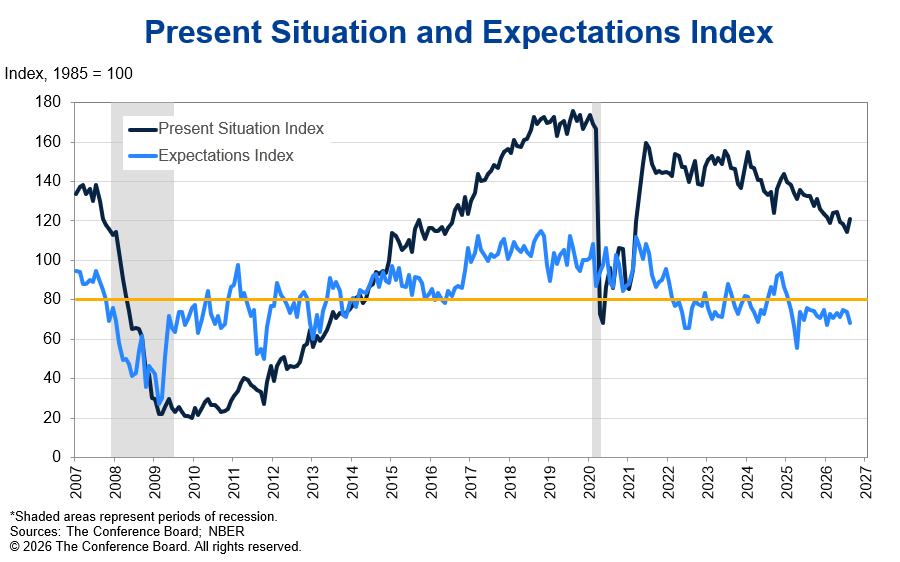
Fonte: US Consumer Confidence, 25/08/2026
Contudo, o dado mais aguardado da semana era o indicador de inflação preferido do Fed, o PCE (Personal Consumption Expenditures). O índice que traz os preços de gastos com consumo pessoal subiu 0,2% em julho (ajustado sazonalmente), elevando a taxa anual para 3,7%. Ambos os números ficaram 0,1 ponto percentual acima da expectativa do consenso Dow Jones. Já o núcleo do PCE (excluindo alimentos e energia) avançou 0,2% no mês e 3,3% no ano, em linha com as previsões.
Ainda no campo de dados mais fortes que surpreenderam o mercado, tivemos a renda pessoal, com alta de 0,4% e os gastos, que aumentaram 0,2%. Os preços de bens caíram 0,1% (impulsionados pela queda de 2,7% em gasolina e energia, e 0,9% em móveis e equipamentos duráveis), enquanto os preços de serviços subiram 0,3% (com alta de 1,2% em serviços financeiros e seguros, e 0,3% em habitação).
Junto ao dado de inflação, tivemos acesso também à segunda revisão do PIB do segundo trimestre, que veio em linha com o esperado e manteve a leitura anterior de crescimento de 1,5%. O gráfico abaixo apresenta as médias anualizadas dos últimos meses, constatando que apesar do abrandamento recente da inflação, os números seguem acima da meta do Fed.
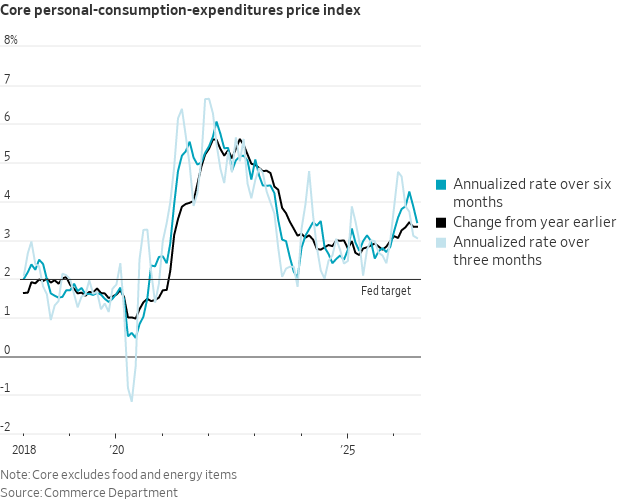
Fonte: Nick Timiraos on X, 26/08/2026
Depois de alguns meses de leituras mais brandas ou menos fortes do que esperado no campo da inflação, os números do PCE trouxeram uma leitura diferente, com valores levemente acima das expectativas na leitura do índice cheio. Isso somado à elevação dos gastos de consumo pessoal, e os últimos dados que mostram certa resiliência no crescimento econômico – por exemplo o Flash PMI e resultados corporativos – mantém a discussão sobre inflação viva e, como consequência, acesa a pauta sobre aumentos de juros. Por outro lado, ainda há tempo até a próxima reunião do FOMC, prevista para setembro (16). Até lá temos outros indicadores que serão considerados na análise prospectiva acerca da inflação. Portanto, o cenário permanece aberto até a decisão de política monetária.
JACKSON HOLE
Fonte: William Castro Alves, 28/08/2026
Na semana, se a inflação era o dado mais esperado, Jackson Hole era o evento mais aguardado pelo mercado no campo econômico.
Em discurso no simpósio de Jackson Hole na última sexta-feira (28), o presidente do Federal Reserve, Kevin Warsh, expressou preocupação com a inflação, ao mesmo tempo em que defendeu um banco central mais observador. Ele evitou dar sinais sobre o próximo passo dos juros e não se comprometeu com orientações antecipadas de política monetária (forward guidance), tão pouco detalhou quais dados fariam o Fed mudar os juros.
Sobre a alta nos preços, Warsh reconheceu que as leituras de inflação do verão (PCE e CPI) vieram melhores do que o esperado, mas afirmou que isso não indica que as tendências tenham melhorado de forma significativa. Afinal, segundo o presidente, o Fed precisa ter confiança de que a inflação está convergindo para atingir a meta de 2% com clareza e velocidade suficientes; caso contrário, os juros podem precisar subir e em suas palavras “há trabalho a fazer”. Warsh disse: “Estou aqui comprometido com uma disciplina, não com uma decisão.”
A atividade econômica também foi alvo de comentários de Warsh. Ele comentou que a economia “parece ter se fortalecido” e que a inteligência artificial já está trazendo benefícios. Além disso, o gasto de empresas e consumidores se manteve firme. Sem deixar de pontuar que o ritmo mais fraco de contratações se deve a uma oferta de trabalho que se achatou, e não a um colapso da demanda.
Forward Guidance. O presidente do banco central americano defendeu comunicações mais discretas e objetivas e brincou: “podem chamar de esboço ou mapa de trilha… só não chamem de forward guidance”, prática que, na visão dele, já ficou ultrapassada. Além disso, Warsh se posicionou contra a atuação da instituição que muitas vezes alimenta um regime em que os participantes criam certa dependência para realizar os seus investimentos.
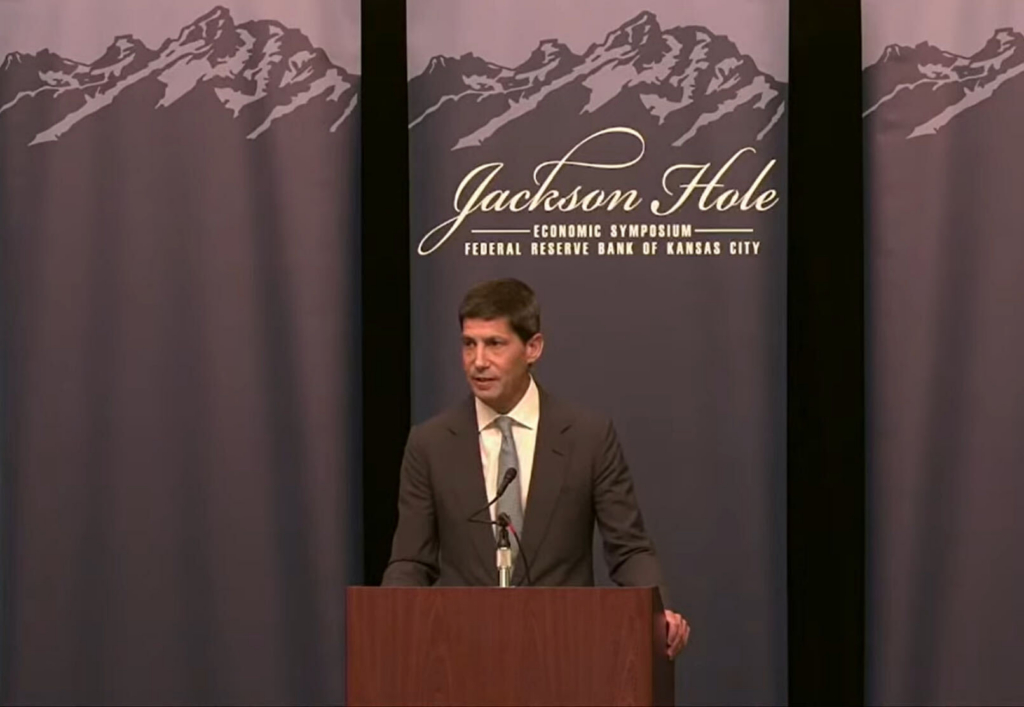
Nossa conclusão é que o discurso de Warsh em Jackson Hole foi de postura hawkish. Ele evitou o chamado forward guidance, mas deixou a função de reação explícita, ou seja, só haverá alívio quando houver confiança suficiente da inflação caminhar para 2% no PCE com clareza e velocidade. Enquanto isso não ocorrer de fato, Warsh defende que existe trabalho a ser feito. Três pontos definem a leitura:
(i) Juros de curto prazo é o instrumento principal para o mandato duplo;
(ii) A interpretação de que as condições financeiras, no agregado, não estão restritivas;
(iii) A inflação segue acima da meta, e as leituras melhores recentes não bastam para dizer que a tendência melhorou.
Sendo assim, entendemos que não é possível afirmar que teremos aumentos de juros em setembro, mas tudo indica que isso pode se concretizar. Os impactos foram vistos na elevação dos yields dos títulos de dívida americanos.
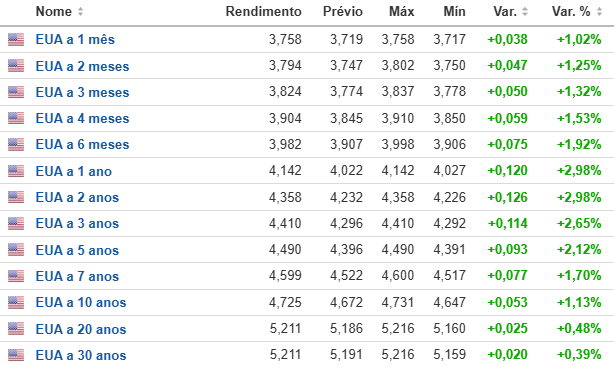
Fonte: Investing.com, 28/08/2026
Ao sinalizar que a política atual não está apertada e que os juros curto prazo continuam sendo a arma contra inflação persistente, o Fed mantém o diferencial de taxas dos EUA alto por mais tempo. Diante desse cenário, o dólar ganha força globalmente e fôlego para afastar a tese de uma moeda fraca. Para ilustrar esse movimento, veja abaixo a trajetória do índice DXY nos últimos cinco dias, com destaque para o salto observado na sexta-feira.
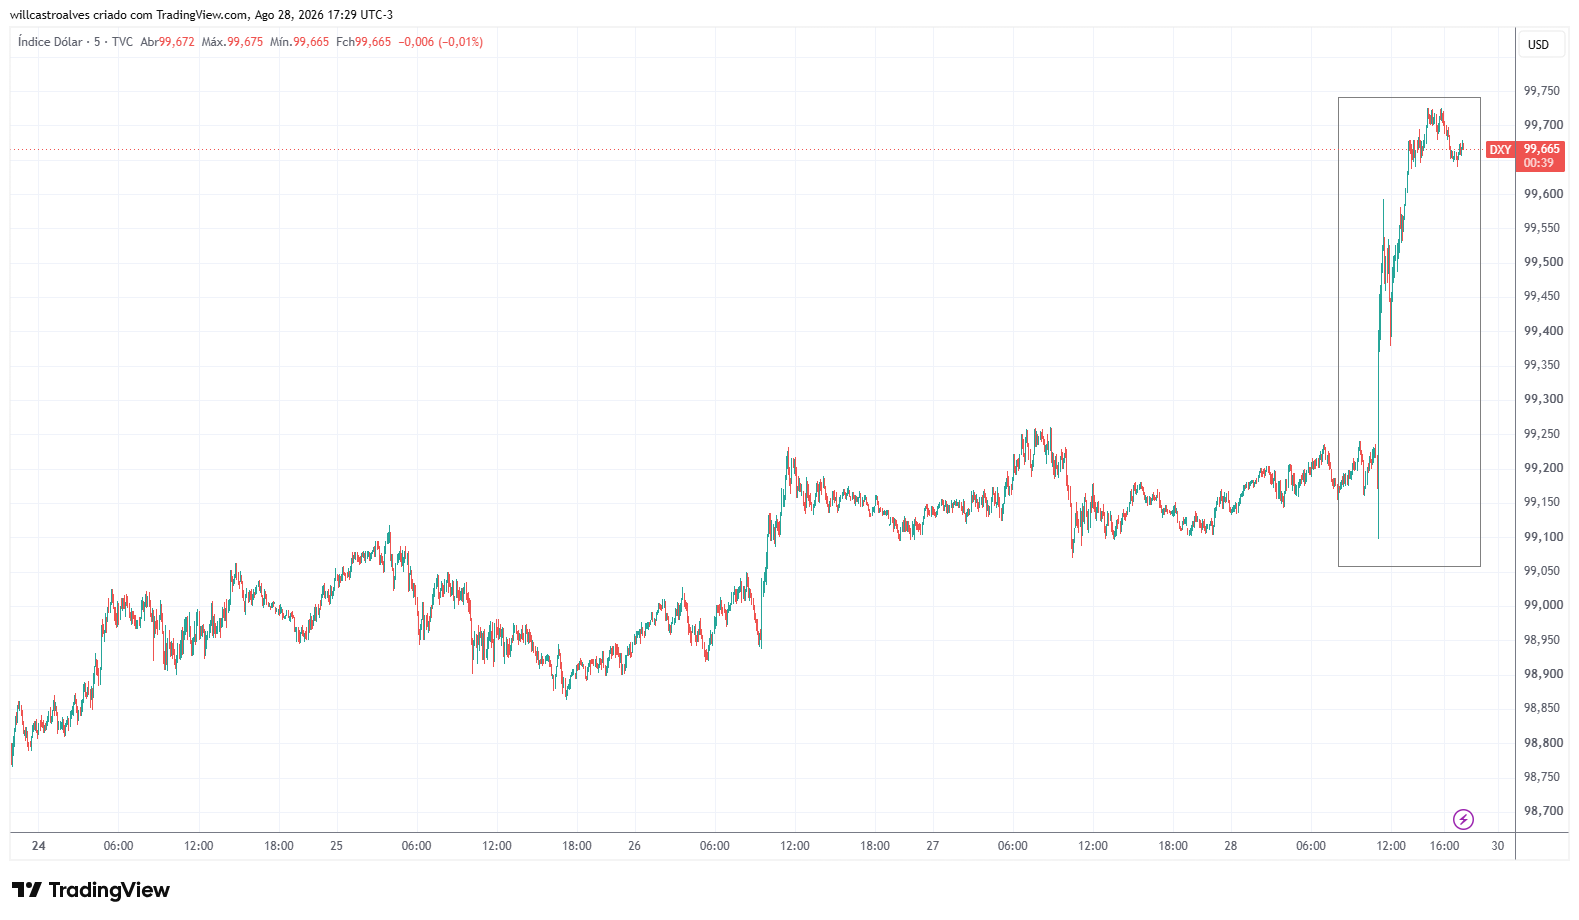
Fonte: Tradingview.com, 28.08/2026
Em resumo, as atas reforçaram a imagem de um Fed dividido, data-dependent e com viés de cautela contra a inflação. Juntas elas sinalizam que a porta para novas altas permanece aberta caso a pressão inflacionária não demonstre progresso mais claro, mas também revelam que a maioria ainda prefere esperar por mais confirmação antes de agir. Portanto, o cenário base aponta para um ciclo prolongado de dependência rigorosa dos dados.
CENÁRIO DE RESULTADOS CORPORATIVOS – Nvidia reforça a forte demanda no universo de AI
Na cena corporativa tivemos resultados que movimentaram o mercado, mas nada se comparou aos números alcançados pela Nvidia (NVDA). A empresa divulgou, na quarta-feira (26), resultados recordes do segundo trimestre fiscal de 2027 (encerrado em 26 de julho): receita de US$ 96,2 bilhões, alta de 106% em relação ao ano anterior e 18% na comparação trimestral, impulsionada principalmente pela divisão de data center, responsável por faturar US$ 89 bilhões (crescimento maior que 117% a/a). O lucro líquido GAAP chegou a US$ 59,7 bilhões (crescimento acima de 126% a/a), com EPS (lucro por ação) de US$ 2,46 (GAAP), superando as expectativas do mercado. Não obstante, forneceu um guidance (projeção) de receitas para o trimestre corrente de US$ 108 bilhões (±2%), número que também ficou acima do esperado. Mesmo com restrições de oferta, o CEO Jensen Huang afirmou que a IA atingiu seu ponto de inflexão e já tem usos práticos nas vidas das pessoas e empresas. O gráfico abaixo, do Wall Street Journal, ajuda a visualizar a tendência de crescimento dos lucros reportados pela empresa (barra azul escura), o qual tem superado consistentemente as expectativas do mercado (barra azul clara) desde 2022.
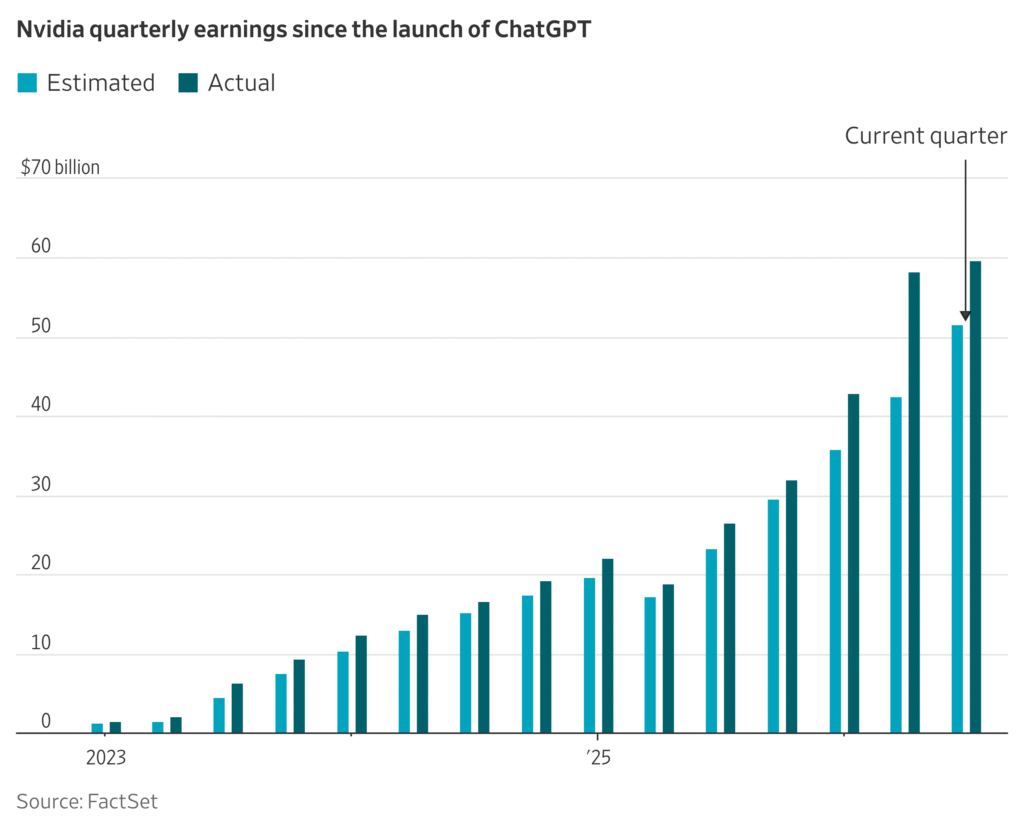
Fonte: Nvidia Shares Climb Postmarket After Chip Giant’s Results – WSJ, 26/ago/2026
Avançando com os balanços mais relevantes, destacamos as ações da Salesforce (CRM). A empresa mostrou uma receita evoluindo 11% em relação ao ano anterior e alcançando US$ 11,3 bilhões; um lucro líquido de US$ 3,53 bilhões e um EPS (lucro por ação) de US$ 4,29 (alta de +119% a/a), impulsionado em parte por um ganho próximo de US$ 2,6 bilhões em investimentos estratégicos (incluindo participação na Anthropic). A organização elevou a previsão de receita para o ano fiscal de 2027 para US$ 46,1 e US$ 46,4 bilhões, e destacou o forte crescimento do Agentforce (plataforma da Salesforce para criação e gestão de agentes autônomos). Entretanto, o que mais chamou atenção foi o anúncio de integração do Claude da Anthropic com os dados e fluxos da Salesforce. Pois reforça a tese de que a IA complementa (e não substitui) o software empresarial, o que ajudou também a aliviar o medo do chamado “SaaSpocalypse”.
Outros balanços corporativos que chamaram a atenção foram:
- CrowdStrike (CRWD): entregou um trimestre forte com receita de US$ 1,47 bilhão (+26%) e EPS acima do esperado, com recorde de novos contratos recorrentes. Elevou o guidance do ano e a ação subiu.
- HP (HPQ): bateu as previsões com receita de US$ 15,7 bilhões (+12,5%) e lucro acima do guidance, mas a ação caiu. O mercado se preocupou com a queda nas unidades de computadores portáteis e com a pressão nas margens.
- Intuit (INTU): fechou o ano fiscal com receita de US$ 21,4 bilhões (+14%) e um quarto trimestre acima do consenso. O balanço em si foi sólido, mas o guidance para 2027 veio mais fraco do que o mercado esperava, fazendo o papel recuar.
- Zoom (ZM): alcançou receita e lucro no trimestre, com alta de cerca de 5% nas vendas. O problema foi o outlook (projeção oficial de ganhos) de lucro abaixo das estimativas, impactando na queda da ação.
- Entre as varejistas, Dollar General (DG) e Dollar Tree (DLTR) superaram as expectativas sobre seus lucros; sendo a Dollar General responsável pela reação mais positiva. A Best Buy (BBY) também superou as projeções, com vendas comparáveis em alta de 4,1%, e melhorou o guidance do ano, que respondeu positivamente no papel.
E, após a divulgação dos últimos resultados na semana passada, podemos decretar o fim da safra de balanços do segundo trimestre de 2026. Os relatórios entregaram os principais números:
- 97% (485/498) das empresas do S&P 500 reportaram seus números do 2T26.
- 83% (415) das empresas que reportaram seus resultados superaram as expectativas de receita.
- 14,99% foi a taxa de crescimento médio da receita no trimestre ante o ano passado.
- 79% (391) das instituições superaram a expectativa de lucro e apresentaram o crescimento médio de lucros de 52,12%. Vale ressaltar que esse forte crescimento está de certa forma inflado principalmente por resultados extraordinários e não recorrentes de algumas empresas de tecnologia.
Em resumo, podemos concluir que o balanço final foi positivo, confirmando a solidez operacional das corporações norte-americanas. As margens de lucro das empresas americanas atingiram recorde no 2º trimestre de 2026: o lucro após impostos como parcela do valor agregado bruto subiu para 19,4% (ante 18,2% no 1º tri), o maior nível da série do BEA desde os anos 1940, conforme mostra o gráfico abaixo. Além dos resultados acima das projeções de diversas empresas de tecnologia, os reajustes de preços e um consumidor ainda resiliente contribuíram num ambiente em que o PIB real cresceu 1,5% anualizado e o investimento fixo não residencial avançou 8,5%.
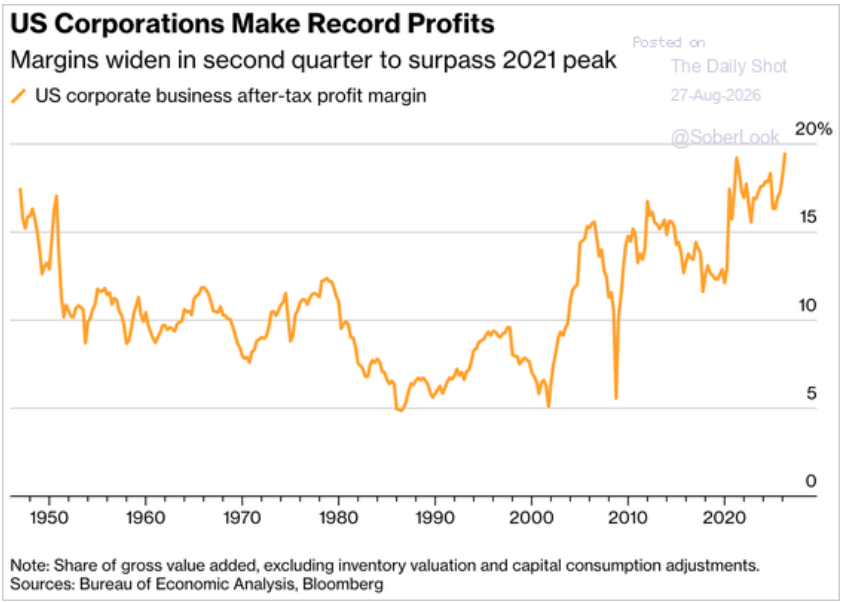
Fonte: US Corporate Profit Margins Widen to Highest on Record – Bloomberg, 26/ago/2026
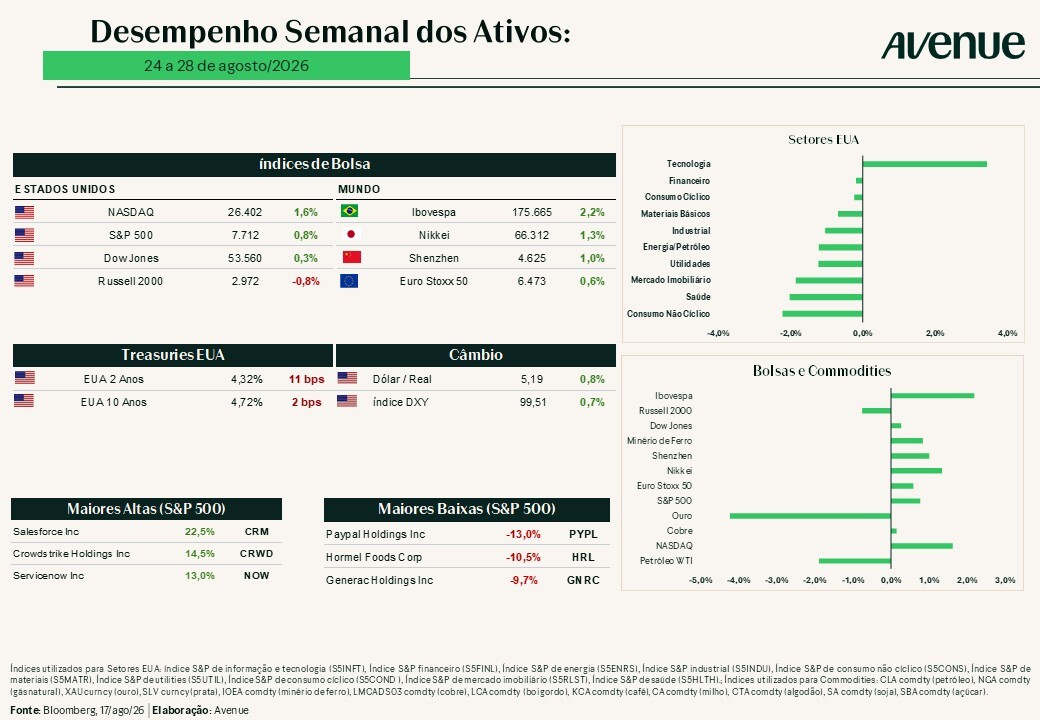
IMPACTOS NO MERCADO
A SEMANA QUE SE INICIA
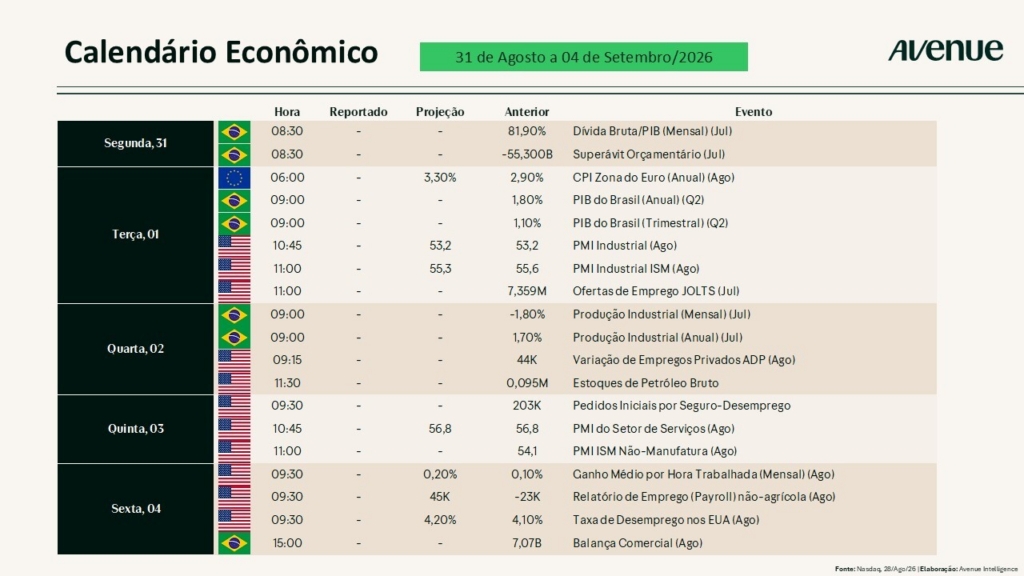
Iniciamos a semana (de 30 de agosto a 5 de setembro) elegendo como destaque o relatório de emprego de agosto (Nonfarm Payrolls), o ISM de manufatura e serviços e o Beige Book do Fed. Abaixo um resumo dos indicadores que serão divulgados:
- Segunda-feira (31): Agenda relativamente leve nos EUA, com Dallas Fed Manufacturing Index (agosto).
- Terça-feira (01): ISM Manufacturing PMI (agosto), indicador-chave de atividade industrial; Construction Spending (julho); e JOLTS (julho), que mede a demanda por trabalho.
- Quarta-feira (02): ADP Employment Change (agosto), prévia privada do mercado de trabalho; e divulgação do Beige Book do Federal Reserve.
- Quinta-feira (3): Balança comercial (julho); Initial Jobless Claims (pedidos semanais de auxílio-desemprego); ISM Services PMI (agosto).
- Sexta-feira (4): grande destaque da semana ficará com os números apresentados pelo Employment Situation de agosto (Nonfarm Payrolls, taxa de desemprego e ganhos médios por hora), principal termômetro do mercado de trabalho para o Fed.
No cenário internacional, vale manter atenção aos PMIs da Europa e da Ásia, inflação preliminar da zona do euro e possíveis desdobramentos dos dados americanos de emprego e atividade, que podem influenciar commodities, moedas emergentes (como o real) e o apetite global por risco.
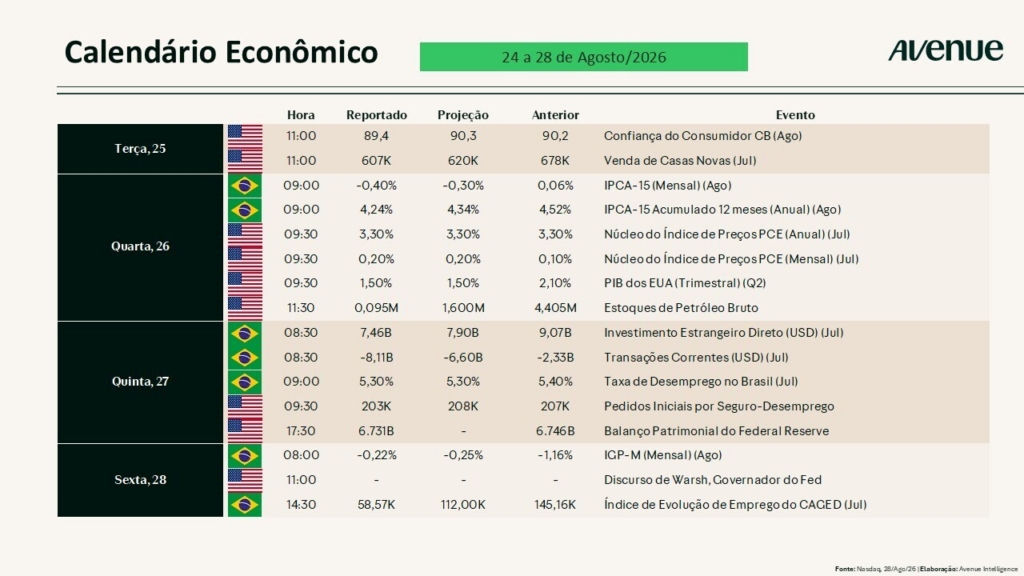
Acompanhe a seguir o calendário econômico completo para detalhes atualizados..
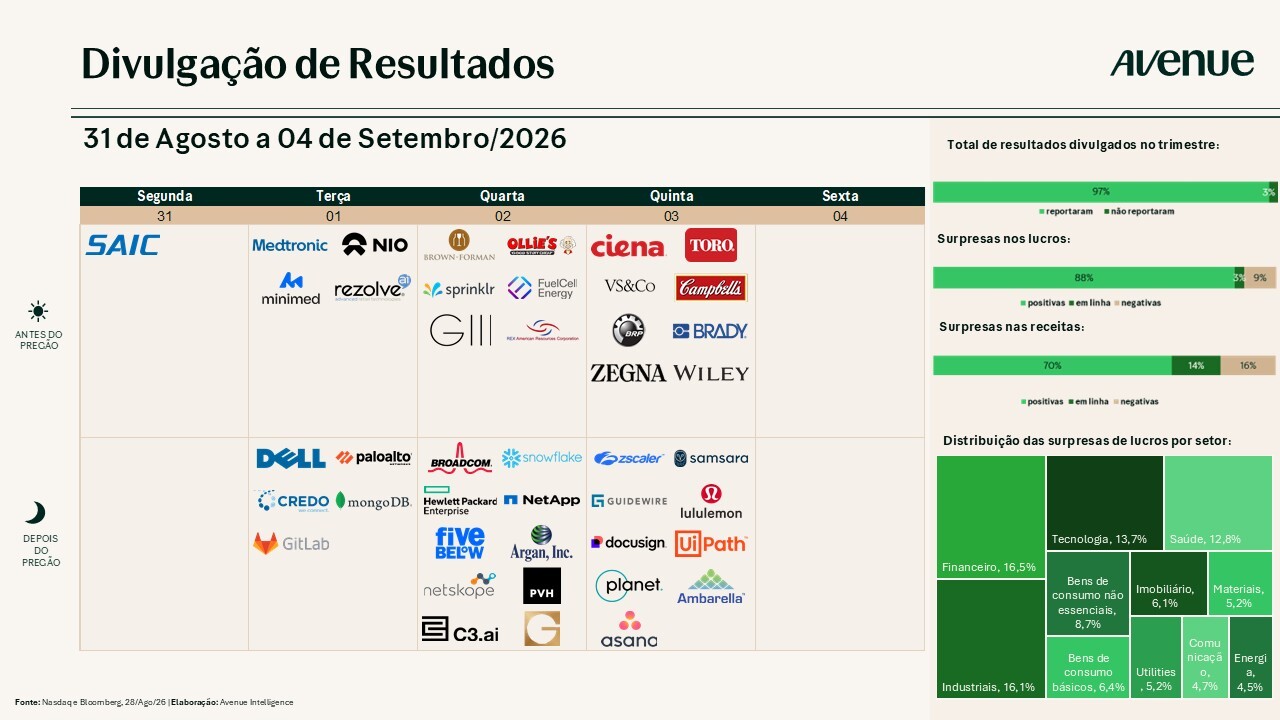
O calendário atual de resultados corporativos arrefece, mas ainda teremos empresas conhecidas divulgando seus números ao longo desta semana. Confira abaixo:
William Castro Alves
@willcastroalves
Aquele abraço!
Estrategista-chefe da Avenue Securities
DISCLAIMER
A Avenue Securities LLC é membro da FINRA e da SIPC. Oferta de serviços intermediada por Avenue Securities DTVM. Veja todos os avisos importantes sobre investimento: https://avenue.us/termos/.
As expressões de opinião são a partir desta data e estão sujeitas a alterações sem aviso prévio. Não há garantia de que estas declarações, opiniões ou previsões aqui fornecidas se mostrem corretas. Este material está sendo fornecido apenas para fins informativos. Qualquer informação não é um resumo completo ou uma declaração de todos os dados disponíveis necessários para tomar uma decisão de investimento e não constitui uma recomendação.
O desempenho passado não é indicativo de resultados futuros. Investir envolve risco e você pode incorrer em um lucro ou perda, independentemente da estratégia selecionada.
Os links estão sendo fornecidos apenas para fins informativos. A Avenue não é afiliada e não endossa, autoriza ou patrocina nenhum dos sites listados. A Avenue não é responsável pelo conteúdo de qualquer site ou pela coleta ou uso de informações sobre os usuários de qualquer site.
O investimento internacional envolve riscos especiais, incluindo flutuações cambiais, diferentes padrões contábeis financeiros e possível volatilidade política e econômica.
Tenha em mente que os indivíduos não podem investir diretamente em nenhum índice, e o desempenho do índice não inclui custos de transação ou outras taxas, o que afetará o desempenho real do investimento. Os resultados individuais do investidor variam. O desempenho passado não garante resultados futuros.
Manter ações para o longo prazo não garante um resultado rentável. Investir em ações sempre envolve risco, inclusive a possibilidade de perder todo o investimento.
Qualquer informação não é um resumo completo ou declaração de todos os dados disponíveis necessários para tomar uma decisão de investimento e não constitui uma recomendação. Os investimentos mencionados podem não ser adequados para todos os investidores.
Antes de investir, considere os objetivos, riscos, taxas e despesas do investimento. Entre em contato com [email protected] para obter um prospecto contendo essas e outras informações importantes. Leia com atenção antes de investir.