Voltar
Editorias
14 set 2026
Por William Castro Alves, estrategista-chefe da Avenue
Antes de começar o conteúdo do artigo desta semana, convido você a conferir a live mais recente que fizemos na semana passada. Nela abordamos de forma completa e detalhada o que move atualmente o cenário econômico nos EUA, os impactos nos juros, ativos e moeda.
A live gravada já está disponível no canal da Avenue no Youtube e pode assistir acessando o link a seguir: O que está movendo a economia dos EUA?
Além da live, temos mais uma novidade, um grande evento recheado de conteúdos de altíssima qualidade, que eu tenho certeza de quevão ajudar você em sua jornada como investidor global! O Avenue Connection é o maior evento do país sobre vida internacional. Uma verdadeira imersão global completa para provar que patrimônio não é só alocação: é uma forma de construir, proteger e viver melhor. A Avenue, como protagonista do mercado global de investimentos, provoca os brasileiros a deixarem o home bias (tendência do mercado local) e enxergar o patrimônio além das fronteiras territoriais, adotando uma postura mais global como meio, e não fim, para se viver melhor.
Acesse o link abaixo e confira todas as informações do evento que ocorrerá presencialmente em São Paulo e online ao vivo, nos dias 15 e 16 de setembro. Garanta sua participação e amplie os seus horizontes de investimento. Avenue Connection – 15 e 16 de setembro de 2026
Entrando agora no nosso resumo semanal, a semana passada apresentou foco total nos dados de inflação que ajudam a parametrizar as expectativas de juros.
Na quinta-feira (10), o Bureau of Labor Statistics divulgou os dados de inflação ao produtor (PPI) dos Estados Unidos de agosto de 2026 mostrando um crescimento de 0,4% na comparação mensal, em linha com o esperado. Em 12 meses, a alta ficou em 5,4%, acima da expectativa (5,3%) e maior que o crescimento de 4,8% registrado no mês anterior. O núcleo do PPI (exclui alimentos e energia) avançou 0,2% no mês, abaixo da previsão de 0,3%. Já os preços dos bens subiram 1,1%, impulsionados principalmente pela energia (+4,2%), com destaque para o diesel, que disparou 24,1%. Os preços dos serviços apresentaram alta mais moderada, de apenas 0,1%, com avanço no segmento de transporte e armazenagem, mas recuo nas margens de comércio. Desse modo, o indicador reacendeu o alerta do mercado para a persistência das pressões no atacado.
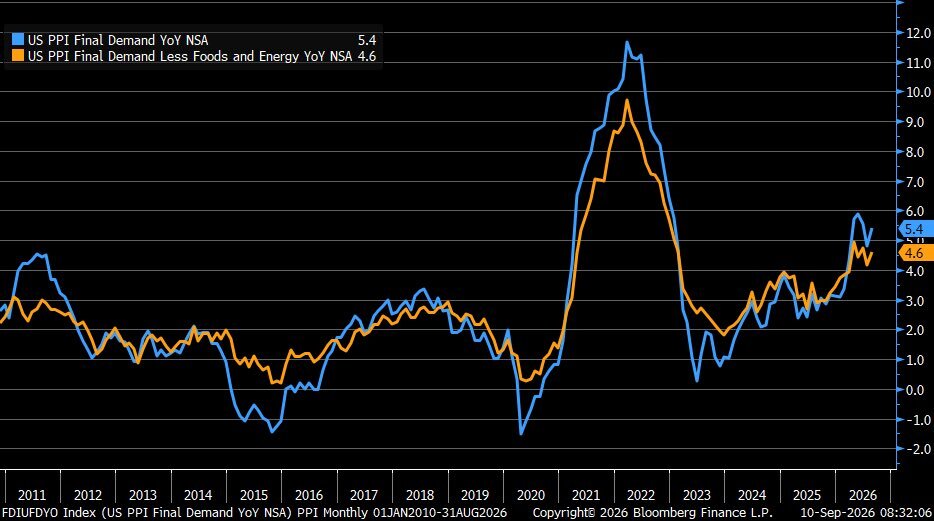
Fonte: Liz Sonders on X, 10/set/2026
Vale destacar que a coleta de dados deste índice contempla o período que vai até 11 de agosto. Logo, o relatório não capturou a alta recente nos preços do petróleo, da gasolina e do diesel. Isso sugere que a inflação no atacado pode avançar em setembro e que esses reajustes da gasolina e do diesel tendem a ser transmitidos em alguma medida ao núcleo da inflação.
Encerrando a semana, na sexta-feira (11), o Bureau of Labor Statistics (BLS) também divulgou o tão aguardado Índice de Preços ao Consumidor (CPI) dos EUA, que registrou alta mensal de 0,4% em agosto (após +0,1% em julho), em linha com o consenso do mercado. Segundo o relatório, na comparação anual, a inflação permaneceu estável em torno de 3,4% (alinhada às previsões e no mesmo ritmo de crescimento do dado de julho). Já o núcleo do CPI (exclui alimentos e energia) avançou 0,3% no mês (acima da expectativa de +0,2% e também dos +0,2% de julho), ainda que tenha ficado dentro do esperado na leitura anual, em 2,4% (abaixo dos 2,5% anteriores). Em linhas gerais, os números confirmam um alívio lento e irregular na trajetória dos preços ao consumidor.

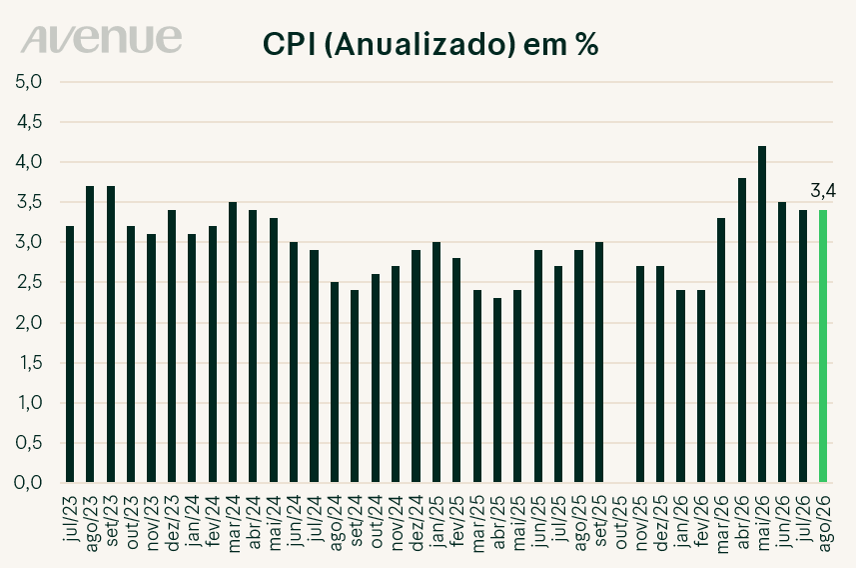
Fonte: Bloomberg. Elaboração Avenue 11/set/2026
A partir dos relatórios acima, percebemos no dado de agosto que a inflação americana surpreendeu levemente para cima em seu núcleo. E, por que um núcleo mais firme é importante? Porque é o componente que mais se traduz no PCE, a métrica preferida do Fed. Com a energia ainda pressionada pelo conflito no Oriente Médio e o PPI de ontem também um pouco mais quente, o dado de hoje consolida a visão dominante no mercado que aponta para uma elevação de juros na reunião de setembro. Segundo a ferramenta CME Fed Watch Tool, as chances de um aumento de 25bp na próxima reunião estão em torno de 85% (enquanto, antes do dado, estavam aproximadamente 70%).
Impacto no mercado: contrariando o esperado, os yields dos Treasuries cederam levemente após a divulgação do dado, embora ainda carreguem alta considerável na semana. A interpretação obtida é a de que, ao longo da semana, a curva já havia precificado um ciclo mais hawkish (conservador) de modo que boa do aperto já estava no preço. Prova disso foi o título de 10 anos que chegou a flertar com 5% e o 30 anos que testou máximas de quase duas décadas. Portanto, nos parece que tivemos um momento que vamos chamar aqui de “sobe no boato, cai no fato” sobre os juros na última sexta-feira (11).
Depois de algumas semanas, o conflito no Oriente Médio volta a ser a pauta de mercado. A guerra entre Estados Unidos e Irã, já no sexto mês, voltou a se intensificar na semana passada com ataques recíprocos a petroleiros, além de mísseis contra base americana na Jordânia e avanço dos houthis no Iêmen, inclusive com a tomada do porto de Mocha e maior controle sobre o Estreito de Bab el-Mandeb. As tensões somam-se às restrições persistentes no Estreito de Ormuz e aumenta o risco de interrupção prolongada no escoamento de petróleo pela região.
O impacto imediato foi a disparada dos preços dos barris: o WTI ultrapassou os US$ 100, níveis vistos pela última vez em maio. Mediante esse cenário, o mercado precifica um conflito mais longo do que o previsto, pressionando a inflação, juros e bolsas, além de alerta por parte de alguns bancos para o risco de o barril ultrapassar o valor de US$ 120 caso os ataques a navios persistam.
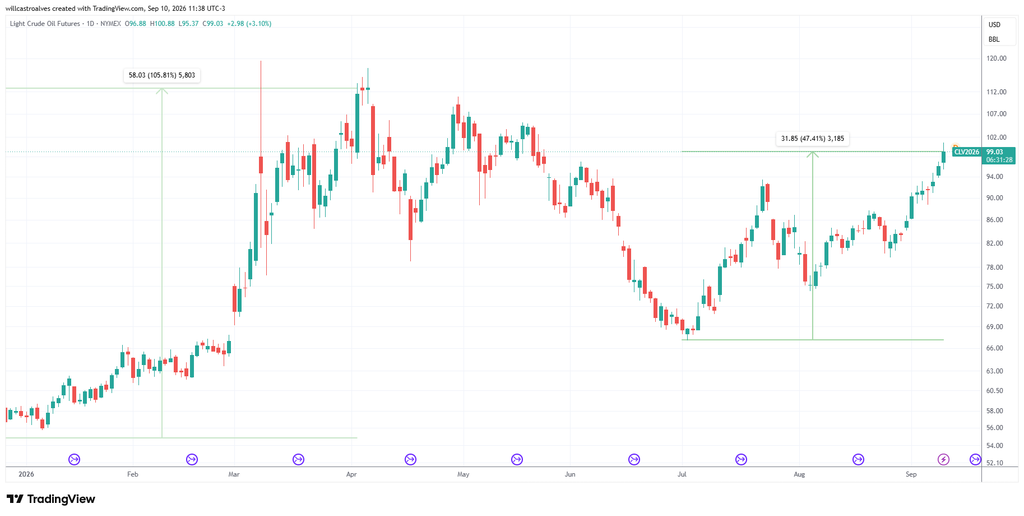
Fonte: Tradingview.com, 10/set/2026
Na última semana os resultados que merecem destaque são do segmento de varejo e alguns nomes de consumo/defesa. A Macy’s entregou aumento das vendas nas mesmas lojas de +2,7%, um lucro acima do projetado e ainda elevou o guidance do ano. A American Eagle bateu as expectativas de lucro por ação (EPS) com folga, mas decepcionou em vendas nas mesmas lojas e no outlook (guidance), gerando queda acentuada na ação. A empresa do segmento pet, Chewy, entregou números em linha com o esperado em termos de lucro e um pouco abaixo na receita. Ainda no varejo, a Signet Jewerly bateu as estimativas e ainda melhorou o guidance.
Em geral, a safra do 2T26, foi claramente positiva com os lucros das empresas S&P 500 registrando crescimento bem acima do esperado no começo do trimestre, alta taxa de beats (números acima do esperado) e receita acelerando. Sendo tecnologia, energia e o ciclo de infraestrutura de IA as alavancas desse resultado. Apesar do certo alargamento além das big techs, a concentração continua. No conjunto, as empresas ultrapassaram a barra alta que o mercado já havia posto. Para obter uma visão geral, o gráfico abaixo compila o crescimento de lucros dos últimos trimestres, segregando entre as empresas que participam do chamado “case de infraestrutura de AI” e as demais companhias do S&P 500.
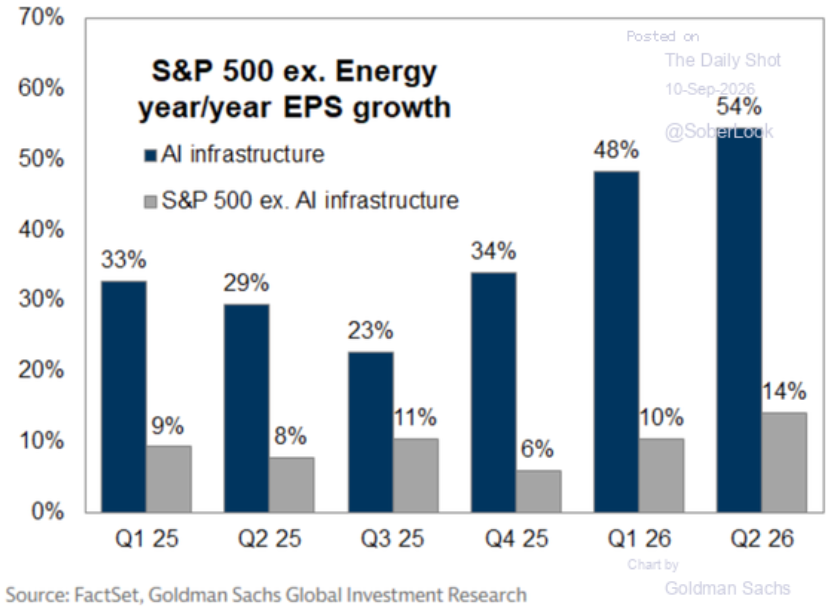
Fonte: The Daily Shot, 10/set/2026
O grande impacto no mercado essa semana foram os rendimentos dos títulos do Tesouro (yields) que subiram de forma acentuada. O título de 10 anos, principal referência do mercado, alcançou níveis perto dos 5%, o maior desde 2023. Os títulos de 2 anos, mais ligados à política do Fed, avançaram para máximas acima dos 4,60%. E o título de 30 anos chegou a marca de 5,40%, o maior patamar desde 2007.
Dois fatores puxaram o movimento. Primeiro deles, a inflação, uma vez que o PPI de agosto veio relativamente quente (alta anual de 5,4%). Inclusive, na sexta-feira (11), o CPI mostrou núcleo mensal de 0,3%, superior ao esperado, e uma inflação ainda persistente. Segundo fator é o petróleo que superou US$ 100 o barril devido a escalada no Oriente Médio, reforçando o temor de pressões de preços. Um programa de recompra de títulos do Tesouro Americano também ficou aquém do que parte do mercado esperava, o que aumentou a pressão vendedora nos bonds.
Iniciamos a semana (de 14 a 18 de setembro) focando na decisão de juros do Fed. A reunião do FOMC ocorrerá nos dias 15 e 16, com a decisão sendo divulgada na quarta-feira às 14h de Nova York (15h do Brasil), seguida da coletiva de Kevin Warsh e da divulgação das projeções econômicas, incluindo o dot plot. Lembrando que a taxa de juros está entre 3,50% e 3,75% desde o fim de 2025.
Em termos de expectativas, depois do discurso cauteloso de Warsh em Jackson Hole, em que ele afirmou que a inflação precisa cair “com clareza e velocidade suficientes”, e dos dados de inflação vistos na última semana, as apostas de alta de 25bp subiram para cerca de 85%, conforme mostra a imagem a seguir. O caminho mais provável a ser adotado pelo mercado é um aumento de 0,25 ponto, subindo a taxa para margens em torno de 3,75% e 4,00%. Seja qual for o caso, o dot plot e o tom de Warsh, importam tanto quanto a decisão em si. Já que eles dirão se o Fed vê apenas um ajuste pontual ou o início de um ciclo de aperto.
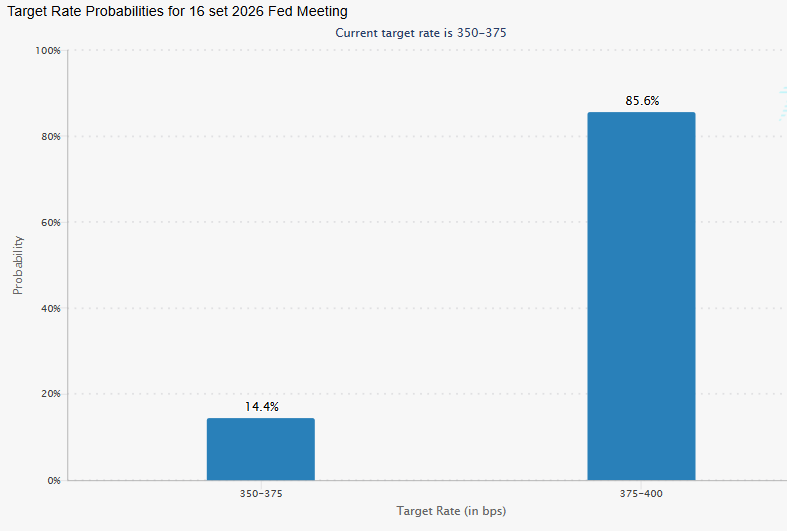
Fonte: CME Fed Watch Tool, 11/set/2026
Além dos juros nos EUA, teremos a divulgação das vendas no varejo de agosto e as decisões do Banco da Inglaterra e do Banco do Japão.
Abaixo um resumo dos indicadores:
● Segunda-feira (14): Agenda leve nos EUA.
● Terça-feira (15): Nos EUA, a divulgação do relatório de atividade industrial de setembro (Empire State Manufacturing) e início da reunião do FOMC. No exterior, dados de atividade da China (produção industrial, vendas no varejo e investimento em ativos fixos de agosto).
● Quarta-feira (16): O grande destaque da semana, o dia da decisão de política monetária do Fed, com o sumário de projeções econômicas da instituição e entrevista coletiva com Kevin Warsh. Ainda na quarta, mas pela manhã, teremos as vendas no varejo de agosto. No exterior, dados sobre a produção industrial da zona do euro.
● Quinta-feira (17): Pedidos para novas construções de agosto, o Philadelphia Fed (setembro) e vendas pendentes de imóveis. Fora dos EUA, ficaremos atentos à decisão do Banco da Inglaterra, CPI do Japão e CPI final da zona do euro.
● Sexta-feira (18): Dados sobre a produção industrial e utilização da capacidade de agosto, além de indicadores antecedentes. No exterior, decisão do Banco do Japão.
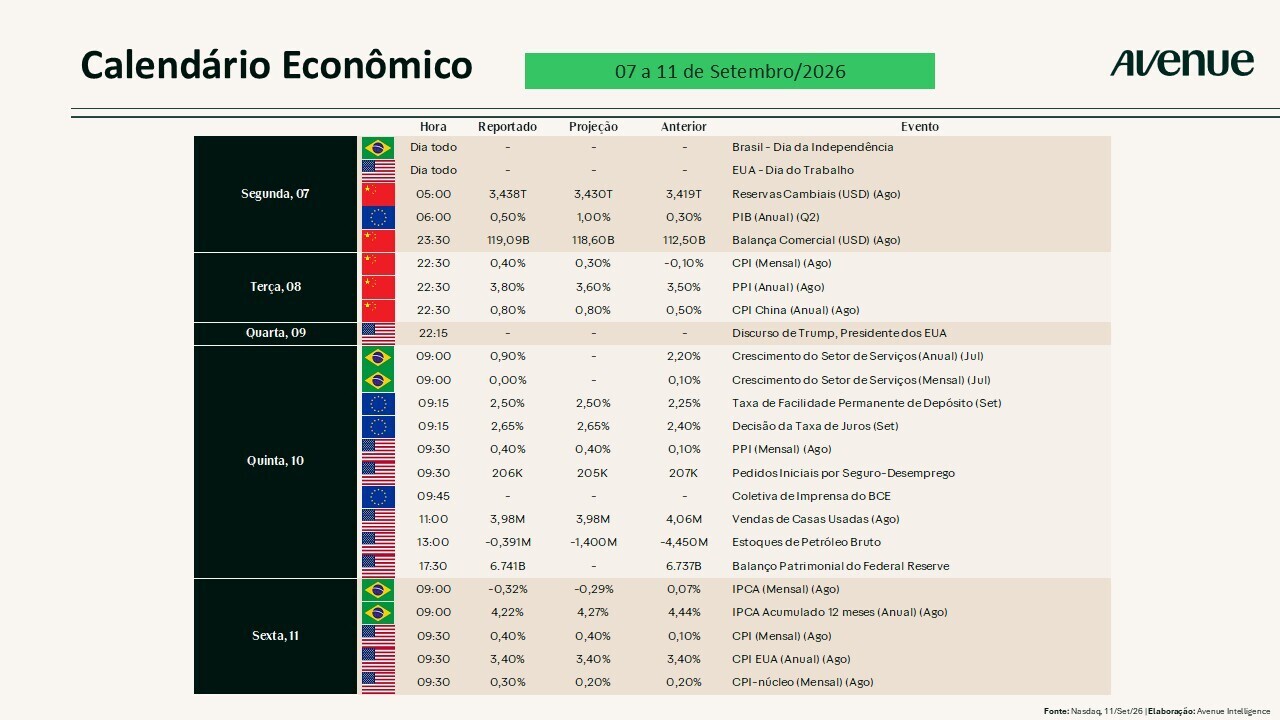
Confira abaixo o calendário completo de eventos da semana.
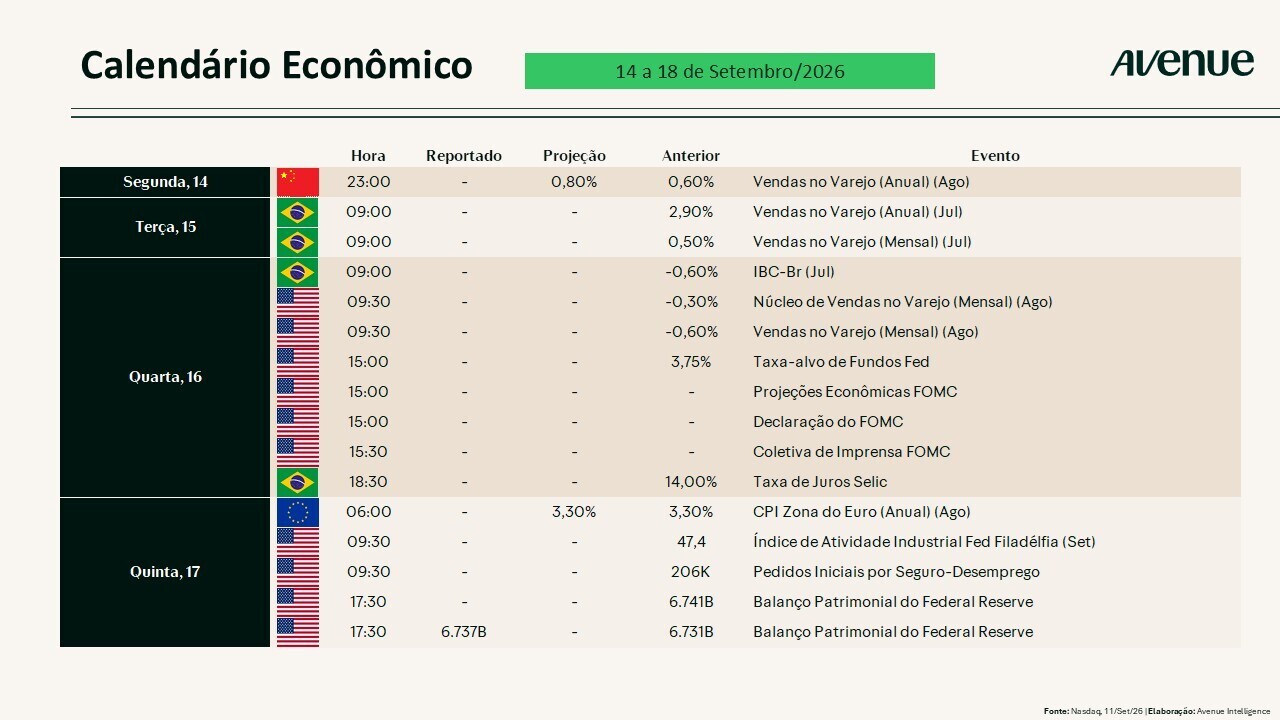
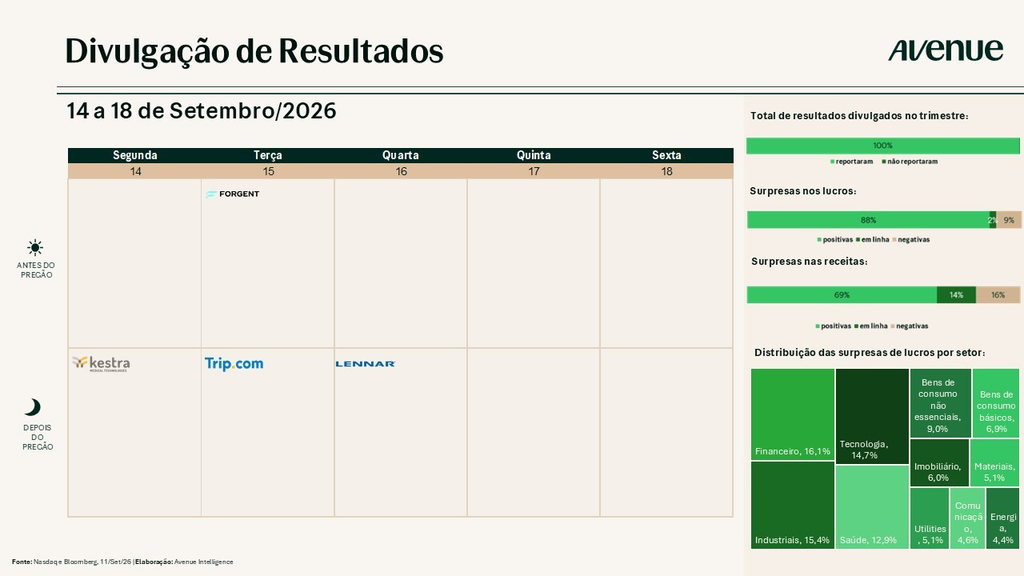
Além disso, esta será uma semana bastante vazia em termos de balanços corporativos, como podemos perceber no calendário de
divulgação de resultados abaixo:
William Castro Alves
@willcastroalves
Aquele abraço!
Estrategista-chefe da Avenue Securities
DISCLAIMER
A Avenue Securities LLC é membro da FINRA e da SIPC. Oferta de serviços intermediada por Avenue Securities DTVM. Veja todos os avisos importantes sobre investimento: https://avenue.us/termos/.
As expressões de opinião são a partir desta data e estão sujeitas a alterações sem aviso prévio. Não há garantia de que estas declarações, opiniões ou previsões aqui fornecidas se mostrem corretas. Este material está sendo fornecido apenas para fins informativos. Qualquer informação não é um resumo completo ou uma declaração de todos os dados disponíveis necessários para tomar uma decisão de investimento e não constitui uma recomendação.
O desempenho passado não é indicativo de resultados futuros. Investir envolve risco e você pode incorrer em um lucro ou perda, independentemente da estratégia selecionada.
Os links estão sendo fornecidos apenas para fins informativos. A Avenue não é afiliada e não endossa, autoriza ou patrocina nenhum dos sites listados. A Avenue não é responsável pelo conteúdo de qualquer site ou pela coleta ou uso de informações sobre os usuários de qualquer site.
O investimento internacional envolve riscos especiais, incluindo flutuações cambiais, diferentes padrões contábeis financeiros e possível volatilidade política e econômica.
Tenha em mente que os indivíduos não podem investir diretamente em nenhum índice, e o desempenho do índice não inclui custos de transação ou outras taxas, o que afetará o desempenho real do investimento. Os resultados individuais do investidor variam. O desempenho passado não garante resultados futuros.
Manter ações para o longo prazo não garante um resultado rentável. Investir em ações sempre envolve risco, inclusive a possibilidade de perder todo o investimento.
Qualquer informação não é um resumo completo ou declaração de todos os dados disponíveis necessários para tomar uma decisão de investimento e não constitui uma recomendação. Os investimentos mencionados podem não ser adequados para todos os investidores.
Antes de investir, considere os objetivos, riscos, taxas e despesas do investimento. Entre em contato com [email protected] para obter um prospecto contendo essas e outras informações importantes. Leia com atenção antes de investir.
Estrategista-Chefe da Avenue