Por William Castro Alves, estrategista-chefe da Avenue
Antes de começar o panorama semanal, gostaria de convidar você a assistir nossas lives mensais, onde desenvolvo com mais profundidade alguns assuntos citados por aqui. Na edição mais recente, da última quinta-feira (13), abordamos de forma ampla o cenário econômico e seus impactos nos ativos globais. Confira:
Decisão do Fed, resultados das Big Techs e o mercado de inteligência artificial
A SEMANA QUE PASSOU
Economia
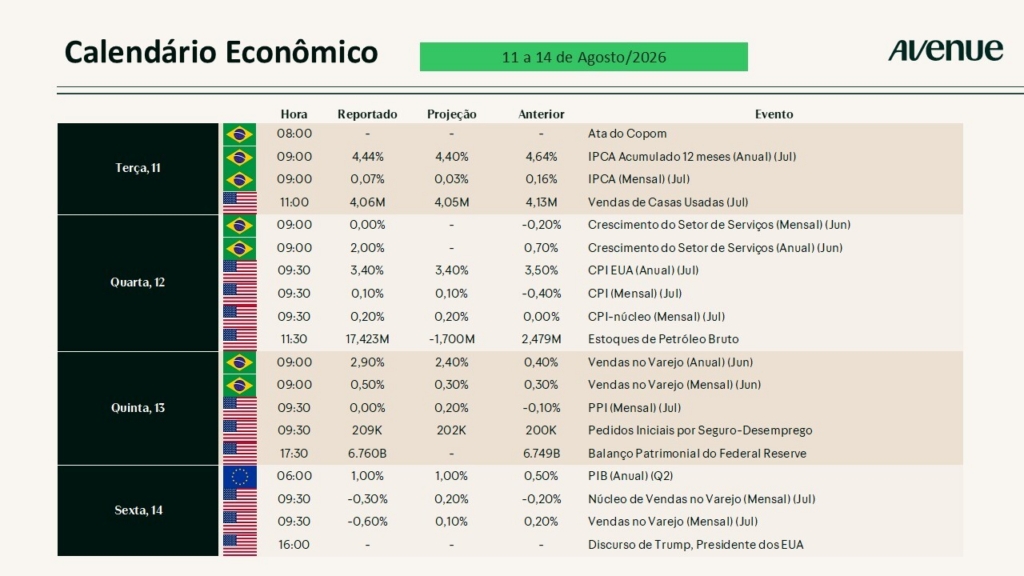
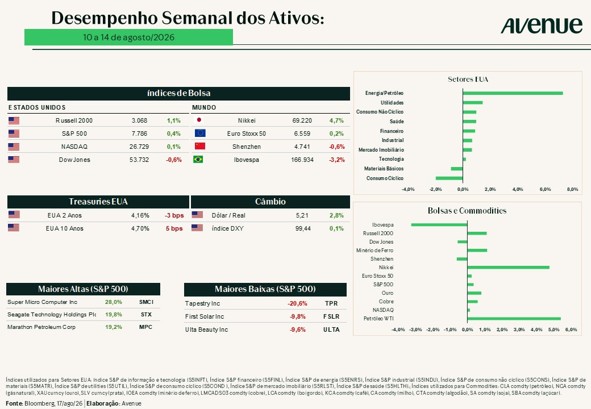
ANa visão geral, a semana passada esteve focada nos dados de inflação nos EUA.
De acordo com o relatório divulgado na quarta-feira (12) pelo Bureau of Labor Statistics (BLS), o Índice de Preços ao Consumidor (CPI) dos Estados Unidos subiu 0,1% no mês de julho, em linha com as expectativas, após a queda de 0,4% no mês anterior. Na comparação anual, a inflação desacelerou para 3,4% (de 3,5% em junho), acompanhando as previsões. Enquanto isso, o núcleo do CPI (excluindo alimentos e energia) avançou 0,2% no mês (após estabilidade em junho) e 2,5% no ano (abaixo dos 2,6% anteriores). Dessa forma, o indicador confirmou a trajetória de desaceleração que o mercado antecipava (Dow Jones).e emprego, sugere que ainda há escassez de mão de obra em partes específicas do mercado.
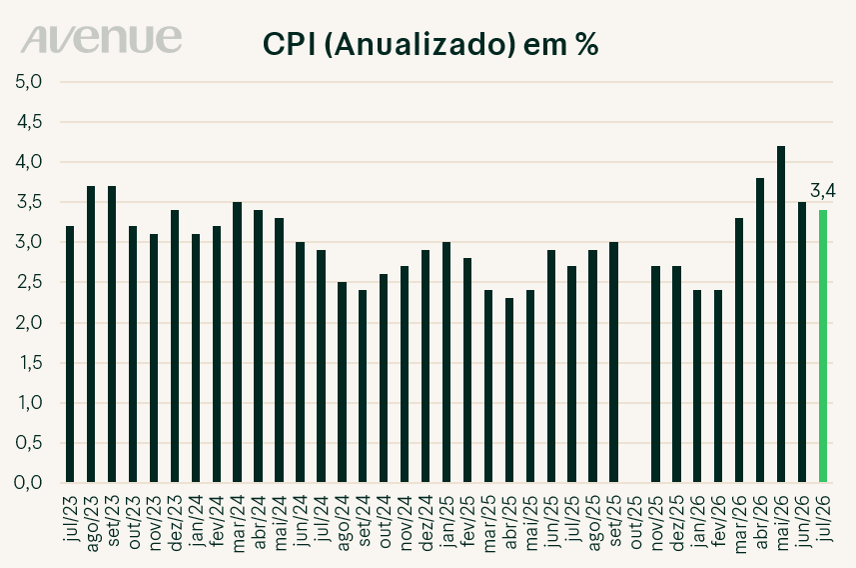
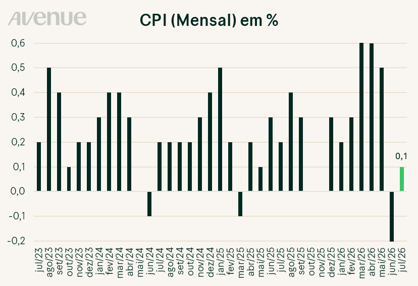
Fonte: Bloomberg. Elaboração Avenue
Quinta-feira (13) foi o dia de conferir o Índice de Preços ao Produtor (PPI) de julho de 2026, que mostrou estabilidade nos preços no atacado. O indicador ficou inalterado (0,0%) no mês, abaixo da expectativa do mercado, que projetava alta de 0,2%. Vale lembrar que o mês anterior havia registrado queda de 0,1% (dado revisado de uma retração anterior de 0,3%). O núcleo do índice (exclui alimentos e energia) avançou 0,2%, também fora do consenso de 0,3%. Por sua vez, o indicador que também desconsidera os serviços de comércio subiu 0,4%. Na comparação anual, o PPI geral acumulou alta de 4,7%, enquanto o núcleo ficou em 4,2%.
De modo geral, os dados de inflação dessa última semana foram bem recebidos pelo mercado e reforçaram os sinais de alívio nas pressões inflacionárias após meses de altas envolvendo a guerra no Irã e as tarifas comerciais. Os números corroboram a narrativa de que não há urgência imediata para o Fed (Federal Reserve System) subir juros na reunião de setembro, especialmente, após o relatório de emprego mais fraco de julho (divulgado na semana passada), embora os índices de preços permaneçam acima da meta de 2% do Fed. Concluímos que o cenário segue incerto, ou seja, outros dados são necessários para, de fato, mudar a visão consensual sobre ter novos aumentos de juros à frente em algum momento deste ano. Consequentemente, os investidores manterão a cautela à espera das próximas divulgações econômicas.
Avançando nossa análise econômica com os dados referentes às vendas no varejo de julho de 2026, divulgados na sexta-feira (14). O relatório mostrou um recuo de 0,6%, a primeira retração em 9 meses e a maior em 14 meses. O número ficou bem abaixo das expectativas dos economistas que projetavam uma leve alta de 0,1%. Evidências indicam que o resultado foi puxado principalmente pela queda nas vendas de varejistas não presenciais (incluindo e-commerce) de 2,2%, nas concessionárias de veículos (-1,8%) e nos postos de combustível (-0,9%), além de retração em eletrônicos. Em contrapartida, as lojas de roupas avançaram 1,9%, impulsionadas pelas compras de volta às aulas e os serviços de alimentação subiram 0,5%. As vendas no varejo core (excluindo automóveis, gasolina, materiais de construção e alimentação) recuaram 0,4%, contra previsão de alta de 0,3%.
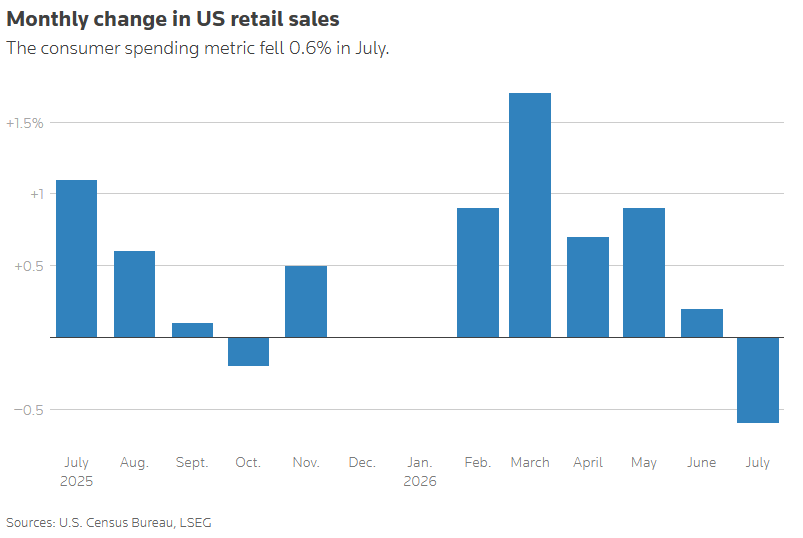
Fonte: US retail sales post first decline in nine months in July | Reuters, 14/ago/2026
A desaceleração nas vendas no varejo americano decorre de alguns motivos específicos, em nossa visão: (i) o fim do impulso dos reembolsos de impostos que ocorreram no segundo trimestre do ano; (ii) a antecipação do Amazon Prime Day para junho; e (iii) a queda nos preços da gasolina. Portanto, o esfriamento da atividade do consumidor reforça a tese de manutenção das taxas pelo Banco Central americano em setembro.
Para finalizar o panorama econômico da semana, não poderia faltar mais alguns indicadores relevantes, como:
University of Michigan Consumer Sentiment (preliminar de agosto): O índice de sentimento do consumidor caiu para 51,0 pontos (de 55,2 em julho), fora do consenso de cerca de 54,5. As expectativas de inflação de um ano subiram levemente para 4,3%.
NFIB Small Business Optimism Index de julho: o índice subiu 2,4 pontos, registrando 99,8 e superando a média histórica de 52 anos (98,0), além de atingir o nível mais alto desde agosto de 2025. Oito dos dez componentes avançaram, com destaque para planos de contratação (líquido de +20%, maior desde outubro/2022) e planos de gastos de capital.
Initial Jobless Claims (pedidos iniciais de seguro-desemprego): divulgado o total de 209 mil pedidos, alta de 9 mil em relação à semana anterior, revisada de 200 mil, e acima das expectativas de aproximadamente 202 mil. A média móvel de quatro semanas ficou em 199 mil.
CENÁRIO DE RESULTADOS CORPORATIVOS – guidances (projeções) otimistas chamam atenção
Já conseguimos avistar a reta final dos resultados corporativos e até o momento esses são os principais números a destacar:
- 91% (455/498) das empresas do S&P 500 reportaram seus resultados do segundo trimestre de 2026.
- 78% das empresas que reportaram apresentaram receita acima do estimado.
- O crescimento médio da receita no trimestre ante o ano passado foi de 14,54% até agora
- 73% das empresas superaram a expectativa de lucro.
- O crescimento médio de lucros reportado foi de 50,51%. Vale a ressalva de que esse forte crescimento está de certa forma inflado principalmente por resultados extraordinários e não recorrentes de algumas empresas de tecnologia.
Até o momento, a safra de balanços do segundo trimestre de 2026 nos EUA tem sido excepcionalmente forte, com um número expressivo de empresas superando as estimativas dos analistas e apresentando um forte crescimento de lucros de forma agregada. O crescimento aproximado de 15% nas receitas é o melhor ritmo em quase 5 anos, com desempenho positivo em praticamente todos os setores, sobretudo para energia (preços do petróleo mais altos) e tecnologia. Na comparação anual, o crescimento agregado dos lucros atingiu cerca de 50%, chegando ao maior patamar desde 2021. Entretanto, vale ressaltar que parte desse resultado decorre de ganhos contábeis extraordinários de Alphabet e Amazon; excluindo esses e outros efeitos, o avanço segue sólido, acima dos 20%.
Outro fator que vem chamando nossa atenção é a revisão de guidances (projeções) de muitas companhias. O gráfico abaixo mostra que mais de 15% elevaram seus guidances para os próximos períodos, contra uma média histórica de cerca de 10% ao longo de uma década. Quando abrimos a análise por setores, percebemos que em tecnologia quase um terço das companhias que reportaram aumentaram suas orientações – isso é o dobro da taxa de cerca de 14% observada ao longo de 25 anos. Mas além do setor de tecnologia, ações dos setores de saúde, imobiliário e industrial também estão revisando suas projeções para cima a uma taxa que é o dobro da média histórica – vide gráfico. Ademais, esse otimismo pulverizado entre diferentes setores sinaliza confiança na rentabilidade futura.rar que os números de expectativas podem não se materializar e representam apenas as opiniões e estimativas da instituição.
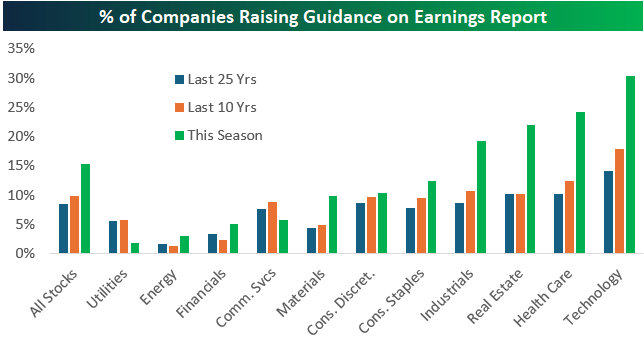
Fonte: Bespoke (@bespokeinvest) / X, 13/ago/2026
4 companhias destaque entre os balanços corporativos dessa semana:
- Berkshire Hathaway (BRK.A / BRK.B): a empresa registrou lucro operacional de US$ 12,98 bilhões no segundo trimestre (+16% na comparação anual), impulsionado por manufatura, serviços e varejo (+24%), energia (+27%) e ferrovia BNSF (+6%). Seu lucro líquido totalizou US$ 25,67 bilhões (mais que o dobro do ano anterior), beneficiado por ganhos de investimentos. Além disso, a companhia retomou recompras de ações (cerca de US$ 4,5 bilhões no trimestre) e reduziu o caixa de US$ 397 bilhões para cerca de US$ 365 bilhões, sinalizando maior alocação de capital sob a gestão de Greg Abel.
- CoreWeave (CRWV): a empresa de computação em nuvem superou as estimativas de receita e lucro do segundo trimestre, com faturamento de US$ 2,58 bilhões (+112% a/a). O backlog de pedidos chegou a US$ 104,2 bilhões e a companhia elevou as previsões de receita, lucro operacional e gastos de capital para o ano. Como resultado, o mercado reagiu com forte otimismo à expansão dos contratos da empresa.
- Super Micro Computer (SMCI): reportou lucro trimestral de US$ 1,17 bilhão (contra US$ 195 milhões no mesmo período do ano anterior) e margem bruta acima do esperado. O guidance de receita para o ano fiscal de 2027 veio acima das projeções do mercado, reforçando a demanda por servidores de IA. As ações avançaram cerca de 19%.
- Cisco Systems (CSCO): a multinacional americana de tecnologia bateu as estimativas no quarto trimestre fiscal, registrando receita recorde de US$ 17,3 bilhões (+18% a/a). Os pedidos de infraestrutura de IA de hyperscalers somaram US$ 4 bilhões no trimestre (totalizando US$ 9,3 bilhões no ano fiscal). O guidance de receita para o ano fiscal 2027 (US$ 72,2–73,4 bilhões) ficou acima do consenso, embora as ações tenham recuado no after-hours diante de expectativas que já se mostravam elevadas.
IMPACTOS NO MERCADO
O impacto de números mais brandos de inflação, que mostram um aumento de preços menor que o esperado, foi sentido nas curvas de juros nos EUA, com os yields dos títulos de dívida de curto prazo (1 e 2 anos) cedendo, linhas verde e azul, respectivamente, conforme mostra o gráfico abaixo. Em contrapartida, seguimos acompanhando yields elevados na ponta longa da curva (títulos de 10 anos) representados pela linha preta, o que pode sinalizar que o mercado vê certa resiliência na economia, ao passo que também cobra mais remuneração para investir em títulos longos em um ambiente de muita incerteza econômica.
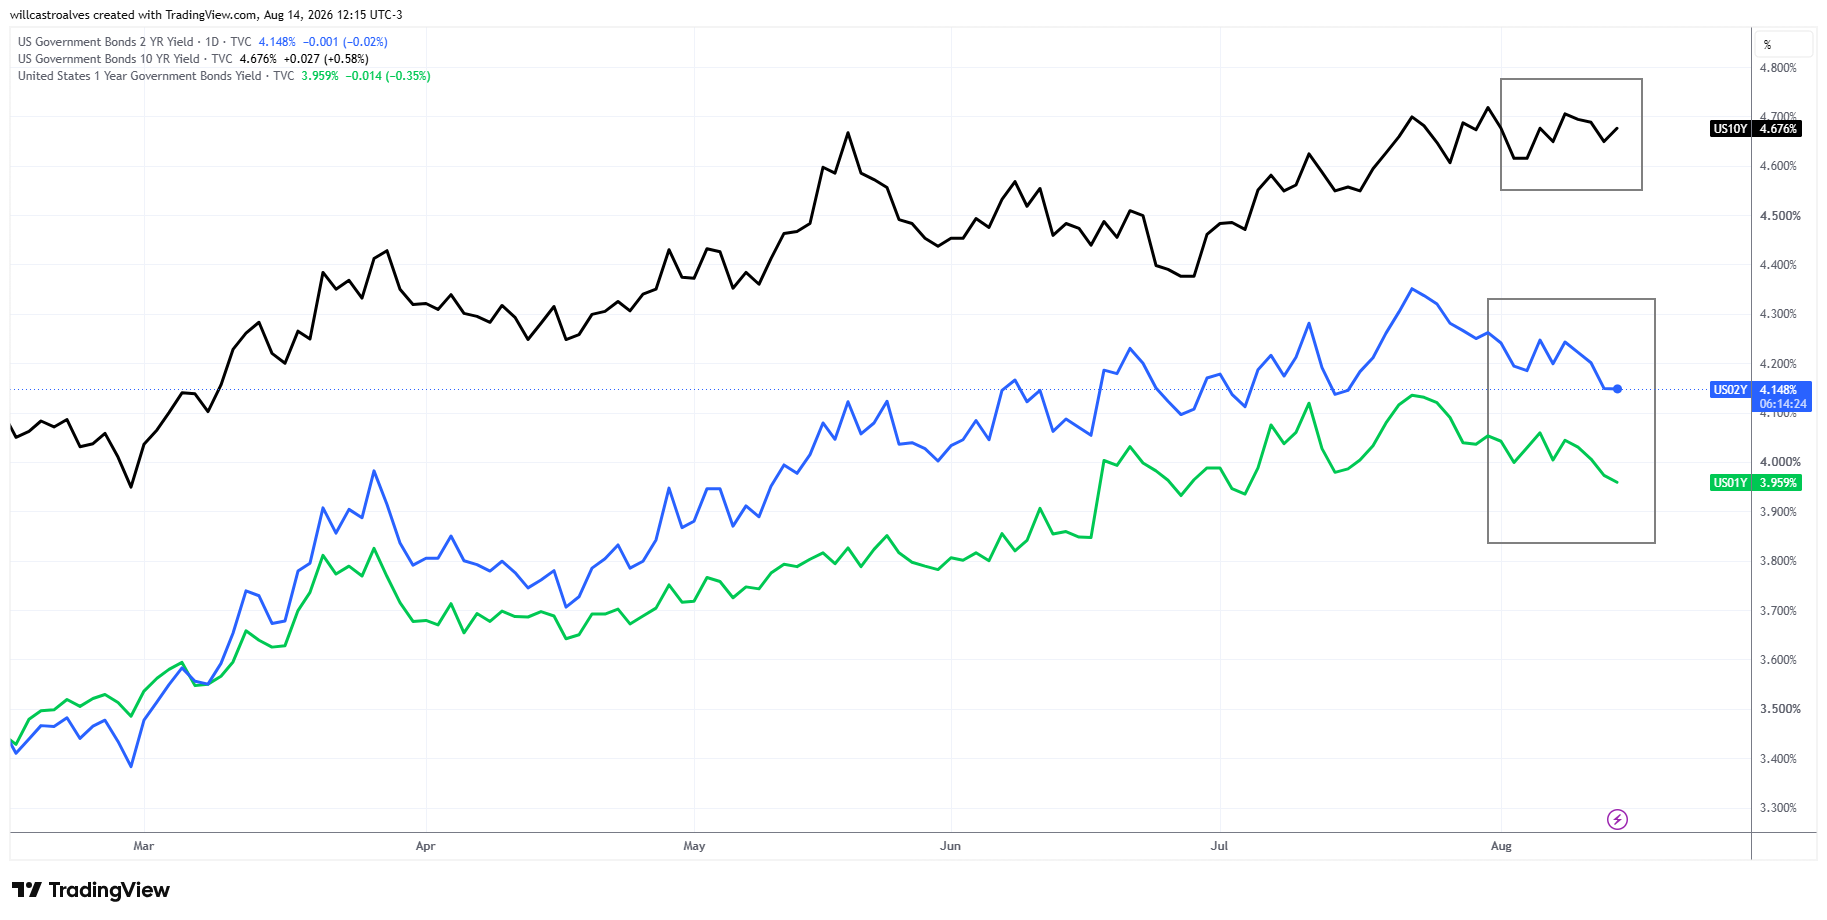
Fonte: Tradingview.com, 14/ago/2026
Além disso, a ferramenta do CME (FedWatch tool) mostra agora que a maior parte das apostas do mercado migrou para a manutenção de juros na próxima reunião em setembro, com um potencial aumento de juros sendo postergado para outubro. Diante dessa leitura, as probabilidades implícitas nos contratos futuros foram rapidamente recalculadas.
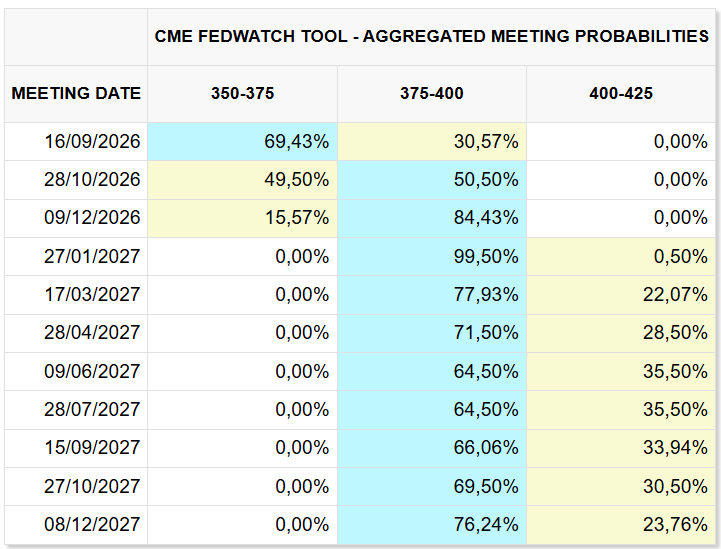
Fonte: CME Fed Watch Tool, 14/ago/2026
No mercado de renda variável, entendemos que a safra de balanços aliada às revisões positivas de guidances (projeções), conforme mencionamos, tem ajudado a explicar o desempenho dos índices acionários americanos, que novamente se encontram perto das máximas históricas. Abaixo, apresentamos o gráfico que relaciona, nos últimos 30 anos, o S&P 500 com os lucros estimados das empresas pertencentes, mostrando como ambos guardam uma relação forte.
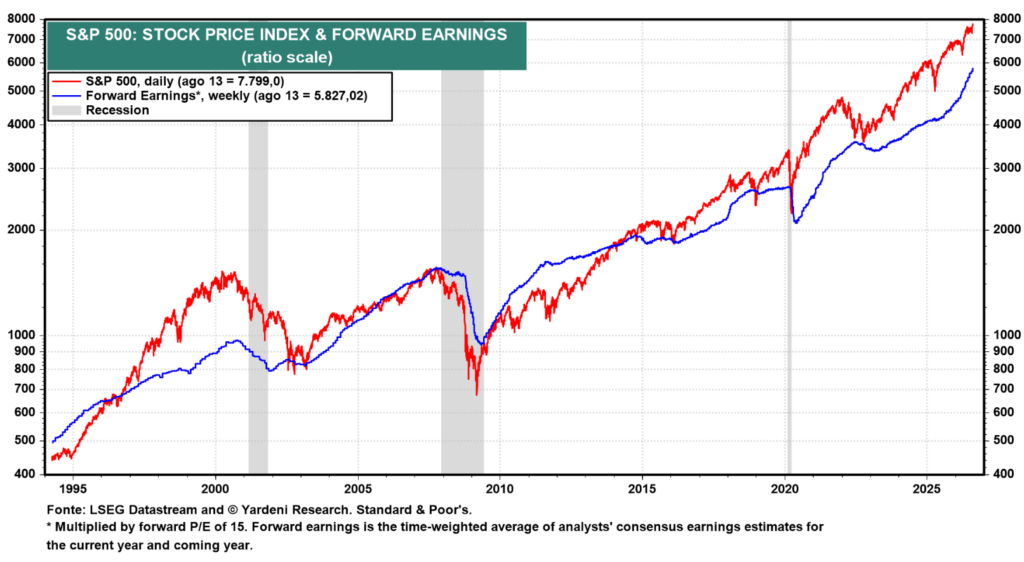
Fonte: S&P 500 Earnings & The Economy | Charts | Yardeni Research
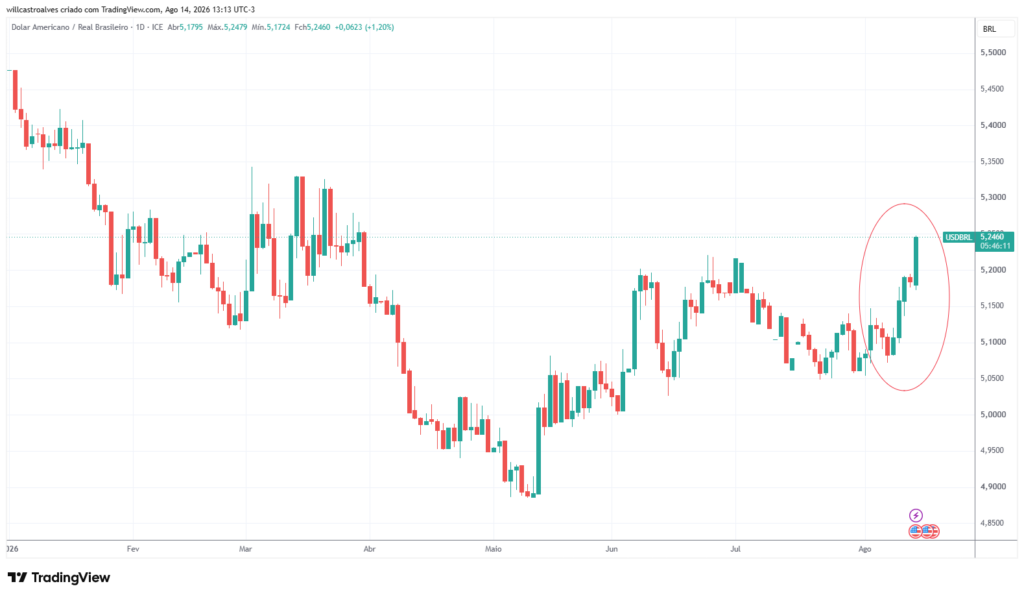
Por fim, mas não menos importante, outro comportamento que despertou a atenção foi a valorização da moeda americana frente ao Real na semana passada (vide gráfico abaixo). Em nossa percepção, a desvalorização da moeda brasileira decorre de fatores como:
- Forte saída de capital estrangeiro da Bolsa brasileira (B3). Nos sete primeiros pregões de agosto (até 11/08), os investidores estrangeiros retiraram R$ 11,93 bilhões líquidos, o equivalente a cerca de 80% de toda a saída registrada em maio, sendo o pior mês do ano até então. Só no dia 11 de agosto a retirada chegou a R$ 4,72 bilhões, a maior saída diária desde 22 de abril de 2021. Logo, esse volume de venda de ações por estrangeiros gera demanda imediata por dólares para repatriar os recursos, pressionando a cotação da moeda americana frente ao real.
- Rebaixamento da recomendação por algumas casas. Alguns bancos e empresas de análise emitiram relatórios recentemente com uma visão mais conservadora sobre os ativos brasileiros, citando osriscos fiscais, a desaceleração do crescimento e fim do ciclo de cortes de juros pelo Banco Central.
- Preocupações fiscais e eleitorais. Por fim, a cena eleitoral começa a ganhar espaço no noticiário econômico e isso eleva a percepção de risco e incertezas em relação ao Brasil. Isso aumenta a desconfiança do mercado sobre o cumprimento das metas fiscais do governo em pleno ano eleitoral de 2026, elevando o prêmio de risco dos ativos brasileiros.
A SEMANA QUE SE INICIA
Iniciamos uma nova semana (de 17 a 21 de agosto) com agenda focada em dados de atividade, habitação e produção industrial. Porém, a ata da última decisão de política monetária do FOMC aponta como o indicador mais aguardado nos próximos dias. Confira abaixo os principais indicadores e suas datas de divulgação:
- Segunda-feira (17): Empire State Manufacturing Index (agosto) com informações sobre atividade industrial e NAHB Housing Market Index (agosto) com o diagnóstico do mercado imobiliário.
- Terça-feira (18): Housing Starts e Building Permits (julho) trazem o ritmo da construção civil e demanda por créditos; Import and Export Price Indexes (julho) revela a variação de preços de bens importados e exportados; Industrial Production e Capacity Utilization (julho) sinalizam a capacidade de produção industrial e Pending Home Sales (julho) os números do setor imobiliário.
- Quarta-feira (19): Atas da reunião de julho do FOMC serão o grande destaque da semana.
- Quinta-feira (20): Philadelphia Fed Manufacturing Index (agosto) entrega a avaliação das condições da indústria, Initial Jobless Claims traz o volume de pedidos semanais de auxílio-desemprego e Leading Indicators (julho) aponta as possíveis viradas no ciclo econômico.
- Sexta-feira (21): PMI Flash S&P Global traz um panorama sobre manufatura, serviços e composto, referentes a agosto, leitura preliminar.
No cenário internacional, atenção aos dados de atividade e inflação na China (produção industrial e vendas no varejo), Canadá (CPI), Reino Unido (mercado de trabalho e inflação), Europa e Ásia, além de possíveis desdobramentos geopolíticos, que podem influenciar commodities, moedas emergentes (como o real) e o apetite global por risco.
No Brasil, sugerimos acompanhar o IBC-Br (índice de atividade do Banco Central), o Boletim Focus e as comunicações do Banco Central.
Acompanhe a seguir o calendário econômico completo.
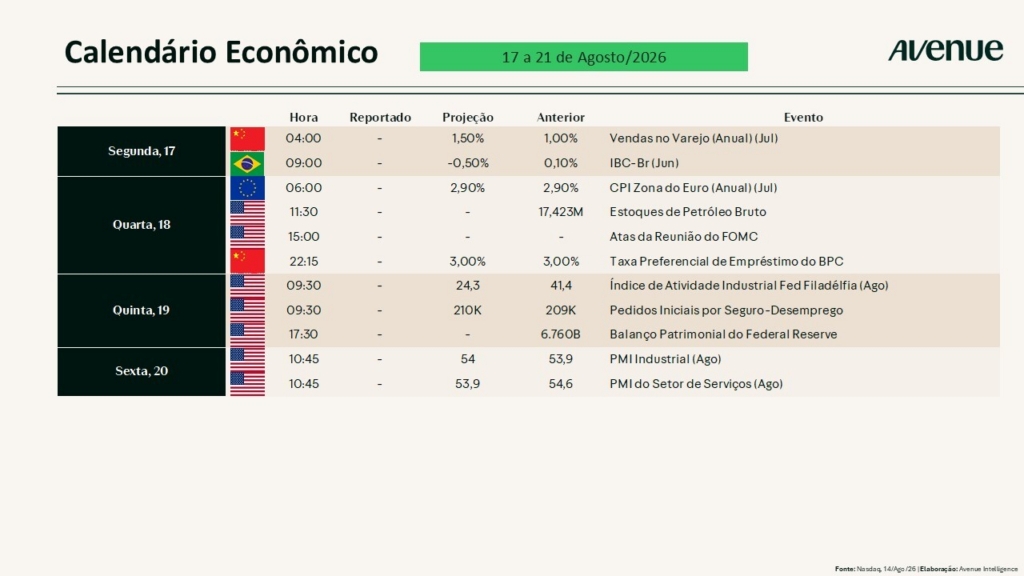
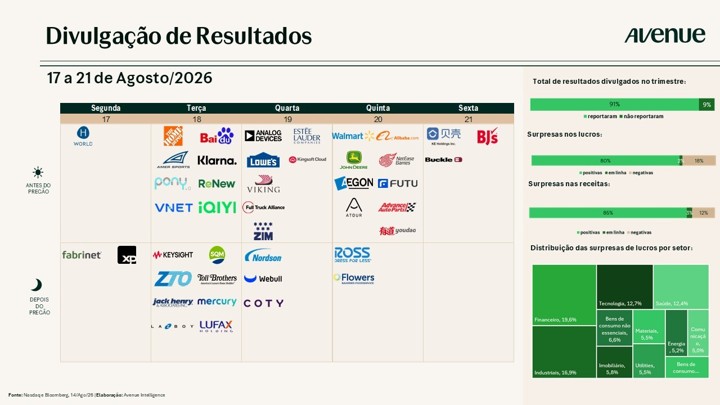
Por fim, a cena corporativa esta semana nos reserva os resultados de diversas empresas do varejo americano. Veja o calendário corporativo completo abaixo:
William Castro Alves
@willcastroalves
Aquele abraço!
Estrategista-chefe da Avenue Securities
DISCLAIMER
A Avenue Securities LLC é membro da FINRA e da SIPC. Oferta de serviços intermediada por Avenue Securities DTVM. Veja todos os avisos importantes sobre investimento: https://avenue.us/termos/.
As expressões de opinião são a partir desta data e estão sujeitas a alterações sem aviso prévio. Não há garantia de que estas declarações, opiniões ou previsões aqui fornecidas se mostrem corretas. Este material está sendo fornecido apenas para fins informativos. Qualquer informação não é um resumo completo ou uma declaração de todos os dados disponíveis necessários para tomar uma decisão de investimento e não constitui uma recomendação.
O desempenho passado não é indicativo de resultados futuros. Investir envolve risco e você pode incorrer em um lucro ou perda, independentemente da estratégia selecionada.
Os links estão sendo fornecidos apenas para fins informativos. A Avenue não é afiliada e não endossa, autoriza ou patrocina nenhum dos sites listados. A Avenue não é responsável pelo conteúdo de qualquer site ou pela coleta ou uso de informações sobre os usuários de qualquer site.
O investimento internacional envolve riscos especiais, incluindo flutuações cambiais, diferentes padrões contábeis financeiros e possível volatilidade política e econômica.
Tenha em mente que os indivíduos não podem investir diretamente em nenhum índice, e o desempenho do índice não inclui custos de transação ou outras taxas, o que afetará o desempenho real do investimento. Os resultados individuais do investidor variam. O desempenho passado não garante resultados futuros.
Manter ações para o longo prazo não garante um resultado rentável. Investir em ações sempre envolve risco, inclusive a possibilidade de perder todo o investimento.
Qualquer informação não é um resumo completo ou declaração de todos os dados disponíveis necessários para tomar uma decisão de investimento e não constitui uma recomendação. Os investimentos mencionados podem não ser adequados para todos os investidores.
Antes de investir, considere os objetivos, riscos, taxas e despesas do investimento. Entre em contato com [email protected] para obter um prospecto contendo essas e outras informações importantes. Leia com atenção antes de investir.