Voltar
Editorias
08 set 2026
Por William Castro Alves, estrategista-chefe da Avenue
MERCADO DE TRABALHO
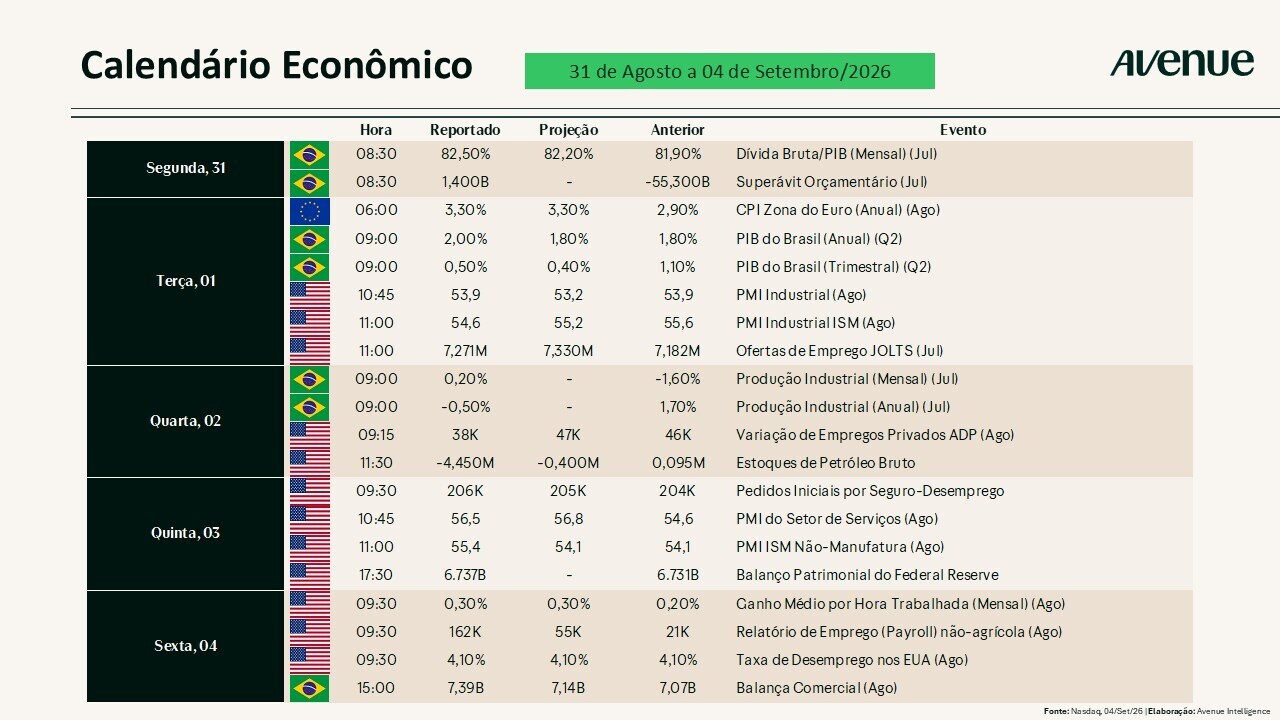
Abrimos nosso resumo da última semana com o relatório JOLTS de julho de 2026, divulgado pelo BLS em 1º de setembro, que apontou um mercado de trabalho estável, com pouca variação nos principais indicadores. As vagas de emprego em aberto ficaram praticamente estáveis em torno de 7,27 milhões, ou 4,4% das posições. Por outro lado, o resultado de julho ficou um pouco abaixo da expectativa do mercado, próxima de 7,3 milhões.
Outro relatório que chegou para ajudar a compor o panorama do mercado de trabalho dos EUA foi o relatório da ADP, referente às empresas privadas dos Estados Unidos, que nessa edição registrou mais 38 mil empregos em agosto. O número ficou abaixo da expectativa do mercado, que apontava para 47 mil vagas, também abaixo da revisão de julho, que passou para 46 mil. Foi o menor ganho mensal desde janeiro e reforça o quadro de desaceleração do mercado de trabalho.
Além disso, outro aspecto negativo foi que o avanço se concentrou em poucos setores: Educação e serviços de saúde lideraram, com 45 mil vagas; lazer e hospitalidade criaram 16 mil postos, e a construção, 12 mil. Fora desses grupos, o cenário foi fraco, com a indústria perdendo 17 mil empregos, serviços profissionais e empresariais recuando em 16 mil, além de recursos naturais/mineração e comércio, transporte e utilidades públicas caírem 5 mil cada. Sendo assim, quase todo o crescimento veio de grandes empresas, com 500 ou mais funcionários, responsáveis por adicionar 34 mil vagas. Enquanto as companhias com menos de 50 empregados criaram apenas 3 mil postos. Portanto, corroborando ao tom mais fraco, os aumentos salariais permaneceram estáveis.
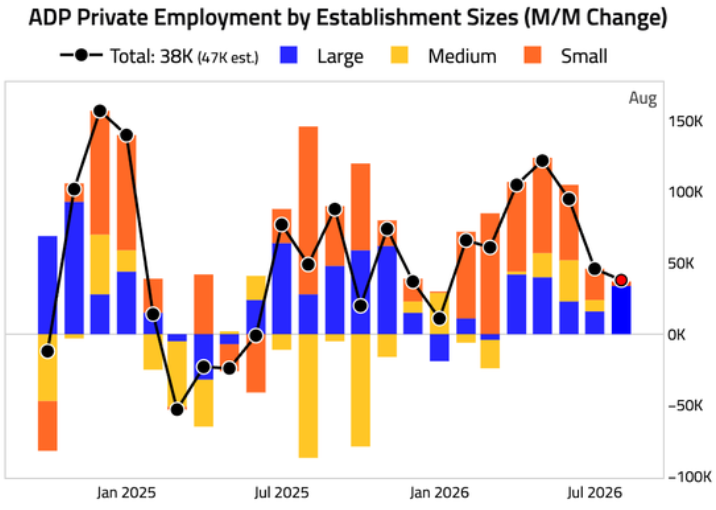
Fonte: ADP private payroll growth slowed – The Daily Shot, 03/set/2026
Na sexta-feira (04), encerrando a semana, o Departamento de Estatísticas do Trabalho dos EUA (BLS) divulgou o relatório de empregos não agrícolas (Payroll) de agosto de 2026. O relatório trouxe criação de 162 mil postos no mês, quase o triplo da expectativa de mercado de 53 mil empregos. Além disso, ainda tivemos revisões positivas para os meses anteriores: julho saiu de uma perda de 23 mil, para ganho de 21 mil; e junho foi revisado de +20 mil, para +31 mil, totalizando 55 mil empregos a mais do que o previamente reportado.
Já a taxa de desemprego ficou estável em 4,1% (em linha com a leitura anterior e com o esperado), sinalizando um mercado de trabalho mais resiliente do que o antecipado, após a desaceleração do verão. Em termos de ganhos salariais, o aumento em base anual ficou em torno de +3,1% e o mensal em +0,3% (+10 centavos), ambos próximos ou um pouco acima do consenso.
Ao analisarmos o dado por setores percebemos que o ganho foi puxado principalmente por 59 mil vagas em restaurantes e bares e por 42 mil empregos na educação pública local, além da contribuição da indústria com 16 mil postos. Em contrapartida, o setor de informação registrou perda de 23 mil vagas. O setor de saúde, que vinha liderando a criação de empregos, adicionou apenas 13 mil vagas, número bem abaixo da média de 32 mil observada nos últimos 12 meses.
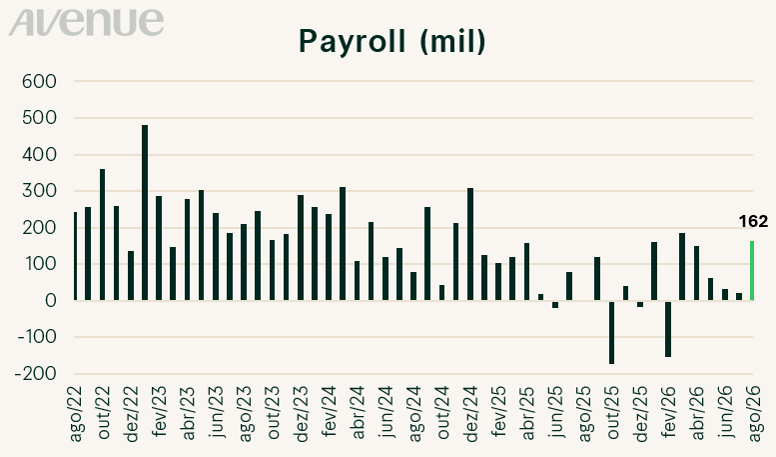
Fonte: Bloomberg, Elaboração Avenue
O Payroll de agosto se mostrou claramentecauteloso(hawkish), bem acima do consenso, com revisões positivas e desemprego estável próximo a 4,1% mesmo com alta da participação na força de trabalho. Esse cenário reduz o espaço para o Fed relevar os dados atuais do mercado de trabalho e aumenta o peso dos dados de inflação da próxima semana durante a decisão na reunião de 15 e 16 de setembro.
No mercado de juros, o efeito imediato dos relatórios foi de alta nos yields, sobretudo na ponta curta, e antecipação de elevações de juros futuramente. No câmbio, o dólar ganha suporte, uma vez que um mercado de trabalho mais firme reforça o diferencial de juros a favor dos EUA e reduz a chance de corte no curto prazo, o que costuma fortalecer o DXY (índice que mede o valor e a força do dólar americano) e pressionar pares como o euro e o dólar (EUR/USD) e pares de emergentes.
Em relação ao comportamento na bolsa de valores, apesar da leitura negativa em setores mais sensíveis a juros, entendemos que um mercado de trabalho sólido favorece o consumo, importante vetor para o crescimento econômico, e reforça um nível de atividade resiliente.
Portanto, caso a inflação desta nova semana vier mais fraca, parte dessa pressão pode ser revertida. Porém, se vier firme, o combo emprego e preços fortalece o cenário de Fed mais restritivo.
Avançamos com os PMIs de agosto, divulgados na última semana, que pintaram um quadro de expansão contínua, mas com sinais mistos.
O ISM de manufatura recuou para 54,6 (de 55,6 em julho), atingindo o oitavo mês consecutivo acima de 50 pontos. A produção se manteve consistente, mas novos pedidos e emprego perderam ritmo, ao passo que os preços pagos continuaram elevados. Já o ISM de serviços avançou para 55,4 (de 54,1 em julho), no 26º mês de expansão. Atividade e novos pedidos aceleraram com força, mas o emprego permaneceu em contração pelo segundo mês e as pressões de preços intensificaram.
Os PMIs medidos pela S&P Global que confirmaram o mesmo padrão mostraram que o composto subiu para 56,0 – maior nível em mais de quatro anos – puxado pelos serviços, enquanto a indústria expandiu de forma mais moderada. No conjunto, a economia segue crescendo, com serviços na dianteira, indústria ainda positiva, mas com emprego mais cauteloso e custos persistentes. Usamah Bhatti, economista da S&P Global Market Intelligence comentou:
“O crescimento da atividade empresarial em todo o setor privado acelerou em agosto, marcando uma clara mudança de ritmo para a economia dos EUA. Os dados da pesquisa agora apontam para um crescimento do PIB a uma taxa anualizada de 3,0% no terceiro trimestre, um aumento sólido em relação aos modestos 1,5% registrados no trimestre anterior. Houve também uma aceleração bem-vinda no crescimento do emprego durante o mês de agosto, com os empregadores demonstrando maior confiança tanto no setor de manufatura quanto no de serviços.”
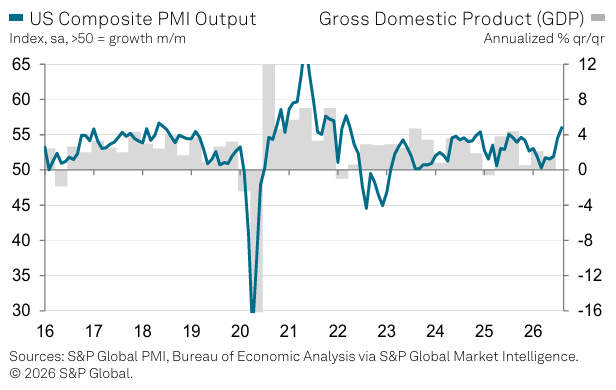
Fonte: S&P Global US Services PMI, 03/set/2026
Essa semana apresentou alguns resultados corporativos de empresas de tecnologia que chamaram a atenção. Abaixo destacamos os dados mais relevantes de cada balanço.
E após os últimos resultados divulgados na semana passada, podemos dizer que chegamos oficialmente ao fim da safra de balanços do segundo trimestre de 2026. Sendo assim, fechamos com os seguintes principais números:
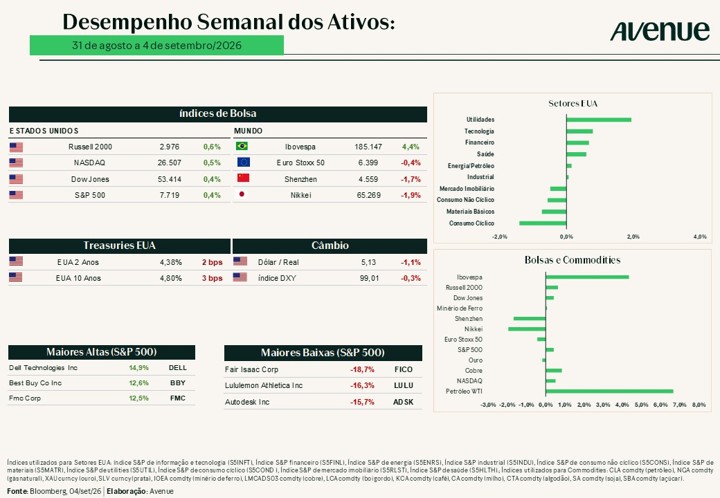
Iniciamos uma semana (de 7 a 13 de setembro) mais curta com os mercados fechados devido ao feriado do dia do trabalho nos EUA, mas com a agenda repleta de eventos relevantes para acompanhar. Abaixo um resumo dos principais:
Em relação a agenda internacional, vale manter atenção aos dados de inflação da Ásia (China) e da Europa, à decisão do BCE e aos possíveis desdobramentos dos números americanos de preços e habitação, que podem influenciar commodities, moedas emergentes (como o real) e o apetite global por risco. Acompanhe a seguir o calendário econômico completo para detalhes atualizados.
O calendário atual de resultados corporativos arrefece, mas ainda teremos empresas conhecidas divulgando seus números ao longo desta semana. Confira abaixo:
William Castro Alves
@willcastroalves
Aquele abraço!
Estrategista-chefe da Avenue Securities
DISCLAIMER
A Avenue Securities LLC é membro da FINRA e da SIPC. Oferta de serviços intermediada por Avenue Securities DTVM. Veja todos os avisos importantes sobre investimento: https://avenue.us/termos/.
As expressões de opinião são a partir desta data e estão sujeitas a alterações sem aviso prévio. Não há garantia de que estas declarações, opiniões ou previsões aqui fornecidas se mostrem corretas. Este material está sendo fornecido apenas para fins informativos. Qualquer informação não é um resumo completo ou uma declaração de todos os dados disponíveis necessários para tomar uma decisão de investimento e não constitui uma recomendação.
O desempenho passado não é indicativo de resultados futuros. Investir envolve risco e você pode incorrer em um lucro ou perda, independentemente da estratégia selecionada.
Os links estão sendo fornecidos apenas para fins informativos. A Avenue não é afiliada e não endossa, autoriza ou patrocina nenhum dos sites listados. A Avenue não é responsável pelo conteúdo de qualquer site ou pela coleta ou uso de informações sobre os usuários de qualquer site.
O investimento internacional envolve riscos especiais, incluindo flutuações cambiais, diferentes padrões contábeis financeiros e possível volatilidade política e econômica.
Tenha em mente que os indivíduos não podem investir diretamente em nenhum índice, e o desempenho do índice não inclui custos de transação ou outras taxas, o que afetará o desempenho real do investimento. Os resultados individuais do investidor variam. O desempenho passado não garante resultados futuros.
Manter ações para o longo prazo não garante um resultado rentável. Investir em ações sempre envolve risco, inclusive a possibilidade de perder todo o investimento.
Qualquer informação não é um resumo completo ou declaração de todos os dados disponíveis necessários para tomar uma decisão de investimento e não constitui uma recomendação. Os investimentos mencionados podem não ser adequados para todos os investidores.
Antes de investir, considere os objetivos, riscos, taxas e despesas do investimento. Entre em contato com [email protected] para obter um prospecto contendo essas e outras informações importantes. Leia com atenção antes de investir.
Estrategista-Chefe da Avenue