Se você presta serviços para clientes de outros países, como freelancer, consultor, criador de conteúdo, profissional de TI ou empreendedor digital, provavelmente já se perguntou como receber em dólar sem enfrentar burocracia, taxas altas e perda de valor no processo.
Receber em dólar pode ser simples. Mas, dependendo da solução escolhida, você pode perder uma parte relevante do que ganha em custos de transação e conversão. Neste artigo, mostramos as principais maneiras de receber pagamentos internacionais e porque uma conta corrente nos EUA pode trazer mais autonomia para quem recebe em moeda forte.
O desafio de receber em dólar de forma eficiente
A forma como você recebe em dólar afeta diretamente quanto do valor enviado chega até você. Além das taxas de serviços cobradas por cada instituição, há também o custo do câmbio e, sempre que você converter dólar para real, o IOF será o mesmo, independente da instituição, porque é um imposto federal.
Ou seja: o que muda entre as opções não é o IOF, mas sim as taxas cobradas, o spread, a burocracia e a liberdade de manter ou usar o dinheiro em dólar.
Dependendo da solução utilizada, essas taxas de recebimento e spreads podem consumir uma parte significativa do valor, especialmente para quem recebe com frequência.
Como receber em dólar: as 3 formas mais usadas
A seguir, um resumo das principais alternativas e suas diferenças.
1. Bancos tradicionais
Os bancos tradicionais permitem receber via transferência internacional (wire transfer), mas foram pensados para um mundo pré-trabalho-remoto.
Pontos importantes ao receber em dólar por meio de bancos tradicionais:
- Cobram taxas de recebimento e tarifas bancárias elevadas;
- O spread de câmbio tende a ser mais alto;
- O dinheiro costuma ser convertido automaticamente para reais;
- Há burocracia, pedidos de documentação e prazos longos de compensação.
Para quem faz sentido: Quase ninguém que recebe com frequência. O processo é caro e pouco flexível.
2. Plataformas de pagamento internacional
Plataformas digitais trouxeram agilidade, porém normalmente têm custos altos e limitações operacionais.
Pontos importantes ao receber em dólar por meio de plataformas digitais:
- Cobram taxas de recebimento e, muitas vezes, taxas adicionais para saque;
- O spread cambial normalmente está embutido na operação;
- Muitas não oferecem cartão, nem permitem manter saldo em dólar por longos períodos;
- Ainda assim, para recebimentos esporádicos, podem ser uma opção simples.
Para quem faz sentido: Quem recebe valores baixos e prioriza conveniência acima do custo.
3. Conta corrente internacional nos EUA
É a forma mais eficiente e estratégica para quem recebe em dólar com frequência. Você tem uma conta corrente americana, em seu nome, aberta do Brasil.
Como funciona receber em dólar por meio de uma conta corrente americana:
Você recebe diretamente na sua conta nos EUA e decide o que fazer com o dinheiro: manter em dólar, usar para pagamentos internacionais, investir, enviar para outro banco ou converter para reais quando fizer sentido.
Principais vantagens da conta corrente da Avenue:
- Sem taxa de abertura
- Sem taxa de manutenção
- Recebimento de Wire e ACH sem custo (quando o pagador também está nos EUA)
- Possibilidade de manter saldo em dólar
- Cartão de débito internacional Mastercard, aceito em mais de 180 países
- Acesso a investimentos em dólar na mesma instituição
- Uso global e gestão digital em tempo real
- Atendimento 24/7 em português com suporte especializado
Receber em dólar pela conta corrente internacional: custos explicados com clareza
Aqui é importante separar duas coisas que muita gente mistura:
1. Custos de operação da conta corrente internacional (transação)
O que você paga pela movimentação ou serviço bancário na conta da Avenue:
- Receber wire doméstico: gratuito quando o pagador tem conta nos EUA
- Cartão de débito virtual: gratuito e disponível na hora no app
- Cartão físico: taxa de envio de US$ 10 (isenta com câmbio mínimo de R$ 200 para a corrente corrente)
- Envio de wire doméstica (entre bancos americanos): US$ 20 para outros bancos nos EUA
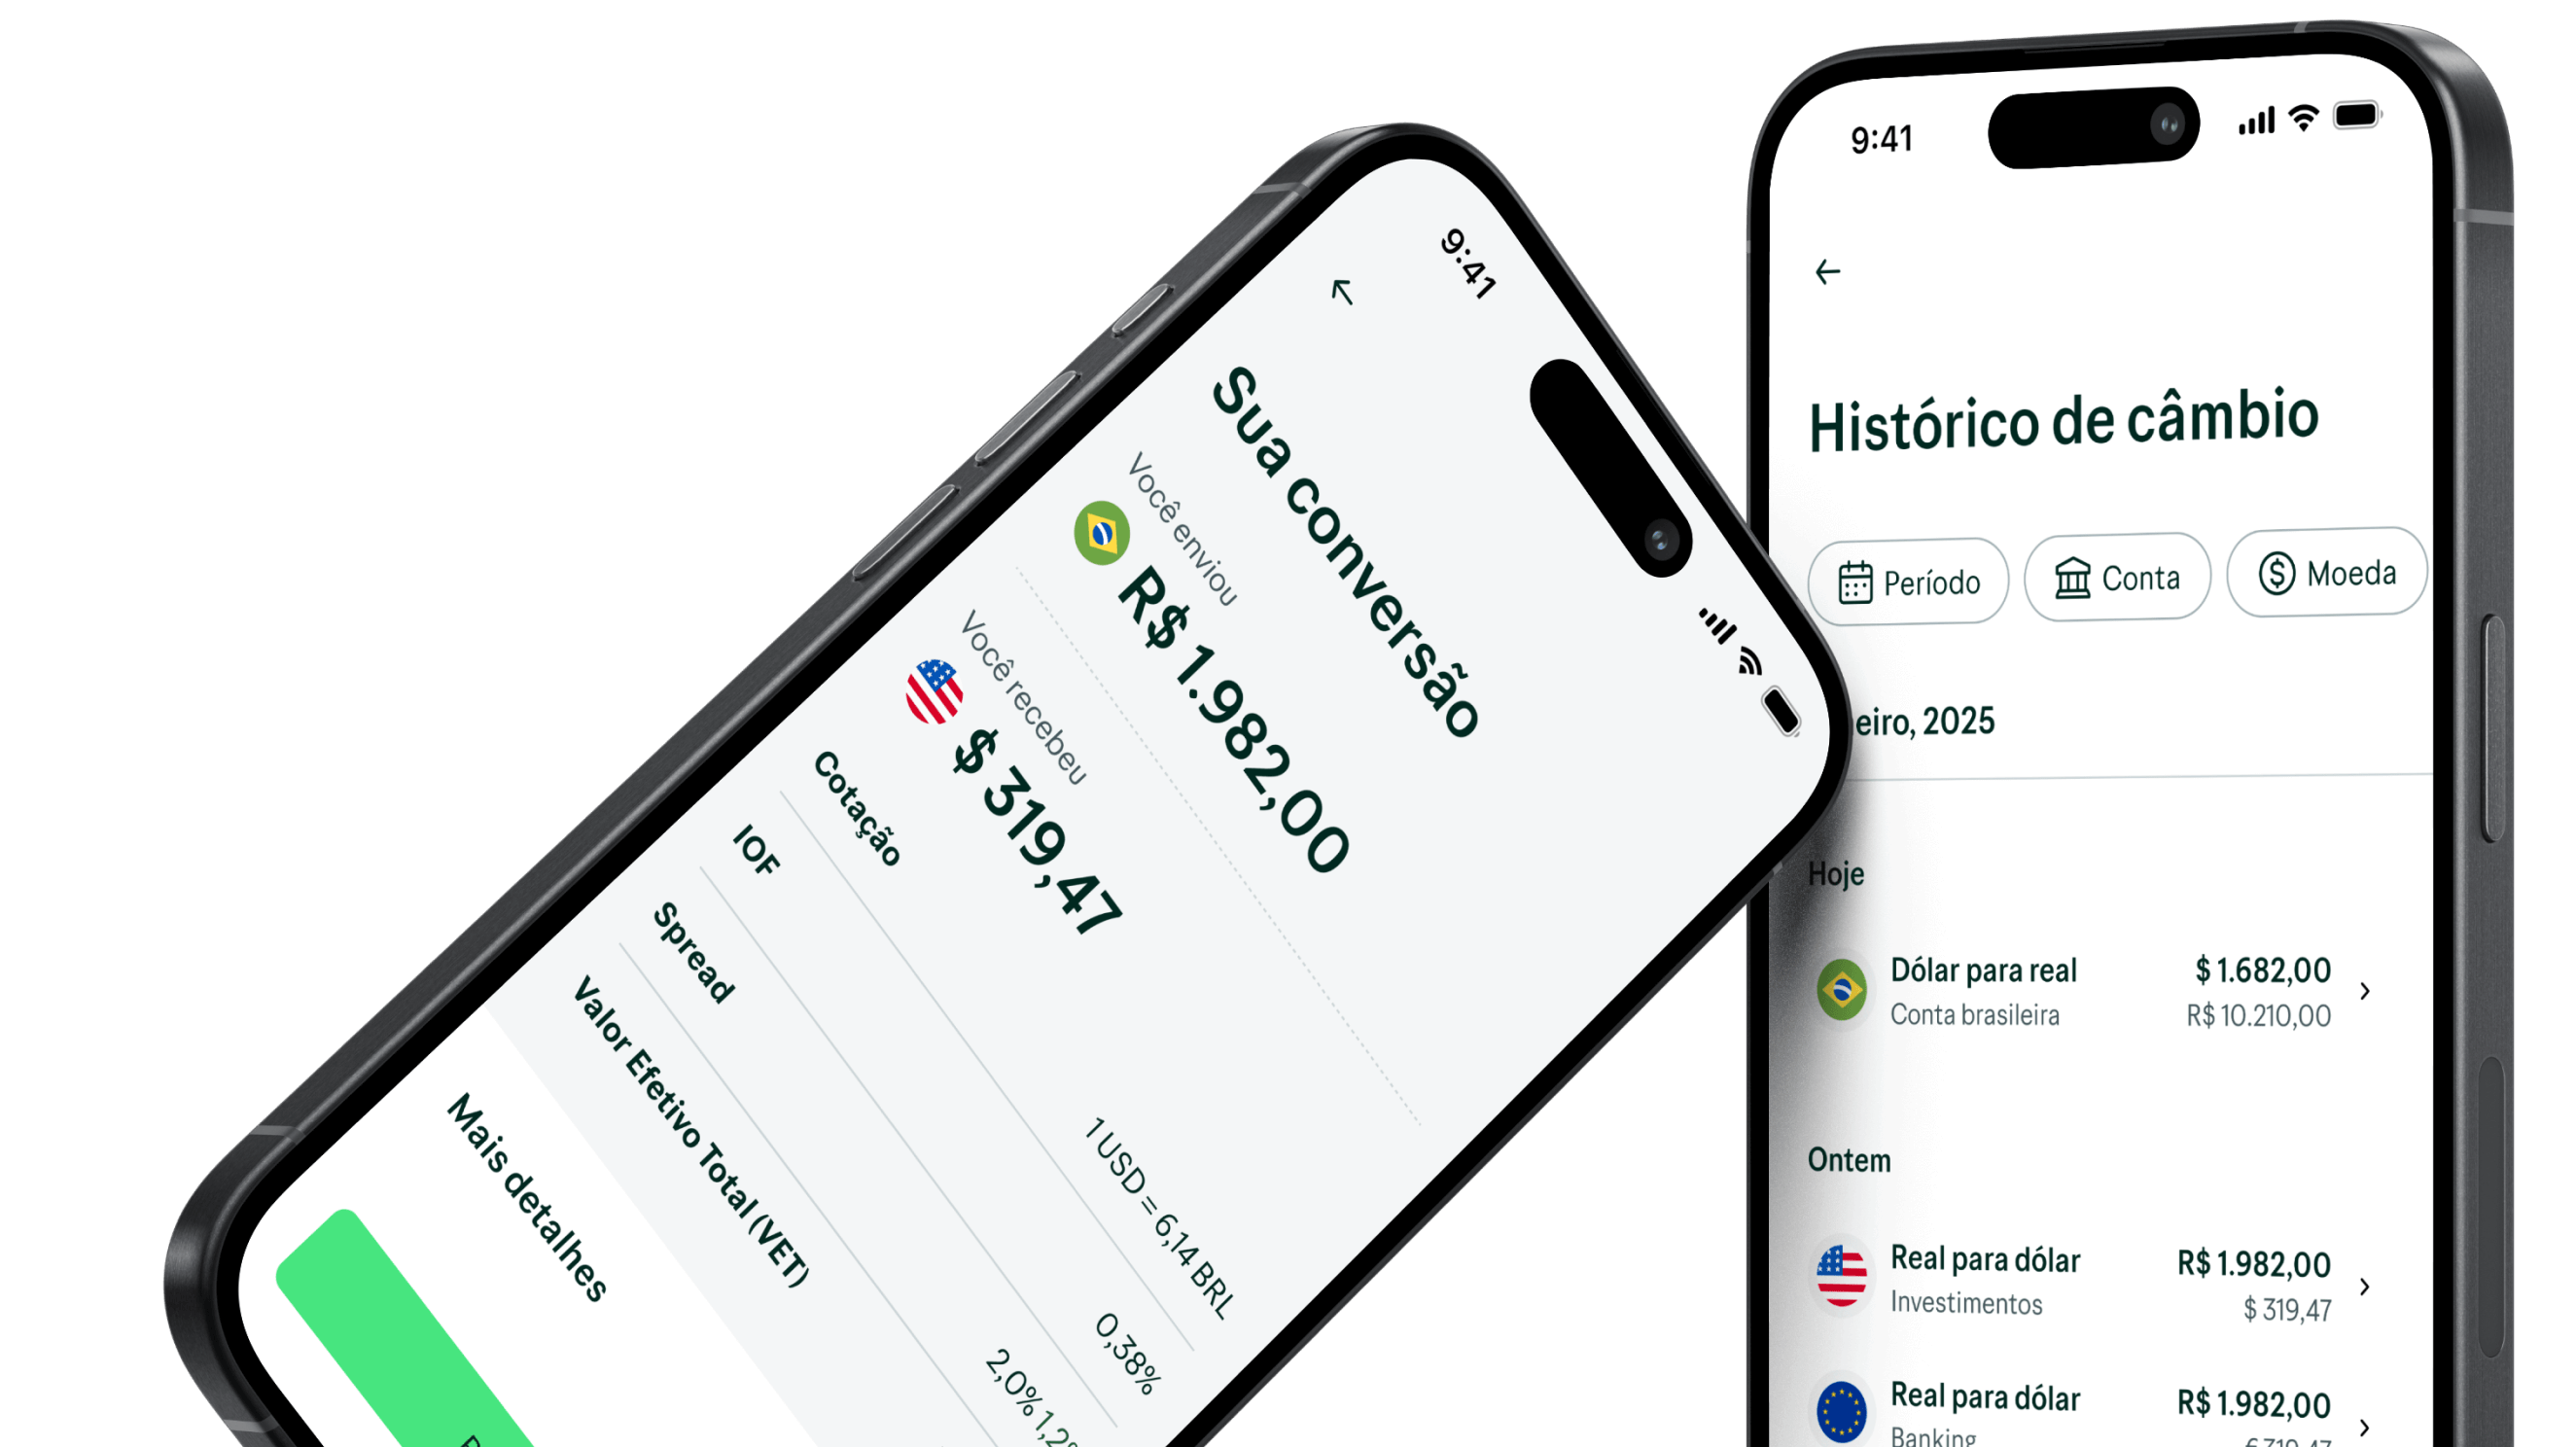
- Transferência entre moedas (USD → EUR): taxa (spread) de 1,5%
2. Custos relacionados ao câmbio
Quando você decide converter seu dólar para real (e apenas se desejar fazer isso):
- IOF (0,38%) – igual em qualquer instituição, porque é imposto federal
- Spread cambial – varia de acordo com a custódia
- Entre 1,95% e 0,50% para liquidação no próximo dia útil
- Entre 1% e 2,5% para liquidação instantânea
Pagamentos internacionais sem perdas: use direto o dólar que você recebe
Se você recebe em dólar e paga serviços em dólar, assim como muitos profissionais com atuação internacional, não faz sentido converter para reais para depois pagar novamente em dólar — pagando dois spreads e mais IOF de 5,38% em cartões brasileiros.
Com a conta corrente americana, você paga diretamente em dólar:
- Ferramentas profissionais (ChatGPT Plus, Midjourney, Notion, Figma)
- Softwares de edição (Adobe, Final Cut, CapCut Pro)
- Plataformas de hospedagem e SaaS (AWS, Google Cloud, Shopify, Webflow)
- Cursos internacionais e certificações
- Assinaturas recorrentes em dólares
Isso significa:
- menos custos;
- mais previsibilidade;
- mais liberdade financeira global.
Investir em dólar: patrimônio, planos e objetivos internacionais
Com a Avenue, sua conta corrente está conectada à sua conta de investimentos.
Sem precisar fazer novo câmbio, você pode transferir para a conta de investimentos e:
- Investir em ações americanas
- Aplicar em ETFs globais
- Comprar REITs (fundos imobiliários dos EUA)
- Investir em renda fixa americana (Treasuries)
- Manter sua reserva em moeda forte
E mais: construir patrimônio em dólar também facilita a realização de planos internacionais, como viagens, cursos de aperfeiçoamento, transições de carreira, pós-graduações e certificações fora do Brasil.
Proteção cambial: por que o dólar fortalece seu patrimônio
Manter parte da renda em dólar funciona como uma proteção natural contra a volatilidade do real. O dólar é uma das moedas mais fortes do mundo e referência global de reserva de valor.
Um estudo da FGV indica que no mínimo 18% do portfólio de investimentos deveria estar dolarizado para reduzir riscos e melhorar a resiliência financeira no longo prazo.
Uma carteira em dólar pensada só para você.
Simule como seu patrimônio pode ser distribuído por classe de ativos, de acordo com seu perfil e objetivos.
Descubra qual sua carteira internacional com a Avenue.
IniciarQual o seu objetivo ao investir?
ContinuarQual é a composição do seu patrimônio?
Até qual valor em reais você tem investido ou disponível para investir?
Como você define o seu nível de conhecimento sobre investimentos?
Qual sua tolerância a risco?
Qual a necessidade de ter o recurso disponível em sua conta após venda ou pedido de resgate?
Para quando pretende resgatar o seu investimento?
Por último, qual a sua idade?
Sua simulação está pronta
Informe seus dados para receber a sua composição de carteira internacional
, sua carteira é de um perfil Especulador
Estou disposto a aceitar o risco máximo para meu capital principal para buscar agressivamente o máximo de retornos e entendo que posso perder a maior parte ou todo o dinheiro investido.
Pode haver variações na simulação final caso o valor aportado seja diferente. Confira os avisos.
Abra a sua conta e veja a composição da sua carteira
Manter uma parte do que você recebe em dólar já te coloca nesse caminho — com flexibilidade para converter apenas quando as condições forem favoráveis.
Receber em dólar pode ser simples e estratégico
Entender como receber em dólar vai além de escolher uma ferramenta de pagamento. É uma decisão estratégica que define:
- Quanto dinheiro realmente chega até você
- Como você usa esse dinheiro no dia a dia
- Quanto paga de taxas desnecessárias
- Como constrói seu patrimônio global
Com a conta corrente internacional da Avenue, você pode:
- Receber diretamente em dólar
- Usar o dinheiro em dólar para pagamentos profissionais
- Utilizar cartão físico e virtual com integração às principais carteiras digitais (Apple Pay, Google Pay, Samsung Pay)
- Investir em dólar sem nova conversão
- Converter moedas (BRL → USD/EUR) a qualquer hora
- Manter parte do patrimônio protegido no longo prazo
Portfólio completo para investir em dólar
DISCLAIMER
A Avenue Securities LLC é membro da FINRA e da SIPC. Oferta de serviços intermediada por Avenue Securities DTVM. Veja todos os avisos importantes sobre investimento: https://avenue.us/termos/.
O envio de recursos dos clientes de/para sua conta bancária no Brasil ocorre por meio do serviço de conta de pagamento no Brasil prestado pela Avenue DTVM. Assim, por meio da plataforma Avenue, o cliente, após a conclusão do processo de cadastro, poderá solicitar a transferência internacional de recursos, via operação de câmbio realizada pela Avenue DTVM, distribuidora regulada e aprovada pelo Banco Central do Brasil para realizar câmbio. Os saldos de caixa dos clientes em reais mantidos na Avenue DTVM não são garantidos por nenhum órgão brasileiro, nem são cobertos pelo SIPC (órgão regulador norte americano). Operações de câmbio acima US$ 500.000 por meio da plataforma serão realizadas pelo Ebury Banco de Câmbio S.A., que não é sociedade afiliada da Avenue. As transferências de recursos do cliente em dólares norte-americanos e euros são processadas pela Avenue Cash LLC (“Avenue Cash”), uma empresa de serviços monetários dos EUA registrada no FinCEN (Financial Crimes Enforcement Network).
Manter ações para o longo prazo não garante um resultado rentável. Investir em ações sempre envolve risco, inclusive a possibilidade de perder todo o investimento.
Investimentos em valores mobiliários não são segurados pelo FDIC, não possuem garantia de qualquer instituição financeira e estão sujeitos à perda de valor. É importante que os investidores estejam cientes dos riscos envolvidos, incluindo a possibilidade de perda do capital investido.