A desvalorização do real em 2026 continua sendo assunto para quem planeja viajar, estudar fora ou simplesmente pensa no futuro do próprio dinheiro. E não é à toa: desde a criação do Plano Real, a nossa moeda já perdeu mais de 80% do valor frente ao dólar.
Só que o efeito vai muito além do preço da passagem ou do celular importado. O câmbio mexe com o seu custo de vida, com as suas decisões de investimento e com a forma como o seu patrimônio se comporta ao longo dos anos.
Neste artigo, a gente explica o que está por trás desse movimento, como ele aparece no seu dia a dia, o que mudou no cenário de 2026 e por que tanta gente tem olhado 🔗 para fora do Brasil na hora de montar uma estratégia patrimonial. Ter parte do patrimônio em dólar é, para muita gente, um dos primeiros passos de uma vida mais global.
Por que o real se desvaloriza em relação ao dólar?
Antes de tudo, vale entender por que a nossa moeda tem essa tendência de perder valor em relação à americana.
A variação entre o real e o dólar é resultado de vários fatores, internos e externos. Mas um dos mais importantes é o diferencial de inflação entre Brasil e Estados Unidos.
Em termos simples: quando a inflação brasileira fica, de forma persistente, acima da americana, o real tende a perder valor ao longo do tempo. Com os preços subindo mais rápido aqui, o poder de compra da nossa moeda cai mais depressa. Para equilibrar o valor relativo das coisas entre as duas economias, o câmbio se ajusta, e esse ajuste costuma aparecer como real mais fraco e dólar mais forte.
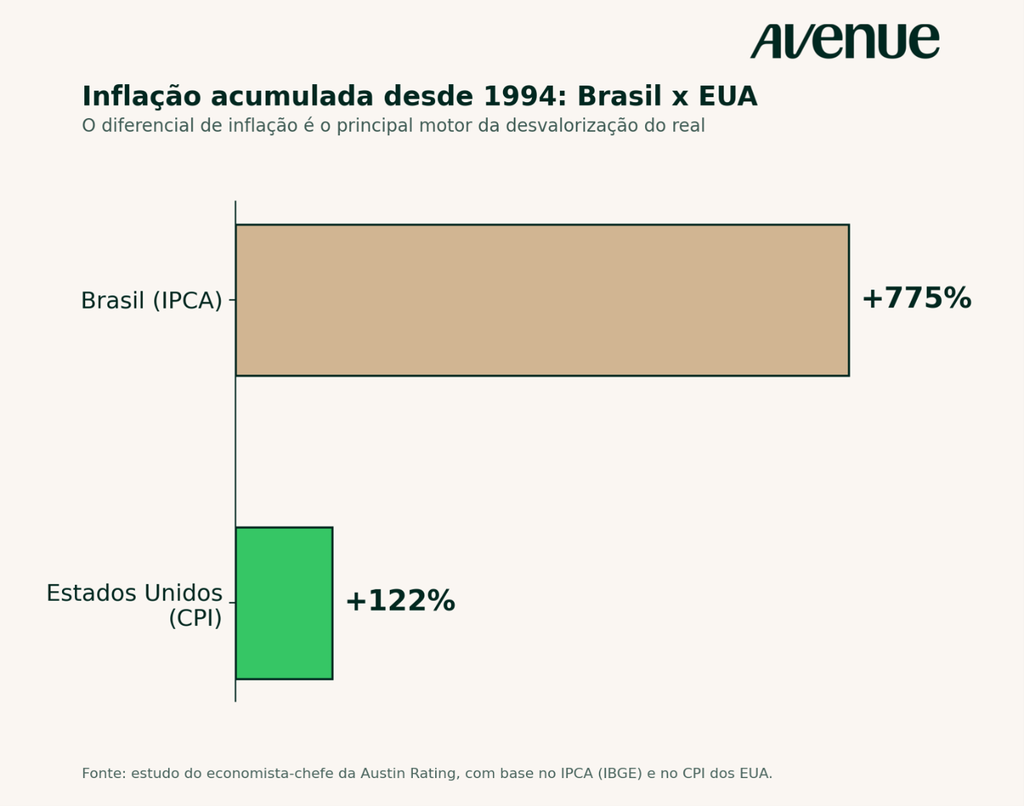
Para ter uma ideia do tamanho dessa diferença: desde 1994, o Índice Nacional de Preços ao Consumidor Amplo (IPCA) acumulou alta de cerca de 775%, enquanto a inflação ao consumidor nos Estados Unidos subiu cerca de 122% no mesmo período, segundo levantamento do economista-chefe da Austin Rating.
Mas a inflação não conta a história toda. Outros fatores também pesam no câmbio:
- Percepção de risco dos investidores: o real é uma moeda de país emergente, mais sensível a mudanças políticas, fiscais e econômicas. 🔗 Momentos de incerteza podem reduzir o interesse de investidores estrangeiros em manter recursos no Brasil, o que aumenta a procura por dólar.
- Preços de commodities: o Brasil exporta principalmente commodities, como minério, aço e produtos agrícolas. Quando os preços internacionais caem, entram menos dólares no país, o que pode pressionar o câmbio. Em períodos de alta das commodities, costuma acontecer o contrário.
- Fluxos globais e eventos internacionais: crises financeiras, tensões geopolíticas e mudanças na política econômica das grandes economias costumam afetar moedas emergentes com mais força. Um bom termômetro disso é o 🔗 U.S. Dollar Index (DXY), índice que mede a força global do dólar.
Ou seja, a desvalorização do real raramente tem uma causa única. Ela vem de um conjunto de fatores estruturais e conjunturais, e o diferencial de inflação é um dos mais persistentes.
O real vai continuar caindo em relação ao dólar?
Ninguém consegue prever o câmbio com certeza. Ele está entre as variáveis mais difíceis de antecipar na economia.
O que dá para dizer é que, olhando o histórico, a inflação brasileira tem sido mais alta e mais volátil do que a americana. Por isso, muitos economistas entendem que, enquanto esse diferencial existir, o real tende a perder valor gradualmente frente ao dólar no longo prazo.
Isso não significa uma linha reta. Há períodos de valorização do real, como em parte de 2026, quando o dólar chegou a R$ 5,14 em agosto, e períodos de alta forte da moeda americana. O ponto é que, no longo prazo, o caminho tem sido de perda de valor da nossa moeda.ara acreditar que isso deve mudar em breve. Portanto, é possível antecipar que a tendência para os próximos anos é de um “descolamento” cada vez maior entre a nossa moeda e a moeda dos EUA.
Desvalorização do real em 2026: o que mudou no cenário?
Se você acompanha a cotação do dólar hoje, deve ter notado que 2026 foi um ano de vai e vem.
Do lado dos juros, o Banco Central começou a afrouxar a política monetária. A Selic estava em 14% ao ano em agosto e, em 16 de setembro de 2026, o Comitê de Política Monetária (Copom) cortou a taxa para 13,75% ao ano.
Juros mais altos no Brasil costumam atrair capital estrangeiro e dar algum suporte ao real; quando essa diferença em relação aos juros americanos diminui, esse suporte pode perder força. Quer entender melhor essa relação? Veja 🔗 o que a Selic em alta ou em baixa muda para quem investe em dólar.
E 2026 também é ano eleitoral no Brasil. É comum que o período traga mais volatilidade e muita manchete sobre câmbio. Mas vale lembrar: boa parte do movimento do real costuma ser explicada pelo comportamento global do dólar, medido pelo DXY, mais do que pelo ciclo eleitoral isolado. Quando o dólar se fortalece no mundo, moedas emergentes como o real tendem a sentir junto, seja qual for o calendário político.
O cenário político não está nas suas mãos. A composição do seu patrimônio, sim.
Quais os efeitos da desvalorização do real na sua vida?
A desvalorização do real em relação ao dólar não é um tema macroeconômico distante. Ela aparece no seu dia a dia de formas bem concretas.
Isso acontece porque o dólar é a principal moeda de referência do comércio global, e muito do que o Brasil consome, produz e exporta tem alguma ligação com ele. Quando a moeda americana sobe, vários preços aqui dentro acabam sendo afetados, direta ou indiretamente.
O primeiro efeito costuma aparecer nos produtos importados. Eletrônicos, computadores, celulares, roupas, medicamentos e muitos outros itens chegam ao Brasil com preços que refletem o câmbio.
E não para por aí. Até produtos que parecem 100% nacionais, como arroz, feijão e carne, dependem de insumos ou máquinas comprados lá fora. Quando o dólar sobe, esses custos sobem junto.
Um estudo da Fundação Getulio Vargas (FGV) estima que entre 10% e 25% da cesta de consumo dos brasileiros é influenciada por produtos importados. Ou seja, o câmbio mexe com o seu poder de compra mais do que parece.
Outro impacto aparece nas viagens. Quem planeja 🔗 viajar para os Estados Unidos ou para qualquer destino com preços atrelados ao dólar sente na hora: passagem, hotel, alimentação e compras ficam mais caros em reais. A mesma lógica vale para quem sonha com uma vida mais internacional, como no 🔗 planejamento financeiro para estudar fora.
A desvalorização também atinge empresas. Quem importa máquinas, tecnologia ou matérias-primas paga mais caro, e parte disso pode chegar ao consumidor final. Além disso, um real mais fraco aumenta a sensação de incerteza, o que faz famílias e empresas adiarem compras e projetos, com reflexo na atividade econômica como um todo.
Leia também: 🔗 guia para fazer faculdade no exterior
Histórico da desvalorização do real
Como mostra o gráfico abaixo, uma nota de R$ 100 comprava US$ 100 em 1994. No fim de 2024, ela compraria apenas cerca de US$ 16. Ou seja, a nossa moeda perdeu mais de 80% do valor frente ao dólar em 30 anos.
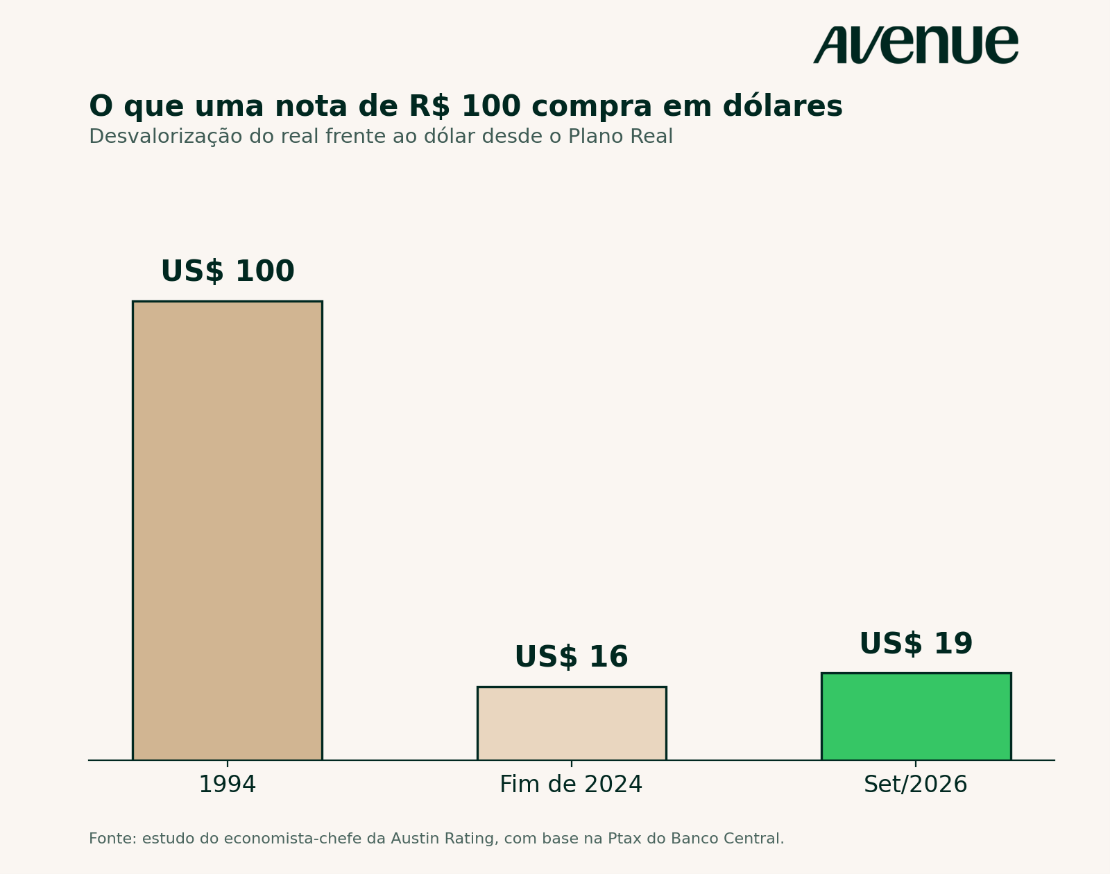
E como fica a desvalorização do real em 2026? Com o dólar na casa de R$ 5,24 em setembro, aquela mesma nota de R$ 100 compraria cerca de US$ 19. Mesmo com a valorização do real em parte deste ano, a perda acumulada desde o Plano Real segue acima de 80%, segundo estudo do economista-chefe da Austin Rating com base na Ptax do Banco Central.
Como diversificar seu patrimônio diante da desvalorização do real?
Muita gente pesquisa como proteger o patrimônio da desvalorização do real. E faz sentido: se a nossa moeda tende a perder valor no longo prazo, vale pensar em como reduzir esse impacto.
⚠️ Não há como garantir proteção contra esse fenômeno com 100% de certeza, mas a diversificação geográfica, ou seja, investir parte do patrimônio em outras moedas e economias, pode ajudar.
Quando todo o dinheiro está no Brasil, você fica exposto só às oscilações do real, que muitas vezes é mais vulnerável a incertezas políticas, fiscais ou globais. Ao distribuir parte dos recursos em ativos internacionais, esse risco fica mais diluído.
Em períodos de turbulência, moedas fortes como o dólar historicamente funcionaram como reserva de valor. Um exemplo marcante foi 2008: enquanto o Ibovespa caiu 41,22%, o dólar subiu mais de 41% frente ao real. Rentabilidade passada não é garantia de resultado futuro, mas o episódio mostra como uma carteira concentrada no Brasil pode ficar mais vulnerável.
Diversificar não elimina riscos. O que muda é que o patrimônio fica menos dependente de um único país. Por isso, a diversificação internacional faz mais sentido como parte de um planejamento financeiro completo, de preferência construído com apoio profissional e de acordo com a sua realidade.
Quer se aprofundar? Veja 🔗 por que diversificar os investimentos e como fazer isso.
Leia também: 🔗 Private Investment Company: você sabe o que é uma PIC?
Por que dolarizar parte do patrimônio?
🔗 Dolarizar parte do patrimônio é uma forma de reduzir a dependência do real e diminuir o impacto de momentos de incerteza, seja no Brasil ou no mundo, na sua carteira.
E o brasileiro tem se mexido: em 2025, foram cerca de US$ 58,8 bilhões investidos no exterior, o maior valor da série histórica do Banco Central. Ainda assim, só 6,3% do patrimônio das pessoas físicas está fora do país. Boa parte disso se explica pelo 🔗 home bias, o viés que leva investidores a concentrar quase tudo no próprio país. A gente detalha esse comportamento em 🔗 por que o brasileiro ainda investe pouco no exterior.
Quando 100% dos seus recursos estão em reais, você fica exposto a tudo o que pode enfraquecer a moeda: inflação mais alta que a de outros países, instabilidade fiscal, choques externos. Ao incluir ativos dolarizados na carteira, você cria um contrapeso: se o real se enfraquece, a parte em dólar tende a se valorizar em relação à moeda local, o que pode compensar parte das perdas.
Só vale lembrar que o câmbio funciona nos dois sentidos. Quando o real se valoriza, como aconteceu em parte de 2026, a parte da carteira em dólar perde valor ao ser convertida para reais. E investir lá fora também envolve riscos de mercado, de liquidez e regulatórios. Por isso, a decisão precisa levar em conta seus objetivos, seus prazos e seu perfil.
Além disso, dolarizar não é só diversificação. É também acesso: investir em dólar abre a porta para mercados globais, empresas líderes no mundo e setores que simplesmente não existem na bolsa brasileira.
Invista em dólar pela Avenue e comece a diversificar seu patrimônio lá fora.
Investir no Tesouro IPCA+ é suficiente contra a variação cambial?
Muita gente acredita que um título que paga juros mais a inflação, como o Tesouro IPCA+, já protege a carteira da variação do câmbio.
Na prática, não é bem assim. Uma análise baseada em estudo da FGV compara o retorno do Tesouro IPCA+ com vencimento em 2040 e a variação cambial em janelas de cinco e dez anos encerradas em 31/08/2024:
No período de 10 anos, a variação cambial foi quase o dobro da rentabilidade do Tesouro IPCA+. Rentabilidade passada não é garantia de resultado futuro, mas o dado ajuda a entender que um título atrelado à inflação brasileira e a exposição ao dólar cumprem papéis diferentes na carteira.
Quanto investir no exterior para não sentir o impacto do câmbio?
O investidor brasileiro costuma ter um forte viés doméstico, ou seja, a tendência de deixar quase todo o patrimônio em ativos nacionais.
Em um país com histórico de inflação alta, choques fiscais e câmbio volátil, isso significa ficar muito exposto aos riscos da economia local.
Para reduzir essa vulnerabilidade, um estudo do Centro de Estudos em Finanças da FGV EAESP, de outubro de 2024, aponta uma referência: no mínimo 16% da carteira em ativos no exterior, chegando a 17% ou 18% para famílias de renda mais alta. Essa faixa funciona como uma espécie de “escudo cambial”: ajuda a amortecer o efeito do dólar sobre a cesta de consumo, como alimentos, serviços e bens duráveis que, direta ou indiretamente, são influenciados pela moeda americana.
Mas isso é só o começo.
Essa faixa ajuda a reduzir o efeito do câmbio no dia a dia, mas não cobre todos os objetivos de uma estratégia internacional. Se a ideia é diversificar de verdade, acessar setores globais e equilibrar o patrimônio entre diferentes economias, pode fazer sentido ir além, sempre de acordo com seus objetivos, prazos e perfil de risco.
Se você está começando, o 🔗 guia completo de como investir no exterior sendo brasileiro mostra o passo a passo. E, na hora de organizar a alocação, vale ler 🔗 como montar uma carteira em dólar.
FAQ sobre a desvalorização do real
Quanto o real já se desvalorizou frente ao dólar?
Desde a criação do Plano Real, em 1994, a perda passa de 80%, segundo estudo do economista-chefe da Austin Rating com base na Ptax do Banco Central. Na prática, uma nota de R$ 100, que comprava US$ 100 em 1994, compraria cerca de US$ 19 com o dólar a R$ 5,24, nível de setembro de 2026.
Por que o real perde valor em relação ao dólar?
O principal motivo é o diferencial de inflação: desde 1994, o IPCA acumulou cerca de 775%, contra cerca de 122% da inflação americana. A percepção de risco sobre o Brasil, os preços das commodities e os fluxos globais de capital também pesam.
A eleição de 2026 mexe com o dólar?
Períodos eleitorais costumam trazer mais volatilidade e manchetes sobre câmbio. Ainda assim, boa parte do movimento do real tende a ser explicada pelo comportamento global do dólar, medido pelo DXY, mais do que pelo ciclo eleitoral isolado.
A queda da Selic influencia o câmbio?
Pode influenciar. Juros mais altos no Brasil costumam atrair capital estrangeiro e dar algum suporte ao real; quando a diferença em relação aos juros americanos diminui, esse suporte pode perder força. Mas o câmbio depende de vários fatores ao mesmo tempo, e não dá para prever seu comportamento só pela Selic.
Investir em dólar protege contra a desvalorização do real?
Não existe proteção garantida. Ter parte do patrimônio em dólar reduz a dependência de uma única moeda, mas o câmbio funciona nos dois sentidos: quando o real se valoriza, a parte em dólar perde valor em reais. Além disso, investir no exterior envolve riscos de mercado, de liquidez e regulatórios.
Quanto do patrimônio manter no exterior?
Não há um número único. O estudo da FGV EAESP de 2024 aponta como referência no mínimo 16% da carteira em ativos no exterior, chegando a 17% ou 18% para famílias de renda mais alta. A alocação adequada depende dos seus objetivos, prazos e perfil de risco.
Onde acompanhar a cotação do dólar hoje?
Você pode acompanhar a cotação atualizada na página Dólar Hoje, da Avenue.
Vida global começa pela moeda
A desvalorização do real não é um evento de 2026: é uma tendência de três décadas, com altos e baixos no caminho. Juros, eleições e manchetes devem continuar mexendo com o câmbio no curto prazo, mas o que está ao seu alcance é decidir em quantas moedas e economias o seu patrimônio vai estar.
Ter parte do dinheiro em dólar pode facilitar o planejamento daquela viagem, de um intercâmbio ou da faculdade dos filhos lá fora, e deixa você menos dependente do humor do câmbio. É assim que a vida global sai do plano e entra no seu planejamento.
Abra sua conta na Avenue e invista em dólar.
DISCLAIMER
A Avenue Securities LLC é membro da FINRA e da SIPC. Oferta de serviços intermediada por Avenue Securities DTVM. Veja todos os avisos importantes sobre investimento: https://avenue.us/termos/.
O investimento internacional envolve riscos especiais, incluindo flutuações cambiais, diferentes padrões de contabilidade financeira e possível volatilidade política e econômica.
Rentabilidade passada não é garantia de resultado futuro.
Os exemplos apresentados são exclusivamente para fins ilustrativos. Os casos individuais podem variar. Qualquer informação fornecida não é um resumo completo ou uma declaração de todos os dados disponíveis necessários para tomar uma decisão de investimento e não constitui uma recomendação.
Tenha em mente que não há garantia de que qualquer estratégia será bem-sucedida ou lucrativa, nem protegerá contra uma perda.
Investimentos em valores mobiliários não são segurados pelo FDIC, não possuem garantia de nenhuma instituição financeira e estão sujeitos à perda de valor. É importante que os investidores estejam cientes dos riscos envolvidos, incluindo a possibilidade de perda do capital investido.