Voltar
Editorias
16 set 2026
No Avenue Connection 2026, o especialista em Wealth Planning do Itaú Private Bank, Franco Messina, e o Managing Director da Catalyst, Daniel Amorim, se reuniram para conversar sobre um assunto recorrente para qualquer brasileiro que já investe fora do país: o planejamento sucessório internacional.
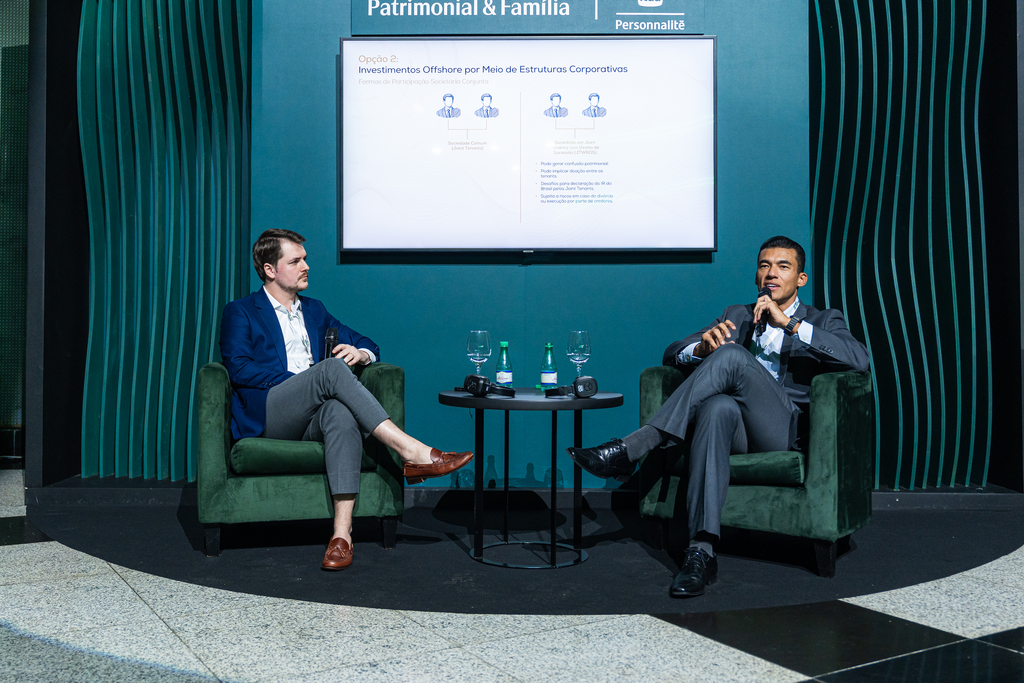
A pergunta que guiou o painel foi direta: como transmitir patrimônio no exterior para os herdeiros? Para respondê-la, a conversa passou por praticamente todos os estágios de quem constrói patrimônio fora do Brasil: os três caminhos possíveis para investir no exterior, como funciona a tributação depois da Lei 14.754/2023, o imposto de herança americano (Estate Tax) e as ferramentas de sucessão disponíveis, do formulário mais simples até o trust.
Assim como no Brasil você organiza previdência, testamento e um advogado de confiança, é preciso pensar da mesma forma nas jurisdições onde você tem patrimônio. Segundo Franco Messina, da Catalyst, há dois temas centrais para entender: a parte tributária e a parte sucessória. Conhecer bem os dois permite estruturar o patrimônio de um jeito eficiente, tanto para quem está vivo e usa os recursos no dia a dia quanto para os herdeiros que vão receber esse patrimônio no futuro.
Desde o final de 2023, o Brasil tem um novo regime tributário para investimentos no exterior, definido pela Lei 14.754/2023. O objetivo da lei foi encerrar o diferimento tributário que existia antes: até então, uma PIC podia acumular lucros indefinidamente e só era tributada quando distribuía os valores para a pessoa física. Hoje isso funciona de outra forma, com três modalidades principais:
Para entender com mais detalhe como declarar esses investimentos, o Connection já tem um guia completo sobre as novas regras do Imposto de Renda para investimentos no exterior.
Um dos pontos que mais chamou a atenção da plateia foi o chamado Estate Tax, o imposto de herança dos Estados Unidos. Ações de empresas americanas e ETFs domiciliados nos Estados Unidos são considerados US situs assets, ou seja, bens localizados no território americano, mesmo quando o titular é um investidor brasileiro que nunca morou lá.
Por isso, quem investe em conta pessoa física costuma buscar não concentrar valores altos diretamente nesse tipo de ativo. Uma alternativa discutida no painel são os UCITS ETFs, ou ETFs irlandeses: eles não são domiciliados nos Estados Unidos e, por isso, ficam fora do Estate Tax.
Leia também: UCITS ETFs ou ETFs americanos: quais são as principais diferenças?
Para quem investe via conta pessoa física, o painel apresentou dois instrumentos principais:
Vale um ponto de atenção sobre a conta conjunta: essa figura não existe no direito brasileiro, que segue a regra do condomínio de bens. Entre cônjuges em comunhão de bens, o formato costuma funcionar bem, porque o patrimônio já é comum ao casal.
Quando o patrimônio cresce, ou o objetivo é ter mais controle sobre a sucessão, o painel mostrou outras três alternativas.
Como a PIC é uma empresa, ela não se extingue junto com o acionista. Se os ativos americanos pertencem a uma empresa constituída em jurisdições no exterior, o falecimento do acionista pessoa física não aciona o Estate Tax sobre as ações americanas custodiadas por ela.
Por outro lado, uma PIC sem nenhum planejamento sucessório também traz complicação: se o acionista falecer sem instrumento de sucessão, a Justiça brasileira não tem competência sobre bens no exterior, e a família precisa contratar um advogado na jurisdição da PIC e abrir um inventário local (probate), que costuma levar de seis meses a mais de um ano, deixando a conta bloqueada nesse período.
Uma forma de reduzir essa demora é o testamento internacional, elaborado na jurisdição da PIC com apoio de um advogado local. Ele não elimina o processo de inventário no exterior, mas permite que ele corra em paralelo ao inventário no Brasil, sem precisar esperar a partilha brasileira ser homologada primeiro, o que dá mais rapidez à liberação do patrimônio para os herdeiros.
O instrumento mais sofisticado apresentado no painel foi o trust: um contrato em que o instituidor (settlor) transfere a propriedade dos bens para um administrador fiduciário independente (trustee), que passa a gerenciar e distribuir os recursos segundo as regras definidas no contrato.
Não há inventário: com o falecimento do settlor, e mediante a apresentação da certidão de óbito, o trustee já executa o que está previsto no contrato. O instituidor também pode definir regras detalhadas sobre quando e como os beneficiários acessam os recursos, e a estrutura pode durar até 150 anos em determinadas jurisdições. Em contrapartida, o trust tem custo de manutenção anual, diferente do testamento, que cobra apenas uma taxa única na confecção.
O ponto central do painel foi este: sucessão internacional não é um tema só para quem já tem um grande patrimônio. Conforme a carteira cresce, ou o patrimônio ganha mais movimento, o controle fiscal na conta pessoa física fica mais complexo, e vale considerar migrar para estruturas mais completas, como a PIC. A escolha certa depende do porte do patrimônio, do volume de giro da carteira e dos objetivos de cada família, por isso, o mais importante é começar a pensar nisso antes que a sucessão se torne uma urgência.
Se você já investe fora do Brasil, ou está pensando em abrir sua conta internacional, vale entender com calma como funciona a parte sucessória antes de precisar dela. Baixe o e-book gratuito Sucessão Patrimonial da Avenue e veja em detalhe os mecanismos e ativos que fazem parte desse planejamento.
É o conjunto de decisões e instrumentos usados para definir como o patrimônio investido fora do Brasil será transmitido aos herdeiros. Envolve entender tanto a parte tributária quanto a parte sucessória da jurisdição onde os ativos estão localizados.
Assim como no Brasil se organiza previdência, testamento e assessoria jurídica, é preciso fazer o mesmo nas jurisdições onde há patrimônio investido. Conhecer bem a parte tributária e a parte sucessória permite estruturar os recursos de forma eficiente, tanto para uso no dia a dia quanto para a transmissão futura aos herdeiros.
A lei encerrou o diferimento tributário que existia antes e criou três modalidades: pessoa física no regime de caixa, tributada em 15% apenas quando há evento de liquidez (cupom, dividendo ou venda com ganho); PIC no regime opaco, tributada em 15% sobre o lucro contábil apurado no fim do ano, mesmo sem distribuição; e PIC no regime transparente, em que os ativos são declarados como se pertencessem diretamente à pessoa física.
É o imposto de herança dos Estados Unidos. Ações de empresas americanas e ETFs domiciliados nos EUA são considerados US situs assets — bens localizados em território americano — mesmo quando o titular é um investidor brasileiro que nunca morou no país. Se um investidor não residente falecer com mais de US$ 60.000 nesses ativos, o excedente fica sujeito a alíquotas que chegam a 40%.
É um formulário simples e sem custo em que o titular da conta indica os beneficiários. Com a certidão de óbito traduzida e juramentada, a instituição financeira transfere os ativos diretamente aos herdeiros, sem passar por trâmites judiciais longos.
É uma modalidade comum no direito americano em que cada cotitular detém 100% da conta. Com o falecimento de um deles, o sobrevivente consolida automaticamente a totalidade dos ativos. Essa figura não existe no direito brasileiro, que segue a regra do condomínio de bens, mas costuma funcionar bem entre cônjuges em comunhão de bens.
É um testamento elaborado na jurisdição da PIC, com apoio de um advogado local. Ele não elimina o inventário no exterior, mas permite que ele corra em paralelo ao inventário no Brasil, sem esperar a partilha brasileira ser homologada, o que acelera a liberação do patrimônio aos herdeiros.
É um contrato em que o instituidor (settlor) transfere a propriedade dos bens a um administrador fiduciário independente (trustee), que passa a gerenciar e distribuir os recursos conforme as regras do contrato. Não há inventário: com o falecimento do settlor e a apresentação da certidão de óbito, o trustee já executa o previsto. A estrutura pode durar até 150 anos em jurisdições como BVI e Bahamas, mas tem custo de manutenção anual, diferente do testamento.
Não. A escolha do instrumento certo depende do porte do patrimônio, do volume de giro da carteira e dos objetivos de cada família. O ponto central é começar a pensar na sucessão antes que ela se torne uma urgência, independentemente do tamanho do patrimônio atual.
A Avenue Securities LLC é membro da FINRA e da SIPC. Oferta de serviços intermediada por Avenue Securities Banco de Investimento S.A. Veja todos os avisos importantes sobre investimento: https://avenue.us/termos/.
O investimento internacional envolve riscos especiais, incluindo flutuações cambiais, diferentes padrões de contabilidade financeira e possível volatilidade política e econômica.
Tenha em mente que não há garantia de que qualquer estratégia será bem sucedida ou lucrativa, nem protegerá contra uma perda.
Este material possui caráter exclusivamente informativo. As regras, orientações e interpretações regulatórias podem ser alteradas a qualquer momento por autoridades competentes. Dessa forma, recomenda-se fortemente a verificação contínua das fontes oficiais, bem como a consulta às versões mais atualizadas das normas, orientações e comunicados regulatórios pertinentes. Os assuntos aqui tratados não devem ser considerados como aconselhamento tributário ou jurídico. Você deve consultar um profissional qualificado para tratar dessas questões.
Avenue Securities LLC não fornece aconselhamento jurídico ou tributário. Você deve discutir esses assuntos com o profissional apropriado.
As informações acima foram obtidas de fontes consideradas confiáveis, mas não garantimos que sejam precisas ou completas; não constituem uma declaração de todos os dados disponíveis necessários para tomar uma decisão de investimento, nem representam uma recomendação. Quaisquer opiniões são exclusivamente do autor e não refletem, necessariamente, as da Avenue Securities ou de suas afiliadas.
Avenue Securities não é afiliada e não endossa as opiniões ou serviços da Catalyst e do Itaú Private Bank.
A situação de cada investidor é única e você deve considerar seus objetivos de investimento, tolerância ao risco e horizonte de tempo antes de fazer qualquer investimento. Investir envolve risco e você pode incorrer em um lucro ou perda, independentemente da estratégia selecionada. O conteúdo acima não é uma recomendação para comprar ou vender qualquer ativo individual ou qualquer combinação de ativos.