Por William Castro Alves, estrategista-chefe da Avenue
AVENUE CONNECTION
Permita-me ser mais breve no conteúdo deste artigo hoje. É por uma boa causa: convidar você a navegar e aproveitar todos os materiais que produzimos durante o nosso Avenue Connection.
O Avenue Connection é o maior evento do país sobre vida internacional. Uma verdadeira jornada global completa para mostrar que patrimônio não é só alocação: é uma forma de construir, proteger e viver melhor. A Avenue, como protagonista do mercado global de investimentos, provoca o brasileiro a deixar o home bias e enxergar o patrimônio de forma mais global — como meio, e não fim, para viver melhor.
Tivemos diversas palestras que abordaram os mais diferentes assuntos e que, tenho certeza, vão ajudar você em sua jornada como investidor global. O evento aconteceu na semana passada, presencialmente, em São Paulo, mas separei aqui uma lista de posts que você não pode perder. Confira:
Cenário macro e de investimentos:
Cenário macro 2026: como pensar sua carteira internacional
Renda fixa internacional: o que a América Latina revela – Avenue Connection
IA nos investimentos: as 5 camadas que JPMorgan e Avenue mostraram no Connection
Investimentos alternativos: o que são e por que crescem nos EUA – Avenue Connection
Política:
Instabilidade política no Brasil: por que diversificar no exterior
Geopolítica e eleições 2026: o que muda para seu patrimônio
Outros:
5 motivos para você começar a investir no exterior – Avenue Connection
Planejamento sucessório internacional: guia para quem investe fora – Avenue Connection
Galvão Bueno: memórias e ensinamentos da voz que marcou o esporte brasileiro – Avenue Connection
Em especial, destaco este post, que trata de um novo estudo da FGV e nos ensina bastante sobre o trade-off entre investir no Brasil e investir no exterior. Na Avenue, acreditamos que esse trade-off não existe e que os dois se complementam, trazendo benefícios importantes para a carteira de todo investidor brasileiro.
Quanto investir no exterior? Novo estudo da FGV mostra que 16% é só o piso.
E aqui a lista completa com todos os conteúdos: Avenue Connection 2026 Archives – Avenue Connection
Agora vamos aos fatos que pautaram a semana e que influenciaram os mercados.
A SEMANA QUE PASSOU
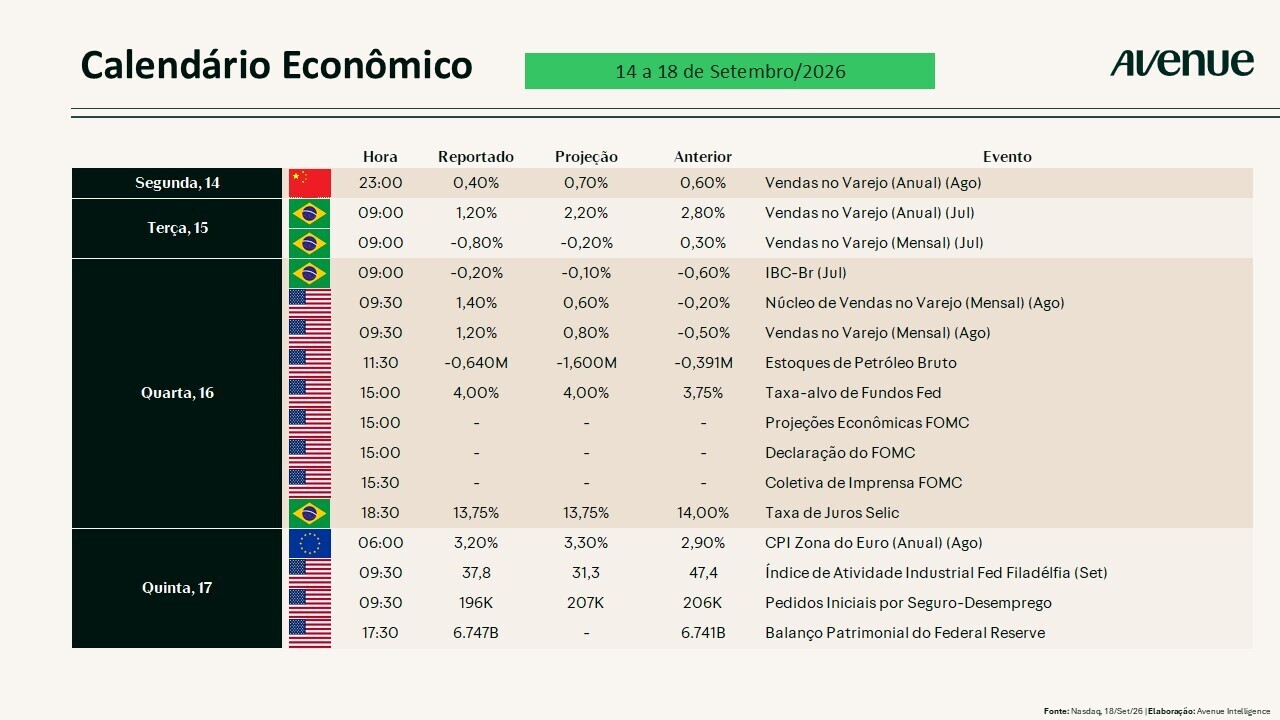
Na agenda o foco esteve totalmente na decisão de juros.
Conforme amplamente esperado pelo mercado, os dirigentes do Fed (banco central americano) optaram por elevar os juros em 0,25 p.p., agora na banda entre 3,75% e 4,00% ao ano. Como a decisão em si já parecia precificada, o mercado ficou de olho em duas questões:
- Projeções do comitê: em quatro das oito reuniões anuais do Fed, temos acesso às projeções dos diretores acerca de inflação, crescimento do PIB, desemprego e juros futuros. Desde a última projeção (junho), pudemos ver que as expectativas para crescimento de PIB e desemprego melhoraram – com o FOMC agora prevendo um aumento de 2,3% no PIB de 2026, com desemprego de 4,1% no ano. Entretanto, as projeções para a inflação se deterioraram mais ainda, com o comitê agora prevendo que os preços aumentem 3,7% em 2026. Para combater o cenário, conseguimos ver que a vasta maioria dos diretores acredita ser necessário mais um aumento de juros ainda este ano. Abaixo, deixo as projeções do comitê para você:
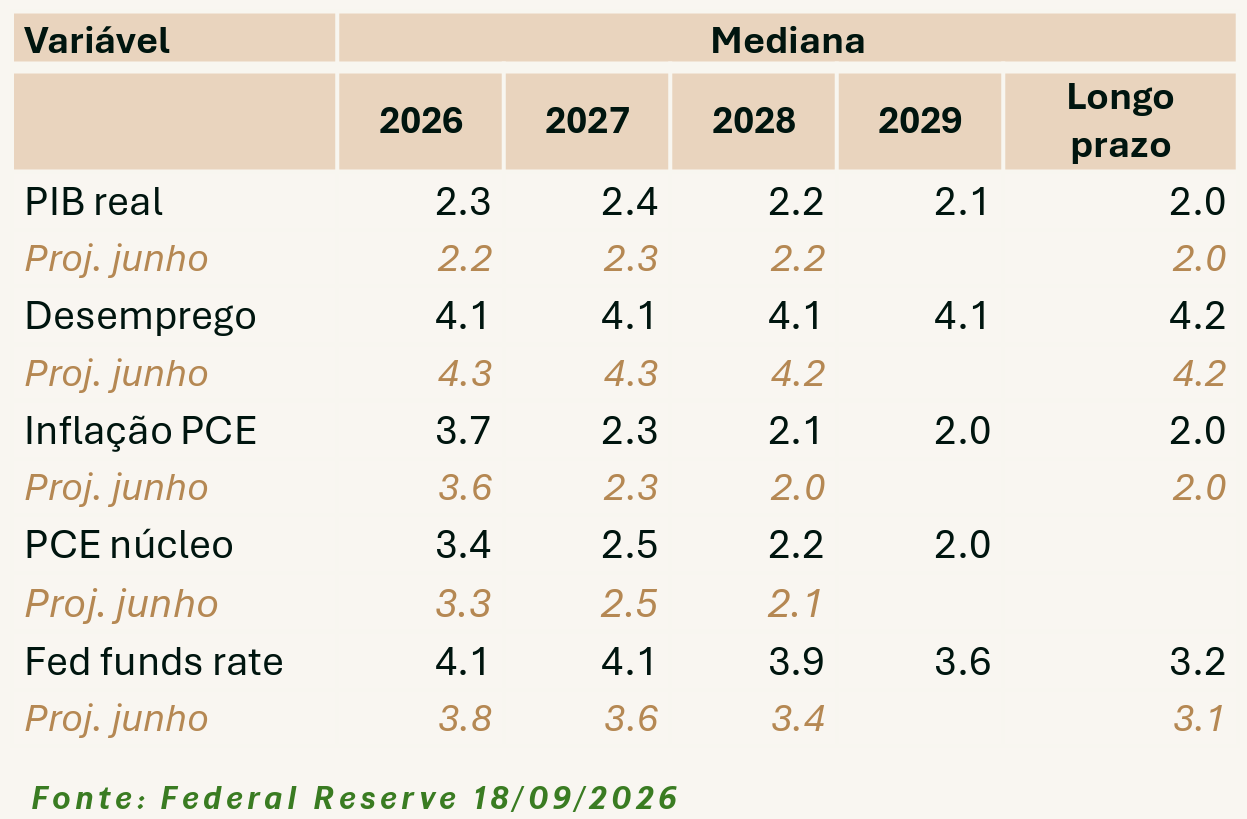
Fonte: The Fed – September 16, 2026: FOMC Projections materials, accessible version
Uma coisa nos chama atenção: pela primeira vez desde que o Resumo das Projeções Econômicas começou a ser publicado, não há nenhum membro que veja riscos de baixa para o crescimento do PIB.
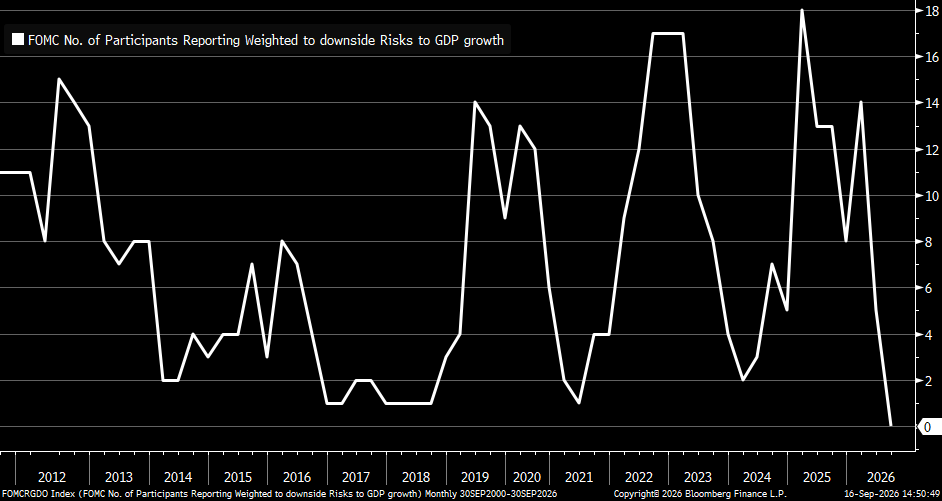
Fonte: Kevin Gordon no X, 16/set/2026
2) Comunicação de Kevin Warsh: Em sua tradicional sabatina que acompanha as decisões de juros, Warsh manteve um tom Hawkish/duro, ao repetir que a inflação “está muito alta há muito tempo”, “As leituras de inflação deste verão não me dizem que as tendências subjacentes melhoraram de forma significativa” e, principalmente, “Nosso foco predominante está no lado da estabilidade de preços do nosso mandato.” Reação do mercado: As taxas das Treasuries de vencimentos mais curtos subiram – com o mercado precificando que, com as projeções e o tom de Warsh, mais aumentos podem sim ocorrer em 2026. Entretanto, as taxas dos vértices mais longas cederam, com o mercado removendo um resquício de prêmio de credibilidade do Fed (“será que o Fed realmente está empenhado em controlar a inflação?”), bem como o prêmio de independência da instituição (“será que Trump irá influenciar Kevin Warsh a cortar os juros nos Estados Unidos?”). Abaixo o gráfico que compara as taxas de 2 (candles), 10 e 30 anos (linhas preta e vermelhas, respectivamente).
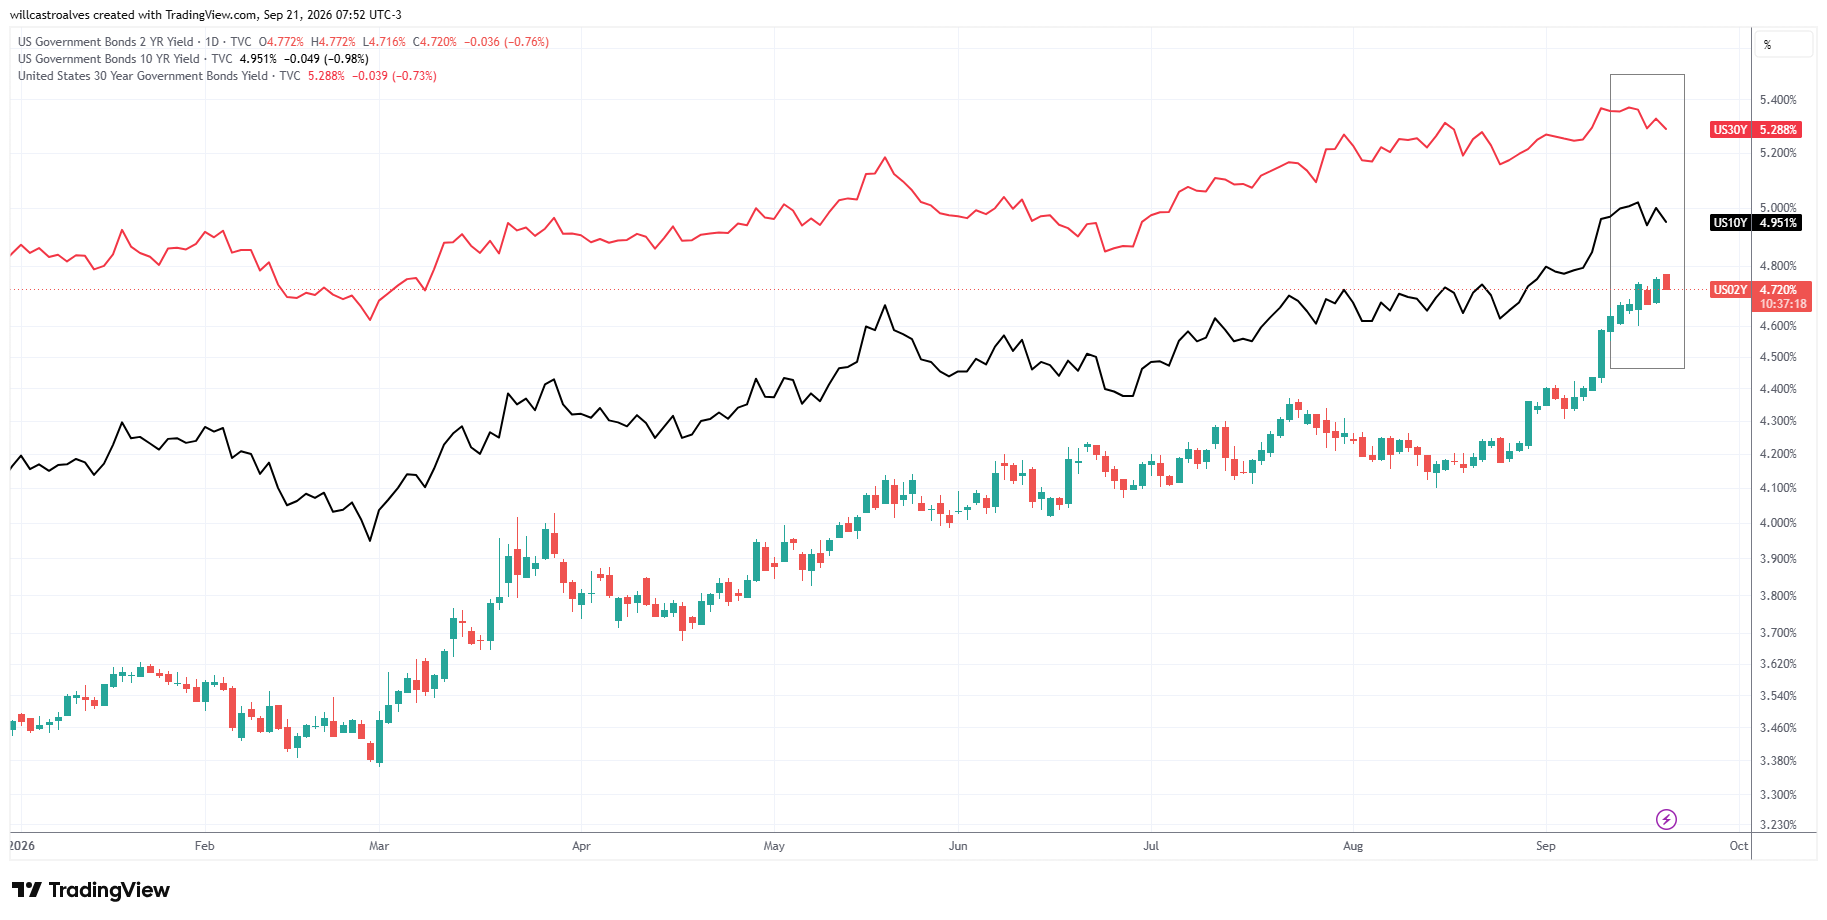
Fonte: Tradingview.com, 21/set/2026
E como reflexo da reunião da semana passada, agora o mercado espera mais uma elevação na taxa básica americana na próxima reunião de outubro, seguida de uma pausa, e de outras 2 elevações em 2027.
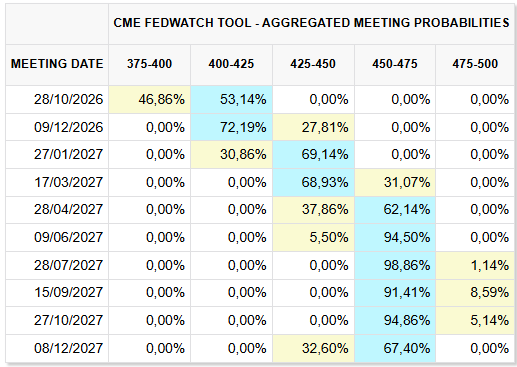
Fonte: FedWatch – CME Group, 21/set/2026
Conflito
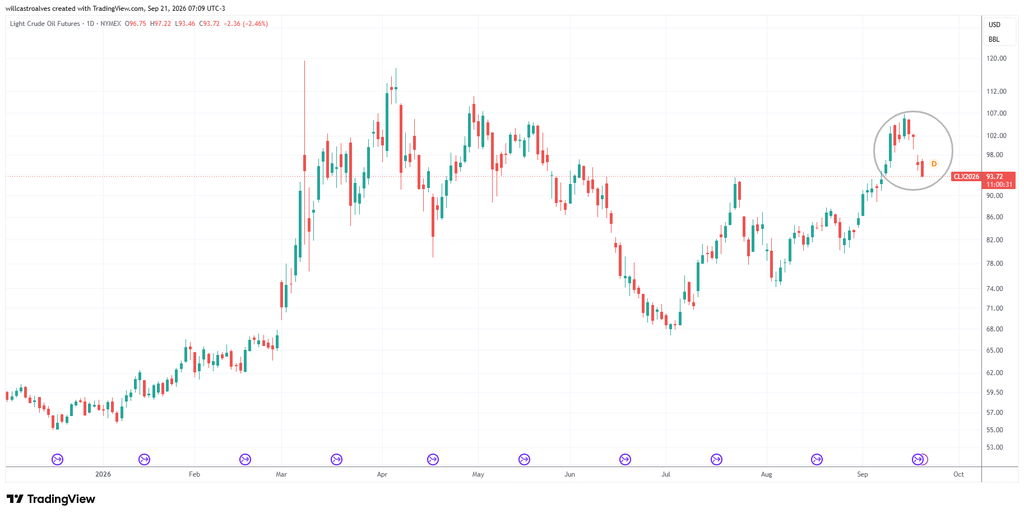
O conflito no Oriente Médio também segue sendo pauta importante. A guerra entre Estados Unidos e Irã, já no sétimo mês, voltou a se intensificar na semana passada com uma nova onda de ataques recíprocos a petroleiros — o maior volume de ataques a navios desde o início do conflito. Os EUA afundaram cinco tanques iranianos; o Irã respondeu atacando cerca de dez embarcações e lançando mísseis contra a base americana em Al-Azraq (Jordânia). No Iêmen, os houthis avançaram de forma significativa: tomaram o porto de Mocha em 10 de setembro e ganharam maior controle sobre a costa do Mar Vermelho e ilhas no estreito de Bab el-Mandeb (incluindo Perim/Mayyun e Hanish). Isso se soma às restrições persistentes no Estreito de Ormuz — onde o tráfego continua reduzido — e aumenta o risco de interrupção prolongada no escoamento de petróleo do Oriente Médio, agora com dois gargalos sob pressão.
Por outro lado, começamos a semana com uma esperança de diplomacia na ONU: Trump disse que “provavelmente” estaria aberto a encontrar o presidente iraniano Masoud Pezeshkian à margem da Assembleia Geral da ONU, em Nova York. O Irã também enviou condições a mediadores (Catar, Paquistão) para retomar conversas. Isso reduz a percepção de que o conflito vai se agravar imediatamente. Além disso, olhando para questões técnicas de mercado, o WTI de outubro vence terça-feira e parte dessa pressão de queda vem de traders rolando posições para novembro.
Fonte: Tradingview.com, 21/set/2026
IMPACTOS NO MERCADO
Na semana passada as bolsas americanas fecharam praticamente estáveis (S&P 500 quase flat, Nasdaq ligeiramente positivo e Dow mais fraco), pressionadas pelo primeiro aumento de juros do Fed em três anos, vendas no varejo fortes em agosto e o petróleo ainda alto, que reforçaram o risco de inflação persistente; tecnologia e saúde se saíram melhor, enquanto utilities, financeiro, imobiliário e consumo básico sofreram com juros mais altos.
Os Treasuries oscilaram com o aperto do Fed: o yield de 10 anos chegou a passar de 5% na decisão e depois recuou, enquanto o de 2 anos subiu com a perspectiva de ao menos mais uma alta neste ano; nesta segunda os yields cederam de novo (10 anos perto de 4,97% e 30 anos perto de 5,30%) à medida que o petróleo caiu e o mercado precificou alguma chance de desescalada geopolítica, embora o patamar continue elevado e a curva curta ainda reflita política monetária mais restritiva.
O ouro girou em torno de US$ 4.370-4.400 a onça, oscilando entre o alívio inflacionário da queda do petróleo e a demanda por proteção, e a prata se mantém na casa dos US$ 66, com cobre um pouco mais firme em meio ao mix de juros, dólar e tensão geopolítica.
A SEMANA QUE SE INICIA
Iniciamos a semana de 21 a 25 de setembro já com a decisão do Fed na retaguarda. Sem reunião de política monetária nesta semana, o foco passa para os discursos de dirigentes do Fed e os PMIs preliminares de setembro. Mas com uma agenda mais morna de indicadores, o mercado deve concentrar atenções nas diversas discussões entre EUA e China que acontecem essa semana, bem como no encontro entre Trump e Xi na quinta-feira.
A preparação já começou. No domingo, em Nova York, Scott Bessent e Jamieson Greer se reuniram com o vice-premier He Lifeng para alinhar entregas antes da visita de Estado. Os dois lados falaram em conversa “construtiva”: avançaram um diálogo formal sobre IA, a operação de um conselho bilateral de comércio e a ideia de cortar tarifas sobre bens não estratégicos, algo na casa de US$ 30 bilhões. Também estão na mesa terras raras, compras chinesas de soja, energia e aviões da Boeing, e a renovação da trégua comercial fechada em Busan, que vence em 10 de novembro. Não se espera um acordo amplo sobre controle de exportações de tecnologia.
Na quinta-feira, Trump recebe Xi na Casa Branca. O mercado vai olhar sobretudo se a trégua tarifária será estendida e se saem anúncios concretos de compras e de minerais críticos. Taiwan, a guerra no Irã e fentanil devem aparecer, mas a Casa Branca tem baixado a expectativa de um grande avanço geopolítico. O cenário mais realista é de gestão de risco: evitar uma nova guerra comercial e dar um recado de estabilidade, sem resolver as tensões de fundo. Qualquer sinal de acordo limitado tende a ser lido como positivo para ações e commodities; o contrário reabre o prêmio de risco em comércio e tecnologia.
Fonte: Investors say they want Trump and Xi to stay out of AI’s way | Reuters
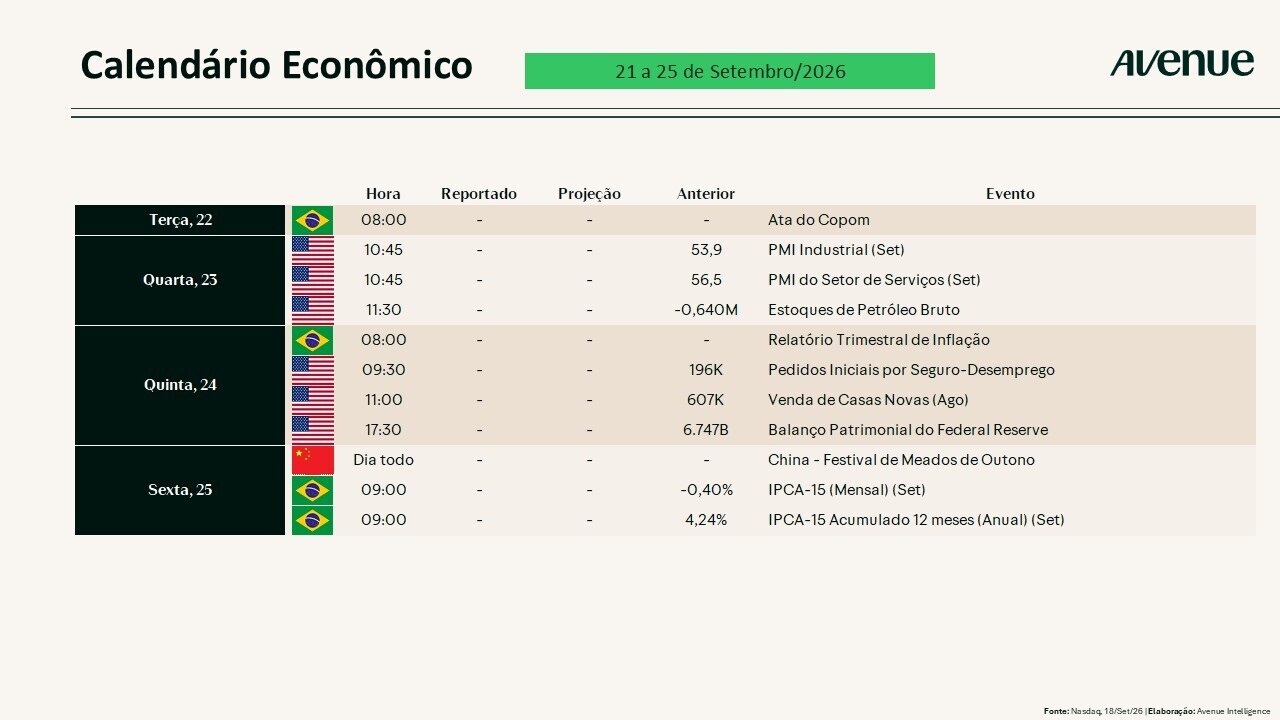
Abaixo um resumo dos indicadores da semana:
Sexta-feira (25): Nos EUA, pedidos de bens duráveis de agosto e leitura final do sentimento do consumidor da Universidade de Michigan. Há novos discursos de dirigentes do Fed; no exterior, fala do presidente do Banco da Inglaterra.
Segunda-feira (21): Agenda leve nos EUA. Sai o Chicago Fed National Activity Index de agosto e há discurso de Austan Goolsbee. No exterior, os mercados do Japão permanecem fechados até quarta.
Terça-feira (22): Nos EUA, Richmond Fed de setembro e dado semanal de emprego da ADP. Vários membros do Fed falam (Williams, Jefferson e Barkin).
Quarta-feira (23): Destaque para os PMIs preliminares de indústria e serviços dos EUA (S&P Global) de setembro, além de pedidos de hipoteca e estoques de petróleo. No exterior, PMIs da zona do euro e do Reino Unido.
Quinta-feira (24): Nos EUA, pedidos de seguro-desemprego, saldo em conta corrente do 2º trimestre e vendas de casas novas de agosto. No calendário político, reunião entre Trump e Xi.
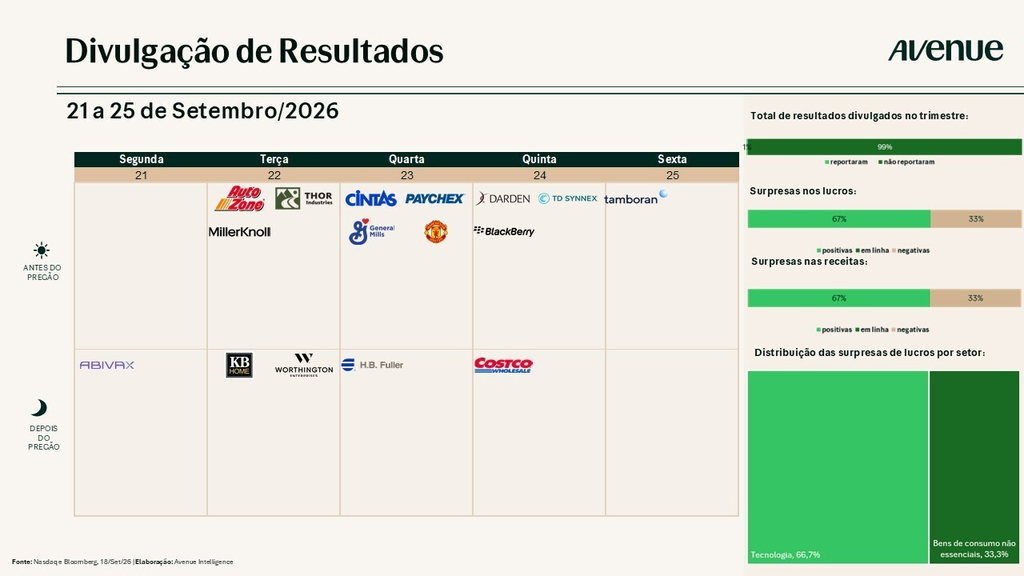
A agenda de dados e de resultados corporativos é relativamente leve; o principal balanço é o da Costco, na quinta. Abaixo o calendário completo.
William Castro Alves
@willcastroalves
Aquele abraço!
Estrategista-chefe da Avenue Securities
DISCLAIMER
A Avenue Securities LLC é membro da FINRA e da SIPC. Oferta de serviços intermediada por Avenue Securities DTVM. Veja todos os avisos importantes sobre investimento: https://avenue.us/termos/.
As expressões de opinião são a partir desta data e estão sujeitas a alterações sem aviso prévio. Não há garantia de que estas declarações, opiniões ou previsões aqui fornecidas se mostrem corretas. Este material está sendo fornecido apenas para fins informativos. Qualquer informação não é um resumo completo ou uma declaração de todos os dados disponíveis necessários para tomar uma decisão de investimento e não constitui uma recomendação.
O desempenho passado não é indicativo de resultados futuros. Investir envolve risco e você pode incorrer em um lucro ou perda, independentemente da estratégia selecionada.
Os links estão sendo fornecidos apenas para fins informativos. A Avenue não é afiliada e não endossa, autoriza ou patrocina nenhum dos sites listados. A Avenue não é responsável pelo conteúdo de qualquer site ou pela coleta ou uso de informações sobre os usuários de qualquer site.
O investimento internacional envolve riscos especiais, incluindo flutuações cambiais, diferentes padrões contábeis financeiros e possível volatilidade política e econômica.
Tenha em mente que os indivíduos não podem investir diretamente em nenhum índice, e o desempenho do índice não inclui custos de transação ou outras taxas, o que afetará o desempenho real do investimento. Os resultados individuais do investidor variam. O desempenho passado não garante resultados futuros.
Manter ações para o longo prazo não garante um resultado rentável. Investir em ações sempre envolve risco, inclusive a possibilidade de perder todo o investimento.
Qualquer informação não é um resumo completo ou declaração de todos os dados disponíveis necessários para tomar uma decisão de investimento e não constitui uma recomendação. Os investimentos mencionados podem não ser adequados para todos os investidores.
Antes de investir, considere os objetivos, riscos, taxas e despesas do investimento. Entre em contato com [email protected] para obter um prospecto contendo essas e outras informações importantes. Leia com atenção antes de investir.